خمسة أشياء تعبر يوميًّا — ولكلٍّ مستند
ولأن كل واحد منها له صيغة تجعله سليمًا بدل أن يبقى معلَّقًا:
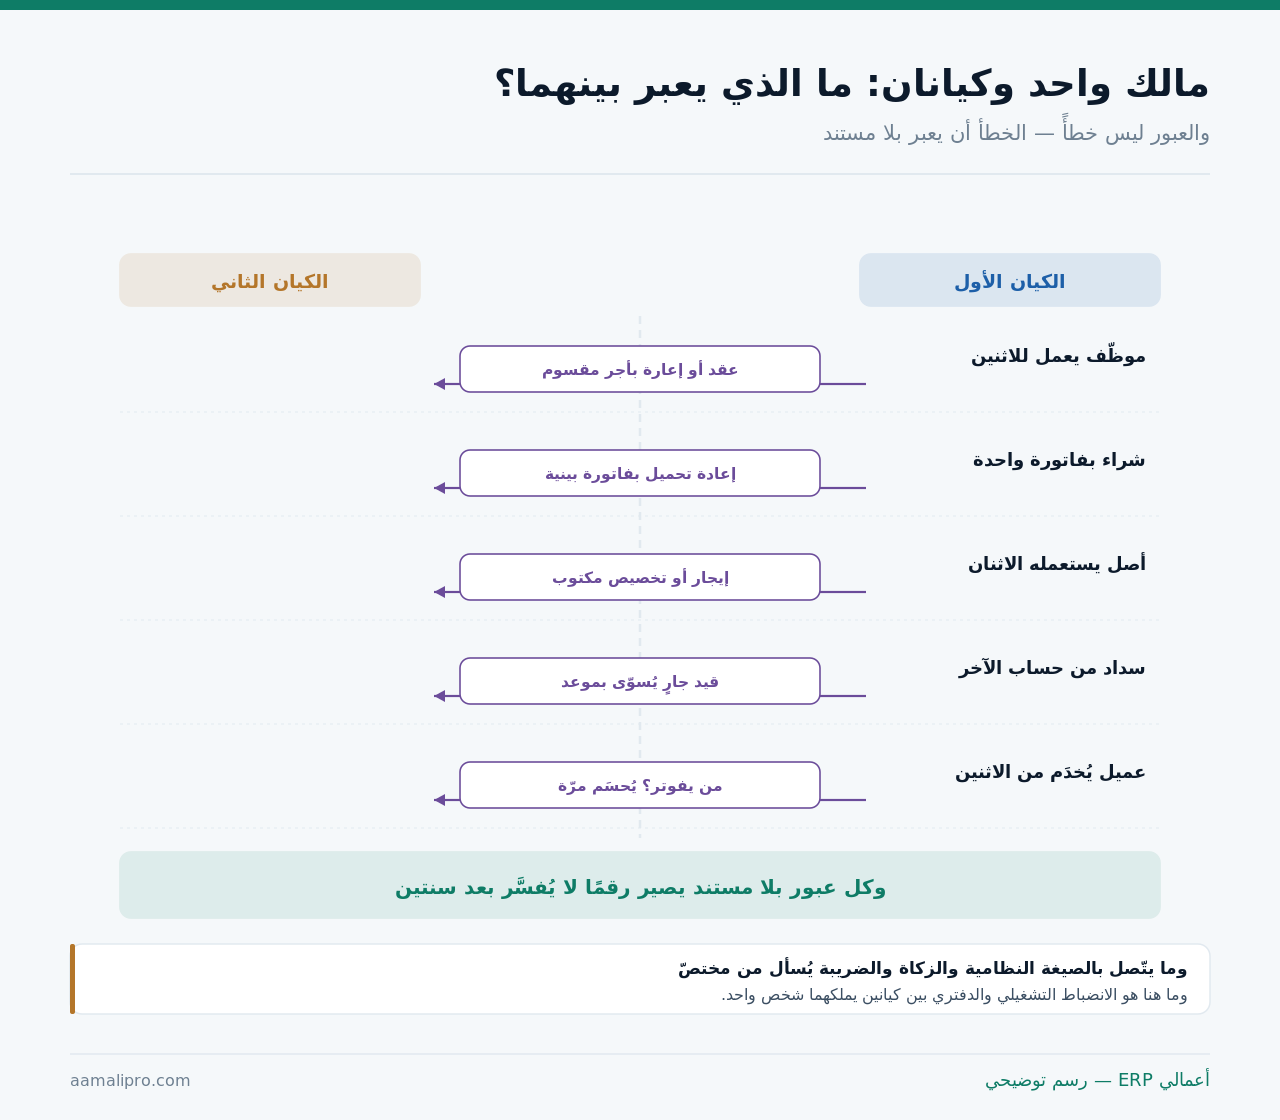
وموضع هذا المقال من غيره: حسابات المالك عن فصل الشخصي عن المنشأة، والقوائم المجمَّعة عن جمع أرقام المجموعة في قائمة واحدة، والتحوّل إلى كيان جديد عن نقل النشاط إلى سجلّ آخر — وهذا عن تشغيل كيانين معًا في اليوم نفسه.
خمسة أسباب لتعدّد الكيان — وأثر كلٍّ
ولأن سبب التعدّد يحدّد مقدار الفصل الذي تحتاجه:
| السبب | مقدار الفصل اللازم | ما يُنتبَه له |
|---|---|---|
| نشاطان مختلفان تمامًا | كامل | شجرتان وتقريران |
| شريك في أحدهما | كامل وصارم | حقوق الشريك تتأثّر بكل خلط |
| متطلَّب لعقد أو ترخيص | كامل | ما يُشترَط يُقرأ من مصدره |
| فصل خطر نشاط عن آخر | كامل | الخلط يُبطِل الغرض |
| توسّع جغرافي للنشاط نفسه | قد يكفي فرع | أتحتاج سجلًّا أصلًا؟ |
والصفّ الثاني هو أخطرها إن اختلط: وجود شريك. فكل مصروف يعبر بلا مستند من كيان فيه شريك إلى كيان يملكه المالك وحده هو نقل لجزء من حقّ الشريك — وهذا أصل أكثر النزاعات وأصعبها إثباتًا بعد سنوات، وقد فُصِّل في ما يُكتَب بين الشركاء.
والصفّ الأخير يستحقّ سؤالًا قبل التأسيس: أتحتاج سجلًّا ثانيًا أصلًا؟ فكثير ممّا يُفتَح له كيان جديد يُدار بفرع أو مركز تكلفة داخل الكيان القائم بكلفة أقلّ وتعقيد أقلّ، وقد فُصِّل في مراكز التكلفة.
الموظّف الذي يعمل للاثنين
ولأن هذا أشيع العبور وأقلّه توثيقًا:
| الحالة | الصيغة السليمة | ما يقع بالخطأ |
|---|---|---|
| محاسب يخدم الكيانين | أجر مقسوم بنسبة معلنة | راتب كامل على أحدهما |
| مندوب يبيع للاثنين | عمولة لكلٍّ عن مبيعاته | خلط العمولات |
| إداري في مقرّ مشترك | نسبة ثابتة تُراجَع سنويًّا | تحميل عشوائي |
| فنّي يُعار لأسابيع | إعارة موثَّقة بمدّة | انتقال صامت |
| مسجَّل في أحدهما ويعمل في الآخر | يُسأل مختصّ | الاجتهاد فيه |
والصفّ الأول هو ما يشوّه ربحية الكيانين معًا: الراتب الكامل على أحدهما. فكيان يحمل رواتب من يخدم غيره يبدو أقلّ ربحًا، والآخر يبدو أربح — وكلا الرقمين خاطئ، ويُبنى عليهما قرار تسعير أو توسّع، وقد فُصِّل في قيد الرواتب.
والصفّ الأخير حدّ صريح: ما يتّصل بالتسجيل والاشتراكات ونهاية الخدمة يُسأل من مختصّ. فالذي يخصّ هذا المقال هو تحميل الكلفة على من انتفع بها في دفاترك، وقد فُصِّل في مكافأة نهاية الخدمة.
شراء واحد ينتفع به الاثنان
ولأن الفاتورة تُصدَر باسم واحد ولو انتفع بها الاثنان:
| الحالة | الصيغة السليمة | الأثر إن أُهمِلت |
|---|---|---|
| شراء بكمّية للاثنين | فاتورة بينية بحصّة كلٍّ | تكلفة مضلّلة للاثنين |
| اشتراك أو خدمة مشتركة | إعادة تحميل شهرية | مصروف كلّه على واحد |
| بيع منتج من هذا لذاك | فاتورة بسعر معلن | نقل بلا سعر |
| خصم مورّد على الحجم المشترك | يُوزَّع بنسبة الشراء | يبقى عند واحد |
| مرتجع أو ضمان | يعود لمن حُمِّل عليه | تسوية خاطئة |
والصفّ الثالث يستحقّ قاعدة مكتوبة: البيع بين كيانيك. فنقل بضاعة بلا سعر يجعل ربح أحدهما وهميًّا وربح الآخر منقوصًا — والقاعدة أن يكون بسعر معلن ثابت (التكلفة أو التكلفة زائد نسبة) يُكتَب مرّة ويُطبَّق دائمًا لا يُقرَّر كل مرّة.
والصفّ الأول أشيع صور الخلط: الشراء المجمَّع. فشراء بكمّية أكبر ليحصل الاثنان على سعر أفضل قرار سليم — والسليم أن يُقسَم بفاتورة بينية بحصّة كلٍّ لا أن يبقى كلّه في دفتر واحد، وقد فُصِّل في التفاوض مع المورّدين.
الأصل الذي يستعمله الاثنان
ولأن الأصل يُسجَّل في كيان واحد ويعمل في الاثنين:
| الأصل | الصيغة السليمة | ملاحظة |
|---|---|---|
| مقرّ أو مستودع | إيجار من مالكه للآخر | بسعر معقول ومكتوب |
| مركبة أو معدّة | إيجار أو تحميل بالاستعمال | بعدّاد أو ساعات |
| نظام أو رخصة برمجية | حصّة من الاشتراك | بعدد المستخدمين |
| علامة أو اسم تجاري | يُسأل مختصّ | الملكية والاستعمال |
| ضمان بنكي أو تسهيل | يُوثَّق من ضمِن لمن | أثره على الكيانين |
والصفّ الأخير يُغفَل حتى يظهر عند التمويل: الضمانات المتبادلة. فكيان يضمن تسهيلًا للآخر يحمل التزامًا محتملًا لا يظهر في قوائمه إن لم يُوثَّق — وأول ممول يقرأ الملفّ يسأل عنه، وقد فُصِّل في خطابات الضمان.
والصفّ الأول أكبر بند وأسهله ضبطًا: المقرّ. فعقد إيجار بينهما بسعر معقول ينهي المسألة كلّها — ويجعل ربحية كلٍّ منهما قابلة للقراءة، وقد فُصِّل في عقود الإيجار.
خمس خطوات لإدارة الحساب الجاري
ولأن الجاري بين كيانين إن تُرِك بلا تسوية صار الرقم الذي لا يعرف أحد أصله:
- حساب واحد معلوم في كل كيان يقابل الآخر.
- وكل حركة بمستندها — لا مبالغ بلا وصف.
- ومطابقة شهرية بين الرصيدين — مرآتان تتطابقان.
- وتسوية دورية بتحويل فعلي أو مقاصّة موثَّقة.
- وسقف معلوم لا يُتجاوَز قبل التسوية.
أرصيد الجاري بين كيانيك مطابق في الدفترين؟نضبط في نظامك حساب الجاري في كل كيان ومطابقته الشهرية وتقرير حركاته بمستنداتها — فيصير رقمًا مفسَّرًا لا معلَّقًا.
اطلب ضبط الحساب الجاريوالخطوة الثالثة هي الاختبار الحاسم: مرآتان تتطابقان. فما يظهر دائنًا في كيان يجب أن يظهر مدينًا بالقيمة نفسها في الآخر — وأي فرق يعني حركة قُيِّدت في طرف ولم تُقيَّد في الآخر، ويُبحَث عنه فورًا لا في نهاية السنة.
والخطوة الأخيرة تمنع تراكمًا يصعب حلّه: سقف معلوم. فجارٍ يكبر سنتين بلا تسوية يصير مبلغًا لا يستطيع أي طرف سداده — والتسوية الدورية ولو ربعية تُبقيه في حجم يُدار، وقد فُصِّل في المقاصّة ومتى تصحّ.
العميل الذي يُخدَم من الاثنين
ولأن العميل لا يعنيه أي سجلّ يخدمه — لكن دفاترك يعنيها:
| المسألة | ما يُحسَم | ما يقع بالخطأ |
|---|---|---|
| من يفوتر؟ | قاعدة بحسب المنتج أو الخدمة | اختيار بحسب من يحصّل أسرع |
| السداد لأيّهما؟ | لمن أصدر الفاتورة | سداد لأحدهما عن الآخر |
| كشف الحساب | كشف لكل كيان | كشف مختلط |
| الحدّ الائتماني | يُقرأ مجمَّعًا ويُطبَّق منفصلًا | حدّان بلا قراءة واحدة |
| المطالبة القضائية | من صاحب الفاتورة | خلط الصفة |
والصفّ الأول هو أصل الفوضى: اختيار من يفوتر بحسب الظرف. فمن يفوتر من هذا الكيان مرّة ومن ذاك مرّة يُنشئ عميلًا برصيدين وكشفين ومطالبتين — والقاعدة تُكتَب مرّة بحسب المنتج أو الخدمة وتُطبَّق دائمًا، وقد فُصِّل في كشف حساب العميل.
والصفّ الرابع يمنع خطرًا مضاعفًا: الائتمان. فعميل له حدّ في كل كيان قد يكون مدينًا لك بضعف ما تظنّ — والقراءة المجمَّعة للحدّ ضرورية ولو طُبِّق منفصلًا، وقد فُصِّل في سياسة الائتمان.
حين يقرأ غيرك أرقامك: أربع لحظات
ولأن الخلط لا يؤذيك يوميًّا — بل في اللحظة التي تحتاج فيها أن تكون أرقامك مقنعة:
| اللحظة | ما يُسأل عنه | ما يُنقِذك |
|---|---|---|
| طلب تمويل | ربحية الكيان وحده | قوائم نظيفة بلا معلَّقات |
| دخول شريك | ما يخصّ الكيان فعلًا | جارٍ مسوّى وموثَّق |
| بيع أحد الكيانين | أيعمل مستقلًّا؟ | عقود مكتوبة للمشترك |
| مراجعة أو فحص | أصل كل حركة | مستند لكل عبور |
أتعمل كيانات مالكها واحد على نظام واحد؟نضبط لك كيانات مستقلّة بدفاترها وشجرتها في نظام واحد، مع الفواتير البينية والجاري وتقرير مجمَّع عند الحاجة.
اطلب ضبط كياناتكوالصفّ الثالث أقسى اختبار: هل يعمل الكيان مستقلًّا؟ فمشترٍ يسأل: إن اشتريت هذا وحده — أسيبقى له مقرّ وفريق ونظام؟ ومن كان يعتمد على الآخر بلا عقود مكتوبة يجد قيمته أقلّ ممّا ظنّ، وقد فُصِّل في جاهزية الانتقال.
والصفّ الأول يُقرأ في أول عشر دقائق من فحص الملفّ: المعلَّقات. فحساب جارٍ كبير بلا تفسير يجعل الممول يسأل عن كل شيء آخر بريبة — والملفّ النظيف يختصر أسابيع، وقد فُصِّل في ملفّ التمويل.
خمسة أخطاء بين كيانين لمالك واحد
العبور بلا مستند
يتذكّر المالك اليوم لماذا — ولا يتذكّر بعد ثلاث سنوات ولا يشرحه لغيره.
راتب كامل على من لم ينتفع وحده
يشوّه ربحية الكيانين معًا — وكلا الرقمين يُبنى عليه قرار.
نقل بضاعة بلا سعر
ربح وهمي في طرف ومنقوص في الآخر — والسعر يُكتَب مرّة ويُطبَّق دائمًا.
جارٍ يكبر بلا تسوية
يصير مبلغًا لا يستطيع أي طرف سداده — والسقف والتسوية الدورية يمنعانه.
الخلط مع وجود شريك
كل عبور بلا مستند نقلٌ لجزء من حقّه — وأصعب ما يُثبَت بعد سنوات.
ومتى لا يستحقّ الفصل هذا التشدّد؟
هذا القسم يخالف مصلحتنا — فضبط كيانات متعدّدة في النظام عمل نبيعه. لكن التشدّد ليس مطلوبًا في كل حال:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| كيان ثانٍ لم يبدأ نشاطه بعد | دفتر بسيط | فصل الحساب البنكي |
| حركات بينية نادرة جدًّا | قيد شهري واحد | وصف لكل حركة |
| المالك واحد بلا شركاء ولا تمويل | تسوية سنوية | مطابقة الرصيدين |
| شريك في أحدهما | لا يكفي | فصل كامل ومستندات |
| تمويل أو بيع أو فحص متوقّع | لا يكفي | قوائم نظيفة وعقود |
والصفّ الأول صريح: كيان لم يبدأ لا يحتاج بنية كاملة. فما يلزم هو حساب بنكي مستقلّ ودفتر لنفقات التأسيس — والباقي يأتي مع أول فاتورة، وقد فُصِّل في نفقات ما قبل التشغيل.
والإشارة التي تقول إن الضبط صار لازمًا ليست عدد كياناتك بل أول مرّة تعجز فيها عن تفسير رقم في حساب الجاري — أو أول مرّة يدخل فيها طرف ثالث: شريك أو ممول أو مشترٍ.
قائمة فحص للعلاقة بين كيانيك
- لكل كيان حساب بنكي وسجلّات مستقلّة.
- ونسبة تحميل الموظّف المشترك معلنة ومكتوبة.
- وعقد إيجار أو تخصيص لكل أصل مشترك.
- وسعر معلن ثابت لأي بيع بين الكيانين.
- والمشتريات المشتركة تُقسَم بفاتورة بينية.
- وحساب جارٍ واحد في كل كيان يقابل الآخر.
- ولكل حركة فيه مستند ووصف.
- ومطابقة شهرية بين الرصيدين.
- وسقف وتسوية دورية للجاري.
- وقاعدة مكتوبة لمن يفوتر العميل المشترك.
وابدأ بالبندين السادس والسابع: حساب جارٍ واحد، ومستند لكل حركة فيه — فهذان وحدهما يمنعان تكوّن الرقم الذي لا يُفسَّر، وهو أصل كل ما سواه في هذا الباب.