ثلاث شركات… وقائمة واحدة
وهذه صورة العملية كلّها في رسم واحد:
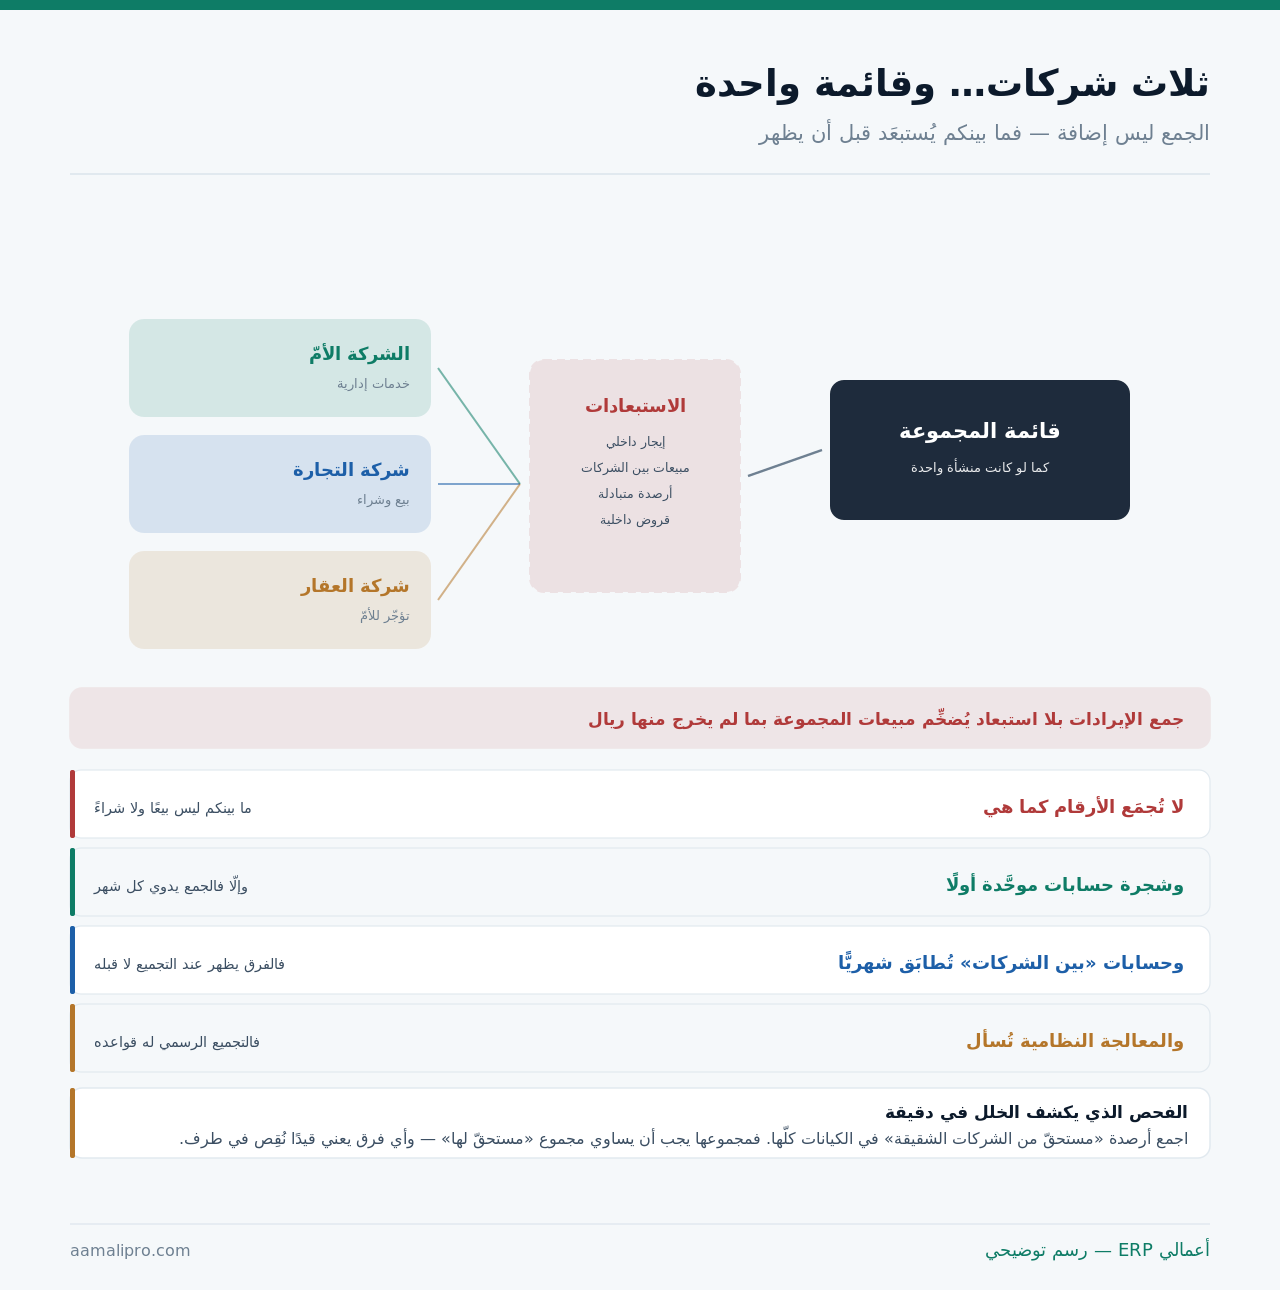
وهذا عن قراءة أرقام المجموعة. أمّا تهيئة النظام لتعدّد الشركات فمفصَّلة في تعدد الشركات والفروع في نظام ERP، وتنظيم الأنشطة داخل الكيان الواحد في تنظيم حسابات المنشأة متعددة الأنشطة.
متى تحتاج قائمة مجمَّعة أصلًا؟
ولأن كثيرًا من المجموعات لا تحتاجها بالمعنى الرسمي:
| الحالة | ما تحتاجه | ملاحظة |
|---|---|---|
| كيانات مستقلّة بلا تعامل بينها | جمع بسيط | لا استبعادات |
| تعامل تجاري بينها | تجميع باستبعادات | وإلّا تضخّمت الأرقام |
| ممول أو شريك يطلبها | تجميع رسمي | يُسأل عنه مختصّ |
| قرار إداري فقط | تقرير إداري مجمَّع | يكفي للقراءة |
والتمييز مهمّ ونقوله بوضوح: التقرير الإداري المجمَّع غير القوائم المجمَّعة الرسمية. فالأول يخدم قرارك ويكفيه منطق سليم، والثاني له قواعد ومعايير يُسأل عنها المحاسب القانوني. وهذا المقال عن الأول ومبادئه العامّة.
والحالة الأولى تُغني عن الجهد كلّه: كيانان لا يتعاملان يُجمَعان بلا استبعاد — ويكفيهما عمود لكلٍّ وعمود للمجموع.
ويُنتبَه إلى أن نسبة الملكية ليست تفصيلًا شكليًّا: كيان تملك نصفه لا يُجمَع كما يُجمَع كيان تملكه كلّه، وله معالجة مختلفة تمامًا. وهذه من أوضح المواضع التي يُسأل عنها المحاسب القانوني قبل أن تُبنى الورقة — فالخطأ فيها لا يظهر في التوازن بل في المعنى.
وحين يكون الغرض إداريًّا محضًا فالتبسيط مشروع: اجمع ما تملكه كاملًا واعرض البقيّة سطرًا مستقلًّا. فقارئ التقرير الداخلي يريد الحجم والاتجاه، ولا يحتاج معالجة رسمية لقرار تشغيلي.
شجرة موحَّدة قبل أي تجميع
ولأن الجمع يستحيل إن اختلفت الأسماء والأرقام:
- شجرة حسابات واحدة لكل الكيانات — بالأرقام نفسها والمعاني نفسها.
- وسنة مالية واحدة — وإلّا فلا مقارنة.
- وسياسات موحَّدة — تقييم المخزون والإهلاك.
- وعملة عرض واحدة إن تعدّدت العملات.
- وتوقيت إقفال متقارب — فلا تُجمَع شركة مقفَلة بأخرى لم تُقفِل.
والبند الثالث يُغفَل فيُنتِج أرقامًا غير قابلة للجمع: شركة تُقيّم مخزونها بالمتوسّط وأخرى بالوارد أولًا — فالمجموع لا يعني شيئًا، وقد فُصِّل في اختيار طريقة تقييم المخزون.
حسابات «بين الشركات»: مرآتان
ولأن هذه هي النقطة التي ينكسر فيها التجميع عادةً:
| العملية | في الشركة أ | في الشركة ب |
|---|---|---|
| بيع بضاعة | إيراد + مستحقّ من ب | مشتريات + مستحقّ لأ |
| خدمة إدارية | إيراد خدمات | مصروف إداري |
| إيجار داخلي | إيراد إيجار | مصروف إيجار |
| قرض | مستحقّ من ب | التزام لأ |
| دفعة نيابةً عن | مستحقّ من ب | مستحقّ لأ |
والقاعدة: كل عملية بينكم تظهر مرّتين — ويجب أن تتطابق. فحساب «مستحقّ من ب» في أ يساوي «مستحقّ لأ» في ب دائمًا. وأي فرق ليس اختلاف رأي بل قيد ناقص.
ويُخصَّص لها حسابات مستقلّة لا تُخلَط بالعملاء والموردين: «ذمم شركات شقيقة» — فهذا وحده يجعل الاستبعاد ممكنًا في دقيقة بدل البحث في كشوف العملاء.
كم يستغرق إقفال مجموعتك شهريًّا؟نوحّد شجرتك ونضبط حسابات ما بين الشركات ومطابقتها — فيصير التجميع جمع أعمدة لا مشروعًا شهريًّا.
اطلب ضبط التجميعأربعة استبعادات لا غير
ولأن أكثر المجموعات الصغيرة لا تحتاج أكثر من هذه:
| الاستبعاد | ما يُحذَف | الأثر لو تُرِك |
|---|---|---|
| المبيعات والمشتريات الداخلية | الإيراد والمصروف معًا | مبيعات مضخَّمة |
| الأرصدة المتبادلة | المستحقّ من وله | ذمم وأصول مضخَّمة |
| القروض الداخلية | الأصل والالتزام | مديونية وهمية |
| الربح غير المحقَّق في المخزون | هامش على بضاعة لم تُبَع خارجًا | ربح لم يتحقّق |
والاستبعاد الرابع أدقّها وأكثرها إغفالًا: بضاعة باعتها شركة لأختها بهامش وما زالت في المخزون — فالربح مسجَّل والبيع لم يقع خارج المجموعة. وحسابه بسيط: الهامش × الكمّية المتبقّية.
والاستبعاد الأول يُنتِج المفاجأة الأكبر: مجموعة تعلن مبيعاتٍ تفوق حقيقتها بنحو الثلث — والفرق مبيعات داخلية. وهذا رقم يُقال للممولين والشركاء فيجب أن يكون صحيحًا.
ويُنتبَه إلى أثر الاستبعاد على النسب لا على المبالغ وحدها: حذف مبيعات داخلية بهامش مرتفع يخفض الإيراد ويرفع نسبة الربح أحيانًا، ويخفضها أحيانًا أخرى. فمن يقارن نسبة ربح المجموعة بنسبة ربح كياناتها منفردة يجد فرقًا لا يفهمه — وسببه الاستبعاد لا تغيّر الأداء.
وكلّ استبعاد يُوثَّق بسطر يقول: ما حُذِف، ومن أي كيانين، ومستنده. فالورقة التي تحمل أرقامًا محذوفة بلا تفسير لا تُراجَع ولا تُعاد بعد سنة — والتوثيق هنا ليس شكلًا، بل هو ما يجعل تجميع الشهر القادم نسخة من هذا الشهر لا اجتهادًا جديدًا.
كيف تُنجَز في نصف يوم؟
ولأن التجميع يستغرق أسبوعًا عند من لم يرتّبه:
- تُقفِل الكيانات في التاريخ نفسه.
- وتُطابَق حسابات ما بين الشركات — قبل التجميع لا بعده.
- ويُصدَّر ميزان كل كيان بالشجرة الموحَّدة.
- وتُجمَع الأعمدة في ورقة واحدة.
- وتُطبَّق الاستبعادات في عمود مستقلّ يُرى.
- وتُقرأ النتيجة — وتُحفَظ الورقة بكل أعمدتها.
والخطوة الثانية هي التي تختصر الوقت كلّه: المطابقة الشهرية. فالفروق التي تُترَك تتراكم وتُكتشَف عند التجميع السنوي — حيث لا يتذكّر أحد سببها، وقد فُصِّل مبدأ الإقفال في إقفال الفترات المالية داخل النظام.
أيستغرق تجميعك أسبوعًا كل شهر؟نضبط الخطوات الستّ مرّة واحدة — إقفال موحَّد ومطابقة شهرية وعمود استبعادات ثابت — فيصير التجميع نصف يوم لا مشروعًا.
اطلب ترتيب الدورةما الذي تقوله القائمة المجمَّعة؟
ولأن الغرض قرار لا امتثال شكليّ:
| ما تكشفه | كيف | القرار |
|---|---|---|
| حجم المجموعة الحقيقي | بعد الاستبعاد | تفاوض وتمويل |
| أي كيان يحمل الربح | عمود لكلٍّ | استثمار أو معالجة |
| اعتماد كيان على آخر | حجم التعامل الداخلي | خطر تركّز |
| التزامات المجموعة | بعد استبعاد الداخلي | قدرة الاقتراض |
| النقد المتاح فعلًا | مجموع الأرصدة | قد يكون محبوسًا في كيان |
والصفّ الأخير يُفاجئ ويُخطئ فيه كثيرون: نقد المجموعة ليس نقدًا متاحًا — فمال في كيان لا يُنقَل إلى آخر بقرار إداري وحده، وله إجراءاته وآثاره. وقراءته على أنه سيولة واحدة قرار خاطئ.
والصفّ الثالث يستحقّ مراقبة: كيان يعتمد على أخيه في أكثر إيراده — فهو ليس نشاطًا مستقلًّا بل قسمًا في ثوب شركة، وقد فُصِّل قياس التركّز في تركّز الخطر في المنشأة.
وتُقرأ القائمة المجمَّعة مع أعمدة الكيانات لا وحدها: فالمجمَّع يقول الحجم، والأعمدة تقول من صنعه. ومجموعة رابحة إجمالًا قد تكون فيها شركة تخسر منذ سنتين يغطّيها ربح أختها — وهذا لا يظهر في السطر الأخير أبدًا، بل في المقارنة بين الأعمدة.
والتسعير الداخلي يُراجَع سنويًّا لأنه يحرّك الربح بين الكيانات بلا أن يغيّر ربح المجموعة: ارفع الخدمة الإدارية فينتقل الربح إلى الأمّ، واخفضها فينتقل إلى التابعة. والمجمَّع لا يتأثّر — لكن قراءة أداء كل كيان تتأثّر تمامًا، فيجب أن يكون الأساس معلومًا وثابتًا لا متغيّرًا كل شهر.
خمسة أخطاء في التجميع
وكلّها تُنتِج رقمًا يُصدَّق ثمّ يُبنى عليه:
| الخطأ | الأثر | العلاج |
|---|---|---|
| جمع بلا استبعاد | مبيعات وأصول مضخَّمة | حسابات داخلية مستقلّة |
| استبعاد طرف دون آخر | قائمة لا تتوازن | المطابقة أولًا |
| تواريخ إقفال مختلفة | خلط فترات | توحيد التاريخ |
| سياسات مختلفة | أرقام غير قابلة للجمع | سياسة مجموعة |
| تعديل أرقام الكيانات | يفقد التفسير | عمود استبعادات |
والخطأ الثاني يظهر فورًا ويُشخَّص بسهولة: قائمة مجمَّعة لا تتوازن — فالمجموع الجديد للأصول لا يساوي الالتزامات وحقوق الملكية. والسبب دائمًا استبعاد نُفِّذ في طرف ونُسي في الآخر.
وثمّة خطأ سادس أهدأ من هذه كلّها: تغيير طريقة التجميع بين شهر وآخر. فمن يستبعد الخدمات الإدارية هذا الشهر ويتركها الشهر القادم يُنتِج سلسلة أرقام لا تُقارَن — والاتجاه يصير بلا معنى وإن كان كل شهر صحيحًا بذاته. والثبات هنا أهمّ من الكمال.
وأمّا الفروق التي تظهر بين طرفين ولا تُفهَم فتُترَك في سطر مستقلّ باسمها الصريح: «فرق مطابقة قيد البحث». فإخفاؤها داخل حساب آخر يجعلها تختفي هذا الشهر وتعود أكبر في الذي يليه، وإظهارها يجعل أحدًا مسؤولًا عن إغلاقها.
ومتى لا تحتاج تجميعًا أصلًا؟
ونقولها ونحن نبيع تهيئة تعدّد الشركات: كثير من «المجموعات» ليست مجموعة.
| الحالة | الأصحّ | لماذا |
|---|---|---|
| كيانان بلا تعامل بينهما | جمع بسيط بعمودين | لا شيء يُستبعَد |
| كيان صوري لغرض واحد | يُدار كمركز تكلفة | لا يحتاج قوائم |
| نشاطان في كيان واحد | مراكز تكلفة لا شركات | أبسط وأرخص |
| تعامل داخلي كثيف | يستحقّ تجميعًا | الأرقام تُضلّل بدونه |
والصفّ الثالث نصيحة تُوفّر كثيرًا: لا تُنشئ كيانًا لتفصل نشاطًا — فمراكز التكلفة تفصل الأرقام بلا سجلّ ولا إقرار ولا تجميع. والكيان يُنشَأ لسبب نظامي أو شراكة، لا لتنظيم داخلي.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ وحدة تجميع قبل أن توحّد شجرتك — فالشجرة الموحَّدة تجعل التجميع ممكنًا بجدول، والوحدة بلا توحيد لا تنفع.
قائمة فحص للتجميع
وتُراجَع قبل كل تجميع شهري:
الأساس
شجرة وسنة وسياسات وعملة موحَّدة.
الحسابات
ذمم شركات شقيقة مستقلّة — لا مع العملاء.
المطابقة
شهريًّا — والفرق قيد ناقص لا رأي.
الاستبعادات
أربعة — في عمود يُرى لا بتعديل الأصل.
التوازن
القائمة المجمَّعة تتوازن أو ثمّة طرف نُسي.
وابدأ بفحص واحد اليوم: اجمع «مستحقّ من الشقيقات» و«مستحقّ لها» في كياناتك. فتساويهما يعني أن أساسك سليم — واختلافهما يقول لك أين تبدأ.