الهيكل واحد — والتفصيل يختلف
كل شجرة تتكوّن من الأقسام الخمسة نفسها. والفرق في أين يُوضَع التفصيل:
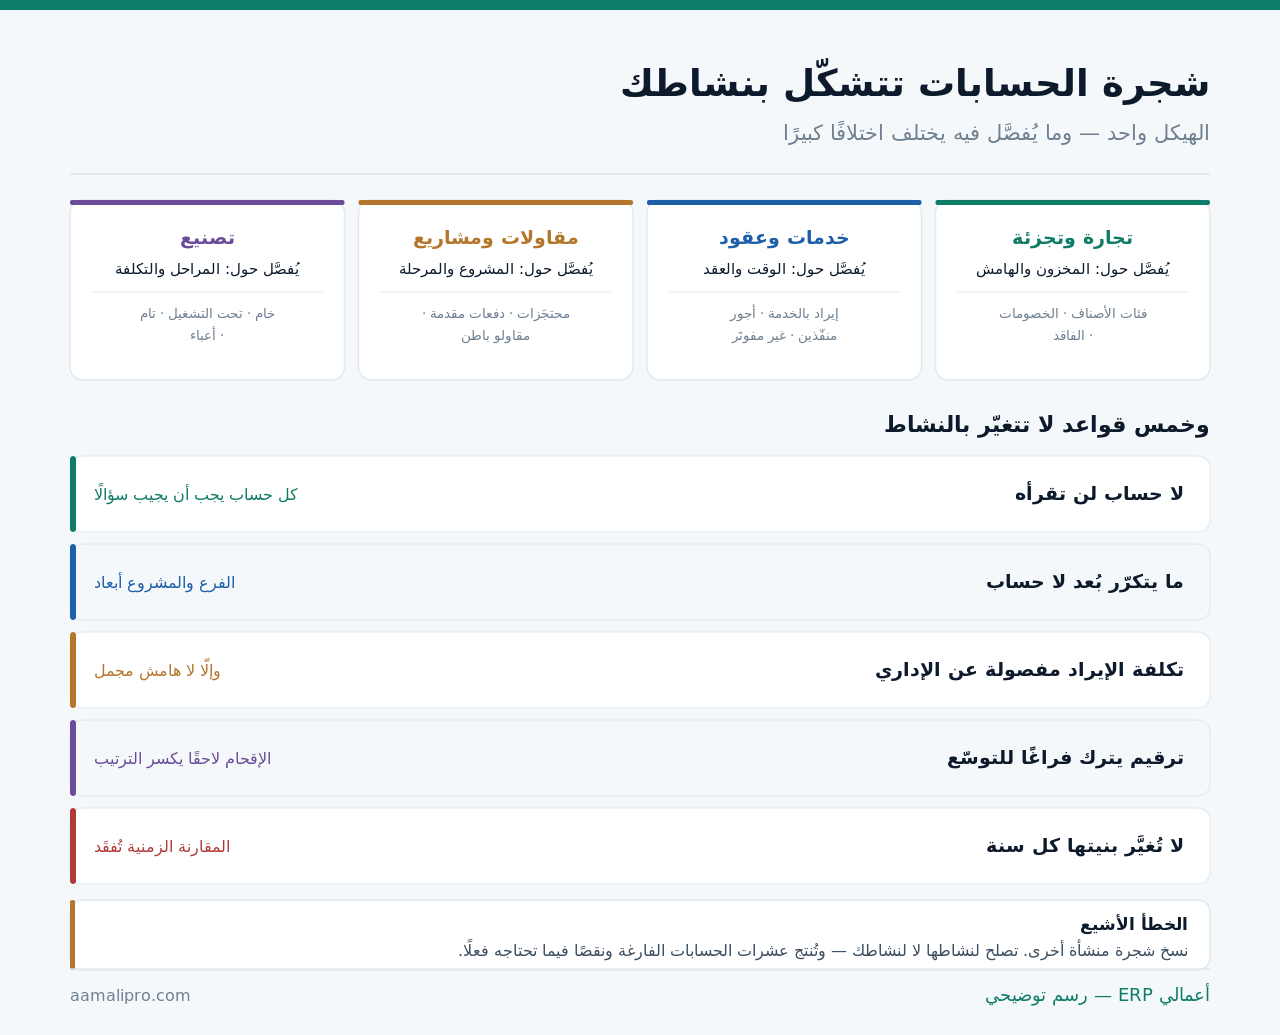
والسؤال الذي يحدّد التفصيل واحد: ما القرارات التي تُتخذ في نشاطك؟ فمن يقرّر بالصنف يفصّل الإيراد بالفئة، ومن يقرّر بالمشروع يفصّل المستحقّات والمحتجَزات، ومن يقرّر بالعقد يفصّل الإيراد بالخدمة.
ما يحتاجه كل نشاط تحديدًا
| النشاط | حسابات لا غنى عنها | ما لا يحتاجه |
|---|---|---|
| تجارة وتجزئة | مخزون بالفئة · خصومات · مرتجعات · فاقد | تحت التشغيل · محتجَزات |
| خدمات وعقود | إيراد بالخدمة · أجور منفّذين · إيراد غير مفوتَر | مخزون تفصيلي |
| مقاولات | محتجَزات · دفعات مقدمة · مقاولو باطن · مستحقّات | فئات أصناف للبيع |
| تصنيع | خام · تحت التشغيل · تام · أعباء صناعية | محتجَزات |
وثمّة ما لا غنى عنه في كل نشاط: فصل تكلفة الإيراد عن المصروف الإداري. لأن الهامش المجمل أول رقم يُسأل عنه — وشجرة تدمجهما لا تعطيه مهما فُصِّلت في غيره.
والعمود الأخير يوفّر أكثر مما يبدو: حذف ما لا تحتاجه. فشجرة فيها «محتجَزات» في متجر تجزئة تُربك المُدخِل وتُنتج قيودًا في حسابات لا معنى لها.
الفرق بين الحساب والبُعد: القرار الأهمّ
أكثر ما يُضخّم الشجرة بلا داعٍ هو تحويل ما يجب أن يكون بُعدًا إلى حسابات:
| ما هو | حساب أم بُعد؟ | لماذا |
|---|---|---|
| نوع المصروف | حساب | يصف طبيعة الحركة |
| الفرع | بُعد | يتكرّر عبر كل الحسابات |
| المشروع | بُعد | يتكرّر ويُضاف باستمرار |
| مركز التكلفة | بُعد | يتكرّر عبر كل الحسابات |
| مصدر التمويل | بُعد | يتقاطع مع كل شيء |
| الإيراد بحسب خطّ النشاط | حساب — غالبًا | يظهر في قائمة الدخل مباشرة |
والسطر الأخير استثناء مقصود: الإيراد يُفصَّل بحسابات لا ببُعد فقط. لأنه يظهر في قائمة الدخل، والقراءة أوضح حين يكون لكل خطّ سطر باسمه — وقد فصّلنا ذلك في تنظيم حسابات المنشأة متعددة الأنشطة.
كم مستوى؟ وكم حسابًا؟
لا يوجد رقم صحيح — لكن يوجد اختبار:
- ثلاثة إلى أربعة مستويات تكفي أكثر المنشآت.
- لكل حساب سؤال يجيبه — وما لا يجيب سؤالًا يُدمَج.
- حساب لم يُستعمَل سنة يُوقَف لا يُحذَف.
- حساب «أخرى» يتجاوز ٥٪ من بابه يعني نقص تفصيل.
- حسابان يُخلَط بينهما دائمًا يُدمَجان أو يُوضَّح الفرق كتابةً.
والبند الرابع مؤشر عملي ممتاز: «مصروفات أخرى» منتفخ. وهو لا يعني أن المُدخِل كسول — يعني أن الشجرة تنقصها حسابات لمصروفات تتكرّر فعلًا.
والبند الخامس يعالج سببًا شائعًا لعدم اتّساق الأرقام: حسابان متقاربان بلا حدّ واضح. والحلّ إمّا دمجهما أو كتابة سطر تعريف لكلٍّ في دليل يُرجَع إليه.
أشجرتك تناسب نشاطك؟ نراجع معك شجرتك الحالية — ما يُدمَج وما يُوقَف وما ينقصك، وما يجب أن يكون بُعدًا لا حسابًا.
اطلب مراجعة شجرةترقيم يحتمل التوسّع
الترقيم قرار يُتخذ مرة ويُعاش معه سنوات:
| المبدأ | التطبيق | إن أُهمِل |
|---|---|---|
| بادئة موحّدة للأقسام | ١ أصول · ٢ التزامات · ٣ ملكية · ٤ إيراد · ٥ مصروف | ترتيب عشوائي في التقارير |
| فراغ بين الأرقام | اقفز عشرة لا واحدًا | الإضافة لاحقًا تكسر الترتيب |
| طول ثابت | كل الحسابات بعدد الخانات نفسه | فرز خاطئ في التصدير |
| المستوى يُقرأ من الرقم | الخانة تدلّ على العمق | صعوبة القراءة السريعة |
والمبدأ الثاني يُغفَل فيُنتج فوضى بعد سنتين: حسابات متتالية بلا فراغ. فحين تحتاج حسابًا بين اثنين، إمّا تضعه في آخر القائمة — فيظهر بعيدًا عن أشباهه — أو تُعيد ترقيم ما بعده وتكسر كل مرجع.
ولا تُدرِج معلومات في الرقم غير المستوى: رمز الفرع أو السنة في رقم الحساب خطأ بنيوي — تلك أبعاد لا أجزاء من الحساب.
كيف تكبر الشجرة بلا أن تنكسر؟
الشجرة تكبر حتمًا. والمطلوب أن تكبر بانضباط لا بارتجال:
من يملك الإضافة
شخص واحد يعتمد إنشاء أي حساب. وحين يفتح كل محاسب حسابًا عند الحاجة تنشأ حسابات مكرّرة بأسماء مختلفة.
طلب الحساب يُبرَّر
أي حساب جديد يُطلَب بجملة: ما السؤال الذي يجيبه؟ وكثير من الطلبات يسقط عند هذا السؤال.
مراجعة سنوية
حسابات بلا حركة سنة تُوقَف، ومتقاربة تُدمَج، و«أخرى» المنتفخة تُفصَّل. ساعة سنويًا تكفي.
والبطاقة الأولى تمنع أشيع تشوّه: ثلاثة حسابات للمصروف نفسه بأسماء مختلفة. فيتوزّع الرقم عليها ولا يظهر أي منها كبيرًا — ويبقى بند مهمّ غير مرئي في التقارير.
والبطاقة الثالثة تحتاج قيدًا: لا تُغيَّر البنية كل سنة. الإيقاف والدمج مقبولان، أمّا إعادة الهيكلة فتُفقد المقارنة الزمنية — ولا تُفعَل إلا لسبب كبير ومع إعادة عرض المقارن.
الشجرة تخدم القوائم لا العكس
اختبار عملي يكشف عيوب أي شجرة قبل التشغيل:
- اطبع قائمة دخل تجريبية من الشجرة قبل إدخال أي حركة.
- هل تظهر الأسطر التي تريد قراءتها؟ إيراد بالخطّ · تكلفة إيراد · هامش مجمل.
- اطبع مركزًا ماليًا تجريبيًا — هل بنود نشاطك الخاصة موجودة؟
- جرّب ثلاث معاملات نموذجية — أين ستُقيَّد؟ وهل يوجد حساب لكلٍّ؟
والخطوة الرابعة تكشف النقص قبل التشغيل: معاملة لا تجد حسابًا لها. وهي التي ستُقيَّد لاحقًا في «أخرى» أو في حساب قريب — ثم يصعب استخراجها.
والخطوة الأولى بسيطة وقليلة الاستعمال: قائمة دخل فارغة تُظهر البنية. ومن يراها قبل التشغيل يكتشف أن ترتيب حساباته لا يعطيه الشكل الذي يريد قراءته.
ماذا تفعل بشجرة ورثتها؟
أكثر من يقرأ هذا لا يبني من الصفر — بل يرث شجرة بُنيت قبل سنوات وعليها آلاف الحركات. والتعامل معها يختلف عن التصميم الجديد:
| ما تجده | الإجراء | ما لا يُفعَل |
|---|---|---|
| حسابات بلا حركة منذ سنتين | تُوقَف عن الاستعمال | لا تُحذَف — حركاتها القديمة مرتبطة |
| حسابان لنفس الغرض | يُوقَف أحدهما وتُوجَّه الحركة للآخر | لا تُنقَل الحركات التاريخية |
| «أخرى» منتفخ | تُفصَّل الحسابات من بداية سنة | لا تُعاد تصنيفات الماضي |
| فروع أو مشاريع كحسابات | يُبنى بُعد ويُستعمَل من الآن | لا تُلغى الحسابات فورًا |
| حسابات بأسماء غامضة | تُعاد تسميتها بلا تغيير رقمها | لا يُغيَّر الرقم |
والقاعدة الحاكمة في كل السطور: أوقِف ولا تحذف، وأعِد التسمية ولا تُغيّر الرقم. لأن الرقم مرجع في آلاف القيود والتقارير المحفوظة — وتغييره يكسر كل مقارنة تاريخية.
والسطر الرابع يوصف انتقالًا تدريجيًا: الفروع كحسابات تبقى للماضي والبُعد يعمل للمستقبل. وتُقفَل الحسابات القديمة بعد سنة كاملة من العمل بالبُعد — فتكون المقارنة السنوية قد اكتملت بالطريقتين.
- اجرد الحسابات بحركتها في آخر سنتين — والقائمة وحدها تكشف نصف المشكلة.
- صنّفها ثلاثًا: تبقى · تُوقَف · تُدمَج.
- نفّذ التغيير مع بداية سنة مالية لا في منتصفها.
- وثّق ما تغيّر في ملفّ يُرجَع إليه عند قراءة أرقام قديمة.
حين تتعدّد الكيانات: شجرة واحدة أم عدّة؟
| الوضع | الأنسب | لماذا |
|---|---|---|
| فروع لكيان واحد | شجرة واحدة + بُعد الفرع | دفتر واحد أصلًا |
| كيانات بنشاط متشابه | شجرة موحّدة لكل كيان | التوحيد والمقارنة أسهل |
| كيانات بأنشطة مختلفة | شجرة أساس مشتركة + إضافات | الأقسام العليا موحّدة والتفصيل خاصّ |
| كيان يخضع لمتطلبات خاصة | شجرة مستقلّة | الاشتراطات تُملي البنية |
والسطر الثالث هو الحلّ العملي لأكثر المجموعات: أقسام عليا موحّدة وتفصيل خاصّ بكل نشاط. فيصير التوحيد ممكنًا على المستويات العليا، ويحتفظ كل كيان بما يحتاجه.
وخيارات التعدّد في النظام مفصّلة في تعدد الشركات والفروع في نظام ERP.
ومتى لا تُعيد تصميم شجرتك؟
هذا القسم يخالف مصلحتنا — إعادة تصميم الشجرة بند في كل مشروع تهيئة. لكنها لا تلزم دائمًا:
شجرة تعمل وتُقرأ
إن كانت قوائمك تُقرأ وتُتخذ عليها قرارات، فلا تعيد التصميم لأن شكلها لا يعجب أحدًا. المعيار ما تجيبه لا شكلها.
المشكلة في الأبعاد لا الشجرة
من لا يعرف ربحية فرعه غالبًا لا ينقصه حساب — ينقصه بُعد مركز تكلفة. أضِف البُعد ولا تلمس الشجرة.
وسط السنة المالية
إعادة التصميم وسط السنة تكسر المقارنة وتُنتج سنة نصفها ببنية ونصفها بأخرى. أجّلها لبدايتها.
والبطاقة الثانية هي التشخيص الذي نصل إليه كثيرًا: الشكوى «شجرتنا لا تعطينا ما نريد» علاجها بُعد لا حساب. وإعادة بناء الشجرة لحلّ مشكلة أبعاد تكلفة كبيرة بلا نتيجة.
ونقولها صراحة: لا توجد شجرة مثالية تُشترى. النموذج الجاهز نقطة بداية تُحذَف منها وتُضاف إليها — ومن يسلّمك شجرة بلا أن يسألك عن قراراتك سلّمك ملفًا لا تصميمًا.
ما القرارات التي تُتخذ في نشاطك؟ أرسل لنا شجرتك الحالية وقائمة أسئلتك الإدارية — نقول لك ما ينقصك وما يُدمَج وما يجب أن يكون بُعدًا.
اطلب مراجعة شجرةقائمة فحص لتصميم الشجرة
- الشجرة مبنية على قرارات نشاطك لا منسوخة.
- تكلفة الإيراد مفصولة عن المصروف الإداري.
- حسابات نشاطك الخاصة موجودة كلّها.
- ما لا يحتاجه نشاطك محذوف لا مُبقًى فارغًا.
- الفرع والمشروع ومركز التكلفة أبعاد لا حسابات.
- ثلاثة إلى أربعة مستويات لا أكثر.
- لكل حساب سؤال يجيبه.
- الترقيم يترك فراغًا للإضافة.
- طول الرقم ثابت لكل الحسابات.
- لا رمز فرع أو سنة داخل رقم الحساب.
- إنشاء الحسابات مركزي بمبرّر مكتوب.
- قائمة دخل ومركز مالي تجريبيان طُبِعا قبل أول حركة.
تسع من اثنتي عشرة تعني شجرة تخدم قوائمك. والبند الأخير هو الاختبار الوحيد الذي يكشف النقص قبل وقوعه — قائمة فارغة تُظهر البنية قبل أن تُخفيها الأرقام.