ثلاث فئات: يُفصَل ويُوزَّع ويبقى مشتركًا
الفصل الزائد يضاعف العمل بلا عائد. والفصل الناقص يخفي النشاط الخاسر. والتوزيع الصحيح ثلاث فئات:
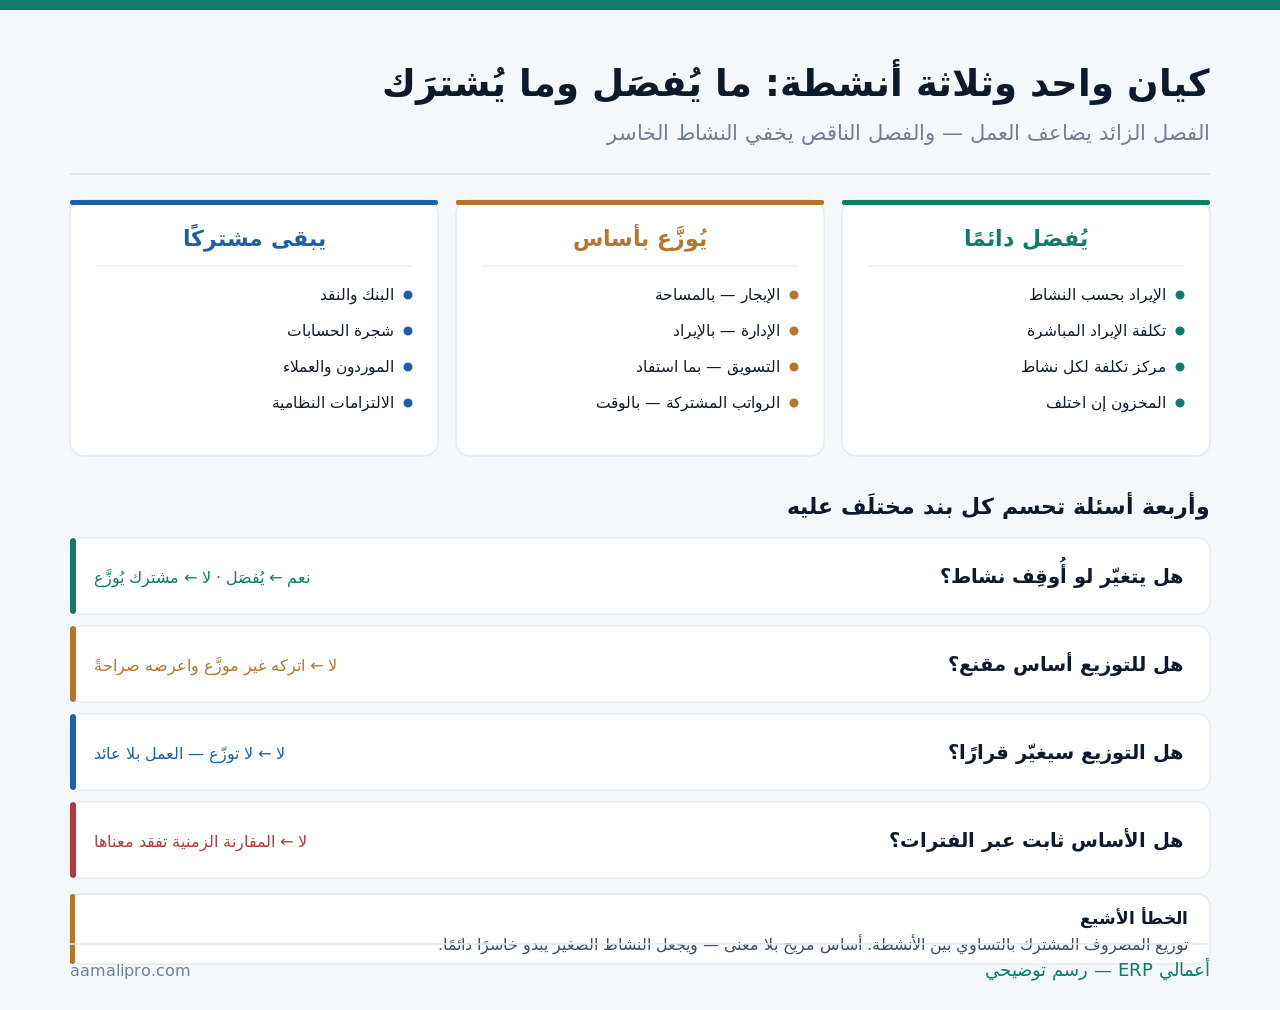
وابدأ بالأولى وحدها إن كنت تبدأ الآن: فصل الإيراد وتكلفته المباشرة يعطيك الهامش المجمل لكل نشاط — وهو وحده يجيب عن أهمّ سؤال قبل أي توزيع للمصروفات المشتركة.
كيف تُبنى الشجرة؟ بُعد لا فرع
الخطأ البنيوي الشائع أن تُكرَّر شجرة الحسابات لكل نشاط. والصحيح شجرة واحدة وبُعد يفصل:
| الطريقة | الشكل | الحكم |
|---|---|---|
| تكرار الشجرة لكل نشاط | مصروف إيجار — تجزئة · مصروف إيجار — خدمات | شجرة تتضخّم ويصعب صيانتها |
| شجرة واحدة + مركز تكلفة | مصروف إيجار + مركز النشاط | الأنظف والأمرن |
| شجرة واحدة بلا فصل | مصروف إيجار فقط | لا تعرف شيئًا |
والفرق العملي كبير: إضافة نشاط رابع في الطريقة الثانية تعني مركزًا جديدًا لا عشرات الحسابات. وفي الأولى تعني إعادة بناء جزء من الشجرة — ومقارنة سنوية مكسورة.
واستثنِ الإيراد وتكلفته: هذان يُفصَلان بحسابات مستقلة لا بمركز فقط. لأنهما يظهران في قائمة الدخل مباشرة، والقراءة أوضح حين يكون لكل نشاط سطر إيراد باسمه.
وتفصيل بناء الشجرة في شجرة الحسابات: كيف تُبنى.
أسس التوزيع: لكل مصروف أساسه
الأساس ليس واحدًا لكل البنود. وكل مصروف يُوزَّع بما يفسّر استهلاكه:
| المصروف | الأساس | لماذا |
|---|---|---|
| الإيجار والمرافق | المساحة المشغولة | الاستهلاك يتبع المكان |
| الإدارة العامة | نسبة الإيراد | أقرب تقريب للجهد |
| التسويق | ما استفاد فعلًا | حملة لنشاط لا تُوزَّع |
| رواتب مشتركة | الوقت المسجَّل أو نسبة معلنة | الجهد قابل للقياس |
| أنظمة وتقنية | عدد المستخدمين | الكلفة تتبع الاستخدام |
| التأمين | قيمة الأصول المؤمَّنة | القسط يتبع القيمة |
والخطأ الأشيع هو التوزيع بالتساوي: ثلاثة أنشطة فثلث لكل واحد. وهو أساس مريح بلا معنى — يجعل النشاط الصغير يبدو خاسرًا دائمًا لأنه يحمل ثلث مصروف لا يستهلك منه إلا عُشره.
والسطر الثالث يستحق التزامًا: حملة تسويقية لنشاط واحد لا تُوزَّع. تُحمَّل عليه كاملةً — وإلّا فُقدت القدرة على قياس عائد أي حملة.
أربعة أسئلة تحسم كل بند مختلَف عليه
- هل يتغيّر لو أُوقِف النشاط؟ نعم ← يُفصَل · لا ← مشترك.
- هل للتوزيع أساس مقنع؟ لا ← اتركه غير موزَّع واعرضه صراحةً.
- هل التوزيع سيغيّر قرارًا؟ لا ← لا توزّع — العمل بلا عائد.
- هل الأساس ثابت عبر الفترات؟ لا ← المقارنة الزمنية تفقد معناها.
والسؤال الرابع يحمي المقارنة: تغيير أساس التوزيع بين سنتين يجعل مقارنتهما بلا معنى. وإن غيّرته لسبب وجيه، أعد احتساب السنة السابقة بالأساس الجديد قبل أن تقارن.
أي نشاط يحمل الآخر؟ نبني معك فصلًا يعطيك هامش كل نشاط — بأساس توزيع معلن لا بتقدير.
اطلب عرضًا توضيحيًاكيف تُقرأ ربحية النشاط؟ ثلاثة مستويات
رقم واحد لربحية النشاط يُخفي أكثر مما يُظهر. وثلاثة مستويات تُقرأ معًا:
| المستوى | المعادلة | يجيب عن |
|---|---|---|
| الهامش المجمل | الإيراد − تكلفته المباشرة | هل النشاط سليم في جوهره؟ |
| الهامش بعد المباشر | − مصروفاته الخاصة به | هل يغطّي نفسه؟ |
| الصافي بعد التوزيع | − حصته من المشترك | هل يساهم في العام؟ |
والمستوى الثاني هو الأهمّ في قرار الإغلاق: نشاط يغطّي مصروفاته المباشرة ويساهم في المشترك يستحق البقاء — حتى لو ظهر خاسرًا بعد التوزيع. لأن إغلاقه لن يُلغي المصروف المشترك، بل ينقله إلى الأنشطة الباقية.
وهذا يصحّح قرارًا يُتخذ كثيرًا بالخطأ: إغلاق نشاط بناءً على صافيه بعد التوزيع. والنتيجة أن ربح المنشأة ينخفض بعد الإغلاق لا يرتفع.
الموارد المشتركة: مخزون وموظفون وأصول
حين يشترك نشاطان في مورد فعلي لا في مصروف فقط، تظهر أسئلة أدقّ:
| المورد | الإشكال | المعالجة |
|---|---|---|
| صنف يُباع ويُستهلك في الخدمة | أهو مخزون بيع أم مادة تشغيل؟ | مخزنان أو بُعد على الحركة |
| موظف يخدم نشاطين | كيف تُوزَّع كلفته؟ | وقت مسجَّل أو نسبة معلنة ثابتة |
| معدّة تُستعمَل في نشاطين | إهلاكها على أيهما؟ | ساعات التشغيل أو نسبة استخدام |
| عميل يشتري من نشاطين | ذمّة واحدة أم اثنتان؟ | ذمّة واحدة وتحليل بالنشاط |
والسطر الأخير يخالف حدسًا شائعًا: العميل واحد مهما تعدّدت الأنشطة. وفتح بطاقتين له يُفسد أعمار الذمم ويسمح بتجاوز حدّه الائتماني مرتين. والتحليل بالنشاط يُبنى على الحركة لا على البطاقة.
والسطر الأول أشيع إشكال في المنشآت الخدمية التي تبيع قطعًا: القطعة نفسها تُباع أحيانًا وتُركَّب أحيانًا. والمعالجة أن تخرج من المخزن نفسه ببُعد يفرّق الوجهة — لا بمخزنين يحتاجان تحويلًا يوميًا.
رأس المال العامل: كل نشاط يستهلك نقدك بطريقة
ربحية النشاط لا تخبرك بشيء عن استهلاكه للنقد. ونشاطان بالهامش نفسه قد يختلفان اختلافًا كبيرًا في ما يحبسانه من سيولة:
| النشاط | أين يُحبَس النقد | ما يُقاس |
|---|---|---|
| تجزئة نقدية | المخزون وحده | دوران المخزون |
| بيع جملة آجل | المخزون + الذمم | الدوران + أعمار الذمم |
| خدمات | الذمم + العمل غير المفوتَر | أيام التحصيل |
| مشاريع طويلة | العمل تحت التنفيذ | نسبة الإنجاز مقابل المقبوض |
| تأجير | الأصل نفسه مقدمًا | مدة استرداد الأصل |
والسطر الأخير يفسّر مفارقة تتكرر: نشاط تأجير مربح يخنق سيولتك. لأنه يدفع ثمن الأصل كاملًا مقدمًا ويسترده على سنوات. وقائمة الدخل تقول إنه ناجح، والبنك يقول غير ذلك.
والسطر الرابع خطر مشابه: عمل نُفّذ ولم يُفوتَر بعد نقد خرج ولم يعد. وفي المنشآت متعددة الأنشطة يُموَّل هذا غالبًا من نقد نشاط آخر — بلا أن يعرف أحد.
وتفصيل قراءة ذلك في تقرير التدفق النقدي وأهميته للإدارة.
أربعة تقارير تكفي
قائمة دخل بأعمدة
عمود لكل نشاط وعمود للمشترك وعمود للإجمالي. أوضح عرض وأكثره استعمالًا.
الهامش المجمل بالنشاط
قبل أي توزيع. يجيب عن سلامة النموذج نفسه بمعزل عن الجدل في أسس التوزيع.
المصروف المشترك وأساسه
ما وُزّع وبأي أساس وكم حصة كل نشاط. الشفافية هنا تمنع الجدل لاحقًا.
والرابع ربعي: اتجاه كل نشاط على أربعة أرباع. لأن نشاطًا ينمو هامشه وآخر يتآكل معلومة استراتيجية لا يُظهرها أي رقم في فترة واحدة.
والبطاقة الأولى فيها تفصيل يُغفَل: عمود مستقلّ للمشترك غير الموزَّع. لأن إخفاءه داخل الأنشطة يوهم بأن كل ريال منسوب — وهو ليس كذلك.
المسألة النظامية: كيان واحد أم كيانات؟
لسنا جهة استشارة نظامية. وهذا تمييز محاسبي — أمّا الشكل القانوني فيُسأل عنه مختصّ:
| الوجه | أنشطة في كيان واحد | كيانات مستقلة |
|---|---|---|
| الدفاتر | دفتر واحد بمراكز | دفتر لكل كيان |
| القوائم | قائمة واحدة بأعمدة | قوائم منفصلة + توحيد |
| التعامل بينها | حركة داخلية بلا ربح | بيع بين أطراف ذات علاقة |
| التعقيد | أبسط بكثير | يحتاج استبعادات |
وأسئلة تُطرَح على مختصّ قبل أي بناء محاسبي: هل نشاطاتك تستوجب تراخيص منفصلة؟ وهل لها معالجة ضريبية مختلفة؟ وهل يقتضي أحدها كيانًا مستقلًّا نظامًا؟
والقاعدة عندنا: البنية المحاسبية تعكس الشكل القانوني لا تصنعه. واحصل على الجواب أولًا — ثم اطلب من النظام أن يعكسه. وخيارات التعدّد في تعدد الشركات والفروع في نظام ERP.
ومتى يكون الفصل كلفة بلا عائد؟
هذا القسم يخالف مصلحتنا — تعدّد الأنشطة والمراكز بند تسعير. لكن الفصل ليس دائمًا مربحًا:
نشاط أقلّ من ٥٪ من إيرادك
بيع عرضي هامشي. فصله يضيف عبء إدخال يوميًا مقابل رقم لن يغيّر قرارًا. اتركه ضمن الأقرب إليه.
أنشطة لا تُفصَل عمليًا
خدمة لا تُباع إلا مع المنتج. هي خطّ واحد لا نشاطان — وفصلها يخلق توزيعًا مصطنعًا بلا معنى.
لا قرار مرتبط بالنتيجة
إن كنت لن تغلق ولن تسعّر ولن تستثمر بناءً على الرقم، فالفصل معلومة تُقرأ وتُنسى.
والبطاقة الثانية تصف حالة نراها كثيرًا: التركيب مع البيع. من يبيع مكيّفًا ويركّبه لا يملك نشاطين — يملك عرضًا واحدًا. وفصل «إيراد التركيب» يُنتج جدلًا في توزيع تكلفة الفنّي بلا قرار في نهايته.
ونقولها صراحة: ابدأ بفصل الإيراد وتكلفته فقط. وأجّل توزيع المصروفات المشتركة حتى يظهر سؤال يحتاجه. وأكثر المنشآت لا تحتاج أكثر من ذلك أبدًا.
كم نشاطًا وما أحجامها؟ صِف لنا أنشطتك ونسبة كلٍّ من إيرادك — نقترح أبسط فصل يجيب عن أسئلتك.
اطلب تصميم بنيةقائمة فحص لتعدّد الأنشطة
- لكل نشاط حساب إيراد مستقلّ.
- تكلفة الإيراد المباشرة مفصولة بالنشاط.
- مركز تكلفة لكل نشاط لا شجرة مكرّرة.
- اختبار «هل يتغيّر لو أُوقِف؟» مطبَّق على كل بند.
- لكل مصروف مشترك أساس توزيع مكتوب.
- لا توزيع بالتساوي بلا مبرّر.
- حملة تسويقية لنشاط تُحمَّل عليه كاملة.
- المشترك غير الموزَّع يُعرَض في عمود مستقلّ.
- أساس التوزيع ثابت عبر الفترات.
- العميل بطاقة واحدة مهما تعدّدت الأنشطة.
- قرار الإغلاق يُتخذ على الهامش بعد المباشر لا بعد التوزيع.
- الشكل القانوني سُئل عنه مختصّ قبل بناء البنية.
تسع من اثنتي عشرة تعني بنية تجيب. والبند الحادي عشر يمنع قرارًا مكلفًا — إغلاق نشاط يغطّي مباشره ينقل المصروف المشترك إلى الباقي فينخفض ربحك لا يرتفع.