من إيراد العميل إلى ربحه: أربعة اقتطاعات
الإيراد نقطة البداية فقط. وبينه وبين ربح العميل أربعة اقتطاعات — اثنان معروفان واثنان يُغفلان:
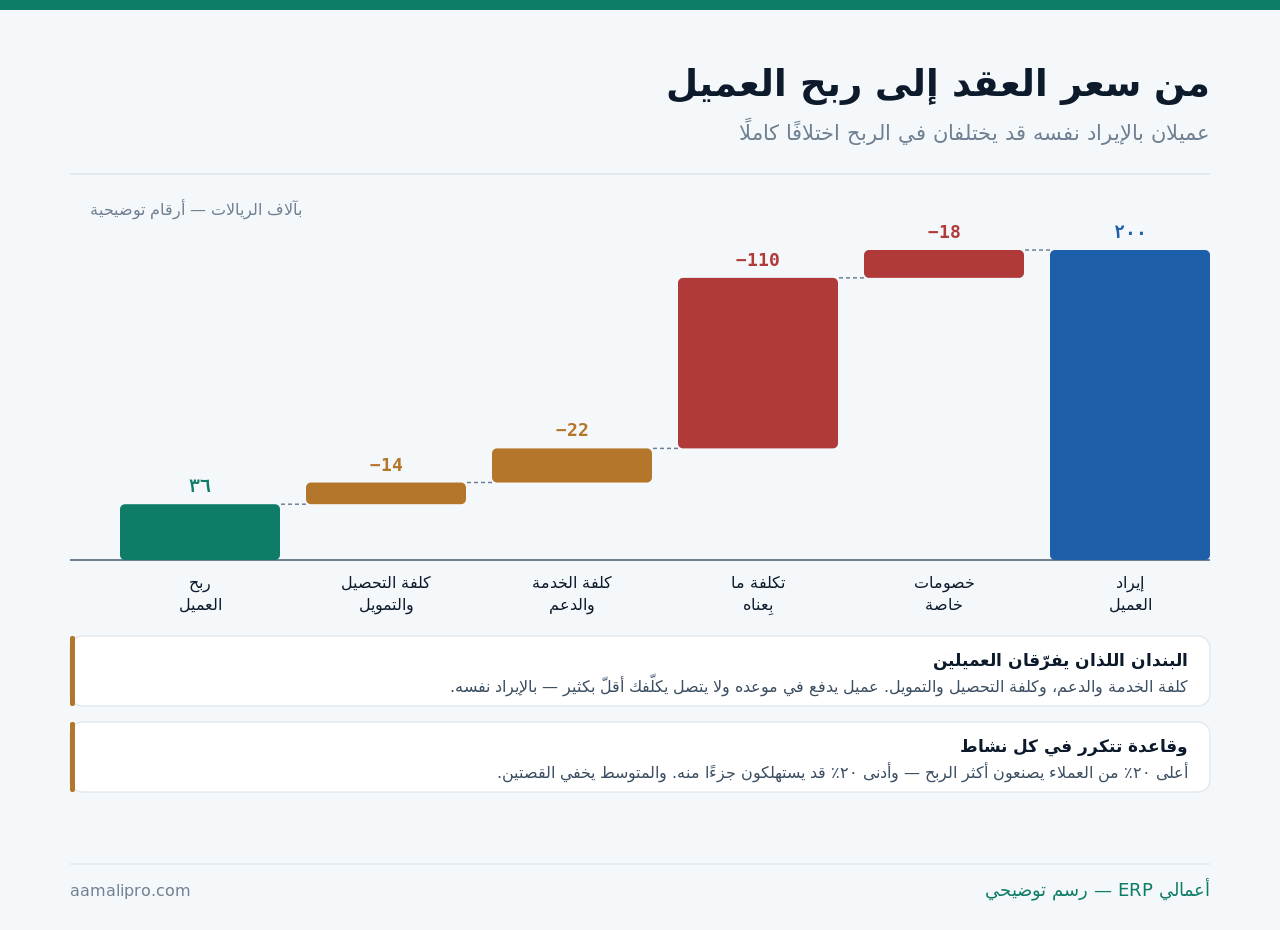
| الاقتطاع | يُحتسب عادةً؟ | كيف يُقاس |
|---|---|---|
| خصومات وشروط خاصة | أحيانًا | من سجل الخصومات بالعميل |
| تكلفة ما بِعناه | نعم | من تكلفة الأصناف المباعة له |
| كلفة الخدمة والدعم | نادرًا | ساعات وبلاغات منسوبة للعميل |
| كلفة التحصيل والتمويل | نادرًا جدًّا | أيام التأخير × كلفة التمويل |
كلفة خدمة العميل: ما الذي يُنسَب إليه؟
هذا هو البند الذي يقلب الترتيب. والقاعدة: انسب ما يتغيّر بتغيّر هذا العميل تحديدًا — لا ما تدفعه سواء وُجد أو لم يوجد:
| البند | يُنسَب؟ | كيف |
|---|---|---|
| ساعات دعم وبلاغات | نعم | من نظام التذاكر بالوقت |
| زيارات ومتابعة ميدانية | نعم | عدد الزيارات × كلفتها |
| شحن وتوصيل خاص | نعم | من مستندات الشحن |
| مرتجعات وإعادة عمل | نعم | قيمة المرتجعات وساعات التصحيح |
| عمولة البيع | نعم | نسبة من قيمة مبيعاته |
| إيجار المكاتب والإدارة | لا | ثابت لا يتغيّر بعميل |
| التسويق العام | لا | لا يخصّ عميلًا بعينه |
والسطر الأول أثقلها في الخدمات والتقنية: عميل يفتح عشرين بلاغًا شهريًا يستهلك موردًا حقيقيًا. وقياسه لا يحتاج أكثر من تسجيل الوقت على التذاكر — وهو ما تفعله أنظمة الدعم أصلًا.
ولا توزّع الثوابت لقرار «هل نبقي هذا العميل؟» — تمامًا كما في مراكز التكلفة. تفصيل المبدأ في مراكز التكلفة وأداء الإدارات.
توزيع الربح على العملاء: ما ستجده
حين تُحسب الربحية بالعميل لأول مرة، يظهر نمط يتكرر في أكثر الأنشطة:
| الشريحة | حصتها من الإيراد | حصتها من الربح |
|---|---|---|
| أعلى ٢٠٪ | ~٥٠٪ | ~٨٠٪ أو أكثر |
| الوسط ٦٠٪ | ~٤٠٪ | ~٣٠٪ |
| أدنى ٢٠٪ | ~١٠٪ | سالبة أحيانًا |
الصف الأخير هو المفاجأة: شريحة من العملاء قد تستهلك جزءًا من ربح الآخرين. وهي غالبًا عملاء صغار بخصومات كبيرة أو احتياجات دعم عالية أو سداد بطيء — أو الثلاثة معًا.
ولا تأخذ النسب أعلاه كحقيقة: احسبها في منشأتك أنت. النمط شائع لكن حدّته تختلف كثيرًا — وفي بعض الأنشطة يكون التوزيع أكثر تسطّحًا بكثير.
من ربحية العميل إلى ربحية الشريحة والقناة
التحليل بالعميل يعطي قرارات فردية. لكن القيمة الاستراتيجية تظهر حين تُجمَّع النتائج في شرائح — لأن ما يصلح لعميل قد لا يُعمَّم، وما يصلح لشريحة يُعمَّم فورًا.
| محور التجميع | يجيب عن | القرار الذي يغيّره |
|---|---|---|
| قناة البيع | أي قناة تربح بعد كلفتها؟ | أين تستثمر جهدك التسويقي |
| حجم العميل | هل الصغار خاسرون فعلًا؟ | حدّ أدنى للطلب أو رسوم خدمة |
| القطاع أو النشاط | أي قطاع أرخص خدمةً؟ | من تستهدف في التوسّع |
| المنطقة الجغرافية | كم يكلّف البعد؟ | سياسة الشحن والتغطية |
| عمر العلاقة | متى يصير العميل مربحًا؟ | مدة العقد الدنيا المقبولة |
والمحور الأخير هو الأكثر إفادةً في الأنشطة التعاقدية: متى يتحوّل العميل من خاسر إلى مربح؟ إن كانت الإجابة «بعد أربعة عشر شهرًا»، فعقد بمدة سنة يخسر بنيويًا — ولا علاقة للأمر بجودة العميل.
والمحور الأول يكشف ما لا يظهر في أي تقرير مبيعات: قناة تبدو ناجحة بحجمها قد تكون خاسرة بعد عمولتها وشحنها ومرتجعاتها. والشرط أن يحمل كل حركة بُعد قناتها — وهو ما لا يُنسَب بأثر رجعي.
وجدت عميلًا خاسرًا — خمسة خيارات قبل الإنهاء
إنهاء العلاقة آخر الخيارات لا أوّلها. وقبله خمسة إجراءات غالبًا ما يعالج أحدها الوضع:
- راجع الأرقام أولًا — تكاليف نُسبت خطأً لعميل غير عميلها أشيع مما تظن.
- عدّل السعر أو الخصم عند التجديد بمبرّر واضح — لا فجأة ولا بلا شرح.
- غيّر نموذج الخدمة — قناة دعم مختلفة أو حدّ للزيارات المجانية.
- عالج سبب الكلفة — كثير من البلاغات سببه تدريب ناقص يُحلّ مرة.
- راجع شروط السداد — كلفة التمويل تختفي بتقصير المهلة أو خصم تعجيل.
الخيار الرابع هو الأعلى عائدًا وأقلّه استخدامًا: عميل كثير البلاغات قد يكون ضحية إعداد ناقص لا عميلًا صعبًا. وجلسة تدريب واحدة قد تحوّله من خاسر إلى مربح — وتكسب علاقة بدل أن تخسرها.
وإن استُنفدت الخمسة وبقي خاسرًا، فالإنهاء قرار مشروع — لكن احسب ما ستخسره معه: هل يجلب عملاء آخرين؟ هل يشغل طاقة كانت ستبقى عاطلة؟
من عملاؤك الرابحون فعلًا؟ أرسل لنا بيانات مبيعاتك وخصوماتك وبلاغات دعمك — نحسب ربحية العميل ونُريك التوزيع الحقيقي.
اطلب تحليل ربحيةعقود الخدمة: الربحية عبر عمر العقد
في العقود الممتدة، ربحية شهر واحد مضلّلة. لأن الكلفة تتركّز في البداية والإيراد يتوزّع:
| المرحلة | الكلفة | الإيراد | الربح الظاهر |
|---|---|---|---|
| التهيئة والإطلاق | مرتفعة | ثابت | سالب غالبًا |
| الأشهر الأولى | دعم مكثّف | ثابت | منخفض |
| الاستقرار | منخفضة | ثابت | مرتفع |
| التجديد | تفاوض فقط | ثابت أو أعلى | الأعلى |
ولذلك احسب ربحية العقد على عمره كاملًا لا على شهر. عقد يبدو خاسرًا في شهره الثالث قد يكون من أفضل عقودك في سنته الثانية — وإنهاؤه مبكرًا يخسر الاستثمار الذي أُنفق في تهيئته.
والنتيجة العملية: كلفة اكتساب العميل تُسترد بعد مدة معروفة. احسبها — لأنها تحدّد الحدّ الأدنى لمدة العقد الذي تقبله. وتفصيل العقود في إدارة إيرادات العقود المتكررة.
من تحليل الربحية إلى تسعير أذكى
القيمة الحقيقية للتحليل ليست في ترتيب العملاء — بل في تغيير كيف تسعّر وتبيع:
سعّر الخدمة لا المنتج فقط
إن كان الدعم بندًا مكلفًا، فاجعله مستوى مسعَّرًا: أساسي ومميّز. فيدفع من يستهلك أكثر.
اربط الخصم بالسلوك
خصم مقابل سداد أسرع أو طلبات مجمّعة — لا خصمًا مطلقًا على الحجم وحده.
حدّ أدنى للطلب
إن كانت الطلبات الصغيرة خاسرة بعد الشحن والمناولة، فحدّ أدنى للقيمة أنفع من رفض العميل.
والبطاقة الثانية تصحّح خطأً شائعًا: الخصم على الحجم وحده يكافئ من يشتري كثيرًا حتى لو كلّفك كثيرًا. وربطه بالسلوك — سداد أسرع، طلبات أقلّ تكرارًا وأكبر حجمًا، دعم أقلّ — يوجّه العميل نحو ما يخفّض كلفتك.
وربط العمولة بالمساهمة لا بالمبيعات في متابعة هامش الربح لكل منتج.
ما الذي يجب أن يكون متاحًا في النظام؟
| المتطلّب | لماذا |
|---|---|
| العميل بُعد على كل حركة إيراد وتكلفة | أساس التحليل كلّه |
| تكلفة الصنف محمّلة لحظة البيع | وإلا فالهامش تقديري |
| الخصومات مسجّلة بالعميل لا مدموجة | الاقتطاع الأول لا يُرى بدونها |
| ساعات الدعم مسجّلة على العميل | الاقتطاع الثالث |
| أعمار الذمم بالعميل | أساس كلفة التمويل |
| المرتجعات مربوطة بالعميل | تصحيح الإيراد الحقيقي |
وأصعبها انضباطًا الرابع: تسجيل ساعات الدعم على العميل. والحلّ تبسيط لا تشديد — تسجيل بضغطة عند إغلاق البلاغ، لا نموذج يُملأ أسبوعيًا بأثر رجعي.
وما لا يمكن تعويضه لاحقًا: بُعد العميل على حركات التكلفة. لأنه لا يُنسَب بأثر رجعي — كما في مراكز التكلفة تمامًا.
حذر: الرقم لا يحكي القصة كاملة
تحليل ربحية العميل أداة قوية — وخطرة إن قُرئت حرفيًا. وهذه أربعة اعتبارات تسبق أي قرار:
- العميل المرجعي — قد يكون هامشه ضعيفًا واسمه يفتح لك أبوابًا.
- العميل الجديد — كلفة اكتسابه في سنته الأولى تجعله يبدو خاسرًا وهو ليس كذلك.
- العميل الموسمي — احسبه على سنة كاملة لا على شهر ركوده.
- العميل الذي يملأ الطاقة — إن كانت طاقتك ستبقى عاطلة، فمساهمة صغيرة أفضل من صفر.
ترتيب العملاء بالربحية أداة للحوار لا قائمة إعدام. وأكثر ما تكسبه منه ليس إنهاء علاقات — بل معرفة أي سلوك تكافئه في التسعير القادم.
من مراجعات ربحية العملاءوالاعتبار الرابع اقتصادي بحت: ما دامت المساهمة موجبة والطاقة متاحة، فالعميل يضيف. ورفضه لا يوفّر الثوابت — بل يترك الطاقة عاطلة والثوابت مدفوعة.
ومتى لا يستحق التحليل بالعميل؟
هذا القسم يخالف مصلحتنا — التحليل التفصيلي يعني تهيئة وأبعادًا ووحدات. لكنه ليس مناسبًا للجميع:
بيع تجزئة لأفراد
آلاف العملاء بمعاملات صغيرة متشابهة. التحليل بالشريحة أو القناة أنفع بكثير من التحليل بالعميل.
خدمة موحّدة تمامًا
إن كان كل العملاء يستهلكون الخدمة نفسها بالقدر نفسه، فكلفة الخدمة ثابتة والترتيب بالإيراد يكفي.
لا انضباط في تسجيل الدعم
تحليل بلا ساعات دعم مسجّلة يُنتج أرقامًا ناقصة تُقرأ كأنها كاملة — وقرارات مبنية عليها.
والبطاقة الثالثة تستحق صراحة تامة: تحليل ربحية عميل بلا كلفة خدمة ليس تحليل ربحية — بل ترتيب بالهامش الإجمالي. وهو متاح أصلًا بلا مشروع. إن لم تكن ستسجّل ساعات الدعم، فوفّر الجهد.
أتحتاج تحليلًا بالعميل أم بالشريحة؟ صِف لنا عدد عملائك وهل تختلف كلفة خدمتهم — نقول لك أي مستوى تحليل يستحق الجهد فعلًا.
اطلب رأيًاقائمة فحص لتحليل ربحية العميل
- العميل بُعد إلزامي على حركات الإيراد والتكلفة.
- تكلفة الصنف محمّلة لحظة البيع لا تقديرًا.
- الخصومات مسجّلة بالعميل ومنفصلة عن الإيراد.
- ساعات الدعم والزيارات منسوبة للعميل.
- أعمار الذمم بالعميل متاحة لحساب كلفة التمويل.
- المرتجعات مربوطة بالعميل وبفواتيرها.
- الثوابت غير موزَّعة في قرار الإبقاء.
- العقود تُحسب على عمرها لا على شهر.
- كلفة اكتساب العميل ومدة استردادها معروفتان.
- الاعتبارات الأربعة تُراجَع قبل أي قرار إنهاء.
- نتائج التحليل تُترجَم إلى تسعير لا إلى إقصاء.
ثمان من إحدى عشرة تعني تحليلًا يُبنى عليه قرار. والبند الرابع هو الفاصل — بلا كلفة خدمة مسجّلة، أنت ترتّب بالهامش لا بالربحية.