ابنِ ثلاث طبقات لا نسخة من الهيكل
الخطأ الأول في التصميم أن تُنسَخ الخريطة التنظيمية كما هي. والبناء الصحيح يصنّف المراكز بعلاقتها بالإيراد لا بموقعها في الهيكل:
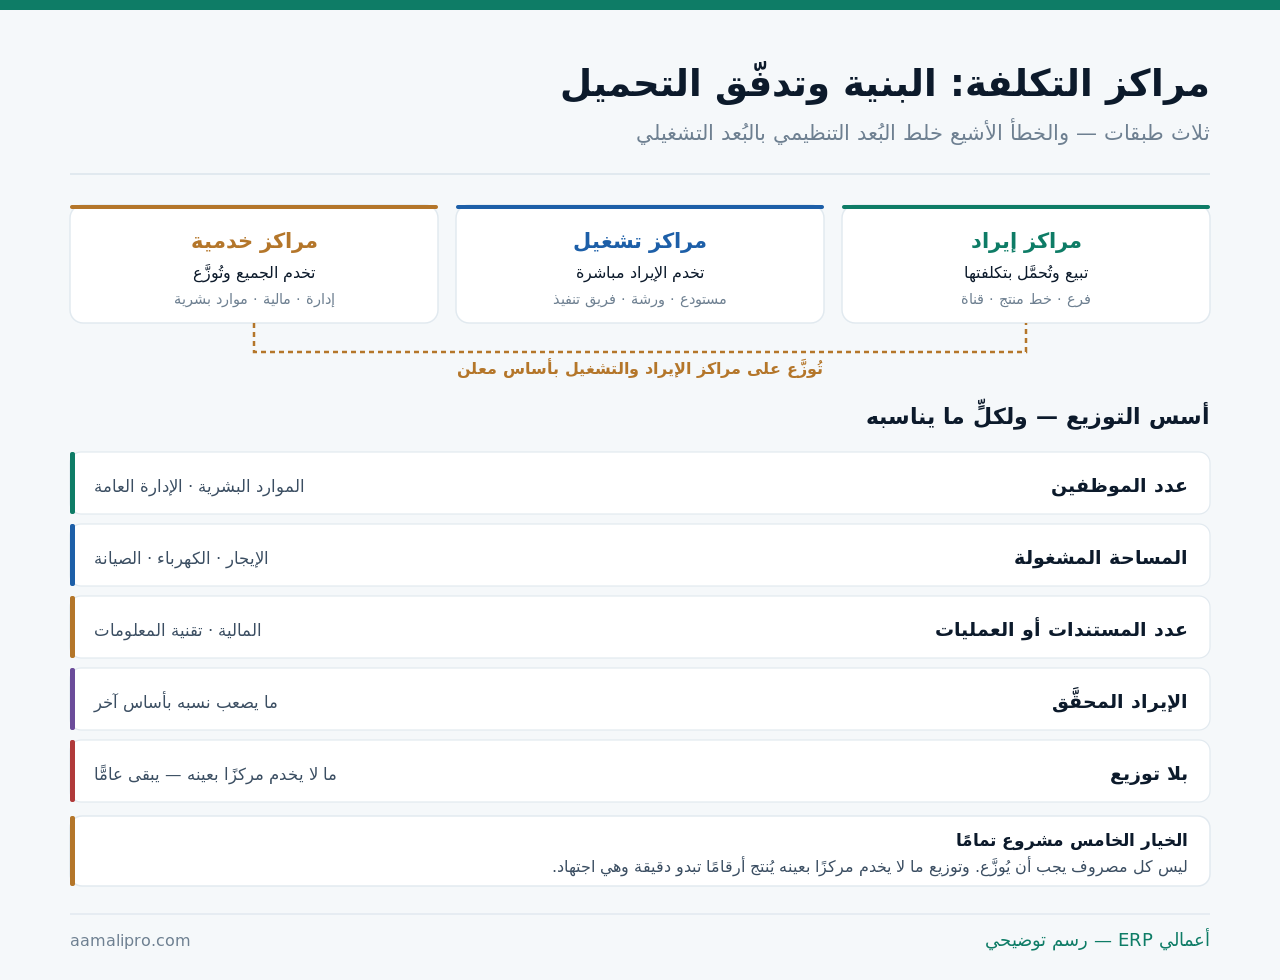
| الطبقة | تعريفها | أمثلة | تُوزَّع؟ |
|---|---|---|---|
| مراكز إيراد | تبيع وتُحمَّل بتكلفة ما تبيعه | فرع · خط منتج · قناة | لا — تستقبل |
| مراكز تشغيل | تخدم الإيراد مباشرة | مستودع · ورشة · فريق تنفيذ | أحيانًا |
| مراكز خدمية | تخدم الجميع | إدارة · مالية · موارد بشرية | نعم |
كم مركزًا تحتاج فعلًا؟
الإفراط في التفصيل أشيع من التقصير فيه. والمعيار واحد: أنشئ مركزًا فقط إن كان له مسؤول يُحاسَب عليه وقرار يُتخذ بناءً على رقمه.
| الحالة | عدد معقول | ملاحظة |
|---|---|---|
| منشأة بنشاط واحد وموقع واحد | ٢–٤ | إيراد وإدارة يكفيان غالبًا |
| فروع متعددة | مركز لكل فرع + الإدارة | لا تفصّل داخل الفرع مبكرًا |
| أقسام إيراد متمايزة | مركز لكل قسم | إن كان لكلٍّ مسؤول وسعر |
| مشاريع | بُعد مستقل لا مركز | المشروع يعبر المراكز |
| تفصيل داخل الأقسام | أجّله | يُضاف حين يظهر قرار يحتاجه |
السطر الرابع تمييز مهم: المشروع ليس مركز تكلفة — بل بُعد آخر. لأن المشروع الواحد تشارك فيه عدة مراكز، والمركز الواحد يعمل على عدة مشاريع. اجعلهما بُعدين مستقلّين على القيد لا واحدًا.
وربحية المشاريع تحديدًا في حل مشكلة معرفة الربح الحقيقي لكل مشروع.
أسس التوزيع: اختر ما يعكس الاستهلاك
توزيع المراكز الخدمية هو أكثر ما يثير الجدل. والقاعدة: الأساس يجب أن يعكس من يستهلك الخدمة فعلًا — لا ما هو أسهل حسابًا.
| ما يُوزَّع | الأساس المناسب | أساس شائع وخاطئ |
|---|---|---|
| الموارد البشرية والإدارة العامة | عدد الموظفين | الإيراد |
| الإيجار والكهرباء والصيانة | المساحة المشغولة | بالتساوي |
| المالية وتقنية المعلومات | عدد المستندات أو المستخدمين | الإيراد |
| التسويق العام | الإيراد أو حسب الحملة | بالتساوي |
| ما لا يخدم مركزًا بعينه | لا يُوزَّع | يُوزَّع اجتهادًا |
التوزيع بالإيراد أشيع الأخطاء لأنه أسهل: يعاقب المركز الأكثر إيرادًا بتحميله نصيبًا أكبر من خدمة قد يستهلك منها أقلّ. فيبدو المركز الناجح أقلّ ربحية مما هو.
والسطر الأخير خيار مشروع يُغفَل: ليس كل مصروف يجب أن يُوزَّع. راتب المالك أو مصروف قانوني عام يبقى في مركز «عام» — وتوزيعه يُنتج أرقامًا تبدو دقيقة وهي اجتهاد.
قائمة دخل لكل إدارة: ماذا تُظهر؟
الهدف من مراكز التكلفة ليس التقسيم — بل إنتاج قائمة دخل لكل إدارة تُقرأ وتُتخذ عليها قرارات:
| السطر | يظهر لمركز الإيراد؟ | يظهر للمركز الخدمي؟ |
|---|---|---|
| الإيراد المباشر | نعم | لا |
| تكلفة الإيراد | نعم | لا |
| مصروفات مباشرة للمركز | نعم | نعم |
| الهامش المباشر | نعم — رقم المساءلة | لا ينطبق |
| حصة من المراكز الخدمية | نعم | يُوزَّع منه |
| الهامش بعد التحميل | للمعلومة | لا ينطبق |
والسطر الرابع هو محور المساءلة: الهامش المباشر هو ما يُحاسَب عليه مدير المركز — لأنه ما يملك التأثير فيه. أما الهامش بعد التحميل فيُعرَض للمعلومة لا للمحاسبة.
واعرض الاثنين معًا في التقرير نفسه. عمود إضافي يُنهي جدلًا يتكرر كل شهر حول عدالة التحميل.
أرقام إداراتك تُجادَل كل شهر؟ نراجع معك بنية المراكز وأسس التوزيع — وغالبًا يكون السبب أساس توزيع واحدًا غير عادل.
اطلب مراجعة بنيةالمساءلة العادلة: لا تحاسب على ما لا يُملَك
أسرع طريقة لإفشال نظام مراكز التكلفة هي محاسبة مدير على بند لا يقرّره. والنتيجة مقاومة مبرّرة وأرقام تُجادَل بدل أن تُستخدَم:
- ميّز المصروف القابل للتحكّم عمّا يُفرَض على المركز من الإدارة.
- حاسب على الهامش المباشر لا على الرقم بعد التحميل.
- أشرك المديرين في وضع الأساس — من شارك في القاعدة لا يجادل في نتيجتها.
- ثبّت الأساس سنويًا — تغييره في منتصف السنة يُلغي المقارنة.
- قارن المركز بنفسه عبر الزمن قبل مقارنته بغيره.
البند الخامس يُغفَل ويُنتج ظلمًا: مقارنة مركزين بظروف مختلفة. فرع في موقع أغلى بمساحة أكبر سيُحمَّل أكثر — ومقارنته بفرع صغير بالمبلغ المطلق بلا معنى.
وقارن بالنسب: المصروف إلى الإيراد، والمصروف لكل موظف، والمصروف لكل عملية. تفصيلها في ضبط مصروفات الفروع.
من مركز تكلفة إلى مركز ربح: متى يصحّ التحوّل؟
بعض المنشآت تتحمّس فتحوّل كل مركز إلى «مركز ربح» بإيراد داخلي مفترض — تبيع المالية خدماتها للفروع، والمستودع يفوتر التخزين. والفكرة سليمة نظريًا وخطرة تطبيقيًا.
| المعيار | يبقى مركز تكلفة | يصحّ أن يصير مركز ربح |
|---|---|---|
| مصدر الإيراد | لا إيراد خارجي | يبيع لعملاء خارجيين فعلًا |
| سلطة التسعير | لا يملكها | يسعّر ويتفاوض |
| حرية الاختيار | الأقسام مُلزَمة بخدمته | يستطيع القسم الشراء من الخارج |
| التحكّم في التكلفة | محدود | يملك قرار الموارد |
| ما يُقاس | كفاءة الإنفاق | الربح المحقّق |
السطر الثالث هو الفاصل: مركز ربح بلا حرية اختيار للعميل الداخلي ليس مركز ربح — بل احتكار داخلي. فالسعر الداخلي يصير رقمًا إداريًا يُتفاوَض عليه في الاجتماعات لا في السوق، وينشغل الجميع بالجدل حوله بدل العمل.
والنتيجة المعتادة لتطبيقه مبكرًا: ساعات نقاش شهرية حول أسعار التحويل الداخلي بلا أي تحسّن في الربح الفعلي للمنشأة — لأن المبلغ يتنقّل بين جيوبها ولا يدخلها ريال جديد.
والقاعدة العملية: ابدأ بمراكز تكلفة، ولا تحوّل إلى مركز ربح إلا ما يبيع للخارج فعلًا. وما عداه يُقاس بكفاءة إنفاقه ومستوى خدمته — لا بربح مصطنع.
التقاط المركز على كل حركة
لا قيمة لبنية مراكز ممتازة إن لم يحمل كل قيد مركزه. وهذا شرط تقني وإجرائي معًا:
| نقطة الالتقاط | كيف يُضمَن |
|---|---|
| فاتورة المبيعات | المركز يُشتقّ من الفرع أو خط المنتج آليًا |
| فاتورة المشتريات | حقل إلزامي على السطر لا على الفاتورة |
| سند الصرف | إلزامي في حسابات المصروف |
| الرواتب | يُشتقّ من ملف الموظف وقسمه |
| الإهلاك | يُشتقّ من موقع الأصل ومركزه |
| القيود اليدوية | حقل إلزامي — أكثر ما يُترك فارغًا |
السطر الثاني تفصيل مهم: المركز على السطر لا على رأس الفاتورة. لأن فاتورة مشتريات واحدة قد تحوي أصنافًا لمراكز مختلفة — ووضع المركز على الفاتورة كلها يجبر على تقسيمها أو تشويه النسبة.
والسطر الأخير هو الثغرة المتكررة: القيود اليدوية تُترك بلا مركز فتظهر في «غير موزّع» — وحجمه مؤشر على انضباط الإدخال. راقبه شهريًا.
خمسة أخطاء تصميم لا تُصحَّح بأثر رجعي
| الخطأ | لماذا لا يُصحَّح لاحقًا |
|---|---|
| عدم إنشاء المراكز من البداية | لا يمكن نسبة حركة قديمة لمركز لم يوجد |
| حساب مستقل لكل فرع بدل مركز | الشجرة تضخّمت — والدمج مشروع سنة مالية |
| خلط المشروع بالمركز | يستحيل فصلهما لاحقًا في البيانات القديمة |
| تغيير أساس التوزيع كل فترة | المقارنات التاريخية تفقد معناها |
| إعادة ترقيم المراكز | كل التقارير التاريخية تنكسر |
الخطأ الأول هو الأشدّ لأنه بسيط التفادي: أنشئ المراكز قبل أول قيد ولو بمركزين لن تستخدمهما فورًا. كلفة الإنشاء صفر، وكلفة الغياب أنك لن تعرف أبدًا كيف كانت السنة الماضية.
والخطأ الثاني هو ما يفسد شجرة الحسابات — تفصيله في شجرة الحسابات: كيف تُبنى.
أربعة تقارير تكفي
| التقرير | يجيب عن |
|---|---|
| قائمة دخل لكل مركز إيراد | أي مركز يصنع الربح؟ |
| مصروف المركز مقارنًا بموازنته | من ينضبط ومن يتجاوز؟ |
| المصروف كنسبة من إيراد المركز | المقارنة العادلة بين المراكز |
| المصروف غير الموزّع | كم بقي عامًّا وهل نسبته معقولة؟ |
والتقرير الرابع مؤشر جودة لا تقرير أداء: ارتفاع نسبة غير الموزّع يعني إمّا قيودًا بلا مركز أو أساس توزيع ناقصًا. وحين يتجاوز نسبة معقولة، تفقد كل التقارير الثلاثة الأخرى دقتها.
وابنِ التقارير في النظام لا في تصدير خارجي — لوحات المعلومات والتقارير.
ومتى يكفيك مركزان اثنان؟
هذا القسم يخالف مصلحتنا — بنية مراكز مفصّلة تعني تهيئة أطول وقيمة أعلى. لكن التفصيل بلا قرار عمل ضائع:
نشاط واحد وموقع واحد
مركز إيراد ومركز إدارة يكفيان. والتفصيل الأعمق يُنتج تقارير لا تُغيّر قرارًا واحدًا.
لا مسؤول لكل مركز
مركز بلا مسؤول يُحاسَب عليه رقم بلا مساءلة. أنشئ مراكز بعدد من يُحاسَبون لا بعدد الأقسام.
لا سلطة على المصروف
إن كانت كل قرارات الصرف مركزية، فتقسيمها على مراكز يُنتج تقريرًا لا يُغيّر سلوكًا.
والبطاقة الثالثة تسبق كل ما سبق: مراكز التكلفة أداة لامركزية. وفرضها على منشأة تُدار مركزيًا بالكامل يُنتج عبء إدخال بلا عائد إداري — لأن لا أحد يستطيع التصرّف بناءً على الرقم.
ونقولها بصراحة: ابدأ بمركزين واثنين فقط، وأضف حين يظهر قرار يحتاج التفصيل. الإضافة سهلة والتقليص مؤلم.
كم مركزًا تحتاج فعلًا؟ صِف لنا هيكلك ومن يملك قرار الصرف — نقترح بنية بأقلّ عدد ممكن يجيب عن أسئلتك.
اطلب تصميم بنيةقائمة فحص لمراكز التكلفة
- المراكز مصنَّفة بثلاث طبقات لا منسوخة من الهيكل.
- لكل مركز مسؤول يُحاسَب وقرار يُتخذ برقمه.
- المشروع بُعد مستقل لا مركز تكلفة.
- أساس توزيع كل بند يعكس الاستهلاك لا الأسهل.
- ما لا يخدم مركزًا بعينه يبقى غير موزّع.
- الأساس معلن ومثبَّت سنويًا لا يتغيّر في منتصف السنة.
- المساءلة على الهامش المباشر لا بعد التحميل.
- المركز على سطر الفاتورة لا على رأسها.
- الرواتب والإهلاك يُشتقّ مركزهما آليًا.
- حقل المركز إلزامي في القيود اليدوية.
- نسبة المصروف غير الموزّع تُراقَب شهريًا.
- المقارنة بالنسب لا بالمبالغ المطلقة.
تسع من اثنتي عشرة تعني بنية تُنتج قرارات. والبند الثاني هو الفاصل بين أداة إدارية وعبء إدخال — مركز بلا مسؤول رقم لا يُغيّر شيئًا.