أين تختبئ ربحية المشروع؟
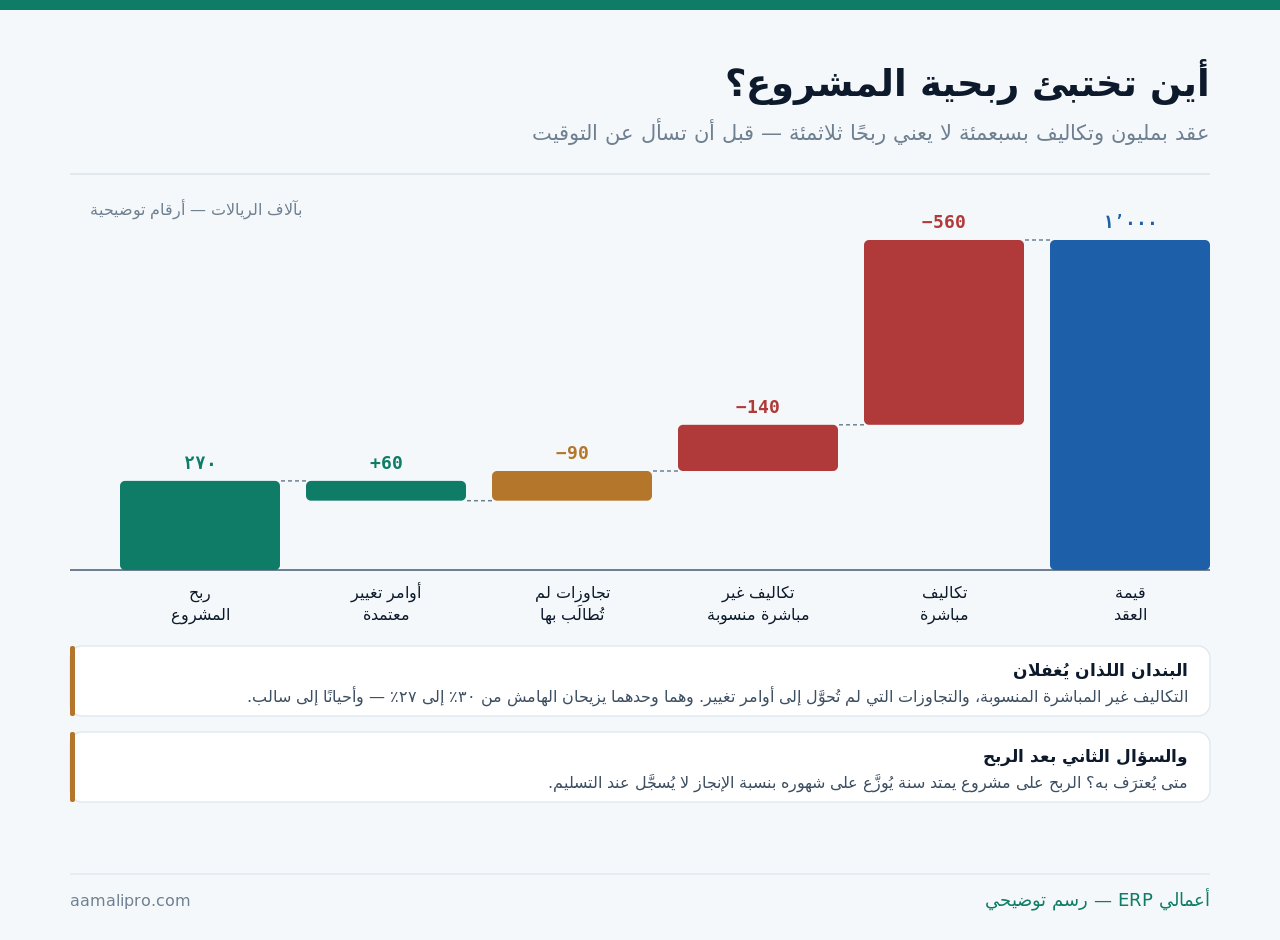
الحساب الظاهر بسيط: قيمة العقد ناقص تكاليفه. والمشكلة في تعريف «تكاليفه» — لأن ثلاثة بنود تُغفَل بانتظام:
| البند | يُنسَب للمشروع عادةً؟ | أثر إغفاله |
|---|---|---|
| مواد وأجور مباشرة | نعم | — |
| مقاولو الباطن | نعم | — |
| تكاليف غير مباشرة منسوبة | نادرًا | هامش أعلى من الحقيقة |
| ساعات فريق داخلي غير مسجّلة | نادرًا | العمل يبدو مجانيًا |
| تجاوزات لم تُحوَّل لأوامر تغيير | لا | تكلفة بلا إيراد مقابل |
| إعادة العمل والضمان | لا | تظهر بعد الإغلاق |
التكاليف غير المباشرة: تُنسَب أم لا؟
سؤال يثير جدلًا في كل منشأة مشاريع. والجواب يعتمد على غرض القياس — ولذلك تحتاج رقمين لا واحدًا:
| الغرض | الرقم المناسب | لماذا |
|---|---|---|
| قرار قبول مشروع إضافي | الهامش المباشر | الثوابت ستُدفَع سواء قبلته أو لا |
| تسعير مشاريع مستقبلية | بعد نسبة التحميل | السعر يجب أن يغطّي الكل |
| تقييم أداء مدير المشروع | الهامش المباشر | لا يُحاسَب على ما لا يملكه |
| معرفة ربحية المنشأة | بعد تحميل كامل | وإلا لم يتوازن مع القوائم |
والقاعدة التي تُنهي الجدل: احسب الاثنين واعرضهما معًا — هامش مباشر وهامش بعد التحميل. عمود إضافي في التقرير يُغني عن نقاش يتكرر كل شهر.
وإن حمّلت، فليكن الأساس معلنًا وثابتًا: نسبة من التكلفة المباشرة، أو ساعات، أو قيمة العقد. والتغيير في الأساس يجعل مقارنة المشاريع بين الفترات بلا معنى.
أوامر التغيير: أكبر تسرّب في مشاريع المقاولات
هذا البند وحده يفسّر أكثر خسائر المشاريع. العميل يطلب إضافة، والفريق ينفّذها لأنها «بسيطة»، ولا يُوثَّق شيء — فتُصرَف التكلفة ولا يُطالَب بالإيراد.
- عرّف ما هو خارج النطاق كتابةً في العقد نفسه — النطاق الغامض يجعل كل طلب قابلًا للجدل.
- لا تنفيذ قبل أمر تغيير معتمد ولو كان صغيرًا — والصغير المتكرر هو الذي يتراكم.
- سعّر الأمر بتكلفته الحقيقية لا بتقدير سريع لإرضاء العميل.
- سجّله على المشروع فور اعتماده ليظهر في الإيراد المتوقّع.
- راجع الأوامر المرفوضة — تكرارها يعني تسعيرًا مرتفعًا أو نطاقًا غير واضح من البداية.
وتفصيل دورة الاعتماد في دورات العمل والاعتمادات.
متى يُعترَف بربح المشروع؟
مشروع يمتد سنة لا يُسجَّل ربحه عند التسليم — وإلا ظهرت أحد عشر شهرًا بلا ربح وشهر بربح ضخم. والمعالجة الصحيحة توزيع بنسبة الإنجاز:
| طريقة القياس | كيف تعمل | خطرها |
|---|---|---|
| نسبة التكلفة المتكبّدة | التكلفة الفعلية ÷ التكلفة المقدّرة الكلية | تقدير التكلفة الكلية قد يتغيّر |
| نسبة الإنجاز الفني | تقدير مهندس أو مسؤول | تقديري يقبل التفاؤل |
| مخرجات مسلَّمة | وحدات أُنجزت من إجمالي متفق | يحتاج عقدًا مقسّمًا لمخرجات |
| عند التسليم فقط | كل الربح في شهر الإغلاق | يشوّه كل الشهور |
وأيًّا كانت الطريقة، أعد تقدير التكلفة الكلية دوريًا. لأن نسبة الإنجاز المبنية على تقدير قديم تعطي ربحًا وهميًا يُصحَّح دفعة واحدة في آخر المشروع — وهي أكثر مفاجآت المقاولات إيلامًا.
وانتبه لمفهومين متلازمين: الفوترة الزائدة والفوترة الناقصة. إن فوترت أكثر مما أنجزت فالفرق التزام عليك؛ وإن أنجزت أكثر مما فوترت فالفرق أصل لك. وكلاهما يجب أن يظهر في مركزك المالي.
مشاريعك تُقفَل بأرقام مفاجئة؟ نعرض عليك كيف تُحمَّل التكاليف على المشروع لحظيًا، وكيف تُقاس نسبة الإنجاز وتُراجَع التقديرات دوريًا.
اطلب عرضًا توضيحيًاالمتابعة أثناء التنفيذ لا بعده
معرفة أن مشروعًا خسر بعد إغلاقه معلومة تاريخية. والقيمة في اكتشاف الانحراف وهو قابل للتصحيح:
| المؤشر | المعادلة | متى ينذر |
|---|---|---|
| نسبة التكلفة إلى الموازنة | الفعلي ÷ المخطّط للمرحلة | تجاوز مبكر في مرحلة أولى |
| انحراف التكلفة عن الإنجاز | نسبة التكلفة − نسبة الإنجاز | موجب ومتزايد |
| الالتزامات المفتوحة | أوامر شراء لم تُفوتَر | تقترب من المتبقي |
| ساعات فوق المخطّط | الفعلي ÷ المقدّر لكل مرحلة | تجاوز في مرحلة مبكرة |
| أوامر تغيير معلّقة | قيمة ما نُفّذ ولم يُعتمَد | أي قيمة فيها خطر |
المؤشر الثاني هو أذكاها: أنفقتَ ٦٠٪ من الموازنة وأنجزت ٤٠٪ من العمل. هذا انحراف واضح في وقت يمكن فيه التصرّف — بخلاف اكتشافه عند التسليم.
والمؤشر الثالث يكشف ما لا يظهر في التكلفة الفعلية: أوامر شراء معتمدة لم تصل فواتيرها. المشروع قد يبدو ضمن الموازنة وهو متجاوز بالتزامات موقّعة — تفصيله في الموازنة التقديرية والفعلي.
ما الذي يجب أن يكون مهيّأً في النظام؟
لا يمكن قياس ربحية مشروع بأثر رجعي. وهذه العناصر تُهيَّأ قبل أول حركة:
- المشروع بُعد على كل مستند — فاتورة ومشترى وصرف وساعة عمل تحمل رقم مشروعها إلزاميًا.
- هيكل مراحل داخل المشروع إن كان طويلًا — لتقارن المرحلة بموازنتها لا المشروع كله.
- موازنة تكلفة لكل مشروع عند اعتماده لا بعد بدئه.
- ربط أوامر الشراء بالمشروع ليظهر الالتزام قبل الفاتورة.
- تسجيل ساعات العمل على المشروع — أصعب البنود انضباطًا وأهمّها.
- أساس تحميل معلن للتكاليف غير المباشرة.
البند الخامس هو الذي يفشل عادةً. تسجيل الساعات يحتاج انضباطًا يوميًا — والحل ليس نظامًا أدقّ بل تبسيطًا: أن يسجّل الموظف يومه في دقيقة من جواله، لا أن يملأ نموذجًا أسبوعيًا بأثر رجعي.
وربط المشتريات بالمشاريع في وحدة المشتريات، وإدارة المشاريع في وحدة المشاريع.
مقارنة المشاريع: لا تقارن بالهامش وحده
ترتيب المشاريع بالهامش يعطي صورة ناقصة. ثلاثة أبعاد أخرى تغيّر الترتيب:
الهامش × الحجم
مشروع بهامش ١٥٪ وقيمة مليونين يصنع ربحًا أكبر من مشروع بهامش ٤٠٪ وقيمة مئتي ألف.
الربح لكل شهر
مشروع يربح ١٠٠ في ٣ أشهر أفضل من مشروع يربح ١٥٠ في سنة — لأنه يحرّر الطاقة أسرع.
الربح لكل ريال مستثمر
مشروع يتطلّب تمويل مواد شهورًا قبل القبض يستهلك سيولة لا تظهر في هامشه.
والبعد الثاني هو الذي يُغفَل في نشاط المشاريع تحديدًا: طاقتك محدودة بفرق العمل لا برأس المال. ومشروع يشغل فريقك سنة بهامش جيد قد يمنعك من ثلاثة مشاريع أقصر مجموع ربحها أعلى.
اكتشفت مشروعًا خاسرًا وهو جارٍ — ماذا تفعل؟
- تحقّق من صحة الأرقام أولًا — تكاليف نُسبت خطأً لمشروع غير مشروعها أشيع مما تظن.
- افصل ما مضى عمّا بقي — ما أُنفق لن يُسترد؛ القرار يخصّ ما تبقّى فقط.
- راجع أوامر التغيير غير المطالَب بها — قد يكون جزء من الخسارة قابلًا للتحصيل.
- أعد تقدير التكلفة حتى الإكمال بصدق — التفاؤل هنا يضاعف الخسارة.
- وازن الإيقاف بكلفته الكاملة — غرامات وسمعة وعلاقة، لا بالفرق الحسابي وحده.
- وثّق الدرس في قالب التسعير — وإلا تكرّر في العرض القادم.
الخسارة التي تُكتشف في منتصف المشروع فرصة. والتي تُكتشف عند الإغلاق درس. والتي لا تُكتشف أبدًا عادة.
من مراجعات ربحية المشاريعأغلق الحلقة: من ربحية المشاريع المغلقة إلى عرضك القادم
القيمة الحقيقية لتقارير ربحية المشاريع ليست في معرفة ما مضى — بل في تسعير ما هو آتٍ. والمنشآت التي تكرّر خسائرها هي التي لا تُغذّي دروسها في قالب التسعير.
| ما تكشفه المشاريع المغلقة | كيف يُترجَم في العرض القادم |
|---|---|
| نوع مشاريع يتجاوز ساعاته دائمًا | ارفع تقدير الساعات لهذا النوع بنسبة معلنة |
| عميل يطلب تغييرات كثيرة | انصّ على تسعير أوامر التغيير في العقد |
| مرحلة تتأخّر باستمرار | أعد تقدير مدتها لا تقبل الجدول القديم |
| تكاليف غير مباشرة أعلى من نسبة التحميل | راجع نسبة التحميل سنويًا |
| مشاريع صغيرة هامشها سالب دائمًا | ضع حدًّا أدنى لقيمة المشروع المقبول |
| موقع أو نطاق جغرافي يستهلك تنقّلًا | سعّر التنقّل بندًا مستقلًا لا ضمنيًا |
السطر الخامس قرار يتردّد فيه كثيرون: رفض المشاريع الصغيرة. لكن حين تُظهر البيانات أن كل مشروع تحت حدّ معيّن يخسر بعد تحميل وقت الإدارة والتنقّل، فالحدّ الأدنى ليس تعاليًا — بل حماية للمشاريع الأخرى من دعمها.
- راجع كل مشروع مغلق في جلسة قصيرة — المقدَّر مقابل الفعلي بندًا بندًا.
- حدّث قالب التسعير فورًا لا في مراجعة سنوية تُنسى.
- احتفظ بسجل افتراضات — على أي أساس قُدِّرت الساعات والمواد.
- قارن دقة تقديرك عبر الزمن — تحسّنها مؤشر نضج أهمّ من الهامش نفسه.
والبند الأخير مؤشر يُغفَل: الفرق بين المقدَّر والفعلي. منشأة تقدّر بدقة ٩٠٪ تستطيع التسعير بثقة وهامش أقل؛ ومنشأة تقدّر بدقة ٦٠٪ تحتاج هامش أمان يجعل عروضها أغلى — فتخسر عطاءات لسبب لا علاقة له بكفاءتها التنفيذية.
ومتى لا يستحق المشروع تتبّعًا كاملًا؟
هذا القسم يخالف مصلحتنا — وحدة المشاريع بند في كل عرض. لكن التتبّع الكامل له كلفة انضباط يومي:
أعمال قصيرة متشابهة
خدمات تُنجَز في أيام بهامش معروف. تتبّعها مشروعًا مشروعًا عمل لا يُغيّر قرارًا — يكفي متوسط الفئة.
مشروع واحد يمثّل كل النشاط
إن كان لديك مشروع واحد كبير، فقائمة الدخل هي تقرير ربحيته. لا حاجة لبُعد إضافي.
لا انضباط في تسجيل الساعات
تتبّع تكلفة بلا ساعات مسجّلة يعطي أرقامًا ناقصة تُقرأ كأنها كاملة — وهذا أسوأ من عدم التتبّع.
والبطاقة الثالثة تستحق صراحة: تقرير ربحية مبني على تكاليف ناقصة أخطر من عدم وجود تقرير — لأنه يُنتج ثقة زائفة تُبنى عليها قرارات تسعير. إن لم يكن فريقك سيسجّل ساعاته، فابدأ بذلك قبل شراء أي وحدة.
أتحتاج تتبّع مشاريع أم تتبّع فئات؟ صِف لنا حجم مشاريعك ومدتها وهل تُسجَّل ساعات فريقك — نقول لك أي مستوى تتبّع يناسبك فعلًا.
اطلب رأيًاقائمة فحص لربحية المشاريع
- كل مستند يحمل رقم مشروعه إلزاميًا.
- موازنة تكلفة معتمدة لكل مشروع قبل بدئه.
- ساعات الفريق تُسجَّل على المشروع يوميًا.
- أوامر الشراء مربوطة بالمشروع لتظهر الالتزامات.
- أساس تحميل التكاليف غير المباشرة معلن وثابت.
- التقرير يعرض الهامش المباشر وبعد التحميل معًا.
- لا تنفيذ لطلب خارج النطاق قبل أمر تغيير معتمد.
- نسبة الإنجاز تُقاس بطريقة معلنة لا عند التسليم.
- تقدير التكلفة حتى الإكمال يُراجَع دوريًا.
- انحراف التكلفة عن الإنجاز يُتابَع أسبوعيًا.
- الفوترة الزائدة والناقصة تظهران في المركز المالي.
- دروس المشاريع المغلقة تُدرَج في قالب التسعير.
تسع من اثنتي عشرة تعني ربحية مشاريع يُعتمد عليها. والبند الثالث شرط لكل ما بعده — بلا ساعات مسجّلة، كل رقم ربحية تقديري مهما بدت التقارير دقيقة.