الموازنة ليست تنبؤًا — بل قرارًا مسبقًا
الفهم الشائع أن الموازنة توقّع لما سيحدث. والأدق أنها قرار بما تسمح بحدوثه. الفرق عملي: التوقّع يُقارَن به الواقع بعد وقوعه؛ أما القرار المسبق فيُحتكَم إليه قبل كل صرف.
وحين تُفهم بهذا المعنى تتغيّر طريقة استخدامها: لا تُبنى لتُقرأ آخر السنة، بل لتُستشار قبل توقيع أمر الشراء.
كيف تُبنى الموازنة: ثلاث طرق ومتى تصلح كل واحدة
| الطريقة | كيف تعمل | تصلح حين |
|---|---|---|
| التاريخية المعدَّلة | فعلي السنة الماضية + نسبة تعديل | النشاط مستقر والبنود معروفة |
| الصفرية | كل بند يُبرَّر من الصفر | تراكمت بنود لا أحد يعرف سببها |
| المدفوعة بالنشاط | تُشتق من حجم متوقّع × كلفة الوحدة | المصروف يتبع الحجم مباشرة |
وأكثرها استخدامًا الأولى — وأكثرها خطرًا أيضًا: «فعلي العام الماضي زائد ١٠٪» يورّث الأخطاء ويُثبّتها. بند تضخّم بلا سبب سيبقى متضخّمًا ويزداد كل سنة.
والحل العملي ليس التحوّل الكامل إلى الصفرية — بل تطبيقها بالتناوب: كل سنة تُبنى ثلاثة بنود من الصفر ويُبقى الباقي تاريخيًا. فتُراجَع الشجرة كلها خلال أربع سنوات بلا إرهاق سنوي.
التوزيع: لا تقسم السنوي على اثني عشر
القسمة المتساوية أشيع خطأ في هذه المرحلة، ونتيجتها انحرافات وهمية كل شهر تُنهك من يفسّرها:
| البند | نمط الإنفاق الحقيقي | التوزيع الصحيح |
|---|---|---|
| الإيجار | ثابت شهريًا | قسمة متساوية |
| التأمينات السنوية | دفعة واحدة | في شهرها أو استحقاق شهري |
| التسويق | مرتبط بالمواسم | حسب الخطة التسويقية |
| الصيانة | دورات ربعية أو نصف سنوية | في أشهرها المخطّطة |
| الكهرباء | يرتفع صيفًا | وزن موسمي من التاريخ |
| المكافآت | نهاية السنة أو الربع | في شهر الاستحقاق |
حين يُوزَّع البند على نمطه الحقيقي، يصير كل انحراف إشارة تستحق النظر. وحين يُقسَم بالتساوي، تُنتج الموازنة عشرات الانحرافات الشهرية التي يعرف الجميع أنها ليست مشكلة — فيتوقّفون عن قراءة التقرير كله.
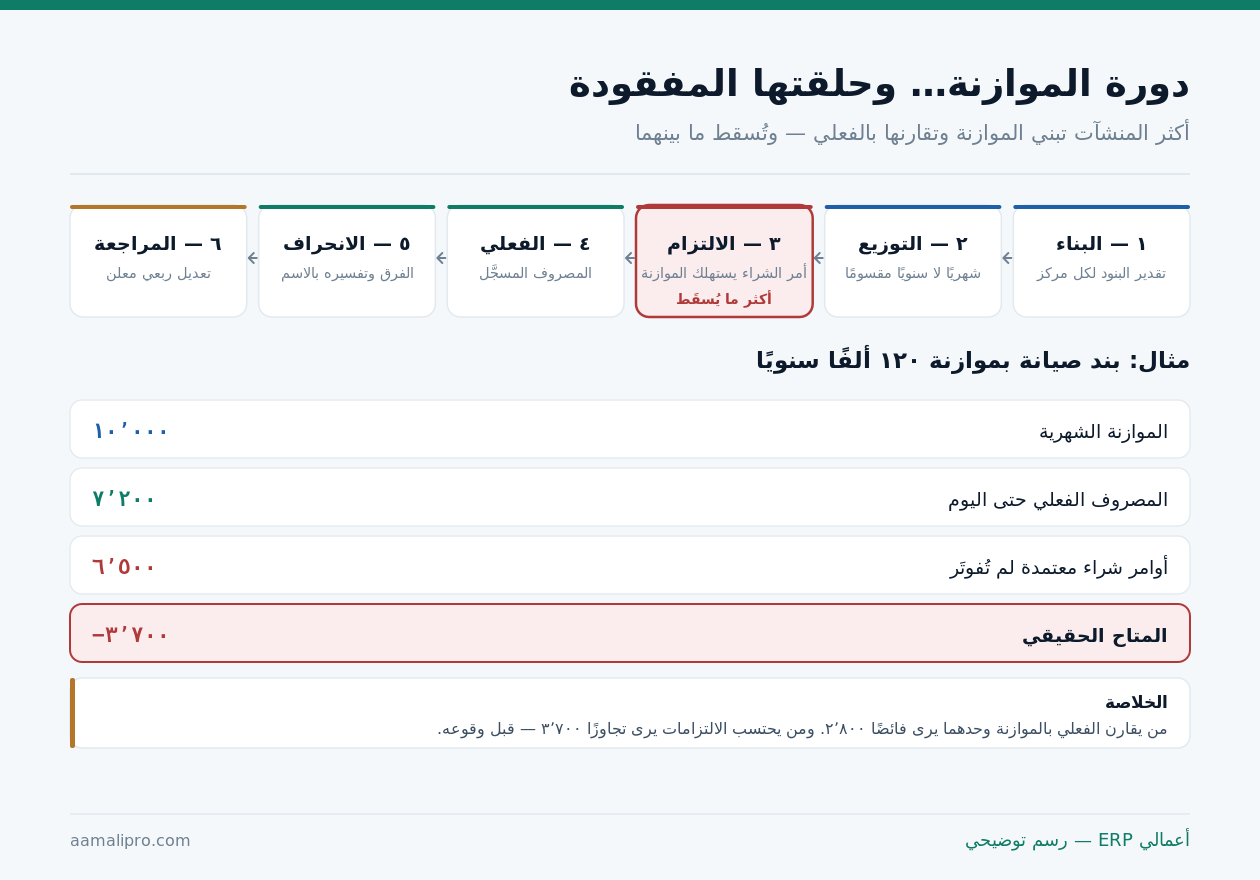
الحلقة المفقودة: الالتزامات لا الفعلي وحده
هذه أهم فقرة في الدليل. أكثر أنظمة الموازنة تقارن الفعلي بالمخطّط. والفعلي متأخر بطبيعته — يُسجَّل بعد وصول الفاتورة. أما القرار فيُتخذ قبلها بأسابيع.
| البند | المبلغ | يظهر في التقرير التقليدي؟ |
|---|---|---|
| الموازنة الشهرية | ١٠٬٠٠٠ | نعم |
| المصروف الفعلي المسجَّل | ٧٬٢٠٠ | نعم |
| أوامر شراء معتمدة لم تُفوتَر | ٦٬٥٠٠ | لا — وهنا المشكلة |
| طلبات شراء تحت الاعتماد | ١٬٢٠٠ | لا |
| المتاح الحقيقي | −٤٬٩٠٠ | يظهر بعد شهر |
القارئ التقليدي يرى فائضًا قدره ٢٬٨٠٠ فيوافق على صرف جديد. والحقيقة أن البند متجاوز أصلًا بأوامر شراء موقّعة لم تصل فواتيرها بعد.
تفصيل دورة الالتزام في وحدة المشتريات والموردين، وأثر الالتزامات غير المسجَّلة في إدارة الذمم الدائنة.
قراءة الانحراف: الإشارة لا تكفي
انحراف موجب ليس خبرًا سارًّا بالضرورة، وسالب ليس سيئًا بالضرورة. المعنى يأتي من السبب:
وفر حقيقي
أُنجز العمل بكلفة أقل: تفاوض أفضل أو كفاءة أعلى. هذا ما تريد تكراره — وثّق كيف حدث.
وفر مؤجَّل
لم يُنفَق لأن العمل لم يُنفَّذ بعد. سيظهر لاحقًا دفعة واحدة. هذا ليس وفرًا — بل انزلاق توقيت.
وفر ضارّ
أُلغيت صيانة وقائية أو تدريب لتحسين الرقم. الوفر اليوم كلفة أكبر بعد سنة.
والبطاقة الثالثة هي ما يجعل مقارنة الموازنة أداة خطرة إن أُسيء استخدامها: حين يُكافأ المدير على البقاء تحت الموازنة بلا سؤال عن كيف، فسيجد الطريق الأسرع — تأجيل ما يمكن تأجيله. والفاتورة تصل بعد سنتين.
| نوع الانحراف | السؤال الصحيح |
|---|---|
| تجاوز في بند متكرر | هل التقدير كان خاطئًا أم الإنفاق؟ |
| تجاوز في بند لمرة واحدة | هل كان معتمدًا؟ ومن اعتمده؟ |
| وفر في بند تشغيلي | هل أُنجز العمل فعلًا؟ |
| وفر في صيانة أو تدريب | ما الذي أُجّل وما كلفته لاحقًا؟ |
| انحراف يتكرر ٣ أشهر | أعد التقدير — الخلل في الموازنة لا الإنفاق |
عتبات المتابعة: لا تلاحق كل ريال
موازنة تُنبّه على كل انحراف تُنتج ضجيجًا يُتجاهَل. والعتبة المزدوجة — نسبة ومبلغ معًا — تحلّ المشكلة:
- حدّد عتبة مزدوجة: ينبّه النظام حين يتجاوز الانحراف نسبة معيّنة و مبلغًا معيّنًا — لا أحدهما.
- ميّز التنبيه عن المنع. التنبيه للمتابعة، والمنع لبنود محدّدة فقط يُقرَّر أنها لا تُتجاوز.
- اربط العتبة بحجم البند. ١٠٪ في بند بمليون ليست مثل ١٠٪ في بند بعشرة آلاف.
- راجع الاتجاه لا الشهر. ثلاثة أشهر متتالية من الانحراف الصغير أهم من شهر واحد كبير.
- أغلق التنبيه بقرار موثّق — تفسير، أو تعديل موازنة، أو إجراء تصحيحي بمسؤول.
البند الأخير هو ما يمنع تحوّل التقرير إلى طقس شهري: كل انحراف يُغلق بقرار مكتوب. وحين لا يُغلق شيء، يعرف الجميع أن التقرير للعرض لا للإدارة.
متى تُعدَّل الموازنة — ومتى لا تُعدَّل؟
الموازنة الجامدة تصير غير واقعية، والموازنة التي تُعدَّل كلما تُجوووزت تفقد معناها. والحد بينهما قاعدتان:
| الحالة | تُعدَّل؟ | السبب |
|---|---|---|
| تغيّر جوهري في النشاط | نعم | الأساس نفسه تغيّر |
| تغيّر سعري خارج السيطرة | نعم | التقدير بُني على سعر لم يعد قائمًا |
| مشروع جديد لم يكن مخطّطًا | نعم — بموازنة مستقلة | |
| تجاوز بسبب سوء تقدير أوّلي | مرة واحدة بتوثيق | |
| تجاوز بسبب ضعف الانضباط | لا | التعديل هنا يكافئ التجاوز |
| تجاوز متكرر بلا سبب واضح | لا — حقّق أولًا |
واجعل التعديل ربعيًا ومعلنًا لا مستمرًّا. نافذة تعديل معلومة أربع مرات في السنة تحفظ واقعية الموازنة وتمنع التعديل التفاعلي مع كل تجاوز.
موازنتك خارج النظام في ملف؟ نعرض عليك كيف تُبنى داخل النظام على مراكز التكلفة، وتُستهلَك بالالتزام لا بالفاتورة، وتُنبّه قبل التجاوز لا بعده.
اطلب عرضًا توضيحيًاما الذي يجب أن يفعله النظام؟
| الخاصية | ما تُتيحه |
|---|---|
| موازنة على مركز التكلفة والحساب معًا | مساءلة بالبند والجهة |
| توزيع شهري غير متساوٍ | انحرافات ذات معنى |
| استهلاك الموازنة بأمر الشراء | المنع قبل الالتزام لا بعده |
| عتبات تنبيه مزدوجة | ضجيج أقل ومتابعة أدق |
| منع الاعتماد عند التجاوز | ضابط فعلي لا تقرير |
| سجل تعديلات الموازنة | من عدّل ومتى ولماذا |
| تقرير مخطّط · ملتزم · فعلي · متاح | صورة واحدة كاملة |
اطلب في العرض التوضيحي اختبارًا واحدًا: «اعتمد أمر شراء يتجاوز موازنة بنده أمامي». إن مرّ بلا تنبيه ولا منع، فالنظام يخزّن الموازنة ولا يُنفّذها — وهذا هو الفرق كله.
وعرض النتائج في لوحات المعلومات والتقارير.
الموازنة في منشأة صغيرة: نسخة مختصرة
الموازنة الكاملة قد تكون ثقيلة على منشأة من عشرين موظفًا. والنسخة المختصرة تعطي أكثر الفائدة بجزء الجهد:
- ابدأ بخمسة بنود فقط — أكبر خمسة مصروفات عندك تمثّل عادة ٨٠٪ من الإنفاق.
- موازنة شهرية لا سنوية — أسهل تقديرًا وأسرع تصحيحًا.
- مركز تكلفة واحد لكل نشاط رئيسي، لا تفصيل إداري.
- راجعها شهريًا في نصف ساعة مع مالك القرار لا في تقرير مرسل.
- وسّعها حين تحتاج — بندًا كل ربع، لا الشجرة كاملة دفعة واحدة.
موازنة من خمسة بنود تُقرأ شهريًا أنفع من موازنة من ثمانين بندًا تُفتح مرة في السنة. الالتزام بالمتابعة أهم من دقة التقدير.
من مراجعات موازنات المنشآت الصغيرةومتى تكون الموازنة عبئًا لا أداة؟
هذا القسم يخالف مصلحتنا — وحدة الموازنات بند قابل للبيع. لكن في حالات محدّدة تكون كلفتها أعلى من عائدها:
نشاط شديد التقلّب
منشأة ناشئة أو نشاط مشروعي متغيّر. تقدير سنوي لن يصمد شهرين، وتعديله المستمر يستهلك وقتًا بلا قرار.
لا سلطة على البنود
إن كان مدير القسم لا يملك قرار الصرف أصلًا، فمساءلته عن انحراف بنده مسرح إداري لا رقابة.
تفصيل يفوق القرار
موازنة بثمانين بندًا في منشأة قراراتها تُتخذ على خمسة. التفصيل هنا عمل لا يُقرأ.
والمعيار الحاسم في البطاقة الثانية: لا تُوازِن ما لا تملك سلطة تغييره. الموازنة أداة مساءلة، ومساءلة من لا يملك القرار تُنتج مقاومة وتقارير تجميلية — لا انضباطًا.
أهي موازنة أم توقّع نقدي ما تحتاجه؟ صِف لنا نشاطك وكيف تُتخذ قرارات الصرف عندك — نقول لك أيّهما، وقد يكون الأبسط أنفع.
اطلب رأيًاقائمة فحص لنظام موازنة يعمل
- الموازنة مبنية على مراكز التكلفة والحسابات معًا.
- التوزيع الشهري يتبع نمط الإنفاق الحقيقي لا القسمة المتساوية.
- أمر الشراء المعتمد يستهلك الموازنة فورًا.
- تقرير واحد يعرض: مخطّط · ملتزم · فعلي · متاح.
- عتبة تنبيه مزدوجة بالنسبة والمبلغ.
- بنود محدّدة يمنع النظام تجاوزها لا ينبّه فقط.
- كل انحراف يُغلق بقرار موثّق لا بملاحظة.
- نافذة تعديل ربعية معلنة لا تعديل مستمر.
- سجل يوثّق من عدّل الموازنة ومتى ولماذا.
- مدير كل مركز يرى متاح بنده لحظيًا بلا طلب تقرير.
سبع من عشر تعني موازنة تُدار. والبند العاشر وحده هو الفرق بين موازنة حيّة وأخرى في أرشيف: حين يرى المدير متاحه قبل أن يقرّر، لا يحتاج أحد إلى ملاحقته بعد أن قرّر.