لماذا لا يُلاحَظ هذا النوع من المصروف؟
المصروف الكبير يُلاحَظ لأنه يستدعي قرارًا: توقيع، أو تحويل، أو نقاش. أما المصروف المتفرّق فيمرّ لأن كل واحد منه صغير بما يكفي ليبدو غير مستحق للسؤال — وكبير بالمجموع بما يكفي ليغيّر النتيجة.
وطبيعته الثانية أنه موزّع على أشخاص وأماكن. لا يوجد سطر واحد يقول «تسرّب»؛ توجد ثلاثمئة عملية صغيرة في خمسة فروع، كل واحدة لها مبرّر معقول في لحظتها.
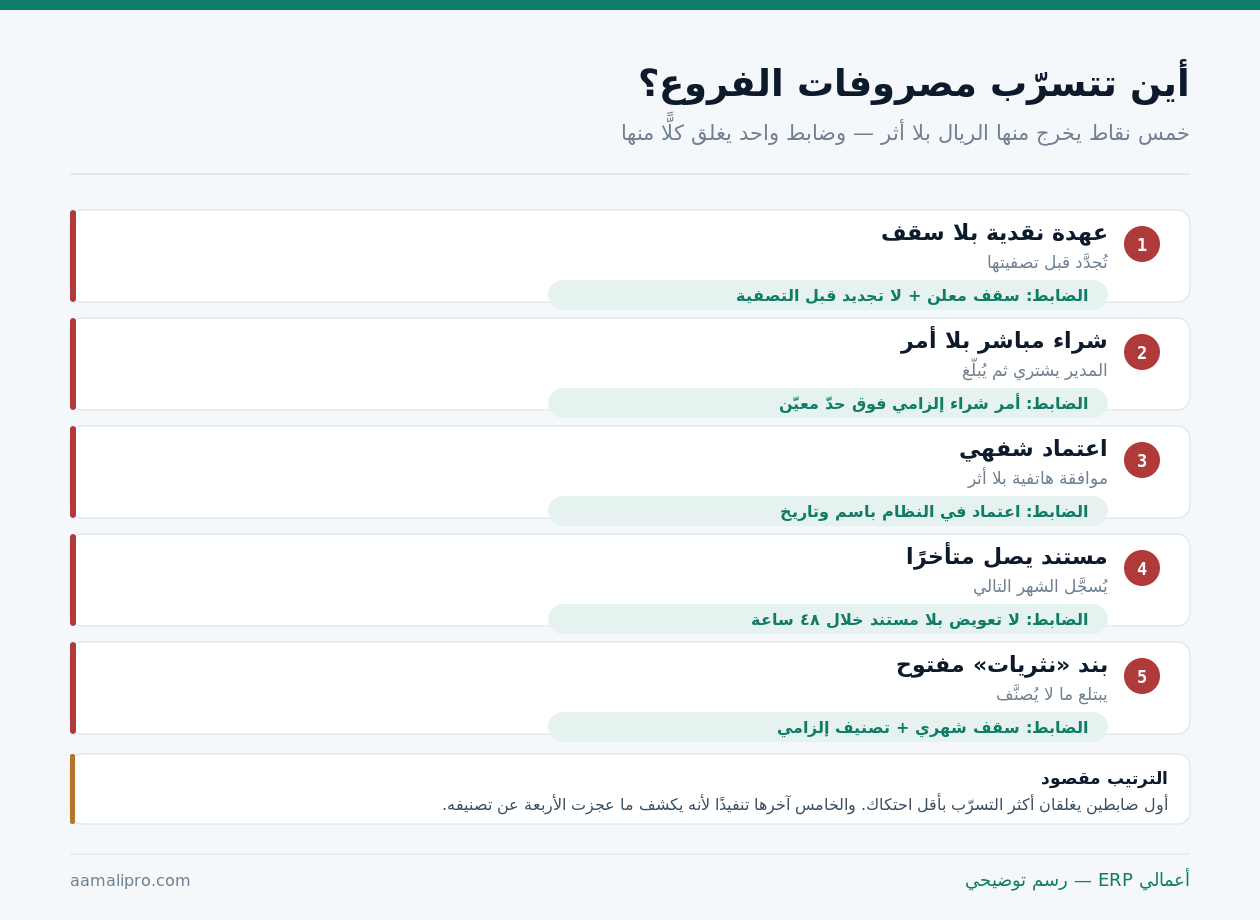
التسرّب الأول: عهدة نقدية بلا سقف ولا تصفية
النمط المألوف: مبلغ يُسلَّم لمدير الفرع، ويُنفَق، ويُطلب التجديد. وحين يُطلب التجديد يُصرف قبل مراجعة ما أُنفق — فتتحوّل العهدة إلى حساب جارٍ مفتوح.
| الممارسة | ما تُنتجه | الضابط |
|---|---|---|
| عهدة بلا سقف معلن | تكبر تدريجيًا بلا قرار | سقف مكتوب لكل فرع حسب حركته |
| تجديد قبل التصفية | لا أحد يراجع الإنفاق السابق | لا صرف جديد قبل تصفية ٨٠٪ |
| عهدة باسم الفرع لا الشخص | لا مسؤول عند الفرق | العهدة باسم موظف محدّد |
| خلط العهدة بإيراد الفرع | يستحيل الجرد النقدي | صندوق منفصل لكل غرض |
| لا جرد مفاجئ | الفرق يُكتشف متأخرًا | جرد نقدي غير معلن دوريًا |
الضابط الثاني وحده يغيّر السلوك أكثر من البقية مجتمعة. حين يعرف مدير الفرع أن تجديد عهدته مشروط بتصفية السابقة، يصير المستند أولوية له لا عبئًا. ولا يحتاج ذلك نظامًا — يحتاج قرارًا يُطبَّق مرة واحدة بلا استثناء.
التسرّب الثاني: شراء مباشر يُبلَّغ به بعد وقوعه
«احتجنا الصنف بسرعة فاشتريناه.» عبارة صحيحة أحيانًا، وغطاء لكل شيء أحيانًا أخرى. والفرق بينهما يُحسم بحدّ مبلغ معلن لا بالنيّة.
- ضع حدًّا للشراء المباشر بمبلغ واضح — تحته يُشترى ويُبلَّغ، وفوقه أمر شراء مسبق إلزامًا.
- اجعل الحدّ منطقيًا لا رمزيًا. حدّ منخفض جدًا يُعطّل الفروع فيُلتف عليه بتجزئة الفواتير.
- راقب التجزئة. ثلاث فواتير متتالية من مورّد واحد أقلّ من الحد بقليل نمط لا صدفة.
- وحّد الموردين المعتمدين للأصناف المتكررة — يمنع الشراء العشوائي بأسعار غير متفاوض عليها.
- اطلب مبرّرًا مكتوبًا لكل شراء مباشر فوق الحد، ولو سطرًا واحدًا في النظام.
البند الثالث يستحق تشديدًا: تجزئة الفاتورة أشيع التفاف على حدود الاعتماد. والنظام يكشفها بتقرير بسيط — مشتريات المورّد نفسه خلال أسبوع مجمّعة. من دونه لن يلاحظها أحد. تفصيل الدورة في وحدة المشتريات والموردين.
التسرّب الثالث: موافقة هاتفية بلا أثر
«المدير وافق.» متى؟ على أي مبلغ؟ على أي بند؟ لا أحد يعرف بعد شهرين، ولا حتى المدير نفسه. والمشكلة ليست في الثقة — بل في أن الذاكرة ليست سجلًا.
| الحالة | الأثر عند المراجعة |
|---|---|
| اعتماد في النظام باسم وتاريخ ومبلغ | قابل للتتبّع — ينتهي النقاش |
| اعتماد بالبريد أو رسالة | مقبول لكن متفرّق ويصعب جمعه |
| اعتماد شفهي مذكور في محضر | أفضل من لا شيء |
| اعتماد شفهي بلا أي أثر | يُنسب الخطأ لمن نفّذ لا لمن قرّر |
والنتيجة الأسوأ في السطر الأخير: حين لا يوجد أثر، تقع المسؤولية على الموظف المنفّذ — وهذا يعلّم الفريق درسًا واحدًا: لا تنفّذ شيئًا استثنائيًا. فتتباطأ العمليات لا لأن الإجراء صارم، بل لأنه غامض.
مسارات الاعتماد ووثائقها في دورات العمل والاعتمادات.
التسرّبان الرابع والخامس: المستند المتأخر وبند «النثريات»
هذان يعملان معًا: المستند الذي يصل متأخرًا يُسجَّل تحت أقرب بند مقبول — وغالبًا «نثريات». فيتضخّم البند الذي لا يعني شيئًا على حساب البنود التي تعني.
قاعدة الثمانٍ وأربعين ساعة
لا يُعوَّض مصروف بلا مستند مرفوع خلال ٤٨ ساعة من وقوعه. القاعدة قاسية عمدًا — لأن التساهل فيها يُلغيها.
سقف شهري للنثريات
مبلغ صغير معلن لكل فرع. تجاوزه يستدعي اعتمادًا خاصًا — فيصير التصنيف الصحيح أسهل من طلب الاستثناء.
تصوير المستند فورًا
صورة من الجوال ترفع على العملية في النظام لحظة الصرف. الورقة تُسلَّم لاحقًا — لكن الأثر وُجد فورًا.
البطاقة الثالثة هي التحوّل العملي الأكبر: حين يصير رفع صورة المستند جزءًا من الصرف لا خطوة لاحقة عليه، يختفي التأخير كله. والفروع لا تقاومه لأنه أسهل من حمل الأوراق شهرًا كاملًا.
بند «نثريات» عندك متضخّم؟ أرسل لنا ميزان المراجعة — نقول لك كم من هذا البند يمكن تصنيفه فعلًا، وأي الفروع مصدره.
اطلب مراجعة المصروفاتمراكز التكلفة: الأداة التي تجعل السؤال ممكنًا
كل ما سبق ضوابط تمنع التسرّب. لكن السؤال «كم أنفق الفرع الشمالي على الصيانة هذا الربع؟» يحتاج بنية لا ضابطًا.
| السؤال | يحتاج | الخطأ الشائع |
|---|---|---|
| كم أنفق كل فرع إجمالًا؟ | مركز تكلفة لكل فرع | حساب مستقل لكل فرع |
| على أي بند أنفق؟ | شجرة حسابات موحّدة | كل فرع بشجرته |
| هل الفرع مربح؟ | إيراد ومصروف على المركز نفسه | إيراد مركزي ومصروف موزّع |
| من أنفق داخل الفرع؟ | بُعد إضافي: القسم أو المشروع | الاكتفاء بمستوى الفرع |
| هل الإنفاق ضمن الخطة؟ | ميزانية تقديرية على المركز | مقارنة بالشهر السابق فقط |
السطر الأول هو الخطأ الذي يتكرر أكثر من غيره: إنشاء حساب مصروف مستقل لكل فرع. النتيجة شجرة تتضاعف مع كل فرع جديد وتصير غير قابلة للقراءة. الصحيح: حساب واحد لكل بند + مركز تكلفة لكل فرع. التفصيل في شجرة الحسابات.
كيف تقارن الفروع بعدل؟
مقارنة الفروع بالمبلغ المطلق ظلم يُنتج قرارات خاطئة. فرع في موقع أغلى وحركة أعلى سيُنفق أكثر بالضرورة. والمقارنة العادلة نسبية:
| المؤشر | المعادلة | ما يكشفه |
|---|---|---|
| المصروف إلى الإيراد | مصروف الفرع ÷ إيراده | الكفاءة التشغيلية بغضّ النظر عن الحجم |
| المصروف لكل موظف | مصروف الفرع ÷ عدد موظفيه | الترهّل أو النقص في التشغيل |
| المصروف لكل عملية | مصروف الفرع ÷ عدد فواتيره | كلفة خدمة العميل الواحد |
| نسبة النثريات | نثريات ÷ إجمالي مصروف الفرع | انضباط التوثيق |
| الانحراف عن الميزانية | الفعلي − المخطط ÷ المخطط | الالتزام بالخطة لا بالمتوسط |
ولا تعتمد مؤشرًا واحدًا. الفرع الأقل إنفاقًا مطلقًا قد يكون الأسوأ نسبةً إلى إيراده، والفرع الأعلى إنفاقًا قد يكون الأكفأ. اقرأ ثلاثة مؤشرات معًا قبل أي حكم — ومؤشرات أوسع في دليل المؤشرات المالية.
نموذج سياسة صرف من صفحة واحدة
أكثر ما ينقص الفروع ليس النظام — بل وثيقة يعرف كل مدير فرع ما فيها. وهذه بنودها الثمانية:
- حدود الاعتماد بالمبلغ ومن يوقّع بعد كل حد — بالاسم أو بالمنصب.
- سقف العهدة النقدية لكل فرع وشرط تجديدها.
- حدّ الشراء المباشر وما فوقه يتطلّب أمر شراء.
- مهلة رفع المستند والنتيجة عند تجاوزها.
- قائمة الموردين المعتمدين للأصناف المتكررة.
- سقف بند النثريات شهريًا وما يُعدّ نثريات.
- ما يُمنع صرفه نقدًا مهما كان المبلغ.
- آلية الاستثناء — من يمنحه وكيف يُوثَّق.
أكثر ما يُنتج تجاوزات في الفروع ليس سوء نية، بل غياب وثيقة يعرف بها الموظف ما هو مسموح. اكتب الصفحة ووزّعها — ستكتشف أن نصف التجاوزات كانت اجتهادًا حسن النيّة.
من مراجعات ضوابط الصرفوالبند الثامن أهم مما يبدو: سياسة بلا آلية استثناء تُخرَق أول مرة تظهر حاجة حقيقية — ثم يصير الخرق عادة. الاستثناء المنظَّم يحمي القاعدة.
ما الذي ينفّذه النظام بدلًا عنك؟
السياسة المكتوبة تُذكّر؛ والنظام يمنع. والفرق بينهما هو الفرق بين انضباط يعتمد على الأشخاص وآخر يعتمد على البنية:
| البند في السياسة | كيف ينفّذه النظام |
|---|---|
| حدود الاعتماد | مسار اعتماد يتوقّف عند الحد آليًا |
| سقف العهدة | منع صرف جديد قبل تصفية السابق |
| الشراء المباشر | رفض القيد بلا أمر شراء فوق الحد |
| مهلة المستند | تنبيه آلي وإيقاف التعويض بعد المهلة |
| الموردون المعتمدون | قائمة مغلقة لا تقبل مورّدًا خارجها |
| سقف النثريات | تنبيه عند الاقتراب ومنع عند التجاوز |
| الاستثناءات | تُسجَّل باسم مانحها ومبرّرها في السجل |
والسطر الأخير هو ما يجعل السياسة حيّة: تقرير الاستثناءات الشهري. حين ترى كم استثناء مُنح ولمن ولماذا، تعرف إن كانت سياستك واقعية أم أنها تُخرَق كل أسبوع لأنها لا تناسب العمل.
ومتى يكون التشديد أكثر ضررًا من التسرّب؟
هذا القسم يخالف مصلحتنا — لأن كل ضابط إضافي يعني وحدة أو تخصيصًا. لكن الرقابة لها كلفة، وتجاوزها يقلب النتيجة:
كلفة الضابط تفوق ما يحميه
دورة اعتماد من ثلاث مراحل لمصروف بمئتي ريال. الوقت الإداري المستهلك أغلى من أي تسرّب محتمل.
تعطيل العمل الميداني
فرع لا يستطيع شراء قطعة غيار عاجلة ينتظر يومين. خسارة التوقف تفوق قيمة القطعة أضعافًا.
إشارة انعدام ثقة
رقابة مفرطة على مدير فرع مسؤول تُفهم رسالةً لا إجراءً. والنتيجة موظف جيد يبحث عن مكان آخر.
والمعيار العملي: إن كانت كلفة تطبيق الضابط — وقتًا وتعطيلًا — تتجاوز ما يمنعه من تسرّب متوقّع، فالضابط خسارة لا حماية. ارفع حدود الاعتماد بدل إضافة مراحل، واكتفِ بالمتابعة اللاحقة للمبالغ الصغيرة.
ضوابطك تعطّل فروعك؟ نراجع معك حدود الاعتماد ودورات الصرف — ونقترح ما يُرفَع وما يُلغى، لا ما يُضاف فقط.
اطلب مراجعة الضوابطقائمة فحص لضبط مصروفات الفروع
- سقف عهدة معلن لكل فرع باسم موظف محدّد.
- لا تجديد للعهدة قبل تصفية ٨٠٪ من السابقة.
- حدّ للشراء المباشر معلن ومنطقي لا رمزي.
- تقرير دوري يكشف تجزئة الفواتير لمورّد واحد.
- كل اعتماد في النظام باسم وتاريخ ومبلغ.
- مهلة ٤٨ ساعة لرفع المستند بلا استثناء.
- سقف شهري لبند النثريات مع تنبيه عند الاقتراب.
- مركز تكلفة لكل فرع لا حساب مستقل له.
- شجرة حسابات موحّدة على كل الفروع.
- ثلاثة مؤشرات نسبية للمقارنة لا المبلغ المطلق.
- سياسة صرف من صفحة موزّعة على كل مدير فرع.
- تقرير استثناءات شهري يُراجَع فعلًا.
ثمان من اثنتي عشرة تعني ضبطًا معقولًا. وأول أربع وحدها تغلق أكثر التسرّب — وثلاث منها لا تحتاج نظامًا، بل قرارًا يُطبَّق بلا استثناء.