الهامش ليس رقمًا واحدًا — بل ثلاث طبقات
حين يُقال «هامش هذا الصنف ٤٠٪»، فالسؤال الأول: أي هامش؟ لأن بين سعر البيع وما يبقى فعلًا ثلاث طبقات:
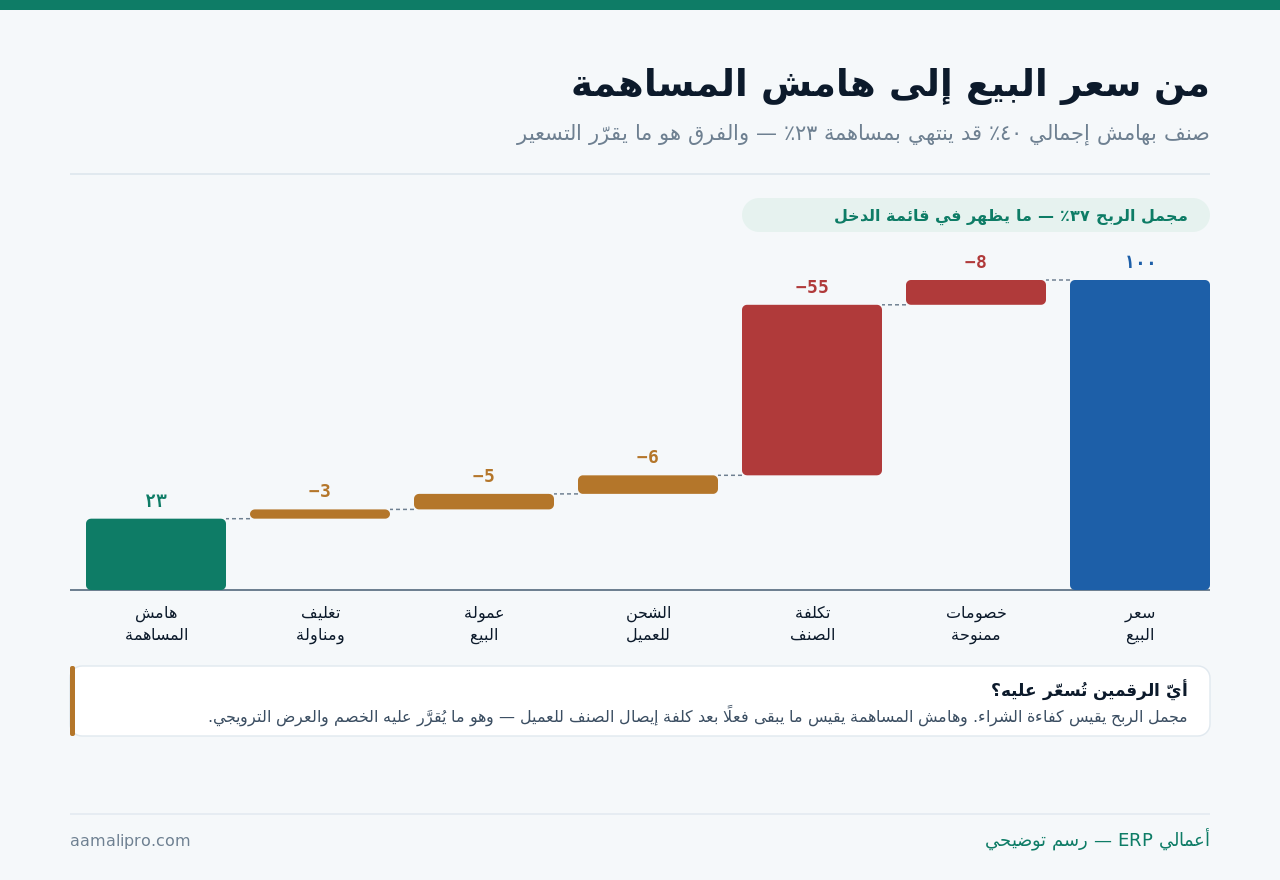
| الطبقة | المعادلة | يُستخدم في |
|---|---|---|
| الهامش الإجمالي المعلن | السعر − تكلفة الصنف | التسعير المبدئي فقط |
| مجمل الربح | صافي الإيراد بعد الخصم − تكلفة الصنف | قائمة الدخل ومقارنة الفترات |
| هامش المساهمة | مجمل الربح − التكاليف المتغيّرة المباشرة | قرارات الخصم والعروض |
ما الذي يُحمَّل على المنتج — وما لا يُحمَّل؟
هنا يقع أكثر الجدل. والقاعدة الفاصلة: حمّل ما يتغيّر بتغيّر الكمية المباعة، ولا تحمّل ما يبقى كما هو.
| البند | يُحمَّل؟ | لماذا |
|---|---|---|
| تكلفة شراء الصنف | نعم | مباشر ومتغيّر |
| شحن ورود البضاعة | نعم | جزء من تكلفة الاستلام |
| شحن التسليم للعميل | نعم | يتغيّر مع كل بيعة |
| عمولة مندوب البيع | نعم | نسبة من قيمة البيع |
| التغليف والمناولة | نعم | يتغيّر مع الكمية |
| إيجار المستودع | لا | ثابت لا يتغيّر ببيعة إضافية |
| رواتب الإدارة | لا | ثابت — توزيعه اجتهاد لا قياس |
| التسويق العام | لا | لا يخصّ صنفًا بعينه |
الخطأ الشائع هو توزيع الثوابت على المنتجات بنسب اجتهادية — فيظهر منتج خاسرًا لأنه حمل نصيبه من إيجار مستودع سيُدفَع سواء بِعتَه أو لم تبعه. وإلغاء هذا المنتج لا يخفّض الإيجار ريالًا واحدًا؛ بل يفقدك مساهمته.
ولذلك: وزّع الثوابت لأغراض التسعير طويل الأجل، ولا توزّعها لقرار إبقاء منتج أو إلغائه. القراران مختلفان ويحتاجان رقمين مختلفين.
قبل الهامش: هل تكلفتك صحيحة أصلًا؟
لا معنى لتحليل هامش مبني على تكلفة تقديرية. وهذه أربعة شروط لتكلفة يُعتمَد عليها:
- التكلفة تُحمَّل لحظة البيع من رصيد المخزون الفعلي لا بتقدير دوري.
- مصاريف الاستلام محمّلة على الصنف — شحن وجمارك وتأمين، لا في حساب مصروف منفصل.
- طريقة تكلفة موحّدة ومعلنة — متوسط مرجّح أو وارد أولًا، مطبَّقة باتساق.
- المرتجعات تعيد الصنف بتكلفته الأصلية لا بتكلفة اليوم — وإلا تسرّب فرق في كل مرتجع.
وإن اختلّ أيٌّ من الأربعة، فالهامش الذي تقرأه رقم مصنوع. تفصيل مصادر الخطأ في أخطاء المخزون المؤثرة على الأرباح، وطرق التقييم في دليل تقييم المخزون.
لماذا تغيّر الهامش؟ ثلاثة أسباب لا رابع لها
حين ينخفض مجمل ربحك من شهر لآخر، السبب واحد من ثلاثة — وتمييزها يحدّد الإجراء:
| السبب | ما حدث | الإجراء |
|---|---|---|
| أثر السعر | بِعت بسعر أقل — خصومات أو ضغط تنافسي | راجع سياسة الخصم وصلاحياتها |
| أثر التكلفة | اشتريت بتكلفة أعلى ولم تعدّل السعر | تفاوض أو مرّر الزيادة |
| أثر المزيج | بِعت أكثر من الأصناف منخفضة الهامش | وجّه البيع لا السعر |
والثالث هو الأخفى والأشيع: لم يتغيّر سعرك ولا تكلفتك، وانخفض هامشك — لأن تركيبة ما بِعته تغيّرت. وهذا لا يُعالَج بالتسعير بل بتوجيه فريق البيع والعروض.
ولذلك اطلب من نظامك تقرير هامش بالصنف وبالفترة معًا، لا رقمًا إجماليًا. الرقم الإجمالي يخبرك أن شيئًا تغيّر ولا يقول ماذا.
أربعة تقارير تكفي — والباقي زينة
| التقرير | يجيب عن | دوريته |
|---|---|---|
| هامش الصنف مرتّبًا تنازليًا | أي أصنافي تصنع ربحي فعلًا؟ | شهريًا |
| هامش الصنف مقارَنًا بالفترة السابقة | أي صنف تراجع هامشه؟ | شهريًا |
| مساهمة الصنف × كميته | أين حجم الربح لا نسبته؟ | شهريًا |
| الأصناف تحت حدّ الهامش | ما الذي يُباع بهامش غير مقبول؟ | أسبوعيًا |
التقرير الثالث هو الأكثر إفادةً والأقل استخدامًا. صنف بهامش ٦٠٪ يُباع عشر مرات شهريًا أقل أهمية من صنف بهامش ١٥٪ يُباع ألف مرة — والترتيب بالنسبة وحدها يقلب الأولويات رأسًا على عقب.
والتقرير الرابع هو الضابط اليومي: تنبيه عند بيع بهامش أقل من حدّ معلن. تفصيل بناء اللوحات في التقارير ولوحات المعلومات.
ربط الخصم بالهامش لا بالمبلغ
أكثر سياسات الخصم تُبنى على قيمة الفاتورة: خصم ٥٪ لمن يشتري بأكثر من مبلغ معيّن. وهذا يتجاهل أن الفواتير تختلف في تركيبتها.
| السياسة | المشكلة | البديل |
|---|---|---|
| خصم بنسبة على كل شيء | يضرب الأصناف منخفضة الهامش | حدّ خصم لكل فئة حسب هامشها |
| صلاحية خصم بالمبلغ | لا تعرف أثرها على الهامش | صلاحية بالهامش المتبقي |
| خصم يُعتمد بعد البيع | الأثر يُكتشف متأخرًا | الاعتماد قبل حفظ الفاتورة |
| لا حدّ أدنى للهامش | بيعات خاسرة تمرّ صامتة | منع النظام للبيع تحت الحد |
البديل في السطر الثاني هو التحوّل العملي الأهم: بدل «مسموح لك بخصم ١٠٪»، اجعلها «مسموح لك ما دام الهامش فوق ١٨٪». المندوب لا يحتاج معرفة التكلفة — النظام يحسب ويسمح أو يمنع.
مندوبوك يخصمون بلا رؤية للهامش؟ نعرض عليك كيف يُربط حدّ الخصم بالهامش المتبقي لحظيًا — فيُمنع البيع الخاسر قبل الحفظ لا بعد الإقفال.
اطلب عرضًا توضيحيًاوجدت منتجًا خاسرًا — لا تُلغِه فورًا
الاستجابة الغريزية لمنتج بهامش سالب هي إيقافه. وقد تكون خطأً مكلفًا. اسأل خمسة أسئلة أولًا:
- هل مساهمته سالبة فعلًا أم أنها موجبة وحُمِّلت ثوابت اجتهادية؟ — الثاني شائع جدًا.
- هل يجذب مبيعات أخرى؟ صنف يُباع مع غيره قد يكون بوابة لسلة مربحة.
- هل التكلفة صحيحة؟ راجع تحميل الشحن والمرتجعات قبل الحكم.
- هل السعر قابل للرفع؟ اختبر زيادة صغيرة على شريحة قبل الإلغاء.
- هل التزام تعاقدي أو نظامي؟ بعض الأصناف تُباع بحكم عقد لا بقرار تجاري.
وبعد الخمسة، إن بقي خاسرًا فالقرارات ثلاثة لا واحد: ارفع السعر، أو اخفض التكلفة، أو أوقفه. والثالث آخرها لا أولها.
أكثر ما رأيناه من قرارات إلغاء منتجات بُني على هامش حُمِّلت عليه مصروفات ثابتة. المنتج أُلغي، والمصروف بقي — فانخفض الربح بدل أن يرتفع.
من مراجعات ربحية الأصنافالخدمات: هامش من نوع آخر
إن كان ما تبيعه خدمة لا سلعة، فالمنطق نفسه والمكوّنات مختلفة:
| مكوّن التكلفة | كيف يُقاس | صعوبته |
|---|---|---|
| ساعات الفريق المباشرة | تسجيل زمن على الخدمة | يحتاج انضباطًا |
| مواد أو تراخيص مستهلكة | مباشرة من الشراء | سهل |
| تنقّل وبدلات ميدانية | مصروف منسوب للأمر | سهل بمستند |
| إعادة العمل والضمان | ساعات التصحيح غير المفوترة | يُغفَل دائمًا |
السطر الأخير هو ما يقلب ربحية الخدمات: ساعات إعادة العمل لا تُفوتَر ولا تُسجَّل — فتظهر الخدمة مربحة وهي ليست كذلك. سجّلها ولو تقديرًا، وستكتشف أن بعض الأعمال تُنجَز مرتين.
وربحية العقود المتكررة تحديدًا في إدارة إيرادات العقود المتكررة.
ما الذي يجب أن يفعله النظام؟
| الخاصية | اختبرها بهذا الطلب |
|---|---|
| تحميل التكلفة لحظة البيع | أرني هامش هذه الفاتورة الآن |
| تحميل مصاريف الاستلام على الصنف | أرني تكلفة وحدة تشمل الشحن |
| تكاليف متغيّرة على مستوى السطر | أضف عمولة وشحنًا واحسب المساهمة |
| حدّ خصم مربوط بالهامش | اخصم حتى يمنعك النظام |
| تقرير مساهمة × كمية | رتّب أصنافي بحجم الربح لا بنسبته |
| تحليل السعر والتكلفة والمزيج | لماذا انخفض هامشي هذا الشهر؟ |
الاختبار الأخير هو الأصعب على أكثر الأنظمة: تفكيك انحراف الهامش إلى أثر سعر وأثر تكلفة وأثر مزيج. من يقدّمه يوفّر عليك تحليلًا يدويًا كل شهر؛ ومن لا يقدّمه يمكن تعويضه بتصدير دوري — لكن اعرف الفرق قبل الشراء.
ومتى لا يستحق التفصيل هذا العناء؟
هذا القسم يخالف مصلحتنا — تتبّع التكلفة على مستوى السطر يعني وحدات وتهيئة. لكن التفصيل له كلفة:
أصناف متجانسة الهامش
إن كانت كل أصنافك في نطاق هامش متقارب، فمتوسط الفئة يكفي — والتفصيل بالصنف عمل بلا قرار مختلف.
أصناف كثيرة قليلة القيمة
آلاف الأصناف الصغيرة. حلّل أعلى ٢٠٪ قيمةً واترك الباقي بمتوسط فئته — الجهد ينحصر حيث القرار.
لا سلطة على السعر
إن كان السعر محدَّدًا من المورّد أو الجهة المنظِّمة، فمعرفة الهامش تفيد في الاختيار لا في التسعير.
والمعيار: لا تفصّل إلا إذا كان التفصيل سيغيّر قرارًا. تقرير هامش بثلاثة آلاف سطر لا يقرؤه أحد أسوأ من تقرير بعشرين سطرًا يُقرَأ ويُتصرَّف بناءً عليه.
إلى أي مستوى تحتاج التفصيل؟ أرسل لنا قائمة أصنافك بأحجامها — نقترح مستوى التحليل المناسب: بالصنف أم بالفئة أم بالخط.
اطلب رأيًاقائمة فحص لمتابعة الهامش
- التكلفة تُحمَّل لحظة البيع من رصيد فعلي.
- مصاريف الاستلام محمّلة على تكلفة الصنف.
- طريقة تكلفة موحّدة ومعلنة ومطبَّقة باتساق.
- المرتجع يعيد الصنف بتكلفته الأصلية.
- التكاليف المتغيّرة المباشرة محمّلة على مستوى السطر.
- الثوابت غير موزَّعة في تقرير قرار الإبقاء.
- تقرير مساهمة × كمية موجود ويُقرأ شهريًا.
- حدّ الخصم مربوط بالهامش لا بالمبلغ.
- النظام يمنع البيع تحت حدّ الهامش المعلن.
- انحراف الهامش يُفكَّك إلى سعر وتكلفة ومزيج.
- ساعات إعادة العمل مسجَّلة في الخدمات.
ثمان من إحدى عشرة تعني هامشًا يُعتمد عليه في قرار. وأول أربع شرط لكل ما بعدها — لأن تحليل هامش مبني على تكلفة خاطئة يعطيك ثقة زائفة أخطر من عدم التحليل.