كيف يعبر الخطأ من المخزن إلى قائمة الدخل؟
كثير من المنشآت تتعامل مع دقة المخزون كمسألة لوجستية: هل الرقم في النظام يطابق ما على الرف؟ والحقيقة أنها مسألة محاسبية بالدرجة الأولى، لأن رصيد المخزون هو ما يحدّد تكلفة ما بعته.
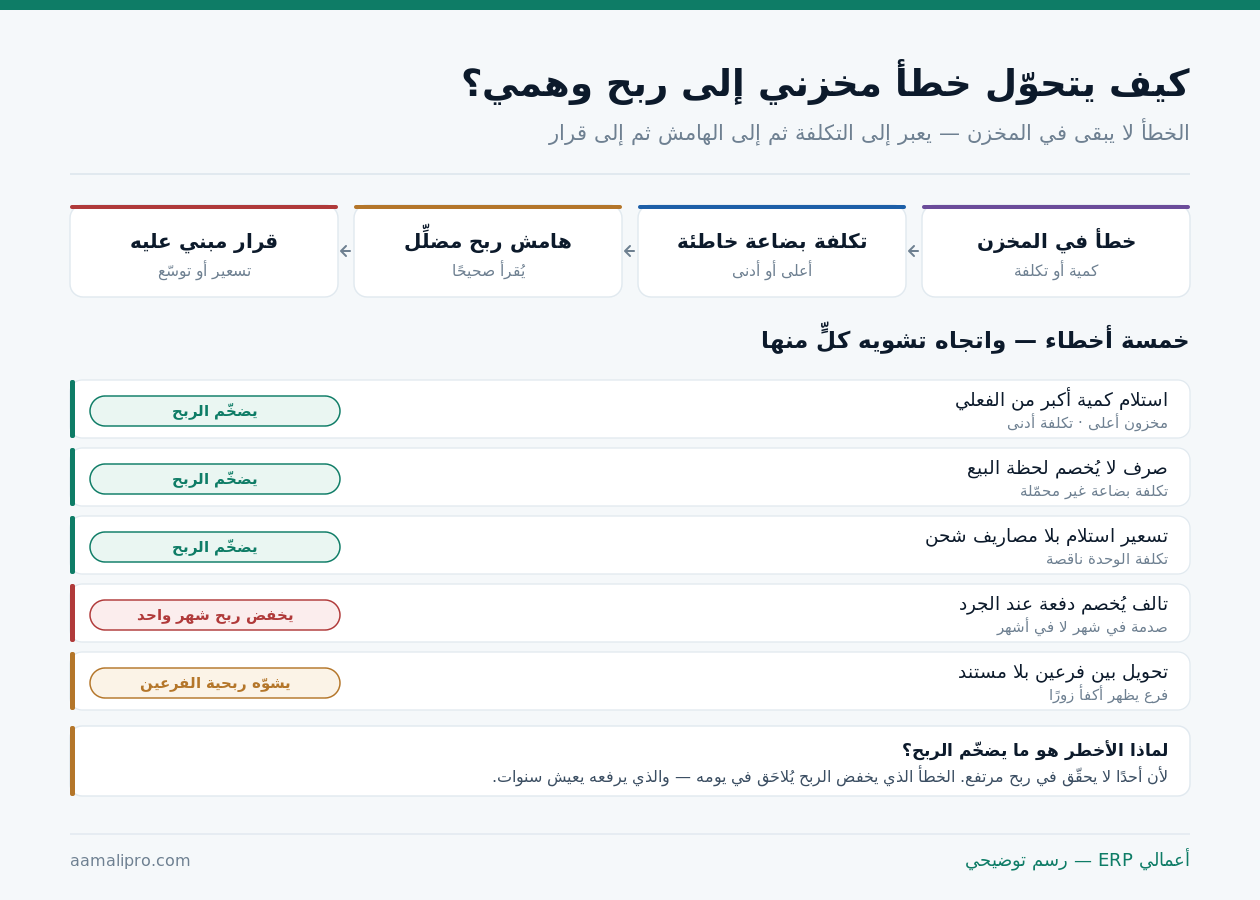
وهذا يفسّر لماذا يظهر الخلل متأخرًا: الميزان يتوازن، والقوائم تخرج، ولا شيء يبدو خاطئًا — حتى يأتي الجرد السنوي فتظهر فجوة تُحمَّل على شهر واحد.
خمسة أخطاء واتجاه تشويه كل منها
| الخطأ | أثره في الربح | متى يُكتشَف عادةً |
|---|---|---|
| استلام كمية أكبر من الفعلي | يرفعه زورًا | عند الجرد — بعد شهور |
| صرف لا يُخصم لحظة البيع | يرفعه زورًا | عند الجرد — بعد شهور |
| استلام مسعَّر بلا مصاريف شحن | يرفعه زورًا | نادرًا ما يُكتشف |
| تالف يُخصم دفعة واحدة | يخفضه في شهر واحد | فورًا — لكن في الشهر الخطأ |
| تحويل بين فرعين بلا مستند | يشوّه ربحية الفرعين | عند مقارنة الفروع |
لاحظ العمود الأوسط: ثلاثة من خمسة ترفع الربح. وهذه هي المشكلة الحقيقية — لأن الخطأ الذي يخفض الربح يُلاحَق في يومه من الإدارة، والذي يرفعه يمرّ بلا سؤال ويعيش سنوات.
والخطأ الثالث تحديدًا نادر الاكتشاف: تسعير الاستلام بسعر الفاتورة وحده دون تحميل الشحن والجمارك والتأمين. النتيجة تكلفة وحدة أقل من الحقيقة دائمًا — وهامش يبدو ممتازًا في كل تقرير.
مثال: خطأ ٣٪ في المخزون يقلب قرار تسعير
منشأة تجارية، مبيعات الشهر ٥٠٠٬٠٠٠، ومخزون آخر المدة الدفتري ٣٠٠٬٠٠٠. الفعلي أقل بـ٩٬٠٠٠ فقط — ٣٪:
| البند | بالرقم الدفتري | بالرقم الصحيح |
|---|---|---|
| المبيعات | ٥٠٠٬٠٠٠ | ٥٠٠٬٠٠٠ |
| مخزون أول المدة | ٢٨٠٬٠٠٠ | ٢٨٠٬٠٠٠ |
| المشتريات | ٣٤٠٬٠٠٠ | ٣٤٠٬٠٠٠ |
| مخزون آخر المدة | ٣٠٠٬٠٠٠ | ٢٩١٬٠٠٠ |
| تكلفة البضاعة المباعة | ٣٢٠٬٠٠٠ | ٣٢٩٬٠٠٠ |
| مجمل الربح | ١٨٠٬٠٠٠ | ١٧١٬٠٠٠ |
| هامش الربح | ٣٦٪ | ٣٤٫٢٪ |
نقطة ونصف من الهامش تبدو صغيرة. لكن إن كنت تدرس خصمًا تنافسيًا بنسبة ٣٪ بناءً على هامش ٣٦٪، فأنت تدرسه على هامش لا وجود له — والقرار الذي تظنه مربحًا قد يكون خاسرًا.
وحين يتراكم الخطأ نفسه اثني عشر شهرًا، يظهر في الجرد السنوي دفعة واحدة كـ«فرق جرد» — فيُحمَّل على شهر واحد ويُشوّه هو أيضًا. تفصيل طرق التقييم في دليل تقييم المخزون.
نقطة الضبط الأولى: الاستلام
أكثر الأخطاء تدخل من هنا، لأن الاستلام يتم تحت ضغط الوقت وأمام مندوب ينتظر التوقيع:
- العدّ قبل التوقيع لا بعده. توقيع بوليصة الشحن إقرار بالكمية — والتصحيح بعده نزاع لا تعديل.
- الاستلام على أمر الشراء لا على الفاتورة. النظام يقارن المستلَم بالمطلوب فيمنع فرقًا يمرّ صامتًا.
- حمّل مصاريف الشحن والجمارك على التكلفة فور معرفتها — لا في حساب مصروف منفصل.
- الاستلام الجزئي مستند مستقل. لا تُغلق أمر الشراء بكمية لم تصل كاملة.
- افحص الحالة لا الكمية فقط. صنف تالف عند الاستلام يُرفض — لا يُستلَم ثم يُتلَف لاحقًا على حسابك.
البند الثالث هو أكثرها إهمالًا وأعلاها أثرًا: حين يُسجَّل الشحن مصروفًا منفصلًا بدل تحميله على تكلفة الصنف، يبدو كل صنف أرخص مما هو — ويظهر الهامش أعلى في كل تقرير ربحية لديك.
نقطة الضبط الثانية: الصرف لحظة البيع
هذا هو الفرق الجوهري بين نظام مترابط وأدوات متجاورة. السؤال بسيط: حين تُحفظ فاتورة البيع، هل يُخصم الصنف من المخزن بتكلفته فورًا؟
| الحالة | ما يحدث للتكلفة | الأثر |
|---|---|---|
| خصم آلي لحظة البيع | تُحمَّل بتكلفتها الفعلية | هامش صحيح لحظيًا |
| خصم بترحيل ليلي | تُحمَّل متأخرة يومًا | مقبول — بشرط الاتساق |
| خصم يدوي دوري | تُقدَّر أو تُهمَل | هامش وهمي بين الدورات |
| خصم عند الجرد فقط | لا تكلفة بين الجردين | لا معنى لأي تقرير ربحية |
والسطر الأخير أشيع مما يُظن في المنشآت التي تستخدم برنامج فواتير منفصلًا: الفاتورة تُصدَر والمخزون لا يعرف. تفصيل الفرق في النظام المحاسبي مقابل برنامج الفواتير.
اختبر نظامك بطلب واحد «أصدر فاتورة أمامي، ثم أرني رصيد الصنف وتكلفة البيعة وهامشها فورًا.» إن احتاج ذلك خطوة إضافية فالتكلفة عندك تقدير.
اطلب عرضًا توضيحيًانقطة الضبط الثالثة: التحويلات والتالف
هاتان الحركتان تُعالَجان بإهمال لأنهما «داخليتان» — ولا شيء يخرج من المنشأة. لكن أثرهما في ربحية الفروع والأصناف كبير:
التحويل بطرفين لا بطرف
إذن صادر من الفرع المرسِل وإذن وارد من المستقبِل. الحركة لا تكتمل إلا بالتأكيد — وما بينهما «بضاعة في الطريق».
التالف باعتماد فوري
إذن إتلاف بمبرّر واعتماد لحظة اكتشافه — لا تجميعه حتى الجرد. التجميع يحوّل خسارة موزّعة إلى صدمة شهرية.
العيّنات والاستخدام الداخلي
صنف يُعطى عيّنة أو يُستهلك داخليًا يجب أن يُصرف بمستند إلى حساب مصروف — لا أن يختفي من الرصيد.
البطاقة الثالثة تستحق انتباهًا خاصًا: الأصناف التي تخرج بلا بيع — عيّنات، واستخدام داخلي، وهدايا عملاء. حين لا تُصرف بمستند تظهر لاحقًا فرق جرد بلا تفسير، فيُنسب النقص إلى سرقة أو خطأ عدّ.
الجرد: من اكتشاف مجهول إلى تحقّق من معلوم
إن كان الجرد يكشف مفاجآت كل مرة، فهو ليس جردًا — بل عملية إعادة بناء للرصيد. والهدف أن يصير تحققًا من رقم تعرفه مسبقًا:
| الممارسة | الجرد الكامل الدوري | الجرد الدائر بالعيّنة |
|---|---|---|
| التوقيت | سنويًا أو شهريًا | أسبوعيًا لمجموعة |
| توقّف العمل | يوم أو يومان | بلا توقّف |
| اكتشاف الفرق | متأخر بشهور | خلال أسابيع |
| إمكان التفسير | صعب — تراكم | ممكن — قريب من الحدث |
| يناسب | التزام نظامي أو محاسبي | الأصناف عالية القيمة والحركة |
والدمج بينهما هو الأمثل عمليًا: جرد دائر أسبوعي للأصناف عالية القيمة، وجرد كامل سنوي للالتزام. وحين ينضبط الأول، يصير الثاني إجراءً شكليًا لا حدثًا مقلقًا.
وصنّف أصنافك بالقيمة لا بالعدد: عشرون بالمئة من الأصناف تمثّل عادة ثمانين بالمئة من قيمة المخزون — وهذه وحدها تستحق الجرد المتكرر. تفصيل العمليات في وحدة الجرد.
معالجة الفرق: لا تعدّل الرصيد صامتًا
حين يُكتشف فرق، الإغراء أن يُعدَّل الرصيد ليطابق العدّ وينتهي الأمر. وهذا يمحو المعلومة الوحيدة المفيدة: لماذا حدث الفرق؟
- أعد العدّ قبل أي قيد — نصف الفروق أخطاء عدّ لا نقص فعلي.
- ابحث في الحركات لا في الرف. راجع آخر استلام وصرف وتحويل للصنف قبل أن تقرّر أنه مفقود.
- صنّف الفرق بسببه: خطأ عدّ · خطأ إدخال · تالف غير مسجّل · صرف بلا مستند · فقد.
- قيّد التسوية باعتماد إلى حساب فرق جرد لا بتعديل مباشر على الرصيد.
- راجع الأنماط ربعيًا. صنف يتكرر فيه الفرق مشكلة في الإجراء لا في العدّ.
الفرق المفسَّر معلومة، والفرق المعدَّل صامتًا خسارة مرتين: خسرت البضاعة، وخسرت معرفة كيف خسرتها.
من مراجعات عمليات المخزونأربعة مؤشرات تقيس دقة مخزونك
| المؤشر | المعادلة | المستهدف |
|---|---|---|
| دقة الرصيد | أصناف مطابقة ÷ الأصناف المجرودة | أعلى من ٩٥٪ |
| نسبة الفاقد | قيمة الفروق ÷ قيمة المخزون | أقل من ١٪ |
| أيام تغطية المخزون | المخزون ÷ متوسط تكلفة البيع اليومية | حسب النشاط |
| نسبة الراكد | قيمة ما لم يتحرّك ٦ أشهر ÷ الإجمالي | أقل من ١٠٪ |
والمؤشر الأول يُقاس بالأصناف لا بالقيمة عمدًا: مطابقة ٩٥٪ من القيمة قد تخفي عدم مطابقة نصف الأصناف — لأن صنفًا واحدًا ثمينًا يغطي على عشرات الأصناف الصغيرة المختلّة.
وسجّلها شهريًا. الاتجاه يكشف ما لا تكشفه القيمة المفردة — ومؤشرات أوسع في دليل المؤشرات المالية.
ومتى لا يستحق الصنف تتبّعًا أصلًا؟
هذا القسم يخالف مصلحتنا — كل صنف متتبَّع يعني تهيئة ووحدة وتدريبًا. لكن التتبّع له كلفة، وتجاهلها يُنتج نظامًا لا يُستخدم:
مستهلكات منخفضة القيمة
قرطاسية وأدوات نظافة. كلفة تتبّعها تفوق قيمتها. اصرفها مصروفًا عند الشراء ولا تُدخلها المخزون.
أصناف قصيرة الدورة جدًا
ما يُشترى ويُستهلك في أيام. التتبّع يضيف عملًا ولا يضيف معلومة — يكفي رقابة الشراء.
خدمات ورسوم
ما لا كيان مادي له لا يحتاج بطاقة صنف مخزنية أصلًا — وإدخاله يفسد تقارير المخزون.
والقاعدة العملية: إن كانت كلفة تتبّع الصنف — وقتًا وإجراءً — تتجاوز قيمة ما يمكن أن يُفقد منه سنويًا، فالتتبّع خسارة. راجع أصنافك بهذا المعيار سنويًا وستجد فئة كاملة تُخرَج من المخزون بلا أي مخاطرة.
مخزونك يُتتبَّع أكثر مما يستحق؟ أرسل لنا قائمة أصنافك بقيمها وحركتها — نقول لك أيّها يستحق التتبّع الكامل وأيّها يُصرف مباشرة.
اطلب مراجعة الأصنافقائمة فحص لدقة المخزون
- الاستلام يتم على أمر الشراء لا على الفاتورة.
- العدّ يسبق التوقيع على بوليصة الشحن.
- مصاريف الشحن والجمارك محمّلة على تكلفة الصنف.
- الصنف يُخصم بتكلفته لحظة حفظ فاتورة البيع.
- التحويل بين الفروع بطرفين وتأكيد استلام.
- التالف بإذن إتلاف معتمد فور اكتشافه.
- العيّنات والاستخدام الداخلي تُصرف بمستند إلى حساب مصروف.
- جرد دائر أسبوعي للأصناف عالية القيمة.
- الفروق تُصنَّف بسببها وتُقيَّد باعتماد لا بتعديل صامت.
- أربعة مؤشرات دقة تُقاس شهريًا ويُرسم اتجاهها.
- مراجعة سنوية لما لا يستحق التتبّع أصلًا.
ثمان من إحدى عشرة تعني مخزونًا يُعتمد عليه في قرار تسعير. وأول أربع وحدها تغلق ثلاثة من الأخطاء الخمسة — وهي الثلاثة التي ترفع الربح زورًا.