الفرقُ بين الفئتين — لا الاختيارُ ولا التوقيتُ ولا السعر
ولأن أربعة أبوابٍ تلتقي عند هذا السؤال:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| متى تنتقل إلى نظام | العلاماتُ التي تُقاس | باب توقيت الانتقال |
| وكيف تختار نظامًا | المفاضلةُ بين العروض | باب اختيار النظام |
| وكم يُكلّف | الأرقامُ وما يرفعها | باب تكلفة النظام |
| والفرقُ بين الفئتين | ما يفعله كلٌّ منهما | هذا المقال |
وموضعه ممّا يجاوره: متى تنتقل إلى نظام ERP عن اللحظة — وهو يفترض أنّك تعرف الفرق ويسألك هل بلغتَه؛ وهذا يُعرّفك الفرقَ نفسَه. وكيف تختار نظامًا عن المفاضلة بعد أن قرّرت الفئة. وما هو النظام المحاسبيّ عن التعريف من الصفر.
حفظةٌ واحدةٌ وستّةُ آثار — وهنا يقع الفرقُ كلُّه
ولأن فاتورةً واحدةً تكشف ما لا يكشفه أيُّ جدولِ مزايا:
| ما يقع | في برنامج الفواتير | في النظام المحاسبيّ |
|---|---|---|
| المستندُ نفسُه | يُحفَظ ويُرسَل | يُحفَظ ويُرسَل |
| والقيدُ في الدفتر | لا يقع — يُكتَب لاحقًا | يُرحَّل لحظتَها |
| وذمّةُ العميل | في كشفٍ منفصلٍ إن وُجِد | تتحدّث تلقائيًّا |
| وحركةُ المخزون | لا تقع | يُخصَم المبيع |
| وتكلفةُ المبيع | لا تُحتسَب | تُحتسَب فيظهر الهامش |
| والضريبةُ في الإقرار | تُجمَع يدويًّا | تتراكم في مكانها |
والسطرُ الخامس هو الذي يُغيّر إدارتك لا محاسبتك: تكلفةُ المبيع. فمن يُصدِر الفواتير ببرنامجٍ لا يعرف ربحه إلّا في نهاية الفترة بعد جردٍ وحساب — ومن يعمل على نظامٍ يرى هامشَ كلّ فاتورةٍ لحظتها، فيكتشف الصفقةَ الخاسرة يوم وقوعها لا بعد ثلاثة أشهر.
والسطرُ الثاني هو أصلُ كلّ ما بعده: القيدُ يُكتَب لاحقًا. و«لاحقًا» هذه هي كلفةُ برنامج الفواتير الحقيقيّة: شخصٌ يُعيد إدخال ما أُدخِل مرّةً، وفجوةٌ زمنيّةٌ بين الحدث وتسجيله، واحتمالُ خطأٍ في كلّ إعادة.
الأعمالُ ومن يفعلها وما يُنجَز
ولأن الباب ثلاثُ سلالٍ وستّةُ أعمال:
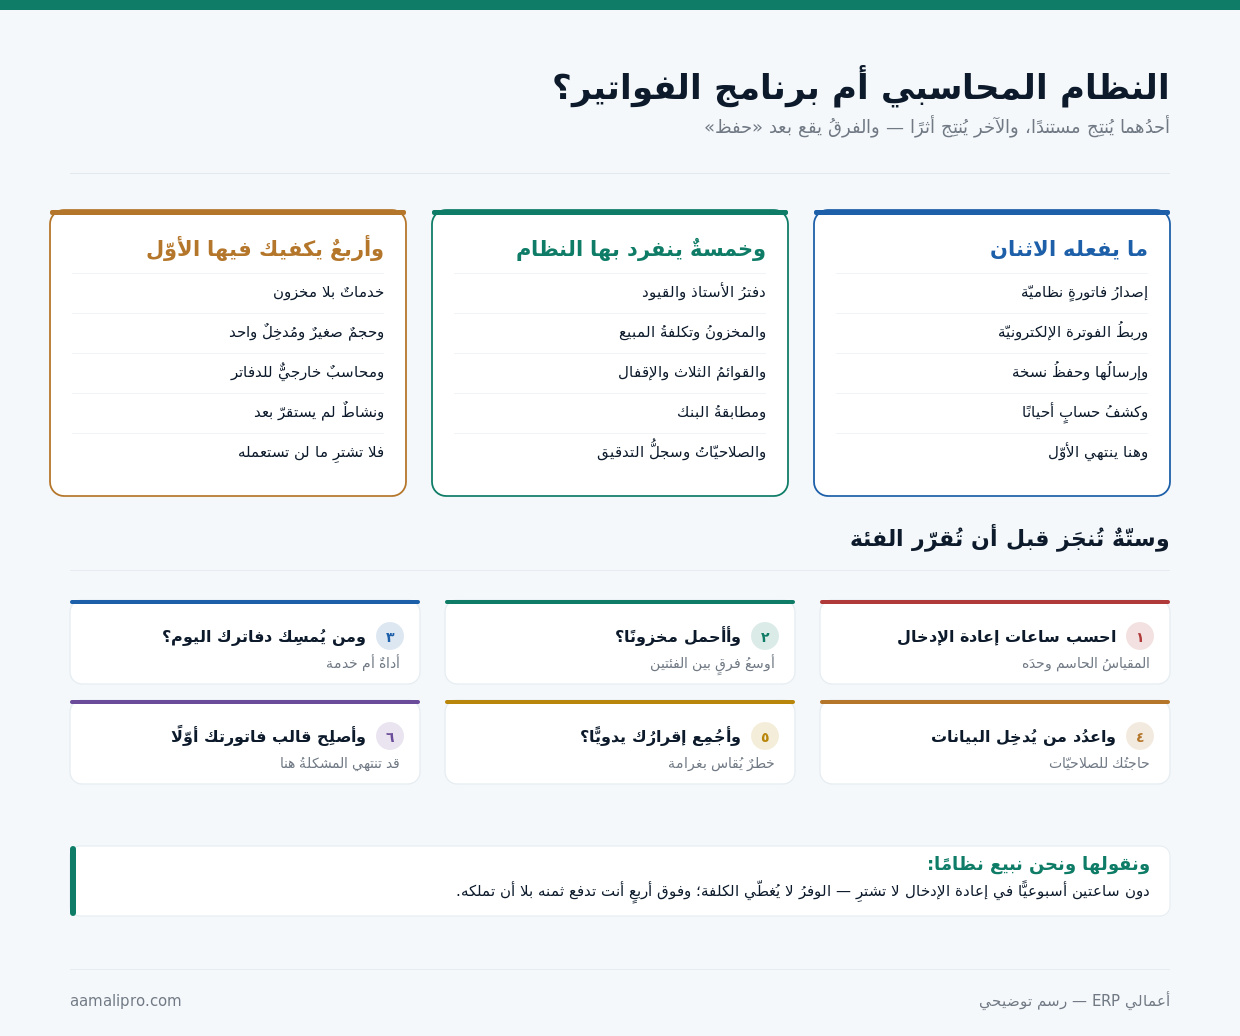
والسلّةُ الوسطى هي التي يُشترى النظامُ من أجلها: ما ينفرد به. وليس فيها ميزةٌ واحدةٌ «تُبهِر» — بل خمسةُ أشياءَ مملّةٍ تُغنيك عن عملٍ يدويٍّ متكرّر: الترحيلُ والذممُ والمخزونُ والتكلفةُ والإقفال.
والملاحظةُ في الأسفل هي حدُّ الصفحة: والأكثرون يستعملون الاثنين. فأربعةٌ من كلّ خمسةٍ يُصدِرون بالفواتير ويُمسِكون الدفاتر في مكانٍ آخر — بلا أن يُسمّوا ذلك قرارًا؛ وتسميتُه قرارًا هي أوّلُ خطوةٍ نحو إصلاحه.
تسعةُ أعمالٍ — ومن يفعل أيَّها
ولأن السؤال العمليَّ ليس «ما الفرق» بل «ما الذي لن أفعله بيدي»:
| العمل | برنامجُ الفواتير | النظامُ المحاسبيّ |
|---|---|---|
| إصدارُ فاتورةٍ نظاميّة | نعم | نعم |
| وربطُ الفوترة الإلكترونيّة | نعم غالبًا | نعم |
| وكشفُ حسابٍ للعميل | أحيانًا | نعم |
| ودفترُ الأستاذ والقيود | لا | نعم |
| والمخزونُ والتكلفة | لا | نعم |
| والقوائمُ الماليّةُ الثلاث | لا | نعم |
| وإقفالُ الفترة | لا | نعم |
| ومطابقةُ البنك | لا | نعم |
| والصلاحيّاتُ وسجلُّ التدقيق | محدودة | نعم |
والعملُ الثامن هو أكثرُ ما يُستهان به: مطابقةُ البنك. فهي ساعاتٌ شهريّةٌ تُنفَق في مقابلة كشف البنك بالدفتر سطرًا سطرًا — ومن يعمل بنظامٍ يستوردها ويُطابِقها في دقائق؛ ومنطقُها في مطابقة البنك.
والتاسعُ يصير حاسمًا مع أوّل موظّفٍ إضافيّ: الصلاحيّاتُ وسجلّ التدقيق. فما دمتَ وحدك فالسؤالُ لا يقع؛ وحين يُدخِل ثلاثةٌ بياناتٍ يصير سؤالُ «من غيّر هذا الرقم؟» يوميًّا — ولا جواب له في برنامج فواتير.
أربعُ حالاتٍ يكفيك فيها برنامجُ الفواتير
ولأن الجواب في كثيرٍ من الحالات: لا تشترِ شيئًا:
نشاطُ خدماتٍ بلا مخزون
فأكبرُ ما ينفرد به النظامُ — المخزونُ وتكلفةُ المبيع — لا يعنيك؛ ويبقى الدفترُ عند محاسبٍ خارجيٍّ شهريًّا بكلفةٍ أقلَّ من أيّ اشتراك.
وحجمٌ صغيرٌ ومُدخِلٌ واحد
دون ثلاثين فاتورةً شهريًّا وشخصٌ واحدٌ يُدخِل — فالإدخالُ المزدوجُ ساعةٌ شهريًّا، وشراءُ نظامٍ ليوفّرها خسارة.
ومحاسبٌ خارجيٌّ يُمسِك الدفاتر
يستلم فواتيرك ويُرحّلها على نظامه — فأنت تشتري خدمةَ المحاسبة لا أداتَها؛ والسؤالُ حينها: هل تُريد أن تنتقل الأداةُ إليك؟
ونشاطٌ جديدٌ لم يستقرّ بعد
فما زالت عمليّاتُك تتغيّر كلَّ شهر — وتركيبُ نظامٍ على عمليّةٍ غيرِ مستقرّةٍ يُثبِّت الخطأ ويُكلّف تغييرُه لاحقًا.
والحالةُ الأولى هي أوسعُ الأربع في السوق السعوديّ: خدماتٌ بلا مخزون. فمكتبٌ استشاريٌّ أو وكالةٌ أو عيادةٌ صغيرةٌ تُصدِر فواتيرها ببرنامجٍ وتُسلّم الملفَّ لمحاسبٍ شهريًّا — وهذا ترتيبٌ سليمٌ قد يستمرّ سنواتٍ بلا خسارة.
والرابعةُ تُقال لمن يستعجل: ثبِّت العمليّة أوّلًا. فالنظامُ يُثبّت ما تُدخِله فيه — ومن ركّبه وهو لا يزال يُجرّب طريقةَ عمله وجد نفسه يدفع ثمن تعديلاتٍ كان يستطيع أن يُجريها مجّانًا على ورقة.
أربعةُ أخطاءٍ يُنتِجها الاكتفاءُ به حين لا يكفي
ولأنها تقع بهدوءٍ ولا تظهر إلّا في الإقفال أو الفحص:
| الخطأ | كيف يقع | متى يظهر |
|---|---|---|
| فاتورةٌ صدرت ولم تُرحَّل | نُسِيت في إعادة الإدخال | في الإقفال أو الفحص |
| وإيرادٌ في الشهر الخطأ | رُحِّل بتاريخ الإدخال | عند مقارنة الشهور |
| وذمّةٌ محصَّلةٌ لم تُقفَل | حُصِّلت ولم يُسجَّل | عند مطالبةِ عميلٍ دفع |
| وضريبةٌ نقصت أو زادت | جُمِعت يدويًّا من كشف | في الإقرار أو الفحص |
والخطأُ الثالث أسوأُها أثرًا في العلاقة لا في الدفتر: مطالبةُ عميلٍ دفع. فرسالةُ مطالبةٍ تصل من دفع قبل أسبوعين تُفقِدك من ثقته أكثرَ ممّا يُكلّفك الرقمُ نفسُه — وسببُها دائمًا فجوةٌ بين مكانٍ يُحصَّل فيه ومكانٍ يُسجَّل فيه.
والرابعُ أغلاها ثمنًا لأنّه يُقاس بغرامة: ضريبةٌ نقصت أو زادت. فالجمعُ اليدويُّ من كشفٍ يُخطئ بطبيعته، والفرقُ يُكتشَف في الفحص لا في الإقرار — ومنطقُ ذلك في قبل أن تضغط «إرسال» على الإقرار.
خمسةٌ تُقاس بها كلفةُ الملفّ الذي يُعوّض النقص
ولأن كلّ من اكتفى ببرنامج الفواتير صنع ملفًّا يُكمِله:
| ما يُقاس | كيف يُحسَب | ما يُغفَل عادةً |
|---|---|---|
| ساعاتُ الإدخال المزدوج | ساعاتٌ × أجرِ الساعة × ١٢ | أنّها تنمو مع نموّك |
| وزمنُ الإقفال الشهريّ | أيّامٌ من كلّ شهر | تأخُّرَ القرار لا الجهدَ وحده |
| واحتمالُ الخطأ | نسبةٌ من عدد السطور | كلفةَ اكتشافه متأخّرًا |
| والاعتمادُ على شخصٍ واحد | من يعرف الملفّ؟ | ماذا لو غاب أو ترك |
| وتأخّرُ المعلومة | كم يومًا بين الحدث وظهوره | قراراتٍ تُتَّخذ على القديم |
والمقياسُ الرابع هو الخطرُ الذي لا يظهر في أيّ حساب: الاعتمادُ على شخصٍ واحد. فالملفُّ الجانبيُّ يُبنى على طريقة صانعه ولا يُوثَّق — ومن غاب أسبوعًا أو ترك العمل ترك معه معادلاتٍ لا يفهمها أحد؛ ومنطقُه في التخلّص من الاعتماد على Excel.
والأوّلُ يُحسَب مرّةً فيُحسَم به النقاش: ساعتان أسبوعيًّا. فساعتان أسبوعيًّا بأجرٍ متواضعٍ تبلغ في السنة ما يُقارِب اشتراك نظامٍ صغير — وحينها لا يكون السؤالُ «أأشتري؟» بل «أأستمرّ في الدفع بلا أن أحصل على شيء؟»
احسب ملفَّك الجانبيَّ بالمقاييس الخمسةنحسب معك في «أعمالي ERP» كلفة ملفّك الجانبيّ بالخمسة — ساعاتٍ وزمنَ إقفالٍ واحتمالَ خطأٍ واعتمادًا على شخصٍ وتأخّرَ معلومة.
احسبها معناستُّ خطواتٍ للانتقال من برنامجٍ إلى نظام
ولأن الانتقال يُخيف أكثرَ ممّا يستحقّ:
- اختر تاريخًا محاسبيًّا — أوّلَ شهرٍ أو أوّلَ سنةٍ ماليّة، لا منتصفَ فترة.
- وأخرِج من القديم: العملاءَ والأصنافَ والأرصدةَ المفتوحةَ لا كلَّ التاريخ.
- وافتح الأرصدةَ الافتتاحيّةَ بقيدٍ واحدٍ يُطابِق ميزانَ المراجعة.
- وشغّل الاثنين شهرًا واحدًا معًا — وقارِن مجموع الفواتير آخرَ الشهر.
- وأغلِق الإصدار من القديم بتاريخٍ معلَنٍ للفريق — لا تدريجيًّا.
- وأبقِ القديمَ للقراءة ستّة أشهرٍ ثمّ صدِّر منه نسخةً واحفظها.
والخطوةُ الثانية هي التي تُوفّر أكثر الوقت والمال: الأرصدةُ لا التاريخ. فمن أراد نقل ثلاث سنواتٍ من الفواتير التفصيليّة دفع ثمن ترحيلٍ طويلٍ في مقابل بياناتٍ لن يفتحها — والمطلوبُ رصيدٌ افتتاحيٌّ صحيحٌ وقائمةُ عملاءَ وأصنافٍ نظيفة؛ ومنطقُه في ترحيل البيانات.
والخامسةُ تُنفَّذ بحزمٍ لأنّها تُقاوَم: إغلاقٌ بتاريخٍ معلَن. فالتشغيلُ المتوازي الذي يمتدّ بلا نهايةٍ يُنتِج مصدرين للحقيقة وهو أسوأُ من الحالين — وشهرٌ واحدٌ يكفي للمقارنة، ثمّ يُغلَق القديم.
أربعُ صورٍ لاستعمال الاثنين معًا — واثنتان منها سليمتان
ولأنه الواقعُ الفعليُّ لأكثر المنشآت:
| الصورة | كيف تعمل | أسليمةٌ هي؟ |
|---|---|---|
| فواتيرُ عندك ودفاترُ عند محاسبك | تُرسِل الملفَّ شهريًّا | نعم — لنشاطٍ صغير |
| وبرنامجٌ متخصّصٌ مربوطٌ بالنظام | تكاملٌ يُرحّل تلقائيًّا | نعم — إن كان الربطُ حيًّا |
| وإصدارٌ من الاثنين معًا | كلٌّ يُصدِر بحسب الحالة | لا — مصدران للترقيم |
| وإدخالٌ يدويٌّ من هذا إلى ذاك | شخصٌ يُعيد الإدخال | لا — هذا هو النقصُ نفسُه |
والصورةُ الثانية سليمةٌ بشرطٍ واحدٍ يُغفَل: أن يكون الربطُ حيًّا. فمتجرٌ إلكترونيٌّ أو نظامُ نقاطِ بيعٍ مربوطٌ بالنظام المحاسبيّ ترتيبٌ صحيحٌ ومنتشر — لكنّ «الربط» الذي يعني تصديرَ ملفٍّ يدويًّا كلَّ أسبوع ليس ربطًا بل إدخالٌ مؤجَّل؛ ومنطقُه في نظام نقاط البيع.
والثالثةُ أخطرُ ممّا تبدو لسببٍ نظاميّ: مصدران للترقيم. فالتسلسلُ المتقطّعُ في الفواتير سؤالٌ يُطرَح في أيّ فحص، والجوابُ «لدينا برنامجان» جوابٌ يُثير أسئلةً أخرى — والقاعدة: مصدرٌ واحدٌ للإصدار مهما تعدّدت أدواتُ الإدخال.
ومتى لا تشتري نظامًا محاسبيًّا — ونحن نبيعه
ولأننا نبيع نظامًا محاسبيًّا، فهذا أهمُّ ما في الصفحة:
وأربعُ حالاتٍ ننصح فيها بألّا تشتري منّا: حين يكون نشاطُك خدميًّا بلا مخزونٍ وفواتيرُك دون ثلاثين شهريًّا ومحاسبُك الخارجيُّ يُمسِك الدفاتر — فأنت تدفع ثمن قدرةٍ لن تستعملها؛ وحين تكون عمليّاتُك ما زالت تتغيّر كلَّ شهرٍ فالتثبيتُ سابقٌ لأوانه؛ وحين تكون المشكلةُ التي تشتكي منها في قراءة التقارير لا في تعدّد المصادر — فتلك تُصلَح بلوحةٍ لا بنظام؛ وحين لا يكون عندك من يُدخِل البيانات بانتظام، فالنظامُ الفارغُ أسوأُ من الملفّ الممتلئ.
ونقول ما لا يخدمنا صراحةً: برنامجُ الفواتير كافٍ لعددٍ من عملائنا المحتملين أكثرَ ممّا يظنّ السوق. والمقياسُ الذي نعطيه للناس قبل أن نبيعهم شيئًا مقياسٌ واحدٌ يُحسَب في خمس دقائق: كم ساعةً أسبوعيًّا يُنفِق فريقُك في إعادة إدخال ما أُدخِل مرّة؟ فإن كانت أقلَّ من ساعتين فلا تشترِ — الوفرُ لا يُغطّي الكلفة. وإن تجاوزت أربعًا فأنت تدفع ثمن نظامٍ كلَّ سنةٍ ولا تملك نظامًا.
والأصدقُ منها: نصفُ من يسألنا عن الفرق لا يحتاج الجواب بل يحتاج قالبَ فاتورةٍ أفضل. فمشكلتُه أنّ فواتيره تُردّ أو أنّ تحصيله متأخّرٌ — وهذه تُصلَح في نصف ساعةٍ بلا شراء؛ ومن أصلحها ثمّ بقيت مشكلتُه فهو الذي يحتاج نظامًا فعلًا.
والرابعةُ حدٌّ على النصيحة نفسها: لا تُؤجّل بحجّة الحجم. فمنشأةٌ تبيع بضاعةً وتحمل مخزونًا تحتاج تكلفةَ المبيع مهما صغرت — ومن أجّل حتّى «يكبر» أدار سنتين وهو لا يعرف أيَّ صنفٍ يربح؛ والحجمُ الصغيرُ عذرٌ في الخدمات لا في التجارة.
ستّةٌ تُنجَز قبل أن تُقرّر الفئة
ولأنها تُنجَز في ساعةٍ وتحسم السؤال:
| ما يُنجَز | الزمن | ما تخرج به |
|---|---|---|
| احسب ساعات إعادة الإدخال أسبوعيًّا | خمسُ دقائق | المقياسَ الحاسم |
| واسأل: أأحمل مخزونًا؟ | لحظة | أوسعَ فرقٍ بين الفئتين |
| واعرف من يُمسِك دفاترك اليوم | لحظة | أتشتري أداةً أم خدمة |
| واعدُد من يُدخِل البيانات | لحظة | حاجتَك للصلاحيّات |
| واقرأ آخر إقرارٍ ضريبيّ: أجُمِع يدويًّا؟ | عشرُ دقائق | خطرًا يُقاس بغرامة |
| وأصلِح قالب فاتورتك أوّلًا | نصفُ ساعة | قد تنتهي المشكلةُ هنا |
والأوّلُ وحدَه يكفي للحسم في أكثر الحالات: ساعاتُ إعادة الإدخال. دون ساعتين: ابقَ حيث أنت. من ساعتين إلى أربع: انظر في الأمر بعد ستّة أشهر. فوق أربع: أنت تدفع ثمن النظام بلا أن تملكه.
قِس ساعتك قبل أن تسأل عن السعرأخبِرنا في «أعمالي ERP» كم ساعةً يُنفِق فريقُك في إعادة الإدخال — ونقول لك بصراحةٍ أتحتاج نظامًا أم قالبَ فاتورةٍ أفضل.
اسأل قبل أن تشتري