اجتماع واحد… ورقمان مختلفان
في اجتماع إدارة شهري بمنشأة تجارية، عرض مدير المبيعات رقم مبيعات الشهر: 2,340,000 ريال. وحين عرض المدير المالي قائمة الدخل ظهر الرقم 2,118,000. الفرق 222,000 ريال — وكلاهما «صحيح».
مدير المبيعات كان يحسب قيمة أوامر البيع الموقّعة. والمدير المالي كان يحسب ما سُلِّم وفُوتر فعلًا. بقية الاجتماع — أربعون دقيقة — ذهبت في تفسير الفرق بدل مناقشة ما يجب فعله.
هذا المشهد يتكرر في كل منشأة تُدار أرقامها في أكثر من مكان. والنظام المحاسبي ليس «برنامجًا يسجّل الأرقام» — بل الآلية التي تجعل الرقم واحدًا لأن مصدره واحد.
تعريف عملي… لا تعريف كتاب
النظام المحاسبي هو المكان الوحيد الذي تُسجَّل فيه كل عملية مالية مرة واحدة، وتُنتج أثرها في كل مكان آخر تلقائيًا. هذه الجملة تحمل شرطين، وسقوط أحدهما يُخرجه من كونه نظامًا:
- مرة واحدة: الفاتورة تُكتب في موضع واحد. إن كانت تُدخَل في برنامج ثم تُنقل إلى ملف ثم تُقيَّد يدويًا، فأنت أمام ثلاثة سجلات ستختلف حتمًا — وهذا بالضبط ما حدث في الاجتماع أعلاه.
- وتُنتج أثرها تلقائيًا: الفاتورة نفسها تُنقص المخزون، وتُنشئ ذمة على العميل، وتُسجّل ضريبة المخرجات، وتُكوّن قيدًا متوازنًا — بلا تدخّل بشري.
لماذا القيد المزدوج تحديدًا؟
القاعدة التي تحكم أي نظام محاسبي عمرها أكثر من خمسة قرون: لكل عملية طرفان متساويان، مدين ودائن. ليست شكليات — بل آلية كشف أخطاء مدمجة. إن لم يتوازن الطرفان فثمّة معلومة ناقصة، والنظام يرفض الترحيل بدل أن يُمرّر رقمًا خاطئًا.
وهذا ما يجعل جدول إكسل — مهما كان متقنًا — غير قادر على أن يحلّ محل نظام محاسبي: لا يملك آلية ترفض الخطأ، بل يقبل أي رقم تكتبه.
دورة القيد: من المستند إلى القائمة المالية
كل عملية مالية تمرّ بخمس محطات. في العمل اليدوي تحتاج كل محطة تدخّلًا؛ وفي النظام المحاسبي تُنتج كل محطة التالية آليًا:
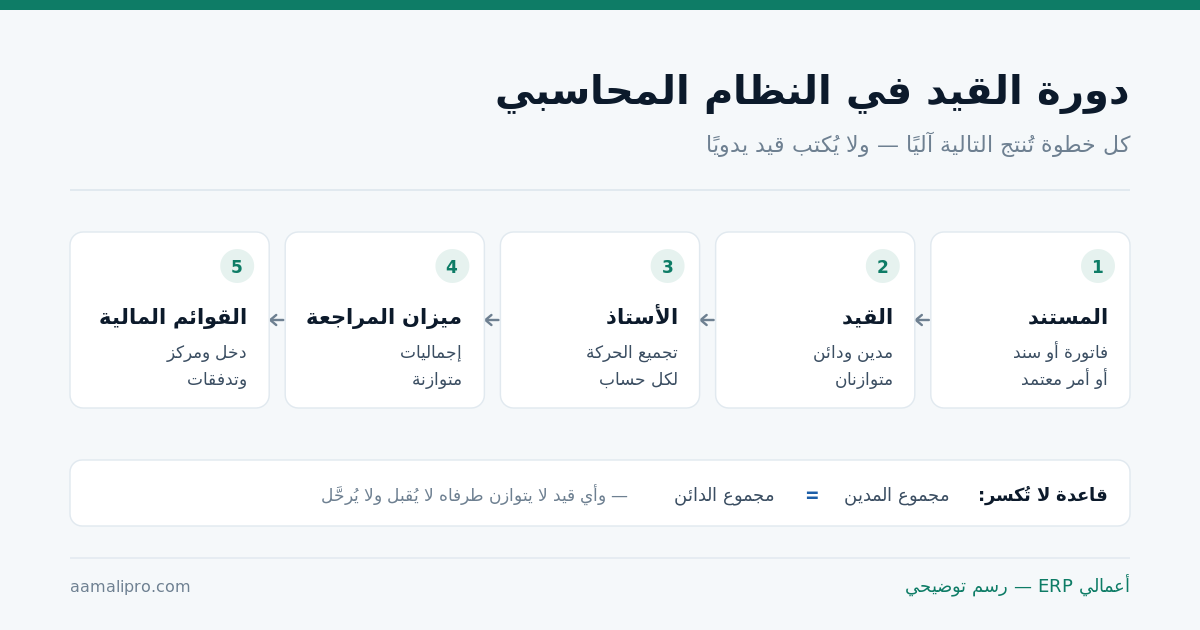
المثال الأول: بيعة واحدة… وستة آثار
بعت صنفًا بـ1,000 ريال، تكلفته 640، لعميل بالآجل، بضريبة قيمة مضافة ١٥٪. بيعة واحدة يراها موظف المبيعات، ويراها النظام ستة أحداث متزامنة:
| الأثر | الحساب | مدين | دائن |
|---|---|---|---|
| ذمة على العميل | الذمم المدينة | 1,150 | — |
| إيراد مُحقَّق | المبيعات | — | 1,000 |
| ضريبة مستحقة للهيئة | ضريبة المخرجات | — | 150 |
| تكلفة ما بِعته | تكلفة المبيعات | 640 | — |
| نقص المخزون | المخزون | — | 640 |
| التوازن | مجموع الطرفين | 1,790 | 1,790 |
والأثر السادس ليس قيدًا بل معلومة: هامش هذه البيعة ٣٦٪ — يظهر لحظة الحفظ لا في نهاية الشهر. وهذا ما يعجز عنه دفتر الفواتير: يعرف كم بِعت، ولا يعرف كم ربحت.
الأرقام مثال توضيحي لبيان آلية الاحتساب، لا أسعارًا معتمدة.
المثال الثاني: أين يتسرّب الربح في دورة الشراء
المثال السابق واضح. أما ما يخفى فهو دورة الشراء — حيث يتسرّب الربح بصمت. اشتريت ٥٠٠ وحدة بسعر 88 ريالًا، ودفعت شحنًا وتخليصًا وتأمينًا قدره 9,500 ريال:
| البند | بلا تحميل تكلفة الوصول | مع التحميل |
|---|---|---|
| سعر الشراء للوحدة | 88.0 | 88.0 |
| نصيب الوحدة من الشحن والتخليص | — | 19.0 |
| تكلفة الوحدة | 88.0 | 107.0 |
| سعر البيع | 120.0 | 120.0 |
| هامش الوحدة | 32.0 | 13.0 |
| الهامش المعلن | 26.7% | 10.8% |
المنشأة التي تُسجّل الشحن مصروفًا عامًا ترى هامشًا ٢٦٫٧٪. والحقيقة ١٠٫٨٪. وقرار خصم بنسبة ١٥٪ على الرقم الأول يبدو معقولًا — وعلى الرقم الثاني بيع بخسارة.
هل تعرف هامشك الحقيقي؟أرسل لنا حركة صنف واحد اشتريته بأسعار مختلفة، ونعيد احتساب تكلفته وهامشه بالطرق الثلاث — والفرق عادةً أكبر مما يُتوقّع.
اطلب الاحتسابالدورتان اللتان يديرهما النظام
ما سبق كان قيدًا واحدًا. أما النظام فيدير دورتين كاملتين تلتقيان في القوائم المالية — ولكل خطوة فيهما مستندها وقيدها:
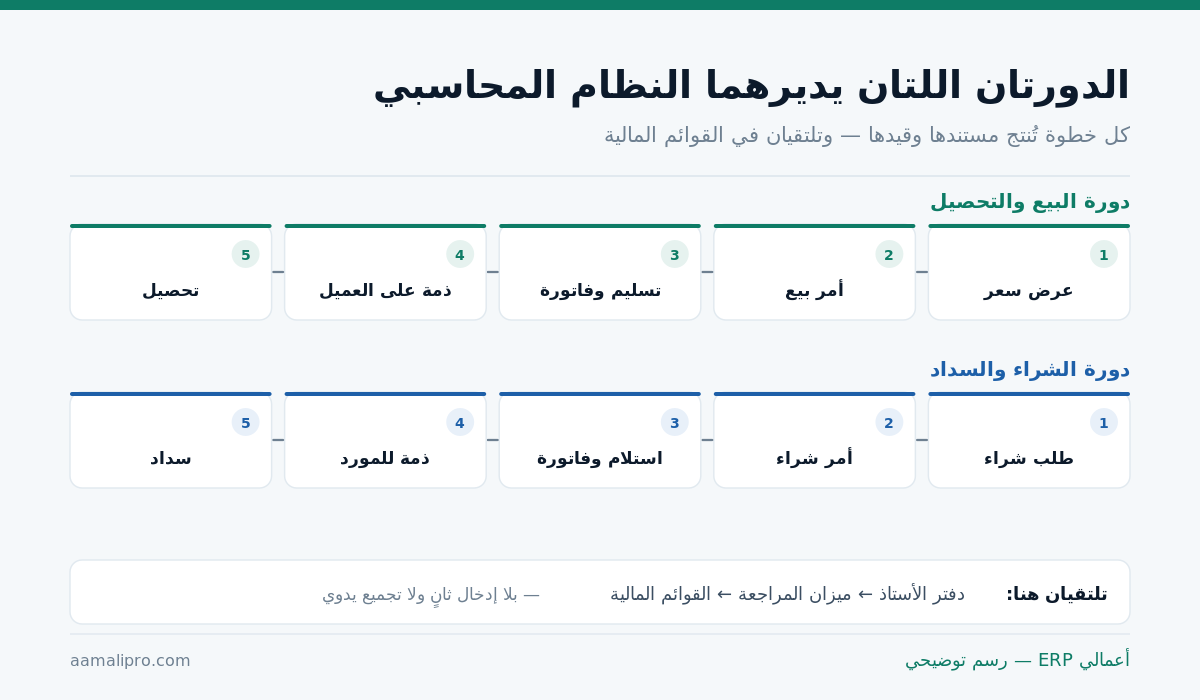
وأهم نقطة رقابية في الدورة الثانية هي المطابقة الثلاثية: لا يُصرف مبلغ حتى يتطابق أمر الشراء مع سند الاستلام مع فاتورة المورد. أي اختلاف في الكمية أو السعر يوقف السداد آليًا. تفصيلها في نظام المشتريات.
مكوّنات النظام المحاسبي — والسؤال الذي يجيب عنه كل مكوّن
| المكوّن | وظيفته | السؤال الذي يجيب عنه |
|---|---|---|
| دليل الحسابات | الهيكل الذي تُصنَّف عليه كل عملية | أين يُسجَّل هذا المبلغ؟ |
| القيود ودفتر الأستاذ | تسجيل الأثر المزدوج وتجميعه لكل حساب | ما رصيد هذا الحساب الآن؟ |
| الذمم المدينة | ما لك على العملاء بأعماره | من عليه مستحقات ومنذ متى؟ |
| الذمم الدائنة | ما عليك للموردين بمواعيده | ماذا يستحق السداد هذا الأسبوع؟ |
| المخزون | الكمية والتكلفة وأثرهما على الربح | ماذا لدي، وأين، وكم يساوي؟ |
| البنوك والصندوق | الحركة النقدية ومطابقتها بالكشوف | هل يطابق دفترنا كشف البنك؟ |
| الضريبة والفوترة | احتساب الضريبة وإصدار الفاتورة وتبليغها | هل إقراري صحيح قبل تقديمه؟ |
| الأصول الثابتة | الاقتناء والإهلاك والاستبعاد | ما القيمة الدفترية لأصولنا؟ |
| مراكز التكلفة | توزيع الإيراد والمصروف على الفروع والأنشطة | أي فرع أو نشاط يربح؟ |
| التقارير | تحويل الحركة إلى قوائم ومؤشرات | هل نربح؟ وأين تحديدًا؟ |
ولاحظ العمود الأيسر: المكوّن الذي لا يجيب عن سؤال تسأله فعلًا لا تحتاجه. هذه أبسط طريقة لتقليص نطاق مشروعك وكلفته — وستعود إليها في مرحلة التسعير.
القوائم المالية الأربع… وما تجيب عنه كل واحدة
مخرجات النظام النهائية أربع قوائم، وكل واحدة تجيب عن سؤال مختلف. والخلط بينها أكثر أسباب سوء الفهم بين الإدارة والمالية:
| القائمة | تجيب عن | الفترة | أكثر ما يُساء فهمه |
|---|---|---|---|
| قائمة الدخل | هل ربحنا خلال الفترة؟ | فترة (شهر/سنة) | الربح لا يعني وجود نقد |
| قائمة المركز المالي | ماذا نملك وماذا علينا؟ | لحظة محدّدة | قيمة الأصول دفترية لا سوقية |
| قائمة التدفقات النقدية | من أين جاء النقد وأين ذهب؟ | فترة | أهم قائمة ويقرؤها أقل الناس |
| قائمة التغيّر في حقوق الملكية | كيف تغيّر حق الملّاك؟ | فترة | تُهمل رغم أنها تكشف السحوبات |
«أكثر سؤال يتكرر علينا في أول شهر بعد الإطلاق: النظام يقول إننا ربحنا، فأين المال؟ والجواب دائمًا في القائمة الثالثة — الربح في قائمة الدخل، والنقد في التدفقات، وبينهما المخزون والذمم.»
من ملاحظات فريق التنفيذ — أعمالي ERPأنواع الأنظمة المحاسبية — ثلاثة محاور للتصنيف
حين تبحث عن نظام ستجد تسميات كثيرة متداخلة. في الحقيقة هناك ثلاثة محاور فقط:
حسب مكان التشغيل
سحابي على خوادم المزوّد، أو محلي داخل مقرك، أو هجين يُبقي ما يجب أن يبقى داخلًا. الوظائف واحدة؛ الفرق في من يتحمّل المسؤولية والكلفة.
حسب النطاق
نظام محاسبي مستقل يدير الأثر المالي فقط، أو نظام ERP يدير العملية نفسها قبل أن تصير قيدًا — أمر الشراء والاستلام والموافقة ثم القيد آليًا.
حسب النشاط
نظام عام يصلح لأي منشأة، أو مهيّأ لدورة عمل قطاع بعينه — مستخلصات للمقاولات، وتكلفة الطبق للمطاعم، ومطالبات للرعاية الصحية.
أربعة مستويات… وأين تقف منشأتك
| القدرة | دفاتر يدوية | إكسل | برنامج فواتير | نظام محاسبي |
|---|---|---|---|---|
| إصدار فاتورة نظامية | ✗ | ✗ | ✓ | ✓ |
| قيد يتوازن آليًا | يدويًا | ✗ | ✗ | ✓ |
| رصيد مخزون لحظي | ✗ | تقريبي | جزئي | ✓ |
| هامش الصنف والعميل | ✗ | ✗ | ✗ | ✓ |
| أعمار ديون وتنبيه تحصيل | ✗ | يدويًا | جزئي | ✓ |
| إقرار ضريبي مُقتفى | ✗ | ✗ | جزئي | ✓ |
| قوائم مالية آلية | ✗ | بجهد | ✗ | ✓ |
| رقابة ومنع تعديل بأثر رجعي | ✗ | ✗ | جزئي | ✓ |
المستوى الثاني — إكسل — هو الأخطر لأنه يبدو كافيًا. يعمل جيدًا حتى تصل إلى حجم يجعل الملف نفسه مصدر الخطأ: نسخ متعددة، ومعادلة مكسورة لا أحد يلاحظها، ولا سجل يقول من غيّر ماذا.
ما الذي يتغيّر في يومك فعلًا
| الإجراء | بلا نظام محاسبي | مع نظام محاسبي |
|---|---|---|
| إصدار فاتورة وتبليغها | برنامج للفاتورة، وملف للمتابعة، وإدخال ثانٍ للقيد | خطوة واحدة تُنتج الفاتورة والتبليغ والقيد |
| معرفة رصيد صنف | اتصال بالمستودع أو ملف يُحدَّث أسبوعيًا | رصيد لحظي بموقعه وتكلفته |
| معرفة من عليه مستحقات | مراجعة كشوف يدوية | أعمار ديون بتنبيه آلي عند التجاوز |
| معرفة ربح صنف أو عميل | غير متاح عمليًا | هامش لكل صنف وعميل وفرع |
| اعتماد صرف | توقيع ورقي أو رسالة | مسار موافقات بحسب المبلغ ومركز التكلفة |
| إقفال الشهر | أيام من التجميع والمطابقة | ساعات — القوائم تُنتَج من العمليات |
| الإقرار الضريبي | تجميع يدوي ومطابقة بعد التقديم | مسودة بأرقام تُقتفى إلى فواتيرها قبل التقديم |
| الإجابة على «كم ربحنا؟» | بعد الإقفال بأسبوعين | الآن — مع إمكانية فتح أي رقم |
الفرق الجوهري في السطر الرابع: بلا نظام لا تعرف أين تربح — تعرف فقط أنك ربحت أو خسرت في الإجمال. ومنشأة لا تعرف أي أصنافها أو عملائها يخسر، تستمر في تمويل الخسارة سنوات وهي تظن أنها تنمو.
ما يجب أن يدعمه في السوق السعودي تحديدًا
أيًّا كان النظام الذي تختاره، هذه أربعة متطلبات غير قابلة للتنازل — واطلب عرضها على بياناتك أنت لا في عرض تقديمي عام:
- الفوترة الإلكترونية بمرحلتيها. إصدار فاتورة ضريبية ومبسطة، بختم تشفيري ورمز استجابة سريعة، مع التبليغ وحفظ استجابة القبول. التفصيل هنا.
- ضريبة القيمة المضافة على مستوى الصنف. لكل صنف نسبته أو إعفاؤه، ولكل عميل تصنيفه — لا نسبة واحدة عامة. مع تقرير مطابقة يكشف الفروق قبل التقديم.
- إقامة البيانات. أين تُستضاف بياناتك ونسخها الاحتياطية، ومن يصل إليها — يُكتب في العقد لا في سياسة عامة. تفصيله هنا.
- سجل تدقيق غير قابل للتعديل. من فعل ماذا ومتى وما القيمة قبل وبعد. أول ما يطلبه المراجع، وأكثر ما يُغفل في المقارنة. التفصيل هنا.
اطلب عرض هذه الأربعة على بياناتكأعطنا إقرار فترة سابقة تعرف أرقامها، ونعيد بناءه أمامك مع تقرير المطابقة — وأي فرق يظهر نشرح سببه.
اطلب عرضًا توضيحيًاعشرة مصطلحات تحتاج فهمها قبل أي اجتماع
| المصطلح | بالعربية المبسّطة |
|---|---|
| القيد المزدوج | لكل عملية طرفان متساويان — مدين ودائن |
| دليل الحسابات | الهيكل الشجري الذي تُصنَّف عليه كل عملية |
| ميزان المراجعة | إجماليات كل الحسابات — يجب أن تتوازن |
| مركز التكلفة | الفرع أو النشاط الذي يُنسب إليه الإيراد والمصروف |
| الذمم المدينة | ما لك على العملاء ولم يُحصَّل بعد |
| أعمار الديون | توزيع المستحقات بحسب مدة تأخّرها |
| الإيراد المؤجل | مبلغ قُبض ولم تُقدَّم خدمته بعد — التزام لا إيراد |
| تكلفة الوصول | الشحن والتخليص والتأمين محمّلة على الصنف |
| المطابقة الثلاثية | أمر الشراء = الاستلام = الفاتورة قبل السداد |
| الأساس النقدي والاستحقاق | التسجيل عند القبض أم عند نشوء الحق |
وثمانون مصطلحًا آخر بتعريف مختصر ومقابل إنجليزي في قاموس المصطلحات.
ثلاثة أشياء لا يفعلها النظام المحاسبي
هذا القسم يخالف مصلحتنا كبائعي أنظمة، ونكتبه لأن مشروعًا يبدأ بتوقّع خاطئ ينتهي بخلاف:
- لا يصنع الانضباط. إن كانت الفواتير تُصدر بعد أسبوع من البيع، وإن كان الصرف يتم بلا مستند، فالنظام سيوثّق الفوضى بدقة أكبر لا أقل. الانضباط قرار إداري يسبق النظام ولا يُشترى معه.
- لا يُصلح بياناتك القديمة. دليل حسابات مشوّش أو أصناف مكرّرة أو أرصدة غير مطابَقة تُنقَل معك إن لم تُنظَّف قبل الترحيل. تفصيل ذلك هنا.
- لا يحلّ محل المحاسب. يحرّره من الإدخال والتجميع ليتفرّغ للمراجعة والتحليل والامتثال. من يشتري نظامًا ليستغني عن محاسبه يكتشف بعد أشهر أن لديه بيانات كثيرة وقرارات أقل.
خمسة أخطاء في اختيار النظام — رأيناها تتكرر
- الشراء بعدد الخصائص. ثلاثمئة خاصية بنعم/لا تعطي ثلاثمئة «نعم» من كل مزوّد. المعيار الصحيح: هل يجيب عن الأسئلة التي تسألها فعلًا؟
- إهمال ما بعد الإطلاق. الدعم والتدريب وتسليم البيانات عند الخروج تُهمَل في المقارنة ثم تُكتشف كلفتها بعد التوقيع.
- تجاهل كلفة وقت الفريق. أكبر بند كلفةً في أي مشروع نظام، ولا يظهر في أي عرض سعر. احسبه قبل التوقيع.
- شراء النطاق الكامل دفعة واحدة. عشرون وحدة تعني دفع ثمن ما لن يُستخدم في السنة الأولى. ابدأ بما يؤلمك وتوسّع لاحقًا.
- عدم اختبار دورة كاملة قبل الاستلام. الشاشة تعمل دائمًا في العرض؛ المشكلة تظهر في الانتقال بينها. سبع حالات اختبار لا تُهمَل.
كيف تعرف أنك تحتاجه الآن؟
خمس علامات، وثلاث منها كافية:
- تُجمَع الأرقام يدويًا بين الإدارات قبل كل اجتماع.
- ملفات الإكسل صارت هي النظام الحقيقي والبرنامج مجرد أرشيف.
- لا تعرف ربح الطلب أو المشروع إلا بعد إقفال الشهر — إن عرفته.
- رقم واحد له إجابتان مختلفتان بحسب من تسأله.
- الإقفال الشهري يستغرق أكثر من عشرة أيام.
من أين تبدأ عمليًا
لا تبدأ بقائمة الوحدات — ابدأ بالسؤال الذي يؤلمك اليوم. ثلاث بدايات شائعة:
- يؤلمك المخزون (فرق بين الدفتر والمستودع): ابدأ بالمالية مع المخزون والمستودعات.
- تؤلمك الضريبة (الإقرار والمطابقة يستهلكان نهاية كل فترة): ابدأ بـالفوترة الإلكترونية وضريبة القيمة المضافة.
- تؤلمك الرواتب (المسير يستغرق أيامًا ويتكرر فيه الخطأ): ابدأ بـالموارد البشرية والرواتب.
والتوسّع لاحقًا لا يستلزم إعادة تهيئة، بشرط أن يُبنى دليل الحسابات ومراكز التكلفة من البداية على النطاق الكامل حتى لو لم يُفعَّل كله. أما كيف يُحتسب السعر فمشروح في نموذج التسعير، وأما ما يجب سؤاله لأي مزوّد ففي قائمة الأربعين سؤالًا.
قائمة تحقق قبل أن تبدأ
- اكتب الأسئلة التي لا تجد جوابها اليوم. ثلاثة أسئلة تكفي — وهي التي ستحكم بها على أي نظام.
- حدّد الأحجام. عدد الفواتير شهريًا، والأصناف، والسجلات التجارية، ومن سيدخل النظام فعلًا. بلا هذه لا يوجد تسعير واقعي.
- راجع دليل حساباتك الحالي. فرصتك الوحيدة لإصلاحه هي قبل الترحيل لا بعده.
- عيّن مالكًا للمشروع من داخل منشأتك. مشروع بلا مالك داخلي يتعثّر مهما كان النظام جيدًا.
- اطلب عرض دورة من دوراتك أنت على النظام — لا عرضًا تقديميًا عامًا.