اختلافُ التعريف — لا خطأُ الترحيل ولا ضعفُ التقارير
ولأن أربعة أبوابٍ تلتقي عند «الرقم لا يُطابِق»:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| خطأُ ترحيلٍ أو قيد | رقمٌ واحدٌ غلط | باب تصحيح القيود |
| وضعفُ التقارير | الرقمُ صحيحٌ ولا يُقرَأ | باب لوحات المعلومات |
| وفرقُ المخزون عن المبيعات | كمّيّاتٌ لا مبالغ | باب فروق الجرد |
| واختلافُ التعريف | رقمان صحيحان لاسمٍ واحد | هذا المقال |
وموضعه ممّا يجاوره: مؤشّرات مالية ومعادلاتها عن كيف يُحسَب كلُّ مؤشّر — وهو يُعطيك المعادلة، وهذا الباب يُعطيك من يملكها ومتى يجوز أن تتعدّد. وحوكمة التقارير عن سجلّ التقارير ومن يبني ومن يعتمد ودفترِ التعريفات وإلغاءِ المهجور — وهي تملك بناءَ الحوكمة كلَّه وملكيّةَ كلّ رقم، ولا يُبحَث ذلك هنا؛ فهذا البابُ يقف عند الظاهرة نفسِها: لماذا تختلف الأرقامُ في الاجتماع وكيف يُفرَز الخطأُ من التعريف في الغرفة. والإقفال الشهري عن ضبط اللحظة التي تُقاس عندها الأرقام.
أربعةُ أرقامٍ لمبيعات شهرٍ واحد — وكلُّها صحيحة
ولأن المثال أوضحُ من أيّ شرح — منشأةٌ واحدةٌ وشهرٌ واحد:
| من يقول | الرقم | ما الذي عدّه |
|---|---|---|
| مديرُ المبيعات | ١٬٢٠٠٬٠٠٠ | كلَّ عقدٍ وُقِّع في الشهر |
| ونظامُ الفوترة | ١٬٠٥٠٬٠٠٠ | كلَّ فاتورةٍ صُدِرت |
| والمحاسب | ٩٤٠٬٠٠٠ | ما استُحقّ إيرادًا فعلًا |
| والخزينة | ٧٨٠٬٠٠٠ | ما دخل الحساب البنكيّ |
والفجوةُ بين الأوّل والأخير أربعُمئةٍ وعشرون ألفًا — وليس فيها ريالٌ واحدٌ مفقود. فالفرقُ بين الأوّل والثاني عقودٌ وُقِّعت ولم تُفوَّر بعد؛ وبين الثاني والثالث فواتيرُ صُدِرت عن خدمةٍ لم تُقدَّم بعد فلا تُعَدّ إيرادًا؛ وبين الثالث والرابع ذممٌ لم تُحصَّل — وكلُّ خطوةٍ منها تعريفٌ محاسبيٌّ سليم.
وأخطرُ ما في هذا المشهد ليس الاختلاف: بل كيف يُحسَم. فحين لا يكون هناك تعريفٌ مكتوبٌ يُحسَم الخلافُ بمن يتكلّم أعلى أو بمن هو أقربُ إلى صاحب القرار — والقرارُ الذي يُبنى على رقمٍ اختير بهذه الطريقة قرارٌ بلا أساس.
الأسبابُ الستّةُ والفروقُ وما يُنجَز
ولأن الباب ثلاثُ سلالٍ وستّةُ أعمال:
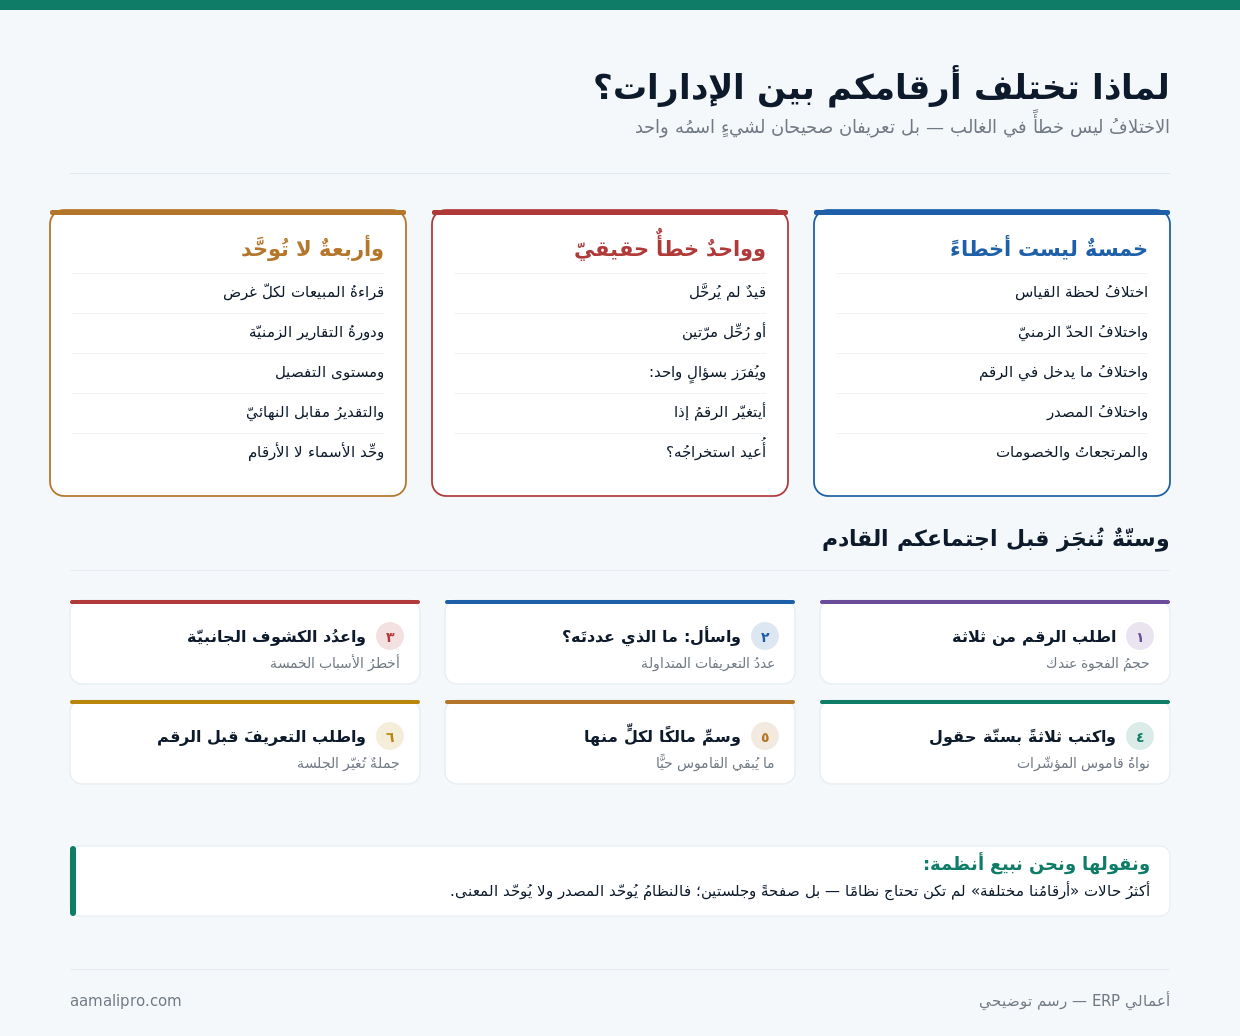
والسلّةُ اليمنى هي التي تُغيّر طريقة الاجتماع كلَّها: خمسةٌ ليست أخطاء. فحين يُفهَم أنّ الاختلاف طبيعيٌّ في خمس حالاتٍ من ستّ، ينتقل النقاشُ من «من المخطئ؟» إلى «أيَّ تعريفٍ نستعمل لهذا القرار؟» — وهذا وحده يُوفّر ساعاتٍ من الجدال.
والملاحظةُ في الأسفل هي الحدُّ على العلاج: لا تُوحّد كلَّ شيء. فبعضُ الاختلاف مطلوبٌ ونافع — ومن حاول أن يجعل لكلّ مؤشّرٍ رقمًا واحدًا في المنشأة كلِّها أفسد أدواتِ الإدارات بدل أن يُصلِح الاجتماع.
ستّةُ أسباب — وواحدٌ منها فقط خطأٌ حقيقيّ
ولأن التفريق بينها هو نصفُ الحلّ:
| السبب | مثالُه | أخطأٌ هو؟ |
|---|---|---|
| اختلافُ لحظة القياس | الوقتُ المستحقُّ مقابل المحصَّل | لا — تعريفان |
| واختلافُ الحدّ الزمنيّ | حتّى ٣١ أم حتّى الإقفال؟ | لا — حدّان |
| واختلافُ ما يدخل | أتدخل الضريبةُ والشحن؟ | لا — نطاقان |
| واختلافُ المصدر | كشفُ الإكسل مقابل النظام | لا — لكنّه خطر |
| والمرتجعاتُ والخصومات | أتُطرَح أم تُعرَض منفصلة؟ | لا — عرضان |
| وقيدٌ لم يُرحَّل أو رُحِّل مرّتين | الرقمُ نفسُه غلط | نعم — وهذا وحدُه |
والرابعُ هو أخطرُ الخمسةِ غيرِ الخاطئة: اختلافُ المصدر. فحين تحتفظ إدارةٌ بكشفها الخاصّ في إكسل — لأنّ النظام لا يُعطيها ما تريد أو لأنّها اعتادت — يصير عندك رقمان يتحرّكان مستقلَّين، وكلاهما «صحيحٌ» يوم كُتِب ثمّ يفترقان بمرور الشهور؛ ومنطقُه في التخلّص من الاعتماد على Excel.
والسادسُ يُفرَز بأسرع اختبار: هل يتغيّر الرقمُ إذا أُعيد استخراجُه؟ فالتعريفُ المختلف يُعطي الرقمَ نفسَه كلّما استُخرِج بالطريقة نفسها، والخطأُ الحقيقيُّ يظهر عند إعادة الاستخراج أو عند المطابقة مع مصدرٍ ثالث.
أربعةُ فروقٍ في التعريف تُنتِج أربعةَ أرقام
ولأنها تتكرّر في كلّ منشأةٍ بلا استثناء:
متى يُعَدّ البيعُ بيعًا؟
عند التوقيع أم الفوترة أم التسليم أم التحصيل؟ — أربعُ لحظاتٍ وكلٌّ منها مشروعةٌ لغرضٍ مختلف؛ والمبيعاتُ تريد الأولى والخزينةُ تريد الرابعة.
وما الذي يدخل في «المبيعات»؟
أتدخل الضريبةُ؟ والشحنُ المُعاد تحميلُه؟ والخصمُ أيُطرَح قبلُ أم بعد؟ — وثلاثةُ خياراتٍ تُنتِج ثمانيَ نتائجَ مختلفة.
وأيُّ شهرٍ هذا؟
حتّى ٣١ من الشهر أم حتّى إقفاله بعد أسبوع؟ — فالقيودُ المتأخّرةُ تدخل في أحدهما دون الآخر، والفرقُ يبلغ عشرةً في المئة في المنشآت النشطة.
ومن نُسِب إليه؟
أللبائع الذي وقّع أم للفرع الذي سلّم أم للمنطقة الجغرافيّة للعميل؟ — وهذا أكثرُ ما يُنتِج نزاعًا لأنّه يمسّ العمولة.
والبطاقةُ الأولى تُحسَم بقاعدةٍ لا برأي: الاستحقاق. فالمعيارُ المحاسبيُّ يقول متى يُعتَرف بالإيراد، وهذا ليس اختيارًا حرًّا — لكنّ الإداراتِ تحتاج قراءاتٍ أخرى لأغراضها، والمخرجُ أن يُسمّى كلٌّ باسمه: «مبيعاتٌ مُوقَّعة» و«مبيعاتٌ مُفوتَرة» و«إيرادٌ مُعترَفٌ به» — ثلاثةُ أسماءٍ لا اسمٌ واحدٌ بثلاثة أرقام.
والرابعةُ تُحسَم قبل موسم العمولات لا بعده: لمن يُنسَب البيع؟ فحين تُترَك القاعدةُ غيرَ مكتوبةٍ يتحوّل كلُّ خلافٍ على الرقم إلى خلافٍ على المال — ومنطقُ ذلك في العمولات: من القاعدة إلى الصرف.
خمسُ خطواتٍ تفرز الخطأ من التعريف في ربع ساعة
ولأنها تُنجَز في الاجتماع نفسِه بدل تأجيله:
- اطلب من كلّ طرفٍ أن يقول ما عدّه بالضبط — لا رقمَه بل تعريفَه.
- واسأل عن لحظة القياس: توقيعٌ أم فوترةٌ أم تسليمٌ أم تحصيل؟
- واسأل عن الحدّ الزمنيّ ومصدر البيانات: نظامٌ أم كشفٌ جانبيّ؟
- واطلب إعادة الاستخراج أمامكم — فما تغيّر خطأٌ وما ثبت تعريف.
- واكتب الفرق سببًا سببًا حتّى يُغلَق: كذا للحظة وكذا للنطاق وكذا للحدّ.
والخطوةُ الخامسة هي التي تُنهي الجلسة بنتيجةٍ لا بانطباع: يُغلَق الفرقُ كلُّه. فإن بقي جزءٌ منه غيرَ مفسَّرٍ فذلك هو الخطأُ الحقيقيّ — والباقي المفسَّرُ ليس مشكلةً بل معلومة.
والخطوةُ الأولى تُصاغ بدقّةٍ لأنّها تُقاوَم: لا رقمَه بل تعريفَه. فأكثرُ من يُسأل يُعيد الرقمَ ويدافع عنه — والسؤالُ الصحيح: «ما الذي دخل في هذا الرقم وما الذي خرج منه؟» وهو سؤالٌ لا يُجاب عنه بالنبرة.
ستّةُ حقولٍ يُبنى بها قاموسُ المؤشّرات
ولأنه صفحةٌ واحدةٌ تُكتَب في جلستين وتُنهي الباب:
| الحقل | ما يُكتَب فيه | لماذا |
|---|---|---|
| الاسمُ الدقيق | «إيرادٌ مُعترَفٌ به» لا «المبيعات» | الاسمُ العامُّ هو أصلُ الخلاف |
| والمعادلة | ما يُجمَع وما يُطرَح | تُغلِق سؤال «ما الذي يدخل» |
| ولحظةُ القياس | توقيعٌ أم فوترةٌ أم تحصيل | أكثرُ الفروق منها |
| والمصدرُ الوحيد | تقريرٌ باسمه في النظام | يمنع الكشوفَ الموازية |
| والمالكُ بالاسم | شخصٌ يُعدّله ويُجيب عنه | بلا مالكٍ لا يُحدَّث |
| وتاريخُ آخر تعديل | ومن عدّله | يكشف التعريفَ المتحرّك |
والحقلُ الخامس هو الذي يُبقي القاموس حيًّا: مالكٌ بالاسم. فالوثيقةُ التي يملكها الجميع لا يملكها أحد — وأكثرُ قواميس المؤشّرات تموت في الشهر الثالث لأنّ أحدًا لم يكن مسؤولًا عن تحديثها حين تغيّر شيء؛ وبناءُ الحوكمة حول القاموس — سجلُّ التقارير ومن يعتمد وإلغاءُ المهجور — بابُ حوكمة التقارير لا هذا.
والحقلُ الرابع أنفعُ ما فيه: مصدرٌ وحيدٌ بالاسم. فبدل «من النظام» يُكتَب اسمُ التقرير حرفيًّا ومرشّحاتُه — وحين يُسأل أحدٌ عن رقمه يكون الجواب إمّا هذا التقرير وإمّا أنّه خرج عن القاموس.
اطلب قاموسَ مؤشّراتٍ قبل أن تطلب نظامًانُجهّز لك في «أعمالي ERP» قاموس مؤشّراتك: كلُّ رقمٍ باسمه ومعادلته ومصدره ومالكه — وهو أرخصُ إصلاحٍ لاجتماعاتكم.
اطلب القاموسأربعةُ قراراتٍ تُتَّخذ خطأً بسبب اختلاف الأرقام
ولأن الضرر ليس في الاجتماع بل فيما يخرج منه:
| القرار | كيف يُضلَّل | الكلفة |
|---|---|---|
| صرفُ عمولةٍ أو حافز | على رقمٍ أوسعَ ممّا يستحقّ | مالٌ يخرج ولا يعود |
| وقرارُ توسّعٍ أو توظيف | على مبيعاتٍ لم تُحصَّل بعد | التزامٌ ثابتٌ بإيرادٍ متغيّر |
| وتسعيرُ منتجٍ أو خدمة | على إيرادٍ يشمل الضريبةَ والشحن | هامشٌ يبدو أوسعَ ممّا هو |
| وتقييمُ فرعٍ أو موظّف | بتعريفٍ يخدم من عرضه | ظلمٌ يُفقِد الثقة |
والقرارُ الأوّل أسرعُها ضررًا وأصعبُها تصحيحًا: عمولةٌ صُرِفت. فحين تُحسَب على «المبيعات» بتعريفٍ يشمل ما لم يُحصَّل، يخرج المالُ ثمّ يُلغى نصفُ الصفقات — واسترجاعُه من موظّفٍ قبضه معركةٌ تُخسِرك الموظّفَ والمال؛ ومنطقُ الاسترداد في العمولات: من القاعدة إلى الصرف.
والرابعُ أطولُها أثرًا لأنّه يمسّ الناس: تقييمٌ بتعريفٍ يخدم عارضَه. فحين يعرض كلُّ مسؤولٍ رقمَه بالتعريف الذي يُظهِره أفضل، تصير المقارنةُ بين الفروع أو الأفراد بلا معنى — ويكتشف الفريقُ ذلك قبل الإدارة بكثير، فتسقط الثقةُ في المقارنة كلِّها.
أربعةٌ لا تُوحَّد — والإصرارُ على توحيدها يُفسِد
ولأنّ العلاج قد يصير أسوأ من الداء:
| ما يُطلَب توحيدُه | لماذا لا يُوحَّد | البديل |
|---|---|---|
| قراءةُ المبيعات لكلّ غرض | الخزينةُ والمبيعاتُ تحتاجان لحظتين | أسماءٌ متعدّدةٌ لا رقمٌ واحد |
| ودورةُ التقارير الزمنيّة | التشغيلُ يوميٌّ والماليّ شهريّ | دورةٌ لكلٍّ بحسب قراره |
| ومستوى التفصيل | المالكُ يريد سطرًا والمشرفُ صفحة | طبقاتٌ من التقرير نفسِه |
| والتقديراتُ والحسابات النهائيّة | التقديرُ سريعٌ والنهائيُّ دقيق | وسمُ التقدير بوضوح |
والسطرُ الرابع أكثرُها إشكالًا في الاجتماعات: وسمُ التقدير. فالمشكلةُ ليست وجودَ رقمٍ تقديريٍّ بل عرضُه كأنّه نهائيّ — والقاعدةُ أن يحمل كلُّ تقديرٍ وسمًا ظاهرًا وتاريخًا، فمن قرأه عرف ماذا يقرأ.
والقاعدةُ العامّة تُصاغ هكذا: وحِّد الأسماء لا الأرقام. فأن يكون لديك أربعةُ أرقامٍ لأربعة أسماءٍ واضحةٍ أفضلُ ألف مرّةٍ من رقمٍ واحدٍ يُجبَر الجميعُ عليه فيحتفظ كلٌّ بكشفه الخاصّ سرًّا.
ومتى لا يكون النظامُ هو الحلّ — ونحن نبيع أنظمة
ولأننا نبيع نظامًا محاسبيًّا، فهذا أهمُّ ما في الصفحة:
وأربعُ حالاتٍ لا يُصلِح فيها النظامُ شيئًا: حين يكون الاختلافُ في التعريف لا في البيانات — فالنظامُ سيُعطيك الرقمَ الذي طلبتَه بالتعريف الذي أدخلتَه، وإن لم تتّفقوا على التعريف أعطاكم أرقامًا مختلفةً بكفاءةٍ أعلى؛ وحين يكون السببُ أنّ إدارةً لا تريد أن يُقاس أداؤها فتُبقي كشفَها الخاصّ — وهذه مسألةُ إدارةٍ لا برمجة؛ وحين يكون الاجتماعُ نفسُه بلا مرجعٍ يحسم، فالنظامُ يُنتِج تقريرًا ولا يُنتِج قرارًا؛ وحين تكون المنشأةُ صغيرةً بمصدرٍ واحدٍ أصلًا — فالمشكلةُ عندها في قراءة التقرير لا في تعدّد المصادر.
ونقول ما لا يخدمنا صراحةً: أكثرُ حالات «أرقامُنا مختلفة» التي رأيناها لم تكن تحتاج نظامًا. كانت تحتاج صفحةً واحدة — قاموسَ مؤشّراتٍ فيه ستّةُ حقولٍ لكلّ رقم — وجلستين لكتابتها. وقد بِعنا أنظمةً لمنشآتٍ كان هذا كلَّ ما تحتاجه، ثمّ بقي الاختلافُ بعد التركيب لأنّ أحدًا لم يكتب التعريفات. والنظامُ يُوحّد المصدر ولا يُوحّد المعنى — والمعنى هو المشكلة.
والأصدقُ منها: اكتب القاموس أوّلًا وقِس بعد شهرين. فإن بقي الاختلافُ بعد أن صار لكلّ رقمٍ اسمٌ ومعادلةٌ ومصدرٌ ومالك، فالمشكلةُ حينها في تعدّد المصادر فعلًا — وذلك ما يُصلِحه النظام. وإن انتهى الاختلافُ فقد وفّرتَ ما كنّا سنبيعه لك.
والرابعةُ حدٌّ على النصيحة نفسها: القاموسُ لا يُصلِح ثقافةً. فحيث يكون إخفاءُ الرقم مصلحةً لأحدٍ، لن تُنهي وثيقةٌ ما تحميه المصلحة — والعلاجُ هناك أن يُصبح الرقمُ الصحيحُ في مصلحة قائله؛ ومنطقُه في حوكمة التقارير.
ستّةٌ تُنجَز قبل اجتماعكم القادم
ولأنها تُنجَز في ساعةٍ ولا تحتاج أحدًا:
| ما يُنجَز | الزمن | ما تخرج به |
|---|---|---|
| اطلب رقم المبيعات من ثلاثة مصادر | رسالتان | حجمَ الفجوة عندك |
| واسأل كلًّا: ما الذي عددتَه؟ | عشرُ دقائق | عددَ التعريفات المتداولة |
| واعدُد الكشوف الجانبيّة الحيّة | خمسُ دقائق | أخطرَ الأسباب الخمسة |
| واكتب ثلاثة مؤشّراتٍ بالحقول الستّة | نصفُ ساعة | نواةَ القاموس |
| وسمِّ مالكًا لكلٍّ منها | رسالة | ما يُبقيه حيًّا |
| واطلب في الاجتماع التعريفَ قبل الرقم | جملةٌ واحدة | اجتماعًا يُغلِق الفرق |
والأخيرُ أرخصُها وأقواها أثرًا: التعريفُ قبل الرقم. فجملةٌ واحدةٌ في أوّل الاجتماع — «قبل أن نسمع الأرقام، ليقل كلٌّ منّا ما الذي عدّه» — تُغيّر مسار الجلسة كلَّها، وتُنجَز بلا نظامٍ ولا وثيقةٍ ولا ميزانيّة.
أرسِل ثلاثةَ أرقامٍ مختلفةٍ ونُخبِرك أين افترقتأرسِل إلينا في «أعمالي ERP» الرقمَ نفسَه من ثلاثة مصادر عندك — ونُعيده مفسَّرًا سببًا سببًا حتّى يُغلَق الفرق.
أرسِل الأرقام