سجلّ التقارير: أربعة أعمدة تكفي
ولا يحتاج أداة — بل جدولًا يُملأ مرّة ويُراجَع ربعيًّا:
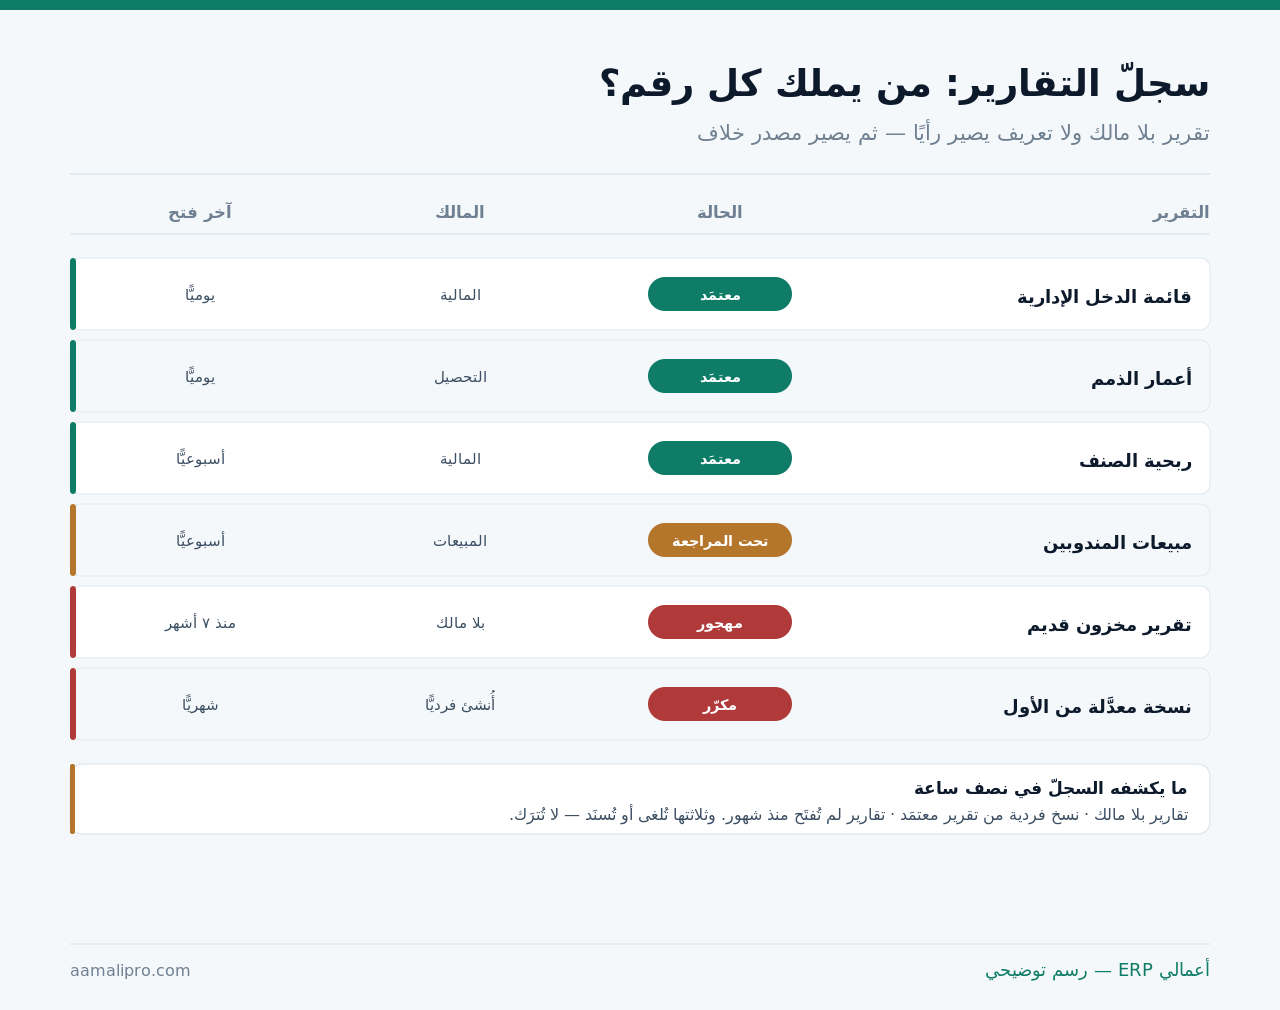
والعمود الأهمّ هو الحالة: معتمَد، أو تحت المراجعة، أو مهجور، أو مكرّر. فبلا حالة معلنة يتساوى تقرير بناه المدير المالي مع نسخة عدّلها موظّف — وحين تختلف الأرقام لا يوجد مرجع.
وهذا المقال عن حوكمة التقارير. أمّا الفرق بين الجاهز والمخصّص فمفصَّل في مقارنة بين التقارير الجاهزة والتقارير المخصصة، وأسباب اختلاف الأرقام بين الإدارات في لماذا تختلف أرقامكم بين الإدارات؟.
الاعتماد: ما الذي يجعل تقريرًا مرجعًا؟
وخمسة شروط — إن نقص أحدها فالتقرير أداة عمل لا مرجعًا:
| الشرط | ما يعنيه | إن غاب |
|---|---|---|
| مالك بالاسم | من يجيب عن أرقامه | لا أحد يصحّحه |
| تعريف مكتوب لكل عمود | مصدره وقاعدة حسابه | خلاف لا يُحسَم |
| مصدر بيانات واحد | لا يجمع من مكانين | أرقام لا تتطابق |
| مراجعة عند التغيير | يُختبَر بعد كل ترقية | يعمل ويعطي خطأً |
| تاريخ آخر مراجعة | ظاهر في رأس التقرير | ثقة بلا أساس |
والشرط الثاني هو الذي يمنع أكثر الخلاف: تعريف مكتوب لكل عمود. فـ«المبيعات» عمود قد يعني الإجمالي أو الصافي، وقد يشمل الملغاة أو لا، وقد يكون بتاريخ الفاتورة أو التسليم. والتعريف يُكتَب مرّة ويُنهي نقاشًا يتكرّر شهريًّا.
والشرط الرابع يُغفَل فيُنتِج أخطر حالة: تقرير يعمل بعد الترقية ويعطي رقمًا خاطئًا. فالخطأ الصامت أسوأ من التعطّل — وقد فصّلنا اختبار ما يتأثّر بالترقية في إدارة ترقيات النظام: متى تُرقّي وكيف تختبر؟.
من يبني ومن يعتمد؟ فصل مفيد
والخلط بينهما يُنتِج تقارير كثيرة بلا مرجعية:
| الدور | يستطيع | لا يستطيع |
|---|---|---|
| أي مستخدم | تصفية وترتيب وتصدير | إنشاء تقرير معتمَد |
| محلّل أو مستخدم متقدّم | بناء تقرير للمراجعة | اعتماده بنفسه |
| مالك البيان | مراجعة التعريفات | تجاوز المالية |
| المدير المالي | الاعتماد النهائي | بناء كل شيء بنفسه |
| مالك النظام | النشر والصلاحيات | تغيير التعريفات |
والسطر الأول يمنح حرّية ويضع حدًّا: لكل مستخدم أن يصفّي ويرتّب ويصدّر — وهذا يغطّي أكثر الحاجات اليومية. أمّا أن يُنشئ تقريرًا يُوزَّع على غيره فيمرّ بالمراجعة.
والسطر الرابع يحمي المالية من عبء لا يلزمها: الاعتماد ليس البناء. فالمالية تراجع التعريف والمصدر وتوافق — ولا يعني ذلك أن تبني كل تقرير بنفسها.
دفتر التعريفات: صفحة تُنهي نصف الخلاف
وستّة تعريفات تُكتَب أولًا لأنها أكثر ما يُختلَف عليه:
| المصطلح | ما يُحدَّد فيه | مثال على الخلاف |
|---|---|---|
| المبيعات | إجمالي أم صافٍ؟ وأي تاريخ؟ | الملغاة تُحتسَب أم لا |
| العميل النشط | اشترى خلال كم شهرًا؟ | ستّة أم اثنا عشر |
| المخزون المتاح | يشمل المحجوز أم لا | رقمان مختلفان |
| الهامش | أي طبقة تكلفة؟ | مباشر أم كامل |
| الطلب المكتمل | شُحِن أم سُلِّم أم حُصِّل؟ | ثلاثة أرقام لطلب واحد |
| الفترة | ميلادية أم مالية؟ وإقفال أي يوم؟ | مقارنات لا تصحّ |
والتعريف الخامس يُنتِج أكثر الالتباس في التقارير التشغيلية: «الطلبات المكتملة». فثلاثة تقارير قد تُظهِر ثلاثة أرقام صحيحة لثلاثة تعريفات — والحلّ أن يُذكَر التعريف في رأس التقرير لا في ذاكرة من بناه.
وحين يختلف رقمان فالبداية بالتعريف لا بالنظام: أكثر «الأخطاء» اختلاف تعريفات. وقد فصّلنا الفروق المشروعة في مصدر الحقيقة: حين يحمل نظامان الرقم نفسه.
كم تقريرًا عندك بلا مالك؟نُخرِج قائمة تقاريرك بحالتها وآخر استعمال لكلٍّ، ونبني دفتر التعريفات لأهمّ عشرة.
ابنِ سجلّ تقاريركالتقارير الذاتية: حرّية بحدود
ومنع المستخدمين من بناء تقاريرهم يُنتِج تصديرًا إلى الجداول — وهو أسوأ:
| المستوى | ما يُسمَح به | الضابط |
|---|---|---|
| تصفية وترتيب | للجميع | ضمن صلاحيته |
| حفظ عرض شخصي | للجميع | لا يُوزَّع على غيره |
| بناء تقرير جديد | للمستخدم المتقدّم | يُعلَّم «غير معتمَد» |
| نشر لفريق | بعد المراجعة | يدخل السجلّ |
| تعديل تقرير معتمَد | لمالكه فقط | بسجلّ تغييرات |
والسطر الثالث هو الحلّ الوسط العملي: وسم «غير معتمَد» ظاهر على التقرير. فيبني المستخدم ما يحتاجه ويعرف كل من يراه أنه ليس مرجعًا — بلا منع وبلا التباس.
والسطر الأول يُغني عن كثير من الطلبات: أكثر ما يُطلَب تقريرًا جديدًا هو تصفية لتقرير قائم. وقد فصّلنا فرز الطلبات في طلبات التطوير: كيف ترتّب ما يطلبه فريقك؟.
إلغاء المهجور: نصف السجلّ عادةً
والتقارير تتراكم ولا تُلغى — لأن إلغاءها لا يطلبه أحد:
- أخرِج آخر تاريخ فتح لكل تقرير.
- ضع علامة على ما لم يُفتَح ستّة أشهر.
- اسأل مالكه — ومن لا مالك له يُلغى مباشرةً.
- أخفِه شهرًا قبل الحذف — فإن لم يسأل أحد فاحذفه.
- وثّق ما أُلغِي ليُعرَف أنه أُلغِي لا أنه ضاع.
والفائدة ليست في الترتيب: كل تقرير معتمَد يُصان ويُختبَر عند كل ترقية. فتقليص العدد يقلّل عملًا حقيقيًّا — وقد فصّلنا كلفة الصيانة في مراجعة استعمال النظام: ماذا تستعمل فعلًا؟.
تصميم التقرير: ستّة عناصر لا تنقص
وأكثر التقارير تُقرأ خطأً بسبب ما ينقص رأسها لا بسبب أرقامها:
الغرض في سطر
أي قرار يُتخذ به — فإن تعذّرت كتابته فالتقرير زائد.
الفترة والتاريخ
الفترة المشمولة ووقت الاستخراج — فالرقم يتغيّر بينهما.
التعريفات المستعمَلة
صافٍ أم إجمالي، وأي تاريخ، وما المستبعَد.
المصدر
من أي بيانات بُني — يمنع نقاشًا كاملًا.
المالك وتاريخ المراجعة
من يُسأل ومتى رُوجِع آخر مرّة.
ما لا يقوله
حدوده المعروفة — أصدق سطر في أي تقرير.
والبطاقة الأخيرة نادرة وأثمن ما فيها: سطر يقول ما لا يقوله التقرير. مثل «لا يشمل الفروع المغلقة» أو «الأرقام قبل التسويات». وهو يمنع استنتاجًا خاطئًا أكثر ممّا يمنعه أي رقم.
والبطاقة الأولى تفرز التقارير: تقرير بلا قرار يُتخذ به تقرير زائد — ولو كان جميلًا.
كم تقريرًا تحتاج فعلًا؟
وأقلّ ممّا يُظنّ — والزيادة تُخفي المهمّ لا تُظهره:
| المستوى | عدد معقول | ما يشمله |
|---|---|---|
| يومي تشغيلي | ثلاثة إلى خمسة | ما يتغيّر ويستدعي تصرّفًا |
| أسبوعي | ثلاثة | اتجاهات قصيرة |
| شهري إداري | خمسة إلى سبعة | ما يُناقَش في اجتماع الأرقام |
| ربعي | ثلاثة | ما يُقرأ بتواتر أبطأ |
| عند الطلب | مفتوح | تحليل لحالة بعينها |
والقاعدة العملية: لكل تقرير دوري متلقٍّ محدّد وقرار محتمَل. فتقرير يُرسَل إلى عشرة «للعلم» يُقرأ من واحد أو لا يُقرأ — والأصحّ أن يُرسَل لمن يتصرّف به.
وما يُقرأ في اجتماع الأرقام الشهري مفصَّل في اجتماع الأرقام الشهري: كيف يُدار؟.
حين يشكّ الفريق في الأرقام
وهي أخطر حالة — لأنها تُوقِف استعمال النظام كلّه:
| العَرَض | السبب الغالب | العلاج |
|---|---|---|
| كلٌّ يأتي برقمه | تعريفات مختلفة | دفتر تعريفات معلن |
| العودة إلى الجداول | تقرير لا يفي | عدّل التقرير لا تمنع التصدير |
| مراجعة يدوية لكل رقم | خطأ سابق لم يُفسَّر | فسّر الخطأ علنًا |
| «النظام غلطان» | إدخال ناقص غالبًا | أظهِر مصدر الرقم |
| تجاهل التقارير | لا قرار يُبنى عليها | اربطها بقرار |
والعلاج الثالث يُغفَل ويُكلِّف سنوات: خطأ وقع ولم يُفسَّر يبقى في الأذهان. فشرحه علنًا — ما سببه وماذا عولج — يعيد الثقة أسرع من عشرة تقارير صحيحة.
والعَرَض الرابع يُعالَج بالشفافية لا بالدفاع: أظهِر من أين جاء الرقم. فالقدرة على النزول من الرقم إلى المستند تُنهي أكثر الشكّ.
ومتى تكون الحوكمة عبئًا؟
وهنا ما لا يخدم من يبيعك أدوات تقارير: الحوكمة الزائدة تُنتِج التفافًا لا انضباطًا.
| الحالة | المبالغة | الكافي |
|---|---|---|
| فريق من خمسة | مجلس اعتماد تقارير | مالك واحد ودفتر تعريفات |
| عشرة تقارير | سجلّ بأعمدة كثيرة | أربعة أعمدة |
| تقرير لمرّة واحدة | إجراء اعتماد كامل | يُبنى ويُوسَم مؤقّتًا |
| تحليل شخصي | منع البناء | اسمح واوسمه غير معتمَد |
| كل تعديل يحتاج موافقة | تصدير إلى الجداول | حدود بالتأثير لا بالكلّ |
ونقولها ونحن نبيع أنظمة تقارير: عدد التقارير ليس مقياس قدرة نظام. فنظام بعشرة تقارير معتمَدة تُقرأ ويُقرَّر بها أفضل من نظام بمئة تقرير لا يعرف أحد أيّها الصحيح — والزيادة عبء صيانة لا ميزة.
قائمة فحص لحوكمة تقاريرك
عشرة بنود — أوّلها يُنجَز في نصف ساعة:
- سجلّ بأربعة أعمدة لكل تقرير قائم.
- حالة معلنة لكل تقرير.
- مالك بالاسم — ومن لا مالك له يُلغى.
- دفتر تعريفات لأهمّ ستّة مصطلحات.
- رأس تقرير بستّة عناصر.
- مستويات الصلاحية الخمسة مضبوطة.
- وسم «غير معتمَد» على ما لم يُراجَع.
- مراجعة بعد كل ترقية للمعتمَد.
- إلغاء ما لم يُفتَح ستّة أشهر — بإخفاء أولًا.
- مراجعة ربعية للسجلّ كلّه.
والبند الرابع أعلى عائد لكل دقيقة: ستّة تعريفات مكتوبة. فهي تُنهي نقاشًا يتكرّر في كل اجتماع — وتُكتَب مرّة وتبقى.