ضع كل وحدة في مربّعها
وأسرع طريقة لقراءة وضعك: استعمال على محور وأثر على آخر:
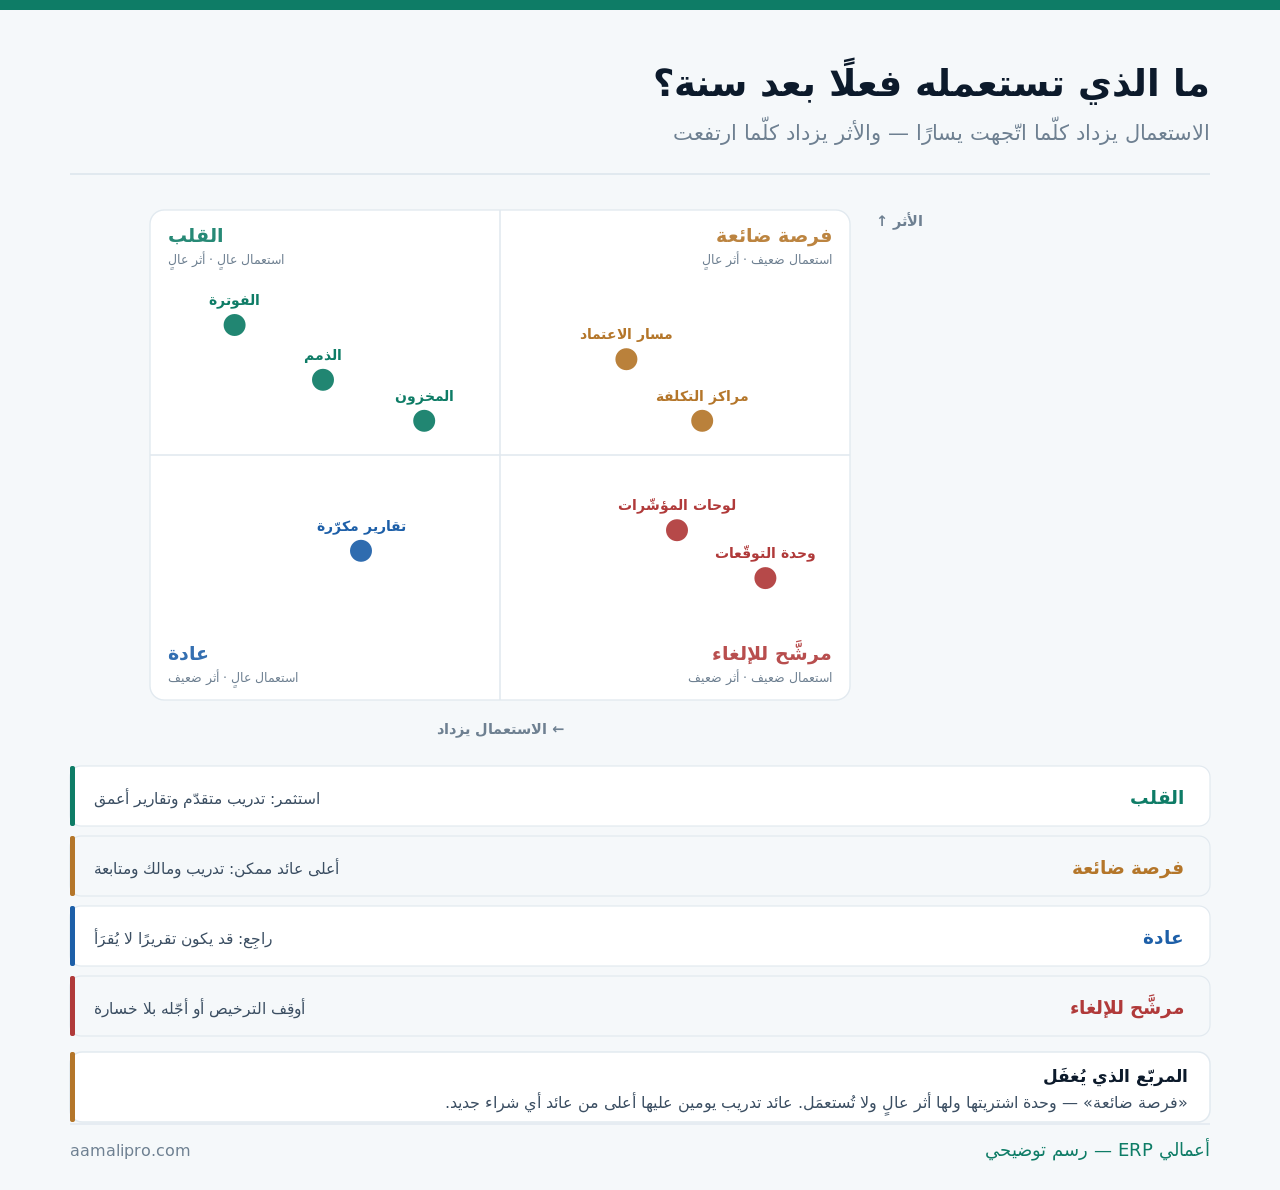
ولاحظ أن مربّع «عادة» ليس مربّع إلغاء: شيء يُستعمَل كثيرًا وأثره ضعيف — تقرير يُطبَع كل أسبوع ولا يُقرَأ، أو خطوة بقيت من إجراء قديم. وهو أسهل ما يُلغى لأن إلغاءه لا يُفقِد أحدًا شيئًا.
كيف تقيس الاستعمال فعلًا؟
ولا تسأل الناس «هل تستعملونها؟» — فالجواب دائمًا نعم. والقياس من النظام:
| المؤشّر | من أين | ما يكشفه |
|---|---|---|
| عدد المستخدمين النشطين شهريًا | سجل الدخول | من يستعمل النظام أصلًا |
| عدد المستندات بالوحدة | تقارير الحركة | وحدة صامتة منذ أشهر |
| آخر استعمال لكل تقرير | سجل التشغيل | تقارير لا تُفتَح |
| نسبة الحقول المملوءة | البيانات نفسها | استعمال شكلي لا حقيقي |
| التصدير إلى جداول | سجل التصدير | مؤشّر عودة إلى إكسل |
| التراخيص المفعَّلة مقابل النشطة | إدارة المستخدمين | مال يُدفَع بلا مقابل |
والمؤشّر الرابع هو أذكاها: وحدة تُستعمَل والحقول المهمّة فيها فارغة. فمن يُنشئ فواتير بلا مركز تكلفة يستعمل الوحدة شكلًا ولا يُنتج ما اشتُريت من أجله.
والمؤشّر الخامس إنذار مبكر: ارتفاع التصدير إلى الجداول يعني أن أحدًا يعيد بناء ما ينبغي أن يكون في النظام. وقد فصّلنا حدود الجداول في كيف تتخلص من الاعتماد على Excel في الإدارة المالية؟.
التراخيص: ما تدفعه ولا تستعمله
وهو أسرع وفر ممكن — ويُنجَز في ساعة:
| الحالة | ما يحدث عادةً | القرار |
|---|---|---|
| مستخدم غادر ولم يُلغَ | يُدفَع عنه سنة | إلغاء فوري |
| مستخدم لم يدخل ٩٠ يومًا | ترخيص معطَّل | اسأل ثم ألغِ |
| ترخيص كامل لمن يقرأ فقط | فرق سعر بلا حاجة | خفّض النوع |
| وحدة مشتراة بلا حركة | اشتُريت في الحزمة | أوقِفها عند التجديد |
| مستخدمون موسميّون | يُدفَع عنهم سنة كاملة | تراخيص مرنة إن أمكن |
والسطر الأول يتكرّر في كل مراجعة: تراخيص لموظّفين غادروا. وربطها بإجراء المغادرة يُنهيها نهائيًا — وقد فصّلنا الإجراء في تسلّل الصلاحيات: من يملك ماذا بعد سنتين؟.
والسطر الثالث يوفّر بلا أي أثر تشغيلي: من يقرأ التقارير فقط لا يحتاج ترخيصًا كاملًا في أكثر الأنظمة. ومراجعة نوع الترخيص لكل مستخدم مرّة سنويًا عمل نصف ساعة.
كم ترخيصًا تدفع عنه بلا استعمال؟نقارن تراخيصك المفعَّلة بالمستخدمين النشطين فعلًا في تسعين يومًا — والفرق غالبًا يفاجئ.
راجِع تراخيصكالإجراءات التي عادت إلى الجداول
ولا تعود دفعةً — بل خطوة خطوة، ولكل عودة سبب يستحقّ الفهم لا اللوم:
التقرير لا يعطي ما يريد
فيُصدَّر ويُعاد بناؤه. والعلاج تعديل التقرير لا منع التصدير.
الخطوة أبطأ في النظام
ست شاشات مقابل خانتين. راجِع التهيئة قبل أن تلوم الفريق.
لم يُدرَّب أحد عليها
أشيع سبب وأرخص علاج — ساعتان تدريب.
الوحدة لا تناسب حالته
حالة خاصّة لم تُهيَّأ — تُدرَس لا تُتجاهَل.
الجدول شخصي ومريح
يعرفه هو وحده — وهنا تلتقي المشكلة مع الاعتماد على شخص واحد.
خطوة سقطت من الإطلاق
لم تُهيَّأ أصلًا وبقيت خارج النظام بلا أن يلاحظ أحد.
والبطاقة الأخيرة تكشف نفسها بسؤال واحد: «أي عمل ينتهي في جدول ولا يعود إلى النظام؟». وغالبًا تظهر خطوة أو اثنتان سقطتا من نطاق الإطلاق ولم يسأل عنهما أحد.
والبطاقة الخامسة تربط هذا المقال بغيره: جدول شخصي يعرفه واحد — وقد فصّلنا علاجه في توثيق «كيف نعمل»: حين يعرف شخص واحد فقط.
ديون التهيئة: ما أُجِّل عند الإطلاق
وكل مشروع يُطلَق بتنازلات مؤقّتة — تصير دائمة إن لم تُسجَّل:
| الدَّين | كيف نشأ | كلفته اليوم |
|---|---|---|
| حقل اختياري كان يجب أن يكون إلزاميًا | تسهيلًا للإطلاق | بيانات ناقصة سنة كاملة |
| تقرير مؤقّت صار دائمًا | حلّ سريع | يُصان ولا يفي |
| بطاقات لم تُنظَّف | أُجِّل التنظيف | تكرار يتراكم |
| خطوة يدوية مؤقّتة | ريثما يُهيَّأ | صارت الإجراء المعتمَد |
| صلاحيات واسعة مؤقّتة | تسهيلًا في البداية | تسلّل قائم |
| ربط مؤجَّل | خارج نطاق المرحلة | إدخال مزدوج مستمرّ |
والسطر الأول أكثرها كلفة صامتة: حقل تُرِك اختياريًا فبقي فارغًا سنة. ولا يمكن تعبئته بأثر رجعي في الغالب — فتُفقَد سنة من التحليل. والدرس: ما يجب أن يكون إلزاميًا يُجعَل كذلك من اليوم الأول.
والقاعدة العملية: سجّل كل تنازل عند الإطلاق في قائمة بتاريخ مراجعة. فالتنازل المسجَّل دَين يُسدَّد، وغير المسجَّل يصير واقعًا لا يعرف أحد أنه كان مؤقّتًا.
الفرصة الضائعة: أعلى عائد ممكن
ووحدة اشتُريت ولها أثر عالٍ ولا تُستعمَل هي أرخص مكسب متاح — لأن ثمنها مدفوع:
- سمِّ القرار الذي ستغيّره — إن لم تستطع فهي ليست فرصة ضائعة بل شراء خاطئ.
- عيّن مالكًا بالاسم — لا إدارة.
- هيّئ ما ينقصها قبل التدريب لا بعده.
- درّب ساعتين بسيناريو من عملهم لا من الدليل.
- راجِع بعد ستّة أسابيع — إن لم تُستعمَل فأوقِفها بلا حرج.
والخطوة الرابعة تحدّد النتيجة: تدريب بسيناريو من عملهم. وقد فصّلنا هذا المنهج في تدريب المحاسبين والموظفين على النظام الجديد.
جودة البيانات بعد سنة
وتتدهور بصمت إن لم تُقَس — والفحص يستغرق نصف ساعة:
| الفحص | الرقم المقبول | ما يعنيه تجاوزه |
|---|---|---|
| بطاقات مكرّرة | قريب من صفر | أرصدة موزّعة وتقارير مضلّلة |
| بطاقات بلا حركة سنة | يُراجَع | قائمة منتفخة تُبطئ العمل |
| حقول إلزامية فارغة | صفر | أُلغيت إلزاميّتها في مكان ما |
| مستندات معلّقة قديمة | صفر بعد الإقفال | أرقام غير مكتملة |
| أرصدة شاذّة | يُفسَّر كلّ منها | أخطاء تسجيل متراكمة |
والسطر الثالث يكشف تنازلًا صامتًا: حقل إلزامي فيه فراغات يعني أن أحدًا ألغى إلزاميّته لتسهيل عمل يوم — وبقي الأمر. والفحص يُظهره في ثوانٍ.
والصيانة الدورية للبطاقات تمنع أكثر ذلك، وقد فصّلناها في حوكمة البيانات الرئيسية: بطاقات الأصناف والعملاء.
أربعة قرارات لا أكثر
وكل وحدة تخرج من المراجعة بواحد منها — لا بملاحظة:
| القرار | متى | ما يُنفَّذ |
|---|---|---|
| استثمر | أثر عالٍ واستعمال عالٍ | تدريب متقدّم وتقارير أعمق |
| أحيِ | أثر عالٍ واستعمال ضعيف | مالك وتهيئة وتدريب بمهلة |
| بسّط | أثر ضعيف واستعمال عالٍ | ألغِ الخطوة أو التقرير |
| أوقِف | أثر ضعيف واستعمال ضعيف | ألغِ الترخيص عند التجديد |
ولاحظ ما ليس في القائمة: «نُبقيها ونراها لاحقًا». وهو أشيع مخرَج من مراجعات الاستعمال وأقلّها نفعًا — لأنه يؤجّل القرار سنة كاملة بلا أن يتغيّر شيء، ثم تُعاد المراجعة بالنتيجة نفسها. وأربعة قرارات فقط تعني أن كل وحدة تخرج بتصرّف واضح: استثمار أو إحياء بمهلة أو تبسيط أو إيقاف.
والقرار الثالث أقلّها جاذبية وأعلاها عائدًا يوميًا: إلغاء خطوة تُنفَّذ كل يوم ولا تُنتج شيئًا. وخمس دقائق يوميًا لخمسة أشخاص تساوي أكثر من مئة ساعة في السنة.
واكتب لكل قرار مالكًا وتاريخًا: مراجعة بلا تنفيذ تُعاد بالنتائج نفسها بعد سنة.
اربطها بقرار التجديد — وهذا لا يخدمنا
وهنا نقولها صراحةً: أفضل وقت لهذه المراجعة قبل تجديد اشتراكك بشهرين — وهو أسوأ توقيت لنا نحن المزوّدين.
| ما تفعله المراجعة | أثره علينا | أثره عليك |
|---|---|---|
| إلغاء تراخيص غير مستعمَلة | إيراد أقلّ | وفر مباشر |
| إيقاف وحدات معطّلة | إيراد أقلّ | وفر مباشر |
| كشف تهيئة ناقصة | عمل إضافي علينا | قيمة أعلى ممّا تملك |
| قياس ما تحقّق فعلًا | مساءلة بالأرقام | قرار تجديد مبنيّ على دليل |
وقياس ما تحقّق فعلًا مقابل ما وُعِدت به مفصَّل في كيف تقيس عائد نظامك المحاسبي بعد التشغيل؟ — وهو الملفّ الذي يُدخِلك جلسة التجديد بموقف مختلف.
قائمة فحص لمراجعة سنوية
عشرة بنود — تُنجَز في يوم واحد مرّة في السنة:
- المستخدمون النشطون مقابل التراخيص المفعَّلة.
- كل وحدة موضوعة في مربّعها بالاستعمال والأثر.
- التقارير التي لم تُفتَح ستّة أشهر.
- حجم التصدير إلى الجداول واتجاهه.
- الأعمال التي تنتهي خارج النظام — بالسؤال المباشر.
- قائمة ديون التهيئة وما سُدِّد منها.
- فحوص جودة البيانات الخمسة.
- قرار مكتوب لكل وحدة من الأربعة.
- مالك وتاريخ لكل قرار.
- الموعد قبل التجديد بشهرين — لا بعده.
والبند الخامس هو أنفع سؤال في المراجعة كلّها، ويُطرَح على كل موظّف: «أي عمل تنجزه ينتهي في جدول ولا يعود إلى النظام؟». والإجابات تكشف في نصف ساعة ما لا تكشفه التقارير في شهر.