خطّ الأساس: يُسجَّل قبل التشغيل أو يضيع
لحظة واحدة تقرّر إن كان القياس ممكنًا أصلًا — وهي قبل الإطلاق لا بعده:
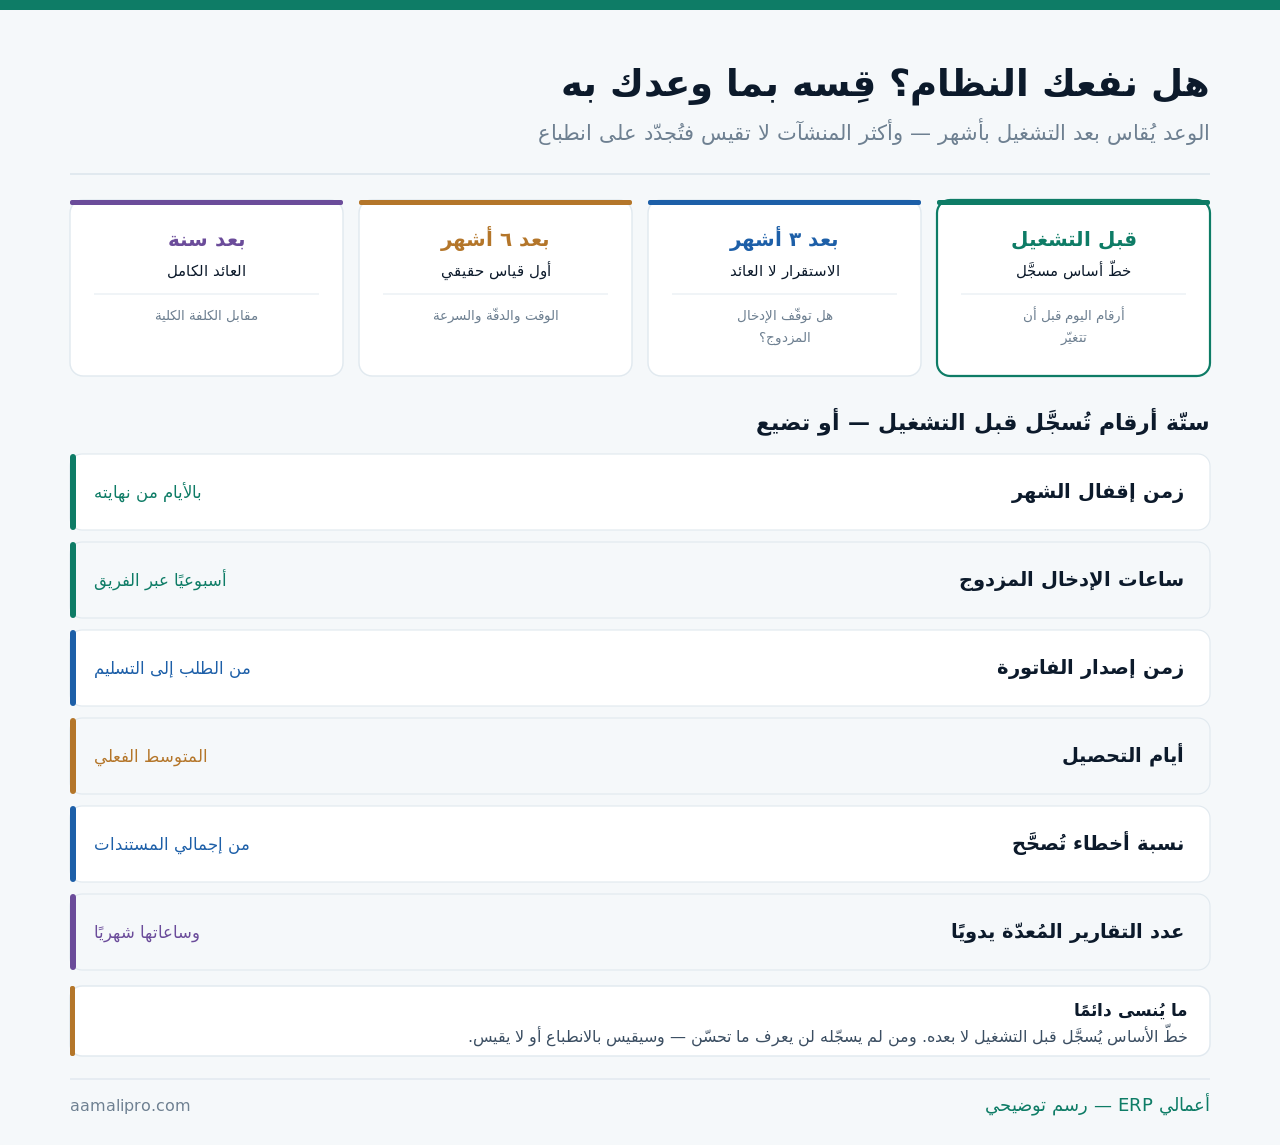
وتسجيله لا يحتاج أكثر من ساعة: ستّة أرقام في ورقة بتاريخها. والمفارقة أن هذه الساعة هي الفرق بين قرار تجديد مبنيّ على دليل وآخر مبنيّ على شعور.
ستّة أرقام تُسجَّل — وكيف تُقاس
| الرقم | كيف يُقاس قبل | ما يُتوقَّع بعد |
|---|---|---|
| زمن إقفال الشهر | أيام من نهايته حتى صدور القوائم | انخفاض ملموس |
| ساعات الإدخال المزدوج | سؤال الفريق عن ساعاته أسبوعيًا | اقتراب من الصفر |
| زمن إصدار الفاتورة | من الطلب إلى تسليمها للعميل | انخفاض |
| أيام التحصيل | المتوسط الفعلي آخر ٣ أشهر | انخفاض تدريجي |
| نسبة المستندات المصحَّحة | المعدَّل من الإجمالي | انخفاض |
| ساعات إعداد التقارير يدويًا | شهريًا عبر الفريق | انخفاض حادّ |
والرقم الثاني يُقاس بسؤال مباشر لا بتقدير: «كم ساعة تقضيها أسبوعيًا في إعادة إدخال ما هو مسجَّل في مكان آخر؟». واجمع الإجابات — والرقم الكلي غالبًا يفاجئ الإدارة قبل أن يفاجئ أحدًا.
والرابع لا يتحسّن بالنظام وحده: أيام التحصيل تتحسّن بالمتابعة التي أتاحها النظام. ونسبه إلى النظام وحده مبالغة — والصحيح أن يُذكَر ما تغيّر في الإجراء أيضًا.
متى تقيس؟ أربع محطات لا محطة
القياس المبكر يُظلِم النظام والمتأخر يفقد السبب. والتوزيع الصحيح:
| المحطة | ما يُقاس | ما لا يُقاس بعد |
|---|---|---|
| بعد شهر | هل يعمل الفريق عليه فعلًا؟ | لا عائد يُقاس |
| بعد ٣ أشهر | الاستقرار: توقّف الازدواج والملفات | العائد ما زال مبكرًا |
| بعد ٦ أشهر | أول قياس حقيقي للأرقام الستّة | العائد المالي الكامل |
| بعد سنة | العائد مقابل الكلفة الكلية | — |
والمحطة الأولى ليست قياس عائد بل قياس تبنٍّ: هل انتقل الفريق فعلًا؟ ونظام لا يُستعمَل لا يُقاس عائده — يُقاس سبب عدم استعماله.
والقياس بعد شهرين خطأ شائع يُنتج حكمًا ظالمًا: الأشهر الأولى أبطأ من قبل. لأن الفريق يتعلّم — والانخفاض المؤقّت في الإنتاجية متوقَّع ومذكور في كل خطة تطبيق جادّة.
ما وُعِدت به مقابل ما تحقّق
ارجع إلى العرض الذي اشتريت على أساسه — واقرأه بعد سنة:
- استخرج الوعود المكتوبة من العرض والعقد لا من الذاكرة.
- حوّل كل وعد إلى رقم — «تقارير أسرع» تصير «من ٣ أيام إلى ساعة».
- قارن بما تحقّق بلا تبرير مسبق.
- صنّف الفجوة: وعد لم يتحقّق · تهيئة ناقصة · استعمال ناقص.
- تصرّف بحسب التصنيف — لا بحسب الانطباع.
والخطوة الثانية تكشف عيبًا في الشراء نفسه: وعود لا تقبل التحويل إلى رقم. و«تحسين الكفاءة» و«رؤية أشمل» عبارات لا تُقاس — ووجودها في العرض دون أرقام كان يجب أن يُستوضَح قبل التوقيع لا بعده.
الكلفة الكلية: أكثر من الاشتراك
مقارنة العائد باشتراك سنوي وحده تُنتج نتيجة متفائلة غير صحيحة:
| بند الكلفة | يُذكَر عادةً؟ |
|---|---|
| الاشتراك أو الترخيص | نعم |
| التهيئة والتطبيق | نعم |
| التدريب | أحيانًا |
| وقت فريقك في المشروع | نادرًا — وهو كبير |
| انخفاض الإنتاجية شهرين | نادرًا |
| تقارير مخصّصة وتعديلات | نادرًا |
| ترحيل البيانات وتنظيفها | أحيانًا |
والبند الرابع أكبر ما يُغفَل: ساعات فريقك في التهيئة والاختبار والتدريب. وهي كلفة حقيقية — ولا تظهر في أي فاتورة. واحسبها بعدد الساعات × أجورها ولو تقديريًا.
وقارن بكلفة البقاء لا بالصفر: ما كنت ستدفعه لو لم تنتقل — تفصيلها في ١٠ علامات على أن نظامك لم يعد مناسبًا. والمقارنة الصحيحة بين بديلين لا بين بديل وعدم.
أتعرف ما تحقّق فعلًا؟ نساعدك في تسجيل خطّ أساسك قبل الإطلاق — أو في قياس ما تحقّق إن كنت شغّلت بالفعل.
اطلب جلسة قياسشغّلت بلا خطّ أساس — ماذا الآن؟
حالة أكثر المنشآت. والقياس ما زال ممكنًا بطرق أضعف لكنها أفضل من لا شيء:
| الطريقة البديلة | قوّتها | حدّها |
|---|---|---|
| استخراج أرقام قديمة من سجلاتك | جيدة إن وُجدت | تواريخ الفواتير والإقفال متاحة غالبًا |
| سؤال الفريق عن «قبل وبعد» | متوسطة | ذاكرة تتأثّر بالانطباع |
| مقارنة فرع انتقل بفرع لم ينتقل | قوية إن أمكنت | تحتاج فرعين متشابهين |
| قياس من اليوم فصاعدًا | الأنفع للمستقبل | لا يقيس ما مضى |
والطريقة الأولى أقوى مما يُظنّ: تواريخ الفواتير والإقفال محفوظة في نظامك القديم. فزمن إصدار الفاتورة وزمن الإقفال يمكن استخراجهما بأثر رجعي — وهذان وحدهما يعطيان مقارنة صلبة.
والطريقة الرابعة هي التي ننصح بها في كل حال: ابدأ القياس اليوم. فحتى لو فاتك «قبل»، فأنت تبني خطّ أساس لقرار التجديد القادم ولأي تغيير مستقبلي.
ما لا يُقاس برقم — ولا يُهمَل
بعض العائد حقيقي ولا يقبل التحويل إلى رقم. وإهماله يُنقص الصورة:
الثقة في الرقم
أن يُقرأ التقرير ويُبنى عليه قرار بلا مراجعة يدوية. لا تُقاس بساعة موفَّرة — لكنها أهمّ ما يتغيّر.
انخفاض الاعتماد على أشخاص
حين يعرف النظام ما كان يعرفه شخص واحد. يظهر أثرها يوم يغيب ذلك الشخص.
قابلية النموّ
أن تفتح فرعًا أو خطًّا بلا إعادة بناء. لا تُقاس اليوم — وتُقاس يوم تحتاجها.
والبطاقة الأولى تُقاس بطريقة غير مباشرة: هل ما زال أحد يحتفظ بملفّه الخاص؟ ووجود ملفّات موازية بعد سنة يعني أن الثقة لم تُبنَ — وهو مؤشر أصدق من أي استبيان رضا.
والبطاقة الثانية تُختبَر بسؤال واحد: ماذا يحدث لو غاب محاسبك شهرًا؟ والفرق بين إجابة اليوم وإجابة ما قبل النظام عائد حقيقي وإن لم يكن رقمًا.
العائد أقلّ من المتوقّع — أين الخلل؟
| السبب | كيف تتحقّق | العلاج |
|---|---|---|
| تهيئة ناقصة | قدرات مدفوعة غير مفعَّلة | جلسة مراجعة تهيئة |
| استعمال ناقص | الفريق يستعمل جزءًا منه | تدريب على السيناريوهات |
| إجراء لم يتغيّر | الدورة القديمة قائمة داخل النظام | أعِد تصميم الإجراء |
| بيانات غير نظيفة | تقارير لا يوثَق بها | تنظيف وتصنيف |
| قصور فعلي في المنتج | قدرة غير موجودة أصلًا | مطالبة أو حلّ بديل |
والسبب الثالث أشيعها وأقلّها اعترافًا: رقمنة الإجراء القديم كما هو. فمن كان يجمّع المستندات آخر الشهر يجمّعها الآن في النظام آخر الشهر — والنتيجة الشاشة تغيّرت والزمن لم يتغيّر.
والسبب الأخير هو الوحيد الذي يبرّر مطالبة المزوّد: قدرة غير موجودة أصلًا. والأربعة قبله داخلية — ومعالجتها أسرع وأرخص من أي نزاع.
قرار التجديد: يُتخذ بالقياس لا بالتعوّد
وقت التجديد هو اللحظة الوحيدة التي تملك فيها موقفًا تفاوضيًا — واستعمالها يحتاج أرقامًا:
- ابدأ قبل التجديد بثلاثة أشهر لا بأسبوع.
- اجمع الأرقام الستّة ومقارنتها بخطّ الأساس أو ببدائله.
- صنّف الفجوات إن وُجدت بأسبابها.
- اجلس مع المزوّد بالأرقام — لا بالشكوى.
- قرّر: تجديد · تجديد بشروط · تقييم بدائل — بدليل.
والخطوة الرابعة تغيّر طبيعة الاجتماع كليًّا: «إقفالنا لم ينخفض عن ثمانية أيام رغم الوعد بثلاثة» جملة تُنتج خطة. و«النظام لا يعجبنا» جملة تُنتج دفاعًا.
والخطوة الأولى عملية: ثلاثة أشهر تكفي لجمع الأرقام ولتنفيذ خطة تصحيح إن كانت الفجوة داخلية. أمّا أسبوع فلا يكفي إلا للتجديد بالتعوّد.
ومتى يكون القياس نفسه مضلّلًا؟
هذا القسم يخالف مصلحتنا — قياس يُظهر عائدًا عاليًا يخدم بائع النظام. لكن القياس له مزالق:
نسب كل تحسّن للنظام
تحصيلك تحسّن — لأنك عيّنت مسؤول تحصيل أيضًا. ونسب التحسّن كلّه للنظام يبالغ في عائده ويُخفي ما نجح فعلًا.
قياس في فترة غير عادية
موسم ذروة أو ركود يشوّه كل رقم. قِس فترة مماثلة للفترة التي سجّلت فيها خطّ أساسك.
قياس ما هو سهل لا ما هو مهمّ
يُقاس عدد التقارير لأنه يُعدّ بسهولة — والمهمّ هو هل تغيّر قرار بسببها.
والبطاقة الثالثة تصف مصيدة تقع فيها لوحات كثيرة: قياس النشاط لا الأثر. وعدد التقارير المُصدَرة رقم بلا معنى — والسؤال هو: أي قرار اتُّخذ بناءً على تقرير لم يكن متاحًا قبل؟
ونقولها صراحة — وهي تخالف مصلحة كل بائع نظام: جزء من عائد أي نظام يأتي من الانضباط الذي فرضه المشروع لا من البرنامج نفسه. ومنشأة رتّبت دورتها وكتبت سياساتها أثناء التطبيق كانت ستحصل على جزء من التحسّن بلا نظام — والصدق في نسبة العائد يخدم قرارك القادم أكثر مما يخدمه التضخيم.
قِس قبل أن تجدّد نجمع معك الأرقام الستّة ونقارنها بما وُعِدت به — ونصنّف الفجوة قبل اجتماع التجديد.
اطلب جلسة قياسقائمة فحص لقياس العائد
- خطّ الأساس مسجَّل بتاريخه قبل الإطلاق.
- الأرقام الستّة مقيسة بطريقة موثّقة لا بتقدير.
- الوعود المكتوبة مستخرَجة من العرض والعقد.
- كل وعد محوَّل إلى رقم قابل للقياس.
- القياس الأول بعد ستّة أشهر لا بعد شهرين.
- الكلفة الكلية تشمل وقت فريقك وانخفاض الإنتاجية.
- المقارنة بكلفة البقاء لا بالصفر.
- الفترة المقاسة مماثلة لفترة خطّ الأساس.
- الفجوة مصنَّفة: منتج · تهيئة · استعمال · إجراء · بيانات.
- ما لا يُقاس برقم مذكور صراحةً لا مهمَل.
- أثر التغييرات الأخرى مفصول عن أثر النظام.
- قرار التجديد يبدأ قبله بثلاثة أشهر بالأرقام.
تسع من اثنتي عشرة تعني قرارًا مبنيًّا على دليل. والبند الأول شرط لكل ما بعده — ساعة واحدة قبل الإطلاق تفصل بين قياس وانطباع.