العلامات العشر وكيف تُقرأ
لا علامة منها وحدها سببًا كافيًا. والقيمة في عددها وفي أيّها ظهر:
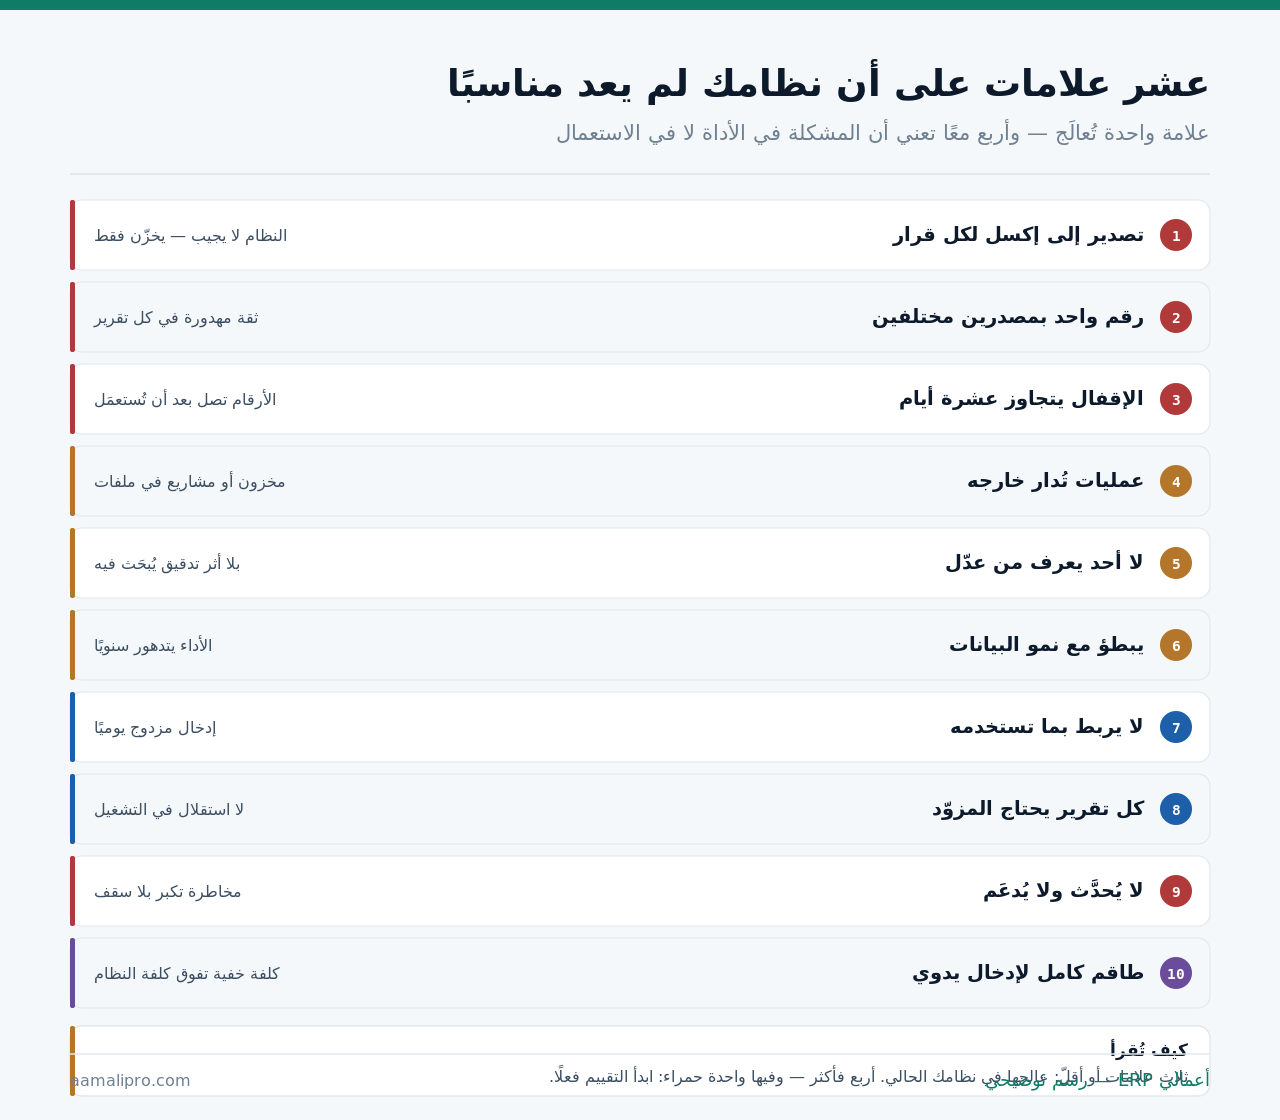
والعلامة الأولى أدقّها دلالة: تصدير إلى إكسل قبل كل قرار. لأنها تعني أن النظام صار مخزنًا للبيانات لا أداة لقراءتها — وهو تحديدًا ما لم تشترِه لأجله.
السؤال الذي يسبق كل شيء: أهي الأداة أم الاستعمال؟
كثير من المنشآت تستبدل نظامًا سليمًا بمشكلة في التهيئة — فتنتقل بالمشكلة معها. والتفريق ممكن:
| الشكوى | مشكلة أداة إن… | مشكلة استعمال إن… |
|---|---|---|
| التقارير لا تكفي | لا توجد بيانات تُبنى عليها | البيانات موجودة والتصنيف ناقص |
| الإقفال بطيء | النظام لا يدعم الإقفال | الدورة غير معلنة والمسؤوليات غامضة |
| الأرقام غير موثوقة | النظام يسمح بالتعديل بلا أثر | الإدخال بلا مراجعة ولا ضوابط |
| لا نعرف ربحية الفرع | لا يدعم مراكز التكلفة | المراكز موجودة ولم تُستعمَل |
| إدخال مزدوج | لا يوفّر ربطًا أصلًا | الربط متاح ولم يُفعَّل |
والسطر الرابع أشيع حالة نراها: مراكز التكلفة موجودة في النظام ولم يُنسَب إليها شيء. والاستبدال هنا يشتري القدرة نفسها التي لم تُستعمَل — ثم تتكرر النتيجة.
واختبار عملي قبل أي قرار: اطلب من مزوّدك الحالي جلسة تُظهر فيها كيف يُحلّ ما تشكو منه. إن حُلّ في جلسة، فالمشكلة لم تكن في الأداة.
أربع علامات لا تُعالَج بالتهيئة
بعض العلامات تصف حدًّا بنيويًا لا يُتجاوَز بإعداد أو تدريب:
| العلامة | لماذا لا تُعالَج |
|---|---|
| لا يُحدَّث ولا يُدعَم | مخاطرة تكبر ولا سقف لها |
| لا أثر تدقيق يُبحَث فيه | لا يُضاف بعد البناء |
| يبطؤ مع نمو بياناتك | حدّ معماري لا إعدادي |
| رقم واحد بمصدرين | بنية بيانات مزدوجة |
والأولى أخطرها وأكثرها تأجيلًا: نظام لا يتلقّى تحديثات. لأن الخطر لا يظهر تدريجيًا — يظهر دفعة واحدة يوم تتغيّر متطلّبات، أو يوم تحتاج ربطًا لا يدعمه، أو يوم تنكشف ثغرة لا تُسدّ.
والرابعة تهدم الثقة بصمت: رقم المبيعات يختلف بين تقريرين في النظام نفسه. ومتى حدث ذلك، لم يعد أي تقرير يُصدَّق — ويعود الجميع إلى ملفاتهم الخاصة.
كلفة البقاء: احسبها قبل أن تقارن
تُقارَن كلفة النظام الجديد بصفر عادةً — لأن كلفة البقاء لا تظهر في أي فاتورة. وهي تُحسب:
| البند | كيف يُقدَّر |
|---|---|
| ساعات إدخال مزدوج | ساعات شهريًا × أجر الساعة × ١٢ |
| ساعات تجميع التقارير يدويًا | الشخص × الساعات × ١٢ |
| تأخّر القرار | قرار يُتخذ متأخرًا شهرًا — قدّر أثره |
| أخطاء تُكتشَف متأخرة | ما صُحّح العام الماضي وكلفته |
| فرص ضاعت لبطء الرد | عروض تأخّرت أو عملاء انتظروا |
| مخاطرة عدم الدعم | كلفة توقّف يوم واحد |
والبند الأول وحده يُفاجئ كثيرين: موظف يقضي عشر ساعات شهريًا في إعادة إدخال يعني ١٢٠ ساعة سنويًا. واحسبها بأجره الفعلي — الرقم غالبًا يقارب اشتراك نظام كامل.
والبند الثالث لا يُحسب بدقة ولا يُهمَل: قدّره بمثال واحد حقيقي من العام الماضي — قرار تأخّر لأن الرقم لم يصل، وما كلّفه ذلك.
أتحسب كلفة بقائك؟ أرسل لنا وصف وضعك الحالي — نحسب معك كلفة البقاء بالأرقام قبل أن نتحدّث عن أي بديل.
اطلب تقدير كلفةالتوقيت: متى تنتقل ومتى تنتظر؟
قرار الانتقال صحيح وتوقيته خاطئ يُنتج مشروعًا متعثّرًا. وثلاثة اعتبارات:
بداية سنة مالية
أنظف توقيت: أرصدة افتتاحية واضحة، ولا تقسيم لسنة بين نظامين، ومقارنة سنوية سليمة لاحقًا.
قبل موسم الذروة بشهرين
مقبول إن كان الفريق متفرّغًا. لكن الانتقال في الذروة نفسها خطأ يتكرر — وأثره على العمليات مباشر.
أثناء تغيير كبير آخر
افتتاح فروع أو تغيير هيكل أو دخول شريك. لا تجمع تغييرين كبيرين — فلن تعرف مصدر أي مشكلة.
والبطاقة الثالثة قاعدة إدارية أكثر منها تقنية: غيّر متغيّرًا واحدًا في كل مرة. لأن اجتماع تغييرين يجعل كل عطل بلا سبب معروف — فتُلام الأداة الجديدة على مشكلة لا علاقة لها بها.
وتفصيل ترتيب الانتقال في خطوات تطبيق نظام محاسبي جديد.
التشغيل المتوازي: كم يطول ومتى يُوقَف؟
تشغيل النظامين معًا أمان مؤقت وعبء مضاعف. والقاعدة أن يكون قصيرًا ومحدّد النهاية:
| المدة | الحكم |
|---|---|
| دورة إقفال واحدة | كافٍ في أكثر الحالات |
| دورتان | مقبول لنشاط معقّد |
| ثلاث فأكثر | علامة على قرار مؤجَّل لا على حذر |
والمعيار ليس الوقت بل النتيجة: أوقف المتوازي حين تطابق أرقام النظامين في دورة كاملة. وإن لم تتطابق، فالمشكلة تُحلّ لا تُؤجَّل بتمديد المتوازي.
وحدّد تاريخ إيقاف معلنًا من البداية. متوازٍ بلا تاريخ نهاية يستمرّ سنة — ويُنتج فريقًا يعمل مرتين ولا يثق بأيّ من النظامين.
ما الذي تنقله وما الذي تتركه؟
نقل كل شيء إغراء مكلف. والقاعدة أن تنقل ما تحتاجه للعمل لا ما تملكه من تاريخ:
| البيانات | يُنقَل؟ |
|---|---|
| الأرصدة الافتتاحية | نعم — أساس كل شيء |
| بطاقات العملاء والموردين | نعم — بعد تنظيف |
| الأصناف وأرصدتها | نعم — بعد استبعاد الموقوف |
| الذمم المفتوحة بتفاصيلها | نعم — بأعمارها |
| حركات السنوات السابقة | غالبًا لا — أرشِف بدلًا |
| مستندات ممسوحة قديمة | أرشيف منفصل لا نقل |
والسطر الخامس يوفّر أكثر مما يبدو: احتفظ بالنظام القديم للقراءة فقط بدل نقل تاريخه. فالحركات القديمة تُقرأ نادرًا، ونقلها يستهلك أكثر ما يستهلك في أي مشروع انتقال.
والتنظيف قبل النقل شرط: نقل بيانات فوضوية يُنتج نظامًا جديدًا بفوضى قديمة — تفصيله في ترحيل البيانات والأرصدة الافتتاحية دون كوارث.
قيّم البديل على مشكلتك لا على قائمة مزاياه
العروض التوضيحية تُبنى على أقوى ما في النظام. والتقييم المفيد يُبنى على أضعف ما عندك:
- اكتب أصعب ثلاث حالات في نشاطك واطلب رؤيتها منفَّذة أمامك.
- اطلب البيانات بحجمك لا بعشرة سجلات تجريبية.
- اطلب تقريرًا لم يُحضَّر مسبقًا يُبنى في الجلسة.
- اسأل عن حدود النظام صراحة — ومن لا يذكر حدًّا واحدًا يخفي شيئًا.
- تحدّث إلى عميل قائم في نشاط قريب — لا إلى مرجع مُختار.
والخطوة الثالثة تكشف أكثر من غيرها: تقرير يُبنى أمامك. لأن العرض المحضَّر يُظهر النتيجة ويخفي كم استغرقت — والفارق بين نقرتين وأسبوع تخصيص.
وتفصيل معايير المقارنة في كيف تختار نظامًا محاسبيًا؟ وكتابة كراسة الشروط.
خمسة مخاطر لا يذكرها أحد في العرض
| المخاطرة | كيف تُخفَّف |
|---|---|
| انخفاض الإنتاجية شهرين | خطّط لها ولا تتفاجأ بها |
| مقاومة من الفريق | أشرِك من سيستعمل في الاختيار |
| أرصدة افتتاحية خاطئة | صادِق عليها قبل أول حركة |
| فقد تخصيصات قديمة | اجرد ما تستعمله فعلًا لا ما بُني |
| كلفة تتجاوز المقدَّر | اطلب تسعير التهيئة والتدريب صراحةً |
والمخاطرة الأولى حقيقية ومتوقَّعة: الفريق سيكون أبطأ شهرين. وإخفاؤها عن الإدارة يُنتج ضغطًا يوم يظهر البطء — وإعلانها مسبقًا يجعله مرحلة متوقَّعة لا فشلًا.
والرابعة تُغفَل حتى الانتقال: تخصيصات بُنيت في النظام القديم على مدى سنوات. اجرد ما يُستعمَل منها فعلًا — وستجد أن كثيرًا منها لم يُفتَح منذ سنة.
ومتى لا تستبدل رغم كل العلامات؟
هذا القسم يخالف مصلحتنا صراحةً — نحن نبيع البديل. لكن الانتقال في هذه الحالات يُنتج فشلًا متوقَّعًا:
لم تُحدَّد المشكلة بدقة
شكوى عامة بأن «النظام سيئ» بلا ثلاث حالات محدّدة. ستنتقل ثم تكتشف أن الشكوى نفسها باقية.
لا أحد متفرّغ للمشروع
الانتقال يحتاج مالكًا داخليًا يعطيه وقتًا حقيقيًا. وبلا ذلك يُهيَّأ النظام على افتراضات المزوّد لا واقعك.
العمليات نفسها مضطربة
إن كانت دورتك غير معلنة والمسؤوليات غامضة، فالنظام الجديد سيرقمن الفوضى بسرعة أعلى.
والبطاقة الثالثة أهمّها وأكثرها تجاهلًا: النظام يُسرّع ما هو قائم. ومنشأة بلا دورة فوترة معلنة ولا مسؤوليات واضحة ستحصل على فوضى أسرع لا على انضباط.
ونقولها صراحة: مزوّد لا يسألك عن دورتك الحالية قبل أن يعرض عليك يبيعك ترخيصًا لا حلًّا. والسؤال عن العمليات قبل العرض علامة على مزوّد يعرف ما يفعل.
أهي مشكلة أداة أم استعمال؟ صِف لنا أصعب ثلاث حالات عندك — نقول لك بصراحة إن كانت تُحلّ في نظامك الحالي.
اطلب رأيًا صريحًاقائمة فحص قبل قرار الاستبدال
- عددتَ العلامات الظاهرة عندك وميّزت الحمراء منها.
- فرّقت لكل شكوى بين مشكلة الأداة ومشكلة الاستعمال.
- طلبت من مزوّدك الحالي جلسة حلّ لما تشكو منه.
- حسبت كلفة البقاء بالأرقام لا بالانطباع.
- كتبت أصعب ثلاث حالات في نشاطك.
- التوقيت لا يجتمع مع تغيير كبير آخر.
- حدّدت مالكًا داخليًا متفرّغًا للمشروع.
- حدّدت ما يُنقَل وما يُؤرشَف.
- طلبت تقريرًا يُبنى أمامك في العرض.
- تحدّثت إلى عميل قائم في نشاط قريب.
- مدة التشغيل المتوازي محدّدة بتاريخ إيقاف.
- تسعير التهيئة والتدريب مكتوب صراحةً.
تسع من اثنتي عشرة تعني قرارًا ناضجًا. والبند الثالث وحده وفّر على منشآت مشروع انتقال كامل — كثير مما يُشتكى منه يُحلّ في جلسة مع المزوّد الحالي.