على أي رقم تُحسَب؟
وهذا القرار وحده يغيّر العمولة أضعافًا — على الصفقة نفسها:
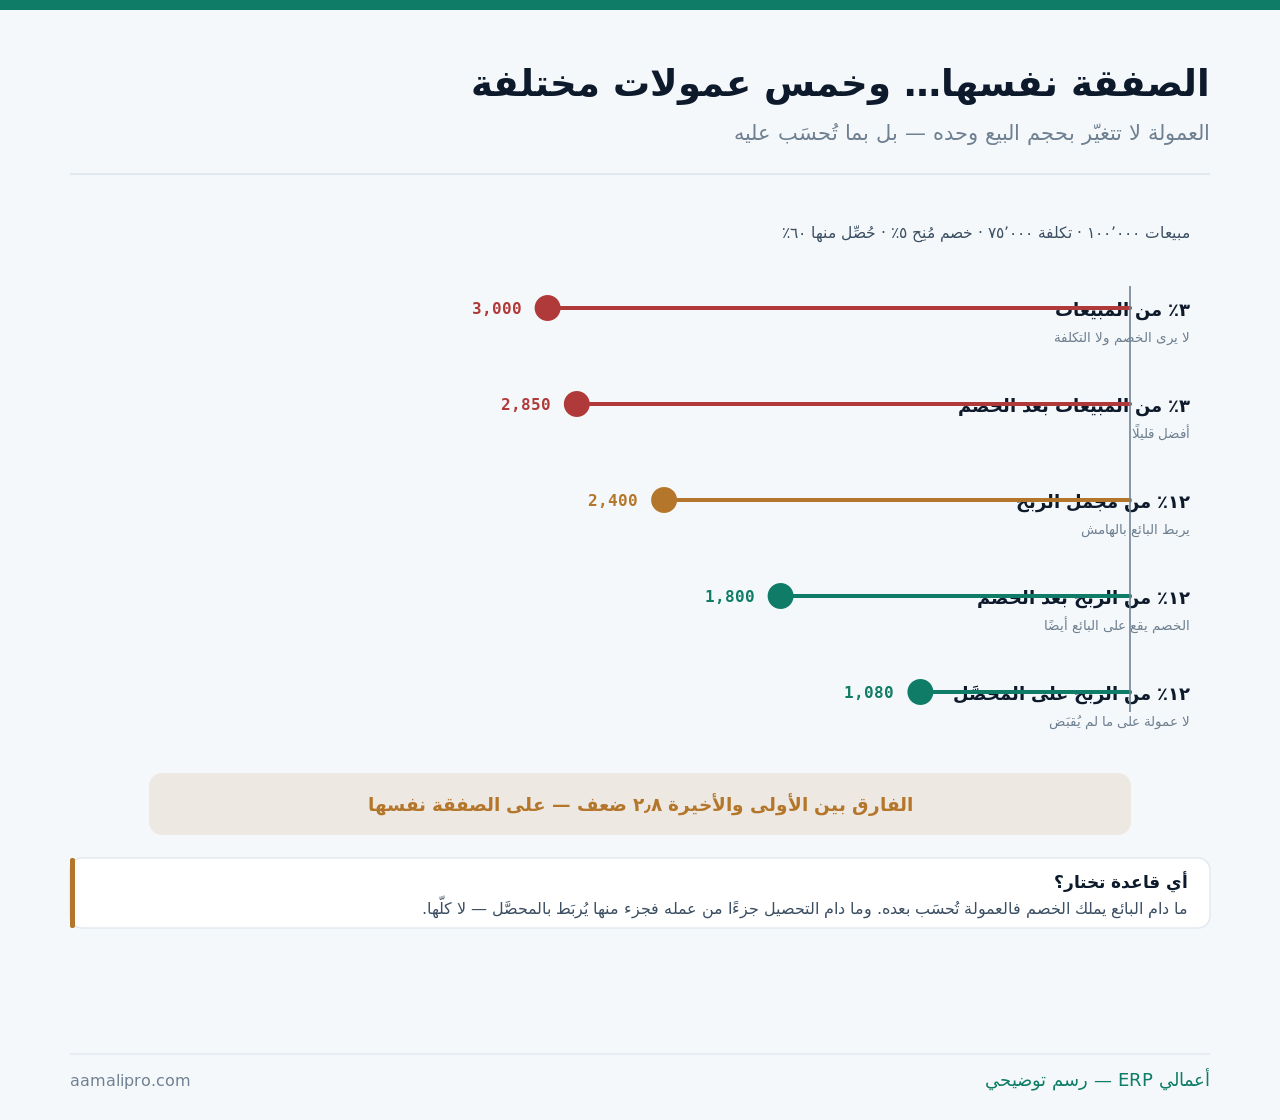
والقاعدة الأولى — نسبة من المبيعات — أشيعها وأسوأها: لا ترى الخصم ولا التكلفة. فالبائع الذي يخصم ١٠٪ ليُغلِق صفقة يخسر المنشأة أكثر ممّا يكسبها، وعمولته لا تتأثّر إلّا قليلًا.
وهذا المقال عن بناء خطّة العمولة. أمّا أثر الخصم على الهامش فمفصَّل في حساب الخصم: كم يكلّفك فعلًا؟، وضوابط منحه في حوكمة التسعير: من يغيّر السعر؟.
العمولة على الهامش: شرطها الوحيد
وهي الأصحّ نظريًّا — ولا تعمل إلّا بشرط:
| الشرط | لماذا | إن غاب |
|---|---|---|
| تكلفة صنف موثوقة | الهامش يُبنى عليها | نزاع كل شهر |
| البائع يرى الهامش | ليقرّر به لا ليُفاجأ | يشعر أنه يُحاسَب على مجهول |
| طبقة تكلفة معلنة | مباشرة أم كاملة؟ | تفسيران لرقم واحد |
| ثبات القاعدة | لا تتغيّر كل ربع | فقدان ثقة |
والشرط الأول يُسقِط الخطّة كلّها إن اختلّ: لا عمولة على هامش لا يثق به البائع. فمن يرى تكلفة صنف تتغيّر بلا تفسير سيعتبر العمولة تقديرًا لا حقًّا — وسيتفاوض عليها كل شهر.
وكلفة الوصول جزء من هذه التكلفة، وقد فصّلناها في كلفة الوصول: سعر الصنف حتى الرفّ. فمن يحسب الهامش على سعر الفاتورة وحده يمنح عمولة على ربح لم يقع.
الاستحقاق: أربع نقاط ولكلٍّ ثمن
وأكثر النزاعات ليست على النسبة — بل على متى صارت حقًّا:
| نقطة الاستحقاق | ما تحفّز عليه | خطرها |
|---|---|---|
| عند الطلب | إغلاق سريع | عمولة على طلب يُلغى |
| عند الفاتورة | توازن شائع | قد لا يُحصَّل |
| عند التحصيل | اهتمام بالسداد | الأعدل ماليًّا |
| بعد انتهاء مهلة الإرجاع | يمنع الاسترداد | يُبطئ الحافز |
والحلّ العملي الذي يوازن: نصفها عند الفاتورة ونصفها عند التحصيل. فالبائع يقبض جزءًا سريعًا يحفّزه، ويبقى له جزء يجعله يتابع سداد عميله — وهو أقلّ إثارة للجدل من التأجيل الكامل.
وما يُكتَب في الخطّة صراحةً: هل تُستحقّ على الطلبات التي لم تُسلَّم بعد؟ فبلا هذا السطر يفترض كل طرف ما يناسبه — ويظهر الخلاف عند أول طلب مؤجَّل.
الاسترداد: يُكتَب قبل أن يُحتاج إليه
ولأن الصفقة قد تُلغى أو تُرجَع أو لا تُسدَّد بعد صرف العمولة:
- حدّد الحالات — إلغاء، إرجاع، عدم سداد، خطأ في الاحتساب.
- حدّد المهلة — لا استرداد بعد كذا شهرًا.
- حدّد الطريقة — خصم من عمولة قادمة لا من الراتب.
- حدّد سقفًا شهريًّا للخصم — حتى لا يُمحى دخل شهر.
- أبلِغ فور وقوعه — لا عند الصرف.
والخطوة الأخيرة تحفظ العلاقة: بائع يكتشف خصمًا لم يُبلَّغ به يفقد ثقته في الخطّة كلّها. والإبلاغ الفوري — ولو برسالة — يجعل الاسترداد إجراءً مفهومًا.
الشرائح: حيث تقع أكثر الأخطاء
ولأنها تبدو محفّزة وقد تُنتِج سلوكًا عكسيًّا:
| التصميم | ما ينتجه | الحكم |
|---|---|---|
| نسبة أعلى على ما يتجاوز الهدف | تحفيز متدرّج سليم | الأفضل |
| نسبة أعلى على المبلغ كلّه عند التجاوز | قفزة عند الحدّ | تُنتِج تلاعبًا بالتوقيت |
| حدّ أدنى قبل أي عمولة | يحمي المنشأة | يُحبِط الجدد |
| سقف أعلى للعمولة | يضبط الكلفة | يوقف البيع بعده |
| إعادة ضبط شهرية | إيقاع سريع | يضرّ بالصفقات الطويلة |
والتصميم الثاني هو الفخّ الكلاسيكي: قفزة تشمل المبلغ كلّه. فالبائع الذي يقترب من الحدّ سيؤجّل صفقة إلى الشهر القادم أو يضغط عميلًا ليشتري قبل نهاية الشهر — وكلاهما يشوّه أرقامك ويضرّ العميل.
والتصميم الرابع يستحقّ صراحة: السقف يقول للبائع «توقّف». ومن يبلغه في منتصف الشهر لا سبب لديه ليبيع — والأفضل نسبة متناقصة بدل سقف مطلق.
كم تكلّفك عمولاتك من هامشك؟نحسب من نظامك العمولة تحت خمس قواعد على مبيعاتك الفعلية — فترى الفرق قبل أن تغيّر الخطّة.
قارِن قواعدكحين تُغلَق الصفقة بأكثر من شخص
وهذا مصدر خلاف لا يُحلّ بعد وقوعه — بل قبله:
قاعدة التقسيم مكتوبة
نسب معلنة قبل الصفقة — لا اجتهاد بعدها.
من فتح ومن أغلق
الفتح له قيمة — وإن أغلق غيره.
الدعم الفنّي والتنفيذ
إن كان جزءًا من الإقناع فله حصّة.
مدير الفريق
عمولة على الفريق لا على صفقاته وحده.
العميل الوارد
من جاء بلا جهد بيع — نسبة أقلّ ومعلنة.
ما لا يُقسَّم
التجديد التلقائي — يُعامَل بقاعدة مستقلّة.
والبطاقة الخامسة تمنع أكثر ما يُشعِر بالظلم: عميل اتّصل بنفسه ليس إنجاز بيع كامل. وإعطاؤه النسبة نفسها يُحبِط من يبني علاقات من الصفر — والتمييز المعلن أعدل من التساوي.
والبطاقة الأخيرة تمسّ الإيراد المتكرّر: التجديد ليس بيعًا جديدًا. وقد فصّلنا إدارته في الإيراد المتكرّر: قياسه وإدارته.
ويُسأل كثيرًا عن نقل هذا المنطق إلى غير البائعين — والقاعدة أن يُربَط الحافز بما يملك صاحبه التأثير فيه:
- التحصيل بالمحصَّل وأعمار الذمم — لا بحجم المبيعات فهو لا يصنعه.
- المستودع بدقّة الجرد وزمن التجهيز — لا بقيمة المخزون.
- خدمة العملاء بزمن الإغلاق وقلّة التكرار — لا بقلّة الشكاوى، فما تكافئ على انخفاضه قد تدفع الناس إلى إخفائه.
- المشتريات بالوفر المثبَت والالتزام بالمواصفة — لا بأرخص سعر مطلقًا.
- المالية بانتظام الإقفال — لا بالربح فهي لا تملكه.
وحين يُربَط حافز برقم لا يملك صاحبه التأثير فيه يصير مكافأة عشوائية لا حافزًا — ويفقد أثره التوجيهي كلّه.
التوثيق: كشف يفهمه البائع
وأكثر شكاوى العمولات سببها الغموض لا المبلغ:
| ما يظهر في الكشف | لماذا | إن غاب |
|---|---|---|
| الصفقات بالاسم والرقم | قابلية التحقّق | جدل بلا مرجع |
| الأساس المحتسَب عليه | المبيعات أم الهامش؟ | شكّ دائم |
| ما استُبعِد ولماذا | شفافية | إحساس بالبخس |
| الاسترداد إن وُجِد | بسببه ومرجعه | مفاجأة |
| الإجمالي وتاريخ الصرف | وضوح | أسئلة متكرّرة |
والعنصر الثالث هو ما يمنع أكثر الشكاوى: ما استُبعِد يُذكَر لا يُحذَف بصمت. فالبائع يعدّ صفقاته — وحين ينقص العدد بلا تفسير يفترض الخطأ أو الظلم.
والقاعدة: الكشف يصل قبل الصرف لا معه. فمهلة يوم أو يومين للاعتراض تُنهي النقاش قبل أن يتحوّل إلى شكوى بعد استلام المبلغ.
تغيير الخطّة: كيف يُدار؟
ولأن التغيير المفاجئ يُفقِد الثقة أكثر ممّا يوفّر من كلفة:
- أعلِن قبل بداية الفترة لا في منتصفها.
- احسب الأثر على كل بائع قبل الإعلان.
- اشرح السبب — تغيّر الهامش أو الاستراتيجية.
- ضع فترة انتقالية للصفقات الجارية.
- ثبّت الخطّة سنة على الأقلّ بعدها.
والخطوة الرابعة تحفظ العدل: صفقة بُدِئت تحت خطّة قديمة تُحسَب بها. فتغيير القاعدة بأثر رجعي هو أسرع طريقة لفقدان فريق مبيعات كامل.
ما الذي يعطيه النظام؟
وأربعة أشياء تنقل العمولة من جدول شهري متنازَع عليه إلى رقم يُقرأ:
| ما يعطيه | ما يوفّره | إن غاب |
|---|---|---|
| ربط الصفقة بالبائع | أساس كل حساب | إسناد يدوي متنازَع عليه |
| الهامش على مستوى الصفقة | عمولة على الربح | تُحسَب على المبيعات فقط |
| حالة التحصيل | استحقاق مرتبط بالسداد | تأجيل يدوي |
| كشف لكل بائع | شفافية بلا جهد | ساعات إعداد شهرية |
والمخرج الأول شرط لكل ما بعده: كل صفقة لها بائع مسجَّل. فالإسناد بعد الشهر بالذاكرة أو بالبريد هو أصل أكثر النزاعات — وحقل واحد إلزامي يُنهيه.
وربط العمولة بالتحصيل يحتاج قراءة الذمم، وقد فصّلناها في أعمار الذمم: قراءة ما لم يُحصَّل.
ومتى تكون العمولة خطأً أصلًا؟
وهنا ما لا يخدم من يبيعك أنظمة حوافز: ليست كل منشأة تحتاج عمولة.
| الحالة | لماذا لا تناسب | البديل |
|---|---|---|
| البيع لا يعتمد على الإقناع | العميل يشتري لحاجته | راتب ثابت جيّد |
| الأسعار ثابتة والطلب وارد | لا مساحة لأثر البائع | حافز جماعي بسيط |
| عمل يحتاج تعاونًا | العمولة تُنتِج تنافسًا مضرًّا | حافز على النتيجة الكلّية |
| منتج معقّد طويل الدورة | الأثر يظهر بعد سنة | راتب أعلى وحافز سنوي |
| فريق من شخصين | الشفافية أقوى من المعادلة | مشاركة في النتيجة |
ونقولها ونحن نبيع أنظمة تحسب العمولات: خطّة عمولة معقّدة أسوأ من عدمها. فالبائع الذي لا يستطيع حساب عمولته بنفسه في دقيقتين لن يتحفّز بها — سيعمل بحدسه ويفاجأ بالمبلغ. والمعادلة التي تحتاج نظامًا لفهمها لا تحتاج نظامًا بل تبسيطًا.
قائمة فحص لخطّة العمولة
عشرة بنود — البائع يجب أن يُجيب عنها كلّها:
- على أي رقم تُحسَب — بجملة واحدة.
- هل الخصم يخفضها — نعم أو لا.
- متى تُستحقّ — بنقطة واضحة.
- حالات الاسترداد ومهلته وسقفه.
- الشرائح على المتجاوز لا على الكلّ.
- قاعدة التقسيم عند تعدّد المشاركين.
- العميل الوارد بنسبة معلنة.
- كشف قبل الصرف بمهلة اعتراض.
- مدّة ثبات الخطّة معلنة.
- يستطيع البائع حسابها في دقيقتين.
والبند العاشر هو اختبار الخطّة كلّها: اطلب من بائعك أن يحسب عمولة صفقة أمامك. فإن تردّد أو أخطأ فالخطّة لا تُحفِّز — مهما كانت عادلة على الورق.