كل فئة عمرية تعني شيئًا مختلفًا
الفئة ليست تصنيفًا للعرض — بل تحدّد الإجراء ومن ينفّذه واحتمال التحصيل:
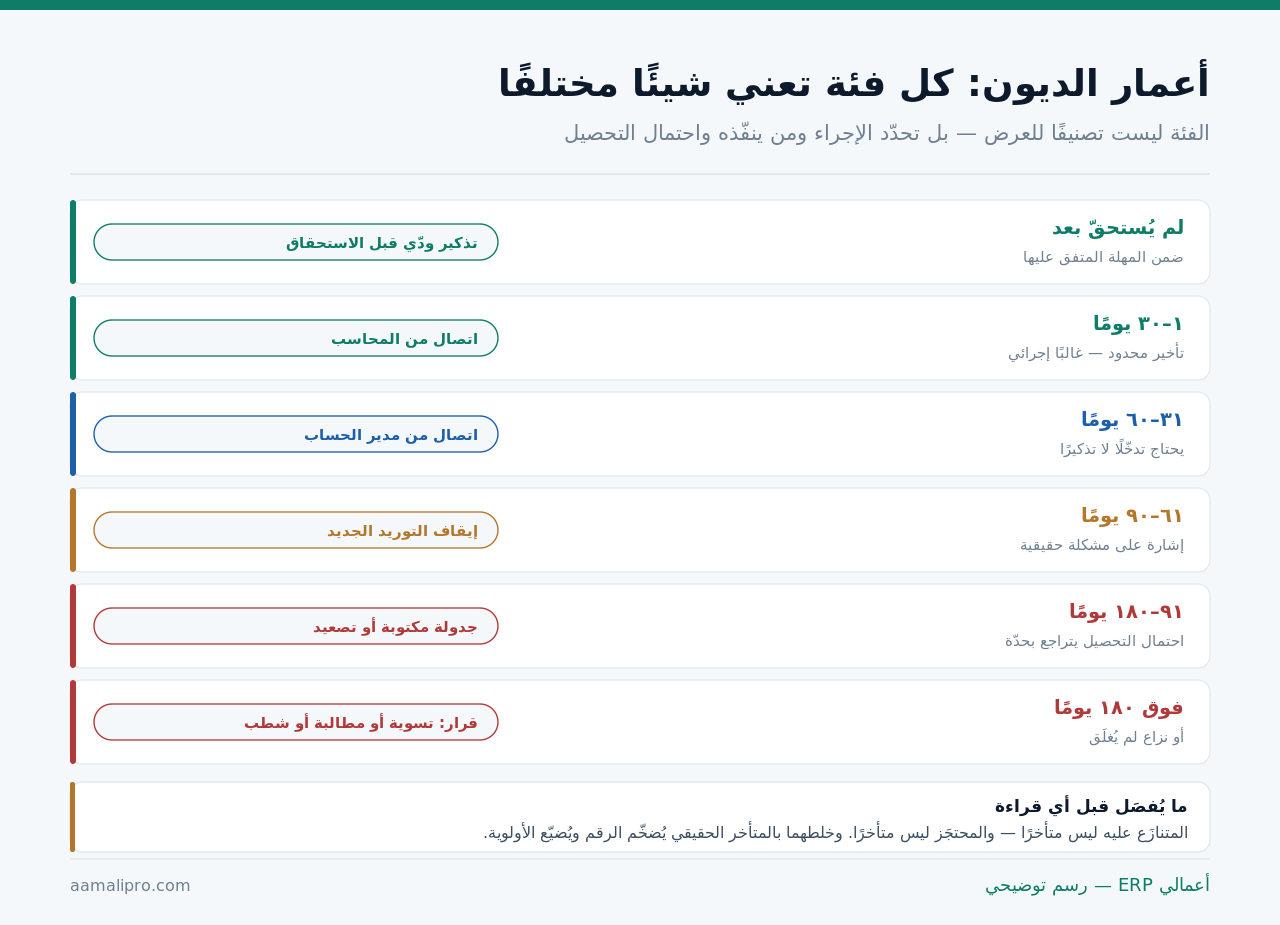
والفئة الأولى تُغفَل وهي أنفع ما في التقرير: ما لم يُستحقّ بعد. لأن التذكير قبل الاستحقاق بأيام يمنع التأخير أصلًا — وهو أرخص إجراء تحصيل على الإطلاق.
أربعة بنود تُفصَل قبل القراءة
تقرير أعمار لا يفصلها يُعطي رقمًا لا يُبنى عليه قرار:
| البند | لماذا يُفصَل | أين يُعرَض |
|---|---|---|
| مبلغ متنازَع عليه | ليس تأخيرًا بل خلافًا | قائمة نزاعات بمسؤول |
| محتجَز تعاقدي | لا يُستحقّ إلا بشرط | سجل محتجَزات بتواريخه |
| فاتورة لم تصل العميل | خطؤنا لا خطؤه | يُصحَّح فورًا |
| دفعة قُبِضت ولم تُخصَّص | المبلغ وصل ولم يُطابَق | يُخصَّص قبل الطباعة |
والسطر الرابع يُنتج مطالبات محرجة: عميل سدّد ونطالبه. لأن الدفعة وصلت البنك ولم تُخصَّص على فواتيرها. والمطابقة قبل الطباعة تمنع اتصالًا يُفقد الثقة.
والسطر الأول يحتاج انضباطًا لا تصنيفًا فقط: كل نزاع بمسؤول وتاريخ هدف. لأن مبلغًا يُوضَع في «متنازَع عليه» ويُنسى يصير طريقة لإخفاء التأخير لا لتصنيفه.
سلّم التصعيد: من يتصل ومتى وبأي نبرة
الربط بين الفئة والإجراء هو ما يحوّل التقرير من عرض إلى نظام تحصيل:
- قبل الاستحقاق بـ٣ أيام — تذكير آلي ودّي بالمبلغ والتاريخ.
- ١–٣٠ يومًا — اتصال من المحاسب: تأكيد استلام الفاتورة وسؤال عن موعد.
- ٣١–٦٠ — اتصال من مدير الحساب أو المبيعات: العلاقة تُستعمَل هنا.
- ٦١–٩٠ — إيقاف التوريد الجديد وإشعار مكتوب.
- ٩١–١٨٠ — جدولة مكتوبة موقّعة أو تصعيد إداري.
- فوق ١٨٠ — قرار: تسوية بخصم · مطالبة رسمية · شطب.
والخطوة الثالثة تستعمل أنفع أداة وأقلّها استعمالًا: من باع هو من يتصل. لأن العلاقة قائمة والحرج أعلى — وكثير من التأخيرات تُحلّ باتصال من مندوب المبيعات لا من المحاسبة.
والخطوة الرابعة هي نقطة الحسم: إيقاف التوريد. وهي الإجراء الوحيد الذي يُحدث أثرًا فوريًا — لكنها تحتاج قرارًا معلنًا مسبقًا، وإلّا صارت مساومة تُدار حالة بحالة.
مخصّص الديون المشكوك فيها
الأعمار ليست أداة تحصيل فقط — هي أساس تقدير ما قد لا يُحصَّل:
| الطريقة | كيف تُطبَّق | ملاحظة |
|---|---|---|
| نسبة لكل فئة عمرية | نسبة تزيد بالعمر | الأشيع وأسهلها آليًا |
| تقييم فردي للكبار | دراسة كل عميل كبير | أدقّ — ويُدمَج مع الأولى |
| خبرة تاريخية | نسبة الفقد الفعلي سابقًا | يُعاير النسب لا يستبدلها |
والنسب تُشتقّ من تاريخك لا من رقم عام: كم من ديون فئة ٩٠–١٨٠ حُصِّل فعلًا في السنوات الماضية؟ وهذا هو المصدر الصحيح — والنسب المنقولة عن غيرك قد تكون متحفّظة أو متساهلة على نشاطك.
ولا نُفتي في المعالجة المحاسبية أو الضريبية للمخصّص والشطب: اسأل مراجعك عن المعيار المطبَّق وشروط قبول الشطب — واحصل على إجابة مكتوبة قبل أن تُبنى الآلية في النظام.
أتقرأ أعمارك أم تطبعها؟ نربط معك كل فئة عمرية بإجراء ومسؤول ومهلة — ونفصل المتنازَع عليه والمحتجَز قبل القراءة.
اطلب عرضًا توضيحيًااقرأ بالعميل لا بالفاتورة
تقرير بالفاتورة يُنتج قائمة طويلة. وتقرير بالعميل يُنتج قرارًا:
| المؤشر | ما يكشفه |
|---|---|
| إجمالي المتأخّر لكل عميل | أين يتركّز الخطر |
| أقدم فاتورة مفتوحة | منذ متى بدأت المشكلة |
| متوسط أيام السداد الفعلي | سلوكه لا وعده |
| نسبة المتأخّر من رصيده | أهو متأخّر جزئي أم متوقّف |
| حدّه الائتماني ومدى تجاوزه | هل ما زال يُورَّد له |
| آخر تواصل ونتيجته | هل المتابعة قائمة فعلًا |
والمؤشر الثالث هو الأصدق في التنبّؤ: متوسط أيام السداد الفعلي. وعميل مهلته ثلاثون ويسدّد في خمسة وخمسين ليس متأخرًا أحيانًا — هذا سلوكه الثابت، ويجب أن يُسعَّر أو يُعالَج لا أن يُلاحَق شهريًا.
والمؤشر الأخير يكشف خللًا في العملية لا في العميل: متأخّر بلا أي تواصل مسجَّل. وهذا يعني أن التحصيل لا يُدار — والرقم الكبير سببه صمتنا لا امتناعه.
أرخص تحصيل يحدث قبل الاستحقاق
فاتورة صحيحة من أول مرة
كثير من التأخير سببه فاتورة نقصها بيان أو أمر شراء أو مرجع. والعميل لا يعترض — ينتظر حتى تُسأل.
تأكيد الاستلام
اتصال قصير بعد الإرسال: هل وصلت وهل هي مكتملة؟ يمنع أسابيع من انتظار صامت.
معرفة دورة السداد عند العميل
كثير من المنشآت تدفع في يوم محدّد شهريًا. وفاتورة تصل بعده تنتظر شهرًا كاملًا بلا تأخّر منه.
والبطاقة الثالثة تغيّر التوقيت لا الإلحاح: أرسل فاتورتك قبل يوم السداد عندهم بأسبوع. وهذا وحده قد يختصر ثلاثين يومًا من دورة تحصيلك بلا مكالمة واحدة.
والبطاقة الأولى تُقاس: كم فاتورة أُعيدت أو استُفسِر عنها؟ ونسبة مرتفعة تعني أن مشكلتك في الفوترة لا في التحصيل — تفصيلها في أخطاء شائعة في الفواتير الإلكترونية.
الحدّ الائتماني: يمنع قبل أن تحصّل
التحصيل يعالج ما وقع. والحدّ الائتماني يمنع وقوعه:
| الضابط | أثره |
|---|---|
| حدّ مبلغ لكل عميل | يوقف التوريد عند تجاوزه |
| حدّ عمر: لا توريد مع متأخّر فوق ٦٠ | يمنع تراكم المتأخر |
| مراجعة الحدّ دوريًا | يرتفع بالسداد الجيد وينخفض بالتأخير |
| من يمنح الحدّ ليس من يبيع | يمنع تضارب المصلحة |
| استثناء بموافقة موثّقة ومؤقّتة | يُبقي المرونة بلا فوضى |
والسطر الرابع ضابط أساسي: من يبيع لا يمنح الائتمان. لأن مصلحته في إتمام البيع — ومنح الحدّ قرار مالي لا بيعي. والفصل يحمي الطرفين من ضغط لا داعي له.
والسطر الثالث يجعل الحدّ أداة حيّة: يرتفع بالسداد المنضبط. فيصير حافزًا للعميل الجيد لا قيدًا على الجميع — وهذا يبني علاقة أفضل من الإلحاح.
شروط السداد نفسها: أول ما يُراجَع
قبل تحسين التحصيل، راجع ما اتفقت عليه أصلًا. فكثير مما يُعدّ «تأخيرًا» هو شرط سداد وافقت عليه ونسيته:
| الشرط | ما يعنيه فعلًا | ما يُغفَل فيه |
|---|---|---|
| صافي ٣٠ من تاريخ الفاتورة | العدّ من إصدارها | إن تأخّر الإرسال ضاعت أيام |
| صافي ٣٠ من تاريخ الاستلام | العدّ من وصولها إليه | يحتاج إثبات استلام |
| صافي ٣٠ نهاية الشهر | قد تبلغ ٦٠ يومًا فعليًا | يُقرأ ٣٠ وهو ليس كذلك |
| بعد اعتماد المستخلَص | العدّ يبدأ بالاعتماد لا بالتقديم | التأخير في الاعتماد لا يُحتسَب |
| دفعة عند التسليم والباقي آجل | جزء فوري وجزء مؤجَّل | الجزء الفوري يُنسى تحصيله |
والسطر الثالث يفسّر فجوة يظنّها كثيرون تأخيرًا: «صافي ٣٠ نهاية الشهر». فاتورة أول الشهر تُستحقّ بعد ستين يومًا فعليًا — وهذا شرط متفق عليه لا تجاوز، لكنه يُقرأ في التقرير متأخرًا إن لم يُضبَط تاريخ الاستحقاق صحيحًا في النظام.
والسطر الرابع أشيع في المقاولات: مهلة تبدأ بالاعتماد. فيصير تأخّر الاستشاري في الاعتماد جزءًا من دورتك النقدية بلا أن يظهر في أعمارك — والحلّ متابعة «مقدَّم ولم يُعتمَد» في تقرير منفصل.
ثلاثة تقارير تُدار بها المتابعة
الأعمار بالعميل
مرتّبًا بحجم المتأخّر لا أبجديًا. أول عشرة عملاء يمثّلون غالبًا معظم الرقم — وهم مَن يُبدأ بهم.
المستحقّ خلال ١٤ يومًا
ما سيُستحقّ قريبًا. يدخل التوقّع النقدي ويُنتج قائمة تذكيرات قبل الاستحقاق.
المتأخّر بلا تواصل
مبالغ متأخرة لم يُسجَّل عليها أي إجراء. يقيس المتابعة لا العملاء — وصفر هو الهدف.
والثالث هو التقرير الرقابي الحقيقي: يقيس أداءنا لا أداء العملاء. ومبلغ متأخّر ستين يومًا بلا مكالمة واحدة مسجَّلة يقول عن عمليتنا أكثر مما يقول عن العميل.
والأول يُرتَّب بالقيمة لأن الجهد محدود: عشرون عميلًا بمئات قليلة أقلّ أهمية من عميل واحد بمئات الآلاف. تفصيل معالجة ضعف المتابعة في حل مشكلة ضعف متابعة التحصيل.
ومتى يكون التشدّد في التحصيل خسارة؟
هذا القسم يخالف اتجاه المقال — وهو يدعو للانضباط. لكن للانضباط تكلفة يجب أن تُحسب:
عميل كبير بتأخير معتاد
جهة تدفع في تسعين يومًا دائمًا وبانتظام. مطاردتها كل شهر تستهلك وقتك وتزعجها — والصحيح تسعير المهلة لا محاربتها.
إيقاف توريد يفقدك أكثر
إيقاف عميل هامشه عالٍ لمتأخّر صغير قد يكلّفك العلاقة كلّها. القرار يُحسب لا يُطبَّق آليًا.
ملاحقة مبالغ صغيرة
كلفة متابعة مبلغ صغير قد تفوقه. حدّد حدًّا أدنى للمتابعة النشطة — وما دونه يُجمَّع أو يُشطَب.
والبطاقة الأولى تعالج بالتسعير لا بالإلحاح: عميل مهلته الفعلية تسعون يومًا — أدرِج كلفة التمويل في سعره أو امنحه خصم سداد مبكر. وكلاهما أنفع من مكالمة شهرية لا تغيّر سلوكًا مؤسّسيًا.
ونقولها صراحة: لا نظام يُحصّل نيابةً عنك. النظام يُظهر ويذكّر ويوقف التوريد — والتحصيل مكالمة وعلاقة وقرار. ومن يبيعك «تحصيلًا آليًا» يبيعك تذكيرًا بالبريد.
أين يتركّز متأخّرك؟ أرسل لنا تقرير أعمارك — نفصل المتنازَع عليه ونحدّد أين يتركّز الخطر وما الإجراء لكل فئة.
اطلب فحص أعمارقائمة فحص لأعمار الديون والتحصيل
- المتنازَع عليه مفصول بقائمة نزاعات لكلٍّ مسؤول وتاريخ.
- المحتجَز التعاقدي مفصول عن المتأخّر.
- الدفعات المقبوضة مخصَّصة على فواتيرها قبل الطباعة.
- فئة «لم يُستحقّ بعد» ظاهرة وتُستعمَل للتذكير.
- لكل فئة عمرية إجراء ومسؤول محدّدان مسبقًا.
- من باع يتصل في الفئة ٣١–٦٠.
- قرار إيقاف التوريد معلن مسبقًا لا يُتفاوَض عليه حالة بحالة.
- التقرير يُقرأ بالعميل مرتّبًا بحجم المتأخّر.
- متوسط أيام السداد الفعلي مقيس لكل عميل.
- تقرير «متأخّر بلا تواصل» يُقرأ أسبوعيًا وهدفه صفر.
- حدّ ائتماني لكل عميل يمنحه غير من يبيع.
- نسب المخصّص مشتقّة من خبرتك التاريخية.
تسع من اثنتي عشرة تعني تحصيلًا يُدار. والبند العاشر هو المرآة — مبلغ متأخّر بلا مكالمة مسجَّلة يقول عن عمليتك أكثر مما يقول عن عميلك.