من الطلب إلى السداد: ست محطات ضبط
الضبط يكون عند المحطة لا في مراجعة شهرية بعد الدفع. وكل محطة تجيب عن سؤال:
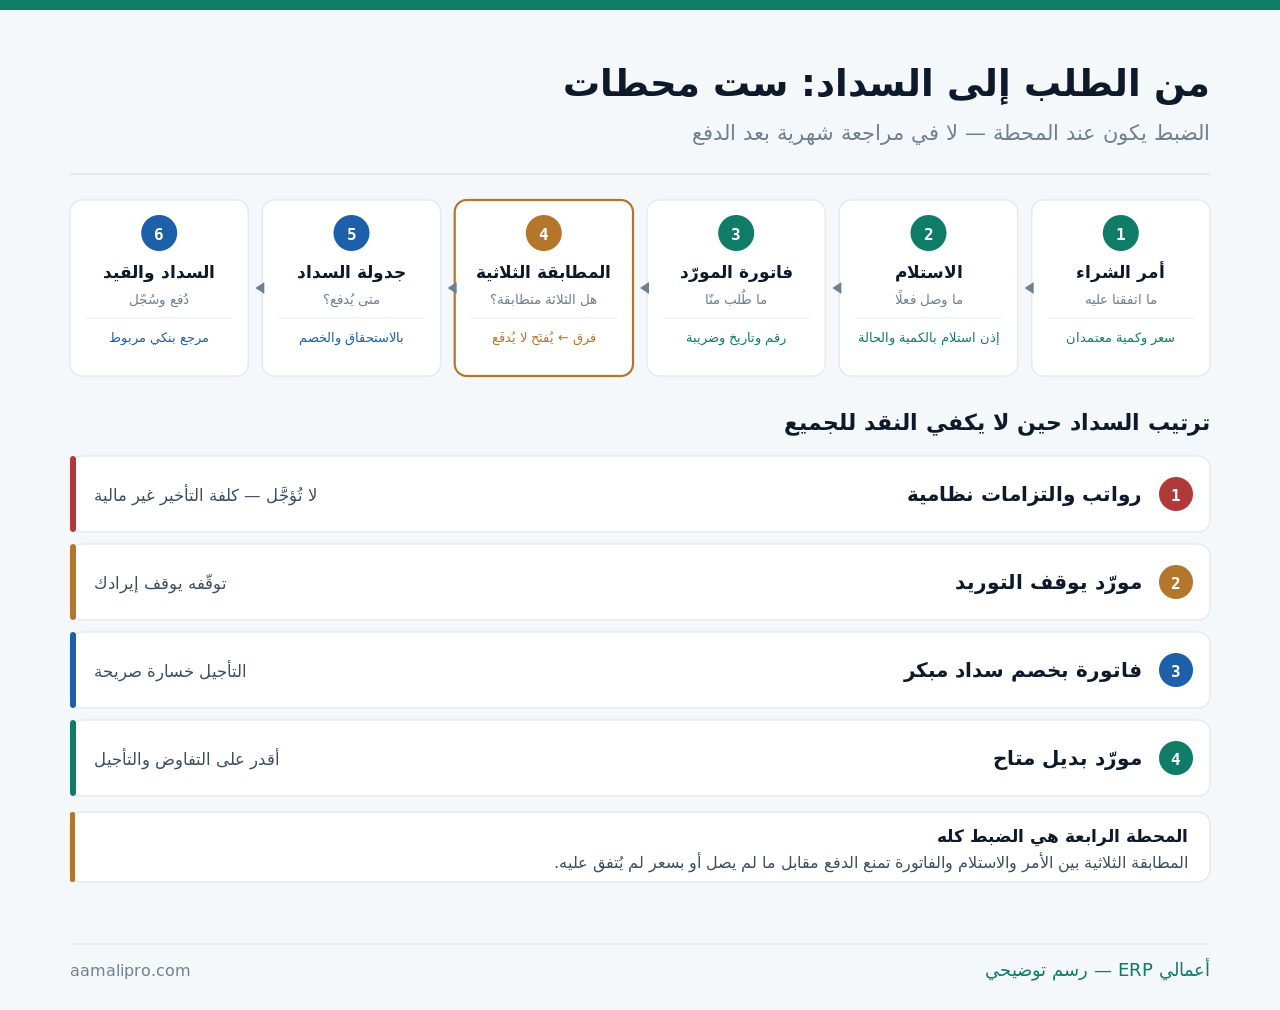
وأكثر التسرّب يحدث حين تُختصَر المحطات: فاتورة تصل فتُدفَع بلا أمر شراء يُقارَن به السعر، وبلا إذن استلام يُثبت الوصول. والاختصار يوفّر دقائق ويكلّف كثيرًا.
المطابقة الثلاثية: ماذا تفعل عند الفرق؟
وجود فرق ليس سببًا لإيقاف كل شيء. والتعامل يختلف بحسب نوع الفرق:
| الفرق | الإجراء | من يقرّر |
|---|---|---|
| كمية أقلّ من المستلَم | تُدفَع الكمية المستلَمة فقط | المستودع |
| كمية أكثر من الأمر | يُفتَح — قد يكون توريدًا زائدًا | المشتريات |
| سعر أعلى من الأمر | لا يُدفَع الفرق حتى يُعتمَد | المشتريات |
| صنف لم يُطلَب أصلًا | يُرفَض ويُردّ | المشتريات |
| فرق ضريبة أو تقريب | يُقبَل في حدّ تسامح معلن | المالية |
| بضاعة معيبة | تُفصَل ولا تُدخَل المخزن | المستودع |
والسطر الخامس عملي: حدّ تسامح معلن — فرق ريالات قليلة من التقريب لا يستحق تعطيل فاتورة. لكن الحدّ يُعلَن رقمًا لا يُترَك لتقدير المُدخِل، وإلا صار بابًا.
والسطر الثالث هو أكثر ما يُكتشَف: سعر الفاتورة يزيد على سعر الأمر. وقبوله مرة يصنع سابقة. والصحيح ألّا يُدفَع الفرق حتى يعتمده من اتفق على السعر أصلًا.
أعمار الالتزامات: التقرير الذي لا يُقرأ
تقرير أعمار الذمم المدينة يُقرأ في كل منشأة. ونظيره في الجهة الأخرى يُهمَل — رغم أنه يجيب عن أسئلة مباشرة:
| الفئة | ما تعنيه | الإجراء |
|---|---|---|
| لم يُستحقّ بعد | ضمن المهلة المتفق عليها | يُجدوَل في يوم السداد |
| مستحقّ اليوم | يُدفَع في دورة هذا الأسبوع | أولوية |
| متأخّر ١–٣٠ يومًا | تأخير محدود | يُتواصَل قبل أن يُطالَب |
| متأخّر ٣٠–٩٠ يومًا | يهدّد العلاقة والتوريد | يُعالَج بجدول متفق عليه |
| متأخّر فوق ٩٠ يومًا | أو أنه نزاع غير مُغلَق | يُفصَل: أهو نزاع أم عجز؟ |
والسطر الأخير يخفي مشكلة شائعة: التزام متأخّر جدًّا غالبًا نزاع لم يُغلَق — فاتورة مختلَف عليها بقيت معلّقة. وتركها في التقرير يشوّه رقم التزاماتك ويوهمك بأنك مدين بما قد لا تدين به.
والسطر الثالث يبني سمعة سداد: تواصل قبل أن تُطالَب. مورّد يُبلَّغ بالتأخير قبل موعده يتعامل معه كشريك؛ ومورّد يكتشفه بنفسه يتعامل معه كمخاطرة.
حين لا يكفي النقد للجميع: ترتيب واضح
هذه لحظة تمرّ بها أكثر المنشآت. والترتيب المسبق يمنع قرارًا انفعاليًا تحت الضغط:
- الرواتب والالتزامات النظامية — لا تُؤجَّل، وكلفة تأخيرها ليست مالية فقط.
- مورّد توقّفه يوقف إيرادك — مورّد وحيد لمدخل أساسي.
- فاتورة بخصم سداد مبكر — تأجيلها خسارة صريحة محسوبة.
- مورّد له بديل متاح — أقدر على التفاوض وطلب مهلة.
والبند الثالث يُغفَل في الضغط: تأجيل فاتورة عليها خصم سداد مبكر خسارة تُحسب بالنسبة. وقد تكون كلفة تأجيلها أعلى من كلفة تمويل قصير — والحساب يُعمَل لا يُقدَّر.
أتعرف ما عليك ومتى؟ نُخرج معك تقرير أعمار الالتزامات من دفاترك — ونبني جدول سداد مرتّبًا بأولوياته.
اطلب عرضًا توضيحيًاخصم السداد المبكر: متى يستحق؟
عرض «٢٪ خصم إن سدّدت خلال ١٠ أيام بدل ٣٠» يبدو صغيرًا. لكنه ليس كذلك:
| العرض | ما توفّره | مقابل تعجيل |
|---|---|---|
| ٢٪ خلال ١٠ من ٣٠ | ٢٪ من الفاتورة | ٢٠ يومًا |
| ١٪ خلال ١٠ من ٣٠ | ١٪ من الفاتورة | ٢٠ يومًا |
| ٣٪ خلال ١٥ من ٦٠ | ٣٪ من الفاتورة | ٤٥ يومًا |
والمقارنة الصحيحة: قارن ما توفّره بكلفة النقد عندك لتلك المدة. إن كان لديك فائض لا عائد له، فالخصم مكسب صافٍ. وإن كنت ستقترض لتعجّل، فالمقارنة بين نسبة الخصم وكلفة الاقتراض للمدة نفسها.
وشرط لا يُغفَل: لا تعجّل السداد وأنت لا تعلم رصيدك للأسبوعين القادمين. خصم ٢٪ لا يعوّض أزمة سيولة — والقرار يُتخذ على توقّع نقدي لا على رغبة في التوفير.
وتفصيل أنواع الخصومات في إدارة المرتجعات والخصومات محاسبيًا.
مطابقة كشف المورّد: أربع أسباب للفروق
حين يرسل المورّد كشف حساب ولا يطابق دفاترك، الأسباب محدودة:
| السبب | كيف يظهر |
|---|---|
| فاتورة لم تصلك | رصيده أعلى ببند لا تعرفه |
| سداد لم يُسجَّل عنده | رصيده أعلى بمبلغ دفعته |
| مرتجع لم يُقيَّد | رصيده أعلى بقيمة بضاعة رددتها |
| فرق توقيت الإقفال | حركة آخر يوم عند طرف دون الآخر |
والسبب الثالث هو الأكثر تكرارًا وأثرًا: مرتجع رُدّ فعليًا ولم يُصدَر به إشعار دائن. فيبقى في حسابك مدينًا لسنوات. والقاعدة: لا ترتجع بضاعة بلا إشعار دائن مقابل.
واجعل المطابقة دورية: ربعيًا مع الموردين الرئيسيين. لأن فرقًا عمره ثلاثة أشهر يُحلّ بمكالمة، وفرقًا عمره ثلاث سنوات يحتاج بحثًا في أرشيف قد لا يوجد.
أربعة تقارير تكفي
أعمار الالتزامات
كم عليك ولمن ومنذ متى، موزّعًا على فئات عمرية. أساس كل قرار سداد.
المستحقّ خلال ١٤ يومًا
ما سيُستحقّ قريبًا مرتّبًا بالتاريخ. يدخل مباشرة في توقّعك النقدي.
الفواتير المعلّقة بفرق
ما لم يجتز المطابقة الثلاثية. كل بند فيه يحتاج قرارًا لا انتظارًا.
والرابع سنوي: حجم التعامل لكل مورّد. ويجيب عن سؤالين — أين تركّزك وأين قوّتك التفاوضية. ومورّد يمثّل نصف مشترياتك مخاطرة تُدار لا رقم يُقرأ.
والثالث هو التقرير الذي يمنع أكثر ما يمنع: فاتورة معلّقة بلا قرار تتحوّل بعد شهرين إلى مطالبة. ومراجعته أسبوعيًا تُبقي القائمة قصيرة.
تركّز الموردين: المخاطرة التي تظهر في يوم واحد
التقرير السنوي لحجم التعامل يجيب عن سؤال أهمّ من «كم اشترينا»: كم نعتمد على طرف واحد؟ والاعتماد لا يُلاحَظ حتى يتعطّل ذلك الطرف.
| نسبة المورّد من مشترياتك | ما تعنيه | الإجراء |
|---|---|---|
| أقلّ من ١٥٪ | تنويع مريح | لا شيء |
| ١٥–٣٠٪ | اعتماد ملحوظ | اعرف بديلك ولو لم تستعمله |
| ٣٠–٥٠٪ | اعتماد مرتفع | اختبر بديلًا بطلب صغير فعلي |
| أكثر من ٥٠٪ | مخاطرة تشغيلية | خطة بديل مكتوبة |
والصف الثالث يحمل النصيحة العملية: اختبر البديل بطلب صغير حقيقي. لأن «لدينا بديل» على الورق لا يعني شيئًا — البديل الذي لم تشترِ منه قط قد يكون سعره أعلى أو جودته مختلفة أو مهلته أطول، ولا تكتشف ذلك في يوم الأزمة.
والتركّز ليس شرًّا دائمًا: مورّد وحيد يعني سعرًا أفضل بحجم أكبر وعلاقة أعمق. والقرار مقايضة معلنة — لا غفلة. والفرق أن تعرف نسبتك وتقرّرها، لا أن تكتشفها حين يتوقّف التوريد.
ما الذي يُؤتمَت وما الذي يبقى قرارًا؟
الأتمتة هنا نافعة في مكانها وخطرة في غير مكانها:
| المهمة | يُؤتمَت؟ |
|---|---|
| مطابقة الأمر والاستلام والفاتورة آليًا | نعم — يوفّر ويكشف |
| تنبيه قبل الاستحقاق | نعم |
| كشف الفواتير المكرّرة | نعم — بالمبلغ والمورّد والتاريخ |
| قيد الفاتورة بعد المطابقة الناجحة | نعم بحدّ مبلغ |
| السداد الفعلي | لا — يبقى قرارًا بتوقيع |
| قبول فرق سعر | لا — يحتاج اعتمادًا |
والسطر الثالث يستحق تفعيلًا فوريًا: كشف الفواتير المكرّرة. لأن ازدواج السداد من أكثر الأخطاء كلفةً وأقلّها اكتشافًا — والمورّد لا يُبلغ عنه دائمًا.
والسطر الخامس قاعدة لا تُخترَق: السداد يبقى قرارًا بتوقيع بشري. أتمتة الدفع ذاته تجعل خطأ إدخال واحد تحويلًا فعليًا لا يُسترَد بسهولة.
ومتى لا يكون تأخير السداد ذكاءً؟
هذا القسم يخالف نصيحة شائعة — «أطِل مهلة السداد لتحسّن دورتك النقدية». وهي نصيحة صحيحة بحدود:
حين يرفع المورّد سعره
مورّد يعرف أنك تسدّد متأخرًا يسعّر ذلك ضمنًا. فتوفّر في السيولة وتخسر في التكلفة — والخسارة أدوم.
حين تفقد الأولوية عنده
عند شحّ التوريد يُخدَم من يسدّد أولًا. والتأخير المزمن يضعك آخر القائمة في أسوأ وقت.
حين يخفي مشكلة حقيقية
إطالة المهلة تُحسّن مؤشرك النقدي وتخفي أن تحصيلك متعثّر أو هامشك ضعيف. تعالج العَرَض لا السبب.
والبطاقة الثالثة هي التشخيص الذي نراه كثيرًا: منشأة تمدّد سدادها كل ربع لتغطّي بطء تحصيلها. والمؤشر يبدو مستقرًّا حتى يتوقّف التمديد — ثم تظهر المشكلة كلها دفعة واحدة.
ونقولها صريحة: المهلة تُتفَق عليها ولا تُؤخَذ. مورّد وافق على ستين يومًا شريك؛ ومورّد اتفق على ثلاثين وتُدفع له في ستين طرف فقد ثقته.
أتدير الجهة الأخرى بالذاكرة؟ نبني معك دورة التزامات مضبوطة: مطابقة ثلاثية وأعمار وتنبيهات وترتيب سداد.
اطلب عرضًا توضيحيًاقائمة فحص لدورة الالتزامات
- كل شراء يبدأ بأمر شراء معتمد.
- كل استلام يوثَّق بإذن بالكمية والحالة.
- مطابقة ثلاثية قبل أي قيد فاتورة.
- حدّ تسامح معلن رقمًا لا تقديرًا.
- فرق السعر لا يُدفَع حتى يُعتمَد.
- كشف آلي للفواتير المكرّرة مفعَّل.
- تقرير أعمار الالتزامات يُقرأ أسبوعيًا.
- المستحقّ خلال ١٤ يومًا يدخل التوقّع النقدي.
- الفواتير المعلّقة بفرق تُراجَع أسبوعيًا.
- مطابقة كشوف الموردين الرئيسيين ربعيًا.
- لا ارتجاع بلا إشعار دائن مقابل.
- السداد الفعلي يبقى بتوقيع بشري.
تسع من اثنتي عشرة تعني جهة ملتزمة مضبوطة. والبند الثالث يمنع وحده أكثر ما يُدفَع بلا وجه حقّ — الدفع مقابل ما لم يصل أو بسعر لم يُتفق عليه.
وهذا المقال يتناول الدورة التشغيلية — من الطلب إلى السداد. أمّا المعالجة المحاسبية للذمم الدائنة نفسها فمفصّلة في إدارة الذمم الدائنة ومتابعة التزامات الموردين.