أربعة خصومات — وأربع معالجات مختلفة
كلمة «خصم» تُستخدم لأربعة أشياء مختلفة تمامًا في أثرها المحاسبي. والخلط بينها يشوّه الإيراد والضريبة معًا:
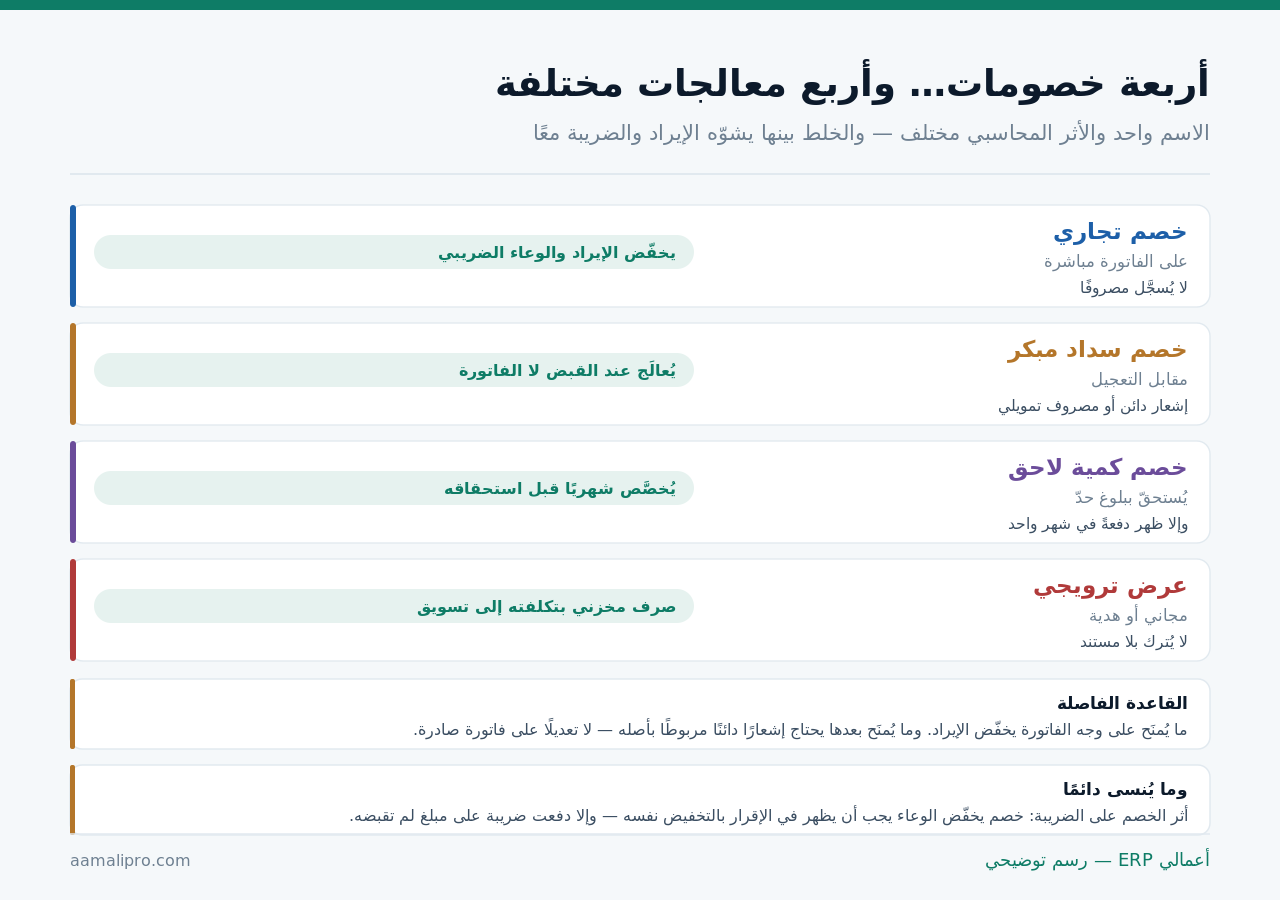
| النوع | متى يُمنَح | المعالجة |
|---|---|---|
| خصم تجاري | على وجه الفاتورة | يخفّض الإيراد والوعاء الضريبي مباشرة |
| خصم سداد مبكر | عند القبض المبكر | إشعار دائن أو مصروف تمويلي حسب السياسة |
| خصم كمية لاحق | ببلوغ حدّ خلال فترة | يُخصَّص شهريًا ويُصفَّى عند الاستحقاق |
| عرض ترويجي | صنف مجاني أو هدية | صرف مخزني بتكلفته إلى مصروف تسويق |
خصم الكمية اللاحق: البند الذي يفاجئ
اتفاق مع عميل: إن تجاوزت مشترياته حدًّا خلال السنة، يستحقّ خصمًا بأثر رجعي. المشكلة أن كثيرين لا يسجّلون شيئًا حتى يُستحقّ الخصم — فيظهر دفعة واحدة في شهر واحد.
| الممارسة | ما يحدث | الأثر |
|---|---|---|
| لا تسجيل حتى الاستحقاق | الخصم يظهر في شهر واحد | شهر خاسر بلا سبب تشغيلي |
| تخصيص شهري بنسبة متوقّعة | يُوزَّع على شهور تحقّقه | إيراد شهري صادق |
| تخصيص ثم تسوية عند الاستحقاق | الفرق يُعالَج مرة واحدة | الأدق |
والتخصيص لا يحتاج دقة تامة — يحتاج تقديرًا معقولًا يُراجَع ربعيًا. تخصيص بنسبة تقريبية أصدق بكثير من عدم تخصيص أصلًا.
ونبّه فريق المبيعات: الخصم الذي يُوعَد به شفهيًا ولا يُسجَّل يظهر مطالبةً بعد سنة — وقد يكون من وعد به قد غادر. اجعل كل اتفاق خصم مسجّلًا في ملف العميل بشروطه وتاريخه.
المرتجع ليس عكس البيع — بل دورة مستقلة
الخطأ الشائع أن يُعالَج المرتجع بقيد عكسي للفاتورة. والصحيح أنه حدث مستقل له مستنده وأثره المزدوج:
- طلب الإرجاع — يُسجَّل بسببه: تالف · خطأ في الطلب · عدم مطابقة · انسحاب من الشراء.
- الفحص والاعتماد — من يقرّر القبول؟ وهل الصنف قابل لإعادة البيع؟
- إذن الاستلام المرتجع — يعيد الصنف للمخزن بتكلفته الأصلية لا بتكلفة اليوم.
- إشعار دائن مربوط بالفاتورة — يخفّض الذمة والإيراد والضريبة معًا.
- معالجة التالف إن لم يكن قابلًا للبيع — إذن إتلاف بمبرّر، لا إعادة للرف.
والخطوة الخامسة تُغفَل تمامًا في كثير من المنشآت: المرتجع التالف يعود للمخزن بقيمته فيظهر مخزون سليم وهو ليس كذلك. تفصيل الأثر في أخطاء المخزون والأرباح.
الأثر الضريبي: ما يجب ألا يُنسى
كل خصم أو مرتجع يخفّض وعاءً ضريبيًا سبق أن أُقرَّ عنه. وإغفال ذلك يعني دفع ضريبة على مبلغ لم تقبضه:
| الحالة | الأثر الضريبي | المستند المطلوب |
|---|---|---|
| خصم على وجه الفاتورة | الوعاء يُحسب بعد الخصم | لا مستند إضافي |
| خصم بعد الإصدار | يخفّض المخرجات في فترته | إشعار دائن مبلَّغ |
| مرتجع كامل | يخفّض المخرجات بكامل الضريبة | إشعار دائن بالكامل |
| مرتجع جزئي | يخفّض بنسبة المرتجع | إشعار دائن جزئي |
| صنف ترويجي مجاني | قد يخضع لمعالجة خاصة | راجع مختصًا |
والسطر الأخير ننبّه عليه صراحةً: معالجة الأصناف المجانية والهدايا ضريبيًا مسألة فنية تختلف بالحالة — ولا نقدّم فيها رأيًا. اسأل مستشارك الضريبي، واحرص أن يعكس نظامك ما يقرّره.
وانتبه لتوقيت الإشعار: إشعار دائن صدر في فترة لاحقة يخفّض ضريبة تلك الفترة لا الفترة الأصلية. وهذا سليم — لكن يجب أن تعرفه عند مطابقة الإقرار بالدفاتر. تفصيله في تجهيز النظام للمراجعة الضريبية.
الإيراد الذي تعلنه: إجمالي أم صافٍ؟
هذه نقطة تربك من يقرأ قوائمك — وأحيانًا من يعدّها. الإيراد المعلن يجب أن يكون صافيًا بعد الخصومات والمرتجعات، لا إجماليًا:
| البند | من إجمالي المبيعات |
|---|---|
| إجمالي المبيعات المفوترة | ١٠٠٪ |
| ناقص: خصومات ممنوحة | (٦٪) |
| ناقص: مرتجعات | (٤٫٥٪) |
| صافي الإيراد | ٨٩٫٥٪ |
واحتفظ ببندَي الخصومات والمرتجعات ظاهرَين لا مدموجَين. حين تُطرح مباشرة من المبيعات يختفي مؤشر مهم: نسبة المرتجعات إلى المبيعات — وهي أدقّ مقياس لجودة عملية البيع والمنتج معًا.
وارتفاعها المطّرد إنذار قبل أن يظهر في شكوى عميل: وصف منتج غير دقيق، أو مندوب يبيع ما لا يناسب، أو مشكلة جودة.
المرتجع الذي يعبر فترتين: أين يُقيَّد؟
حالة تتكرر في كل إقفال: بيع تمّ في الشهر الماضي، ومرتجعه وصل هذا الشهر. أين يُقيَّد — في فترة البيع أم في فترة الإرجاع؟
| الحالة | أين يُقيَّد | السبب |
|---|---|---|
| المرتجع وصل قبل الإقفال ويخصّ الفترة | في فترة البيع | الفترة لم تُقفَل والحدث يخصّها |
| المرتجع وصل بعد الإقفال | في فترة الإرجاع | لا يُعاد فتح فترة معتمدة |
| مرتجع متوقّع ولم يصل بعد | مخصَّص إن كان جوهريًا | تقدير معقول لا قيد فعلي |
| مرتجع يخصّ سنة سابقة | في السنة الجارية بتوثيق | لا يُعاد فتح سنة مقفلة |
والقاعدة العامة: لا تُعاد فترة مُقفلة لأجل مرتجع. والاستثناء الوحيد أن يكون المبلغ جوهريًا بما يغيّر قراءة القوائم — وحينها يُعالَج تصحيحًا موثّقًا لا قيدًا صامتًا.
وانتبه لأثرين يُغفلان في هذه الحالة: الضريبة تُخفَّض في فترة الإشعار لا فترة الفاتورة، والمخزون يعود في تاريخ الاستلام الفعلي لا في تاريخ البيع. فقد يكون للحدث الواحد ثلاثة تواريخ مختلفة — وكلها صحيحة.
ستة ضوابط تمنع أشيع الأخطاء
| الضابط | ما يمنعه |
|---|---|
| الإشعار الدائن يُنشأ من الفاتورة لا من شاشة فارغة | إشعار بلا أصل يستحيل تفسيره |
| حدّ زمني لقبول المرتجع | مرتجعات بعد شهور بتكلفة مختلفة |
| اعتماد المرتجع منفصل عن من يستلمه | قبول مرتجع لم يصل فعلًا |
| سبب إلزامي لكل مرتجع | فقدان أهم معلومة في العملية |
| صلاحية الخصم مربوطة بالهامش | بيع خاسر يمرّ صامتًا |
| اتفاقات الخصم مسجّلة في ملف العميل | مطالبة بخصم وُعد به شفهيًا |
الضابط الرابع أرخصها وأعلاها عائدًا معرفيًا: حقل سبب إلزامي. بعد ثلاثة أشهر يصير لديك توزيع أسباب المرتجعات — وهو يوجّه القرار أكثر من أي تقرير مالي.
نسبة مرتجعاتك مرتفعة ولا تعرف السبب؟ نعرض عليك كيف يُلزم النظام بسبب لكل مرتجع ويُخرج توزيع الأسباب شهريًا — فيتحوّل الرقم إلى قرار.
اطلب عرضًا توضيحيًامرتجعاتك للموردين: الجانب المنسيّ
كل ما سبق عن مرتجعات عملائك. والجانب المقابل — ما ترجعه أنت لمورّديك — يُدار بإهمال أكبر:
إشعار دائن لم يُطالَب به
أرجعت بضاعة ولم تتابع الإشعار الدائن من المورّد. المبلغ يبقى في ذمته لك ولا أحد يطالب به.
خصم مدخلات على مرتجع
خصمت ضريبة مدخلات ثم أرجعت البضاعة. يجب تعديل الخصم — وإلا استُدرك بغرامة.
المخزون خرج والذمة باقية
الصنف خرج من المخزن فعليًا ولم يُخفَّض التزامك للمورّد. مركز مالي غير صحيح في الاتجاهين.
والعلاج واحد: تقرير المرتجعات للموردين بحالتها — مُرسَل، مستلَم، صدر إشعاره، طُبِّق على الحساب. أي مرتجع بقي في الحالة الثانية أكثر من شهر هو مال معلّق. تفصيل جانب الموردين في إدارة الذمم الدائنة.
أربعة مؤشرات تراقبها
| المؤشر | المعادلة | ما يكشفه |
|---|---|---|
| نسبة المرتجعات | قيمة المرتجعات ÷ إجمالي المبيعات | جودة البيع والمنتج |
| نسبة الخصومات | الخصومات ÷ إجمالي المبيعات | ضغط تنافسي أو انفلات صلاحيات |
| متوسط الخصم لكل مندوب | خصومات المندوب ÷ مبيعاته | من يبيع بالسعر ومن يبيع بالخصم |
| زمن معالجة المرتجع | من الطلب حتى الإشعار | أثره في رضا العميل |
المؤشر الثالث يكشف ما لا يكشفه أي تقرير آخر: مندوب يحقّق أعلى مبيعات بأعلى خصم قد يكون أقلّ ربحًا من زميل أقل مبيعًا. وحين تُقاس عمولته على المبيعات لا على المساهمة، فأنت تكافئه على ذلك.
وربط العمولة بالمساهمة بدل المبيعات تغيير واحد يعالج السلوك من جذره — وتفصيل الهامش في متابعة هامش الربح لكل منتج.
ومتى يكون قبول المرتجع خسارة مضاعفة؟
هذا القسم يخالف حكمة «العميل دائمًا على حق». وسياسة إرجاع مفتوحة بلا حدود تكلّف أكثر مما تكسب في حالات معروفة:
صنف لا يُعاد بيعه
مواد مبرَّدة أو مخصّصة أو منتهية الصلاحية قريبًا. القبول يعني خسارة الإيراد والبضاعة معًا — لا الإيراد فقط.
كلفة المعالجة تفوق القيمة
صنف بقيمة صغيرة يحتاج شحنًا وفحصًا وإشعارًا. أحيانًا التنازل عن المبلغ أرخص من معالجة المرتجع.
نمط متكرر من عميل واحد
عميل يشتري كثيرًا ويرجع كثيرًا. تقرير المرتجعات بالعميل يكشفه — وهو عميل يحتاج شروطًا لا رفضًا.
والبطاقة الثانية نصيحة عملية نقولها وهي تقلّل «انضباط» الدورة: أحيانًا التنازل أرخص من الإجراء. ضع حدًّا مبلغيًا يُعالَج تحته بتسوية سريعة بلا دورة كاملة — واحسبه بصدق.
لكن سجّله دائمًا. التنازل غير المسجَّل يختفي من الإحصاء فتظهر نسبة مرتجعاتك أفضل مما هي.
سياسة إرجاعك تكلّفك أكثر مما تحسب؟ أرسل لنا بيانات مرتجعات ربع سنة — نحسب كلفتها الفعلية ونقترح حدود سياسة أدقّ.
اطلب مراجعةقائمة فحص للمرتجعات والخصومات
- أنواع الخصومات الأربعة مفصولة في حسابات مستقلة.
- الخصم على وجه الفاتورة يخفّض الوعاء الضريبي مباشرة.
- الخصم بعد الإصدار بإشعار دائن مربوط لا بتعديل.
- خصم الكمية اللاحق يُخصَّص شهريًا لا دفعةً.
- اتفاقات الخصم مسجّلة في ملف العميل بشروطها.
- المرتجع يعيد الصنف بتكلفته الأصلية.
- سبب إلزامي لكل مرتجع مع تقرير توزيع الأسباب.
- المرتجع التالف بإذن إتلاف لا بإعادة للرف.
- حدّ زمني معلن لقبول المرتجعات.
- الإيراد يُعرَض صافيًا مع إظهار البندين منفصلين.
- مرتجعات الموردين تُتابَع بحالاتها حتى تطبيق الإشعار.
- صلاحية الخصم مربوطة بالهامش لا بالمبلغ.
تسع من اثنتي عشرة تعني دورة منضبطة. والبند السابع وحده — سبب إلزامي — يحوّل المرتجعات من كلفة تُحتمل إلى معلومة تُحسّن المنتج والبيع معًا.