المبدأ الحاكم: كل رقم ينتهي إلى مستند
حين تصلك رسالة المراجعة، لا يبدأ العمل الحقيقي بجمع الملفات — بل بمعرفة ما إذا كانت الأرقام التي قدّمتها قابلة للإسناد أصلًا. وهذه حالة تُقرَّر قبل المراجعة بسنة، لا بعد إشعارها بأسبوع.
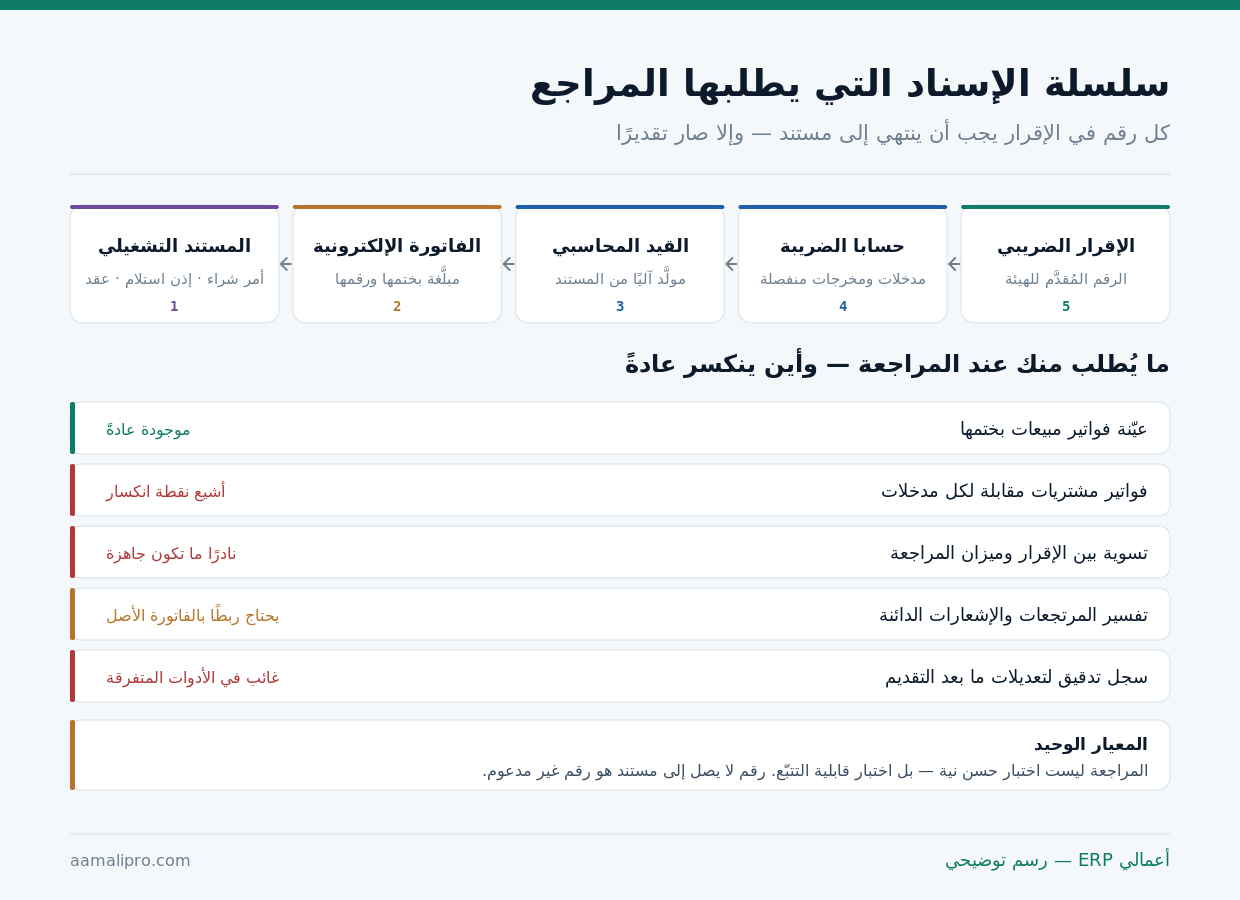
ولذلك فإن أنجح تجهيز للمراجعة لا يحدث بعد الإشعار: يحدث حين تُبنى الدورة المستندية بحيث تُنتج الإسناد تلقائيًا كأثر جانبي للعمل اليومي.
ما يُطلب منك فعلًا في المراجعة
الطلبات تتكرر بأنماط معروفة. هذه أشيعها ومصدر كل منها في نظام مترابط:
| المطلوب | مصدره في النظام | حال المنشآت عادةً |
|---|---|---|
| ميزان مراجعة للفترة | مباشرة من الشجرة | جاهز |
| كشف حسابَي الضريبة | حسابا المدخلات والمخرجات | جاهز إن كانا منفصلين |
| تسوية الإقرار مع الدفاتر | تقرير مطابقة | نادرًا ما تكون معدّة |
| عيّنة فواتير مبيعات | أرشيف الفوترة الإلكترونية | جاهز |
| فواتير شراء تدعم المدخلات | أرشيف المشتريات | أشيع نقطة نقص |
| تفسير المرتجعات والإشعارات | ربطها بالفاتورة الأصل | يحتاج جهدًا |
| سجل تعديلات بعد التقديم | سجل التدقيق | غائب في الأدوات المتفرقة |
لاحظ النمط: ما يخرج من النظام آليًا جاهز، وما يُجمَّع يدويًا هو نقطة الضعف. وهذا هو الفرق العملي بين نظام مترابط وأدوات متجاورة — لا في جمال الشاشات.
نقطة الانكسار الأولى: مدخلات خُصمت بلا فاتورة مستوفاة
أكثر ما يُستدرك في المراجعات: ضريبة مدخلات خُصمت على أساس مستند لا يستوفي شروط الفاتورة الضريبية — أو لا يوجد أصلًا وإنما سُجّل المبلغ من كشف حساب.
| الحالة | ما يحدث في المراجعة | الوقاية |
|---|---|---|
| فاتورة بلا رقم ضريبي للمورّد | يُرفض الخصم | حقل إلزامي في ملف المورّد |
| إيصال بدل فاتورة ضريبية | يُرفض الخصم | منع القيد بلا مرفق مطابق |
| فاتورة باسم شخص لا المنشأة | يُرفض الخصم | فحص الاسم عند الاعتماد |
| خصم قبل استلام الفاتورة | يُعاد إلى فترته | ربط الخصم بتاريخ الفاتورة |
| مصروف غير قابل للخصم أصلًا | يُستدرك بغرامة | تصنيف الحساب يمنع الخصم |
العلاج ليس مراجعة سنوية — بل ضبط عند نقطة الإدخال. حين يمنع النظام قيد مصروف بضريبة دون مرفق فاتورة مستوفاة، تختفي هذه الفئة كاملة من نتائج المراجعة.
نقطة الانكسار الثانية: لا تسوية بين الإقرار والدفاتر
سؤال يُربك كثيرين: «إقرارك يقول مبيعات بمليونين، وميزان المراجعة يقول ٢٫٣ مليون. فسّر الفرق.» والفرق قد يكون مشروعًا تمامًا — لكن عدم القدرة على تفسيره فورًا يحوّل المراجعة إلى تحقيق موسّع.
- ابدأ من إيراد الدفاتر كما هو في ميزان المراجعة للفترة.
- اطرح الإيرادات غير الخاضعة أو المعفاة أو الصادرات بمستنداتها.
- اطرح ما لم يُفوتَر بعد من إيراد مستحق مسجَّل محاسبيًا.
- أضف أو اطرح فروق التوقيت بين تاريخ الفاتورة وتاريخ الاعتراف بالإيراد.
- اطرح المرتجعات والإشعارات الدائنة مرتبطة بفواتيرها الأصلية.
- قارن الناتج بالإقرار — وأي فرق متبقٍّ يُفسَّر بالاسم قبل التقديم لا بعده.
احتفظ بهذه التسوية لكل فترة، مؤرّشفة مع الإقرار. إعدادها وقت التقديم يستغرق ساعة؛ وإعدادها بعد سنتين وقت المراجعة قد يستغرق أسبوعًا — إن أمكن أصلًا.
نقطة الانكسار الثالثة: مرتجعات لا تُربط بأصلها
الإشعار الدائن الذي لا يشير إلى الفاتورة الأصلية يُصعّب إثبات أن الضريبة المخفَّضة كانت قد سُجّلت مخرجاتٍ من قبل. وفي النظام المترابط يكون الربط إلزاميًا لا اختياريًا.
المرتجع يبدأ من الفاتورة
لا يُنشأ إشعار دائن من شاشة فارغة، بل يُختار من فاتورة قائمة فترث بياناتها ورقمها وضريبتها.
أثر مزدوج بحركة واحدة
المرتجع يخفّض الإيراد والضريبة ويعيد الصنف إلى المخزن بتكلفته — لا قيد مالي منفصل عن حركة المخزن.
الخصم بعد الفاتورة
الخصم اللاحق يُعالَج إشعارًا دائنًا لا تعديلًا على الفاتورة الأصلية — لأن الأخيرة مبلَّغة ولا تُعدَّل.
وقاعدة عامة تختصر الباب: الفاتورة المبلَّغة لا تُعدَّل ولا تُحذف — تُعالَج بمستند مقابل. أي نظام يسمح بتعديل فاتورة صادرة يخلق لك مشكلة مؤجّلة. تفصيل الآلية في وحدة الفوترة الإلكترونية.
نقطة الانكسار الرابعة: لا سجل لمن غيّر ماذا ومتى
حين يُسأل: «هذا القيد عُدِّل بعد تقديم الإقرار — من عدّله ولماذا؟» يكون الجواب في سجل التدقيق أو لا يكون. وغيابه لا يعني اتهامًا، لكنه يعني أن كل رقم صار قابلًا للتشكيك.
| ما يجب أن يُسجَّل | لماذا يهمّ ضريبيًا |
|---|---|
| المستخدم والتاريخ والوقت لكل قيد | يثبت أن التسجيل تمّ في وقته |
| القيمة قبل التعديل وبعده | يفسّر فروق ما بعد التقديم |
| حذف أو إلغاء مستند ومبرّره | يمنع تفسير الحذف إخفاءً |
| تغيير في الإعدادات الضريبية | يفسّر تغيّر نسبة أو معاملة صنف |
| اعتماد ما تجاوز حدود الصلاحية | يثبت وجود رقابة فعلية |
وأهم من وجود السجل: ألا يكون قابلًا للتعديل أو الحذف من داخل النظام. سجل تدقيق يستطيع المدير محوَه ليس سجل تدقيق. الصلاحيات المرتبطة به في سجل التدقيق وتتبّع العمليات.
تريد معرفة جاهزيتك قبل أن تصلك الرسالة؟ نمرّ معك على سلسلة الإسناد الخمس ونقول أين تنكسر عندك تحديدًا — بتقرير مكتوب.
اطلب فحص جاهزيةنقطة الانكسار الخامسة: أرشيف لا يُسترجَع بسرعة
قد تكون كل مستنداتك موجودة — ومع ذلك تفشل المراجعة عمليًا لأن استخراج عيّنة من مئتي فاتورة يستغرق أسبوعين من البحث في مجلدات وبريد إلكتروني.
| المعيار | الحد المقبول | ما يحقّقه |
|---|---|---|
| زمن استخراج فاتورة بعينها | أقل من دقيقة | أرشيف داخل النظام بالبحث |
| زمن استخراج عيّنة ١٠٠ فاتورة | أقل من ساعة | تصدير مجمّع بالفلترة |
| ربط الفاتورة بمرفقاتها | بضغطة | مرفقات على المستند لا في مجلد |
| مدة الحفظ المتاحة | حسب المتطلب النظامي | سياسة حفظ ونسخ احتياطية |
| استرجاع بعد انتهاء الاشتراك | مضمون تعاقديًا | بند تصدير في العقد |
السطر الأخير يُغفَل كثيرًا: إن غيّرت مزوّدك، تبقى مسؤوليتك عن مستندات السنوات الماضية قائمة. اشترط بند تصدير كامل بصيغة مفتوحة في العقد — راجع بنود عقد النظام المحاسبي.
ملف المراجعة: جهّزه كل ربع لا عند الطلب
الفكرة التي تختصر الأمر كله: لا تجهّز للمراجعة — اجعل ملفها يُنتَج تلقائيًا كل فترة. مجلد واحد لكل فترة ضريبية يحتوي:
- نسخة الإقرار المقدَّم بإيصال تقديمه.
- ميزان المراجعة للفترة كما كان وقت التقديم.
- كشف حساب ضريبة المخرجات وكشف المدخلات.
- ورقة التسوية بين الإقرار والدفاتر بفروقها مفسَّرة.
- تقرير المرتجعات والإشعارات الدائنة مربوطة بأصولها.
- قائمة القيود المعدَّلة بعد نهاية الفترة إن وُجدت.
- مذكرة قصيرة بأي معالجة اجتهادية ومبرّرها.
البند الأخير هو الأثمن. المعالجة الاجتهادية الموثَّقة وقتها تُناقَش؛ وغير الموثَّقة تُفسَّر لغير صالحك. ولا يُشترط أن تكون طويلة — فقرة واحدة تقول ما فعلت ولماذا واستنادًا إلى ماذا.
ما الذي يجب أن يفعله النظام تحديدًا؟
اطلب هذه في العرض التوضيحي بأسمائها — ولا تقبل «موجود» بلا مشاهدة:
| الخاصية | اختبرها بهذا الطلب |
|---|---|
| فصل حسابَي المدخلات والمخرجات | أرني كشف كل حساب على حدة للفترة |
| منع القيد الضريبي بلا مرفق | حاول تسجيل مصروف بضريبة بلا فاتورة |
| ربط المرتجع بفاتورته | أنشئ إشعارًا دائنًا من شاشة فارغة |
| إغلاق الفترة بعد التقديم | حاول تعديل قيد في فترة مُقفلة |
| سجل تدقيق غير قابل للمحو | احذف قيدًا ثم أرني أثره في السجل |
| تقرير تسوية الإقرار بالدفاتر | أخرجه أمامي لفترة سابقة |
| تصدير عيّنة فواتير بمرفقاتها | صدّر ٥٠ فاتورة بمرفقاتها الآن |
الطلبان الثاني والخامس هما الأكشف: كثير من الأنظمة «تدعم» الضريبة عرضًا، لكنها لا تمنع الخطأ ولا تحفظ أثره. والدعم بلا منع يترك الباب مفتوحًا لكل ما سبق. تفصيل الوحدة في ضريبة القيمة المضافة.
وصلك إشعار مراجعة — ماذا تفعل في أول أسبوع؟
- حدّد الفترات المطلوبة بدقة ولا توسّع النطاق تطوعًا بتقديم فترات لم تُطلب.
- جمّد التعديلات على الفترات المعنية فورًا بإغلاقها في النظام.
- أخرج نسخة مما هو موجود اليوم قبل أي عمل — لتعرف حالتك الفعلية لا المتوقّعة.
- أعدّ التسوية بين الإقرار والدفاتر لكل فترة، وسمِّ الفروق واحدًا واحدًا.
- اجمع فواتير الشراء الداعمة للمدخلات — وابدأ بها فهي أطول ما يستغرق.
- وثّق ما تكتشفه أنت قبل أن يُكتشف. المبادرة بالإفصاح موقف مختلف تمامًا عن الاكتشاف.
- عيّن شخصًا واحدًا للتواصل ونقطة تجميع الردود — تعدّد المتحدثين يولّد تناقضات.
الفرق بين مراجعة تنتهي في أسبوعين وأخرى تمتد شهورًا ليس في حجم المنشأة، بل في القدرة على تسليم ما يُطلب بشكله المطلوب من المرة الأولى.
ملاحظة متكررة في مشاريع الامتثالوما الذي لن يُصلحه أي نظام؟
هذا القسم يخالف مصلحتنا. النظام أداة إسناد وتتبّع — وهناك ما يقع خارجه تمامًا:
معاملة ضريبية خاطئة
إن صنّفت نشاطًا خاضعًا على أنه معفى، فالنظام سينفّذ تصنيفك بدقة تامة — ويوثّق الخطأ بأمانة. الرأي الفني مسؤولية بشرية.
مستندات لم توجد أصلًا
لا يُنشئ النظام فاتورة شراء لم تحصل عليها من المورّد. أرشفة الموجود شيء، وإيجاد المفقود شيء آخر.
قرارات تجاوزت النظام
صرف نقدي خارج الدورة، أو تسوية شفهية مع مورّد. ما لم يمرّ بالنظام لا أثر له فيه — والنظام لا يخترع أثرًا.
ولذلك فإن أصدق ما يمكن أن يقال: النظام يحوّل الامتثال من مجهود سنوي إلى أثر يومي — لكنه لا يحلّ محلّ الرأي الفني ولا محلّ الانضباط. من يبيعك «امتثالًا مضمونًا» يبيعك ما لا يملكه.
عندك فترات سابقة تقلق منها؟ نساعدك في بناء التسويات وملفات الفترات الماضية — ونقول لك بصراحة ما إذا كان الأمر يحتاج مستشارًا ضريبيًا لا نظامًا.
تحدّث إليناقائمة فحص الجاهزية — عشر نقاط
- حسابا المدخلات والمخرجات منفصلان في الشجرة.
- لا يُقبل قيد ضريبي بلا مرفق فاتورة مستوفاة.
- الرقم الضريبي حقل إلزامي في ملف كل مورّد وعميل خاضع.
- كل إشعار دائن مربوط بفاتورته الأصلية إلزاميًا.
- الفترة تُقفل بعد تقديم الإقرار ويُمنع التعديل الرجعي.
- سجل التدقيق مفعّل وغير قابل للمحو من داخل النظام.
- تسوية الإقرار بالدفاتر مُعدّة ومؤرشفة لكل فترة.
- استخراج عيّنة ١٠٠ فاتورة بمرفقاتها يتم في أقل من ساعة.
- المعالجات الاجتهادية موثّقة بمذكرة وقت اتخاذها.
- بند تصدير البيانات بصيغة مفتوحة موجود في العقد.
ثمان من عشر تعني منشأة تدخل المراجعة بثقة. أقل من ست تعني أن المراجعة ستكشف ما لا تعرفه أنت عن دفاترك — وهذا أسوأ موقف ممكن.