الخطأ ينشأ قبل شاشة الفاتورة بأيام
الانطباع الشائع أن مشاكل الفوترة الإلكترونية تقنية: اتصال، أو شهادة، أو استجابة. والواقع أن أكثر الرفض مصدره بيانات أساسية ناقصة أو خاطئة — في ملف عميل أو بطاقة صنف أُنشئت على عجل.
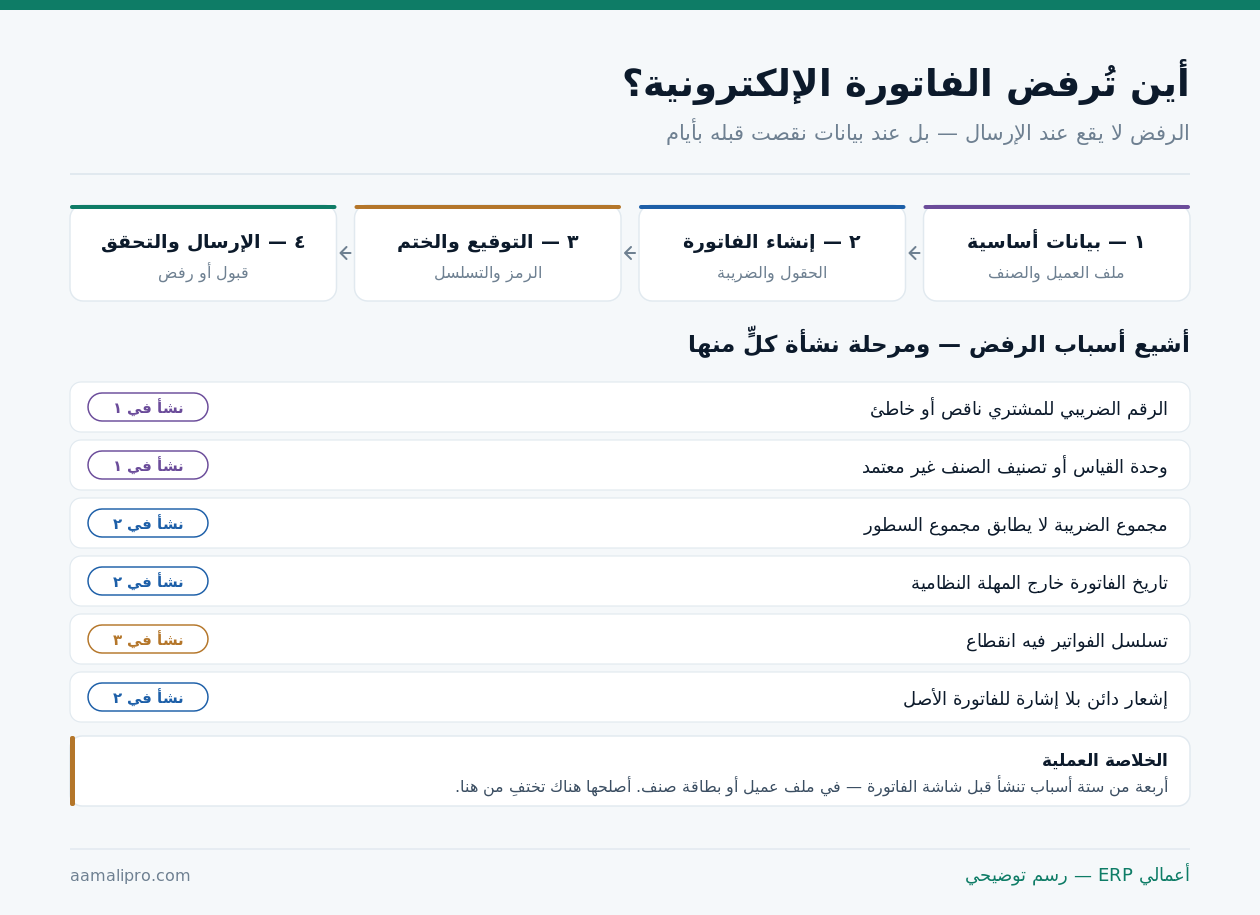
الفئة الأولى: بيانات أساسية ناقصة
هذه أكثر فئة عددًا وأسهلها منعًا. والحل واحد لكل بنودها: حقول إلزامية عند الإنشاء لا عند الاستخدام.
| البيان | أثر نقصه | الضابط |
|---|---|---|
| الرقم الضريبي للمشتري | رفض فواتير الأعمال | حقل إلزامي مع تحقق من الطول والصيغة |
| العنوان الوطني للمشتري | رفض أو تحذير | حقول منفصلة لا نص حرّ |
| تصنيف الصنف ووحدة قياسه | رفض السطر | قائمة مغلقة لا إدخال يدوي |
| معاملة الصنف الضريبية | ضريبة خاطئة على الفاتورة | تُحدَّد في بطاقة الصنف مرة |
| بيانات المنشأة نفسها | رفض كل الفواتير | تُراجَع مرة عند التهيئة |
لاحظ الضابط الثالث: قائمة مغلقة لا إدخال يدوي. حين يكتب موظف وحدة القياس بيده، ستظهر «قطعة» و«حبة» و«حبه» و«pcs» في بيانات المنشأة نفسها — وثلاثة منها ستُرفض.
وأنجع إجراء وقائي: فحص شامل للبيانات الأساسية قبل التشغيل لا بعده. تصدير قائمة العملاء والأصناف ومراجعة الحقول الإلزامية دفعة واحدة أسرع من معالجة مئة رفض متفرّق.
الفئة الثانية: أخطاء الحساب والتقريب
هذه الفئة تُربك أكثر من غيرها لأنها تبدو خطأً في النظام بينما هي غالبًا اختلاف في طريقة التقريب أو ترتيب العمليات:
| الحالة | ما يحدث | المعالجة الصحيحة |
|---|---|---|
| الخصم بعد الضريبة لا قبلها | مجموع لا يطابق | الخصم على أساس الوعاء قبل الضريبة |
| تقريب كل سطر ثم الجمع | فرق هللات عن الإجمالي | اتّبع قاعدة تقريب واحدة معلنة |
| ضريبة محسوبة على الإجمالي | تختلف عن مجموع السطور | الضريبة على مستوى السطر |
| أصناف بمعاملات ضريبية مختلطة | وعاء واحد خاطئ | فصل الأوعية حسب المعاملة |
| الشحن غير مُعامَل ضريبيًا | نقص في المخرجات | تحديد معاملة الشحن مسبقًا |
السطر الرابع هو الأكثر خفاءً: فاتورة فيها أصناف خاضعة وأخرى معفاة. إن جُمعت في وعاء واحد صار المبلغ خاطئًا حتى لو بدت الفاتورة سليمة — والنظام السليم يفصلها آليًا بناءً على بطاقة كل صنف.
وفي كل هذه الحالات، القاعدة أن الحساب يجب أن يقع في النظام لا في رأس المحاسب. أي فاتورة يُدخَل مجموعها يدويًا هي فاتورة ستختلف عن قيدها يومًا ما.
الفئة الثالثة: محاولة تصحيح فاتورة صادرة
هذه أخطر فئة، لأن الخطأ فيها ليس في الفاتورة بل في طريقة معالجة الخطأ. والقاعدة صارمة: الفاتورة المبلَّغة لا تُعدَّل ولا تُحذف.
- خطأ في المبلغ بالزيادة ← إشعار دائن بالفرق مربوط بالفاتورة الأصل.
- خطأ في المبلغ بالنقص ← إشعار مدين بالفرق مربوط بالفاتورة الأصل.
- إلغاء البيعة كاملة ← إشعار دائن بكامل القيمة لا حذف للفاتورة.
- خطأ في اسم المشتري أو رقمه ← إشعار دائن كامل ثم فاتورة جديدة صحيحة.
- مرتجع جزئي من البضاعة ← إشعار دائن يحرّك المخزن والمالية معًا.
وحين يُلغى ويُعاد الإصدار، انتبه أن الفاتورة الملغاة تبقى في الأرشيف بإشعارها الدائن. اختفاؤها من السلسلة هو نفسه انقطاع في التسلسل — وهو سبب رفض مستقل. تفصيل الآلية في وحدة الفوترة الإلكترونية.
الفئة الرابعة: انقطاع التسلسل وضعف الأرشفة
تسلسل الفواتير ليس ترقيمًا تجميليًا — هو ما يُثبت أنك لم تُخفِ فاتورة. وأي انقطاع فيه يستدعي تفسيرًا:
| السبب | هل مقبول؟ | ما يجب فعله |
|---|---|---|
| فاتورة ملغاة بإشعار دائن | مقبول | تبقى في الأرشيف بحالتها |
| ترقيم منفصل لكل فرع | مقبول بضوابط | بادئة لكل فرع وتسلسل داخلها |
| فاتورة حُذفت من النظام | غير مقبول | يجب ألا يسمح النظام بالحذف |
| ترقيم يدوي يتدخّل فيه المستخدم | غير مقبول | الترقيم آلي غير قابل للتعديل |
| إعادة استخدام رقم ملغى | غير مقبول | الرقم يُستهلك ولا يُعاد |
أما الأرشفة فمعيارها عملي بحت: هل تستطيع استخراج فاتورة بعينها في أقل من دقيقة، وعيّنة من مئة فاتورة بمرفقاتها في أقل من ساعة؟ إن كان الجواب لا، فأرشيفك موجود وغير صالح للاستخدام.
فواتيرك تُرفض ولا تعرف السبب؟ أرسل لنا عيّنة من الرسائل المرتدّة — نصنّفها لك: أيّها بيانات أساسية، وأيّها حساب، وأيّها إجراء.
اطلب تشخيص الأخطاءالفئة الخامسة: أخطاء لا تُرفض لكنها تُكلّف
ليس كل خطأ يُرفض. بعضها يمرّ ويُقبَل — ثم يظهر أثره في المراجعة أو في علاقة العميل:
فاتورة بتاريخ متأخر
تُصدَر بعد التسليم بأسبوعين. تُقبَل غالبًا لكنها تؤخّر التحصيل وتربك فترة الاعتراف بالإيراد.
وصف صنف غير مفهوم
رمز داخلي بدل اسم واضح. تُقبَل نظاميًا ويرفضها العميل — فتعود للتعديل وتتأخر أكثر.
فاتورة بلا مرجع أمر الشراء
عميل مؤسسي لن يعتمدها بلا رقم أمر شرائه. تُقبَل ضريبيًا وتُعلَّق ماليًا شهورًا.
هذه الفئة تُغفَل لأنها لا تُنتج رسالة رفض. ومع ذلك كلفتها أعلى غالبًا من كلفة الرفض الصريح — لأن الرفض يُعالَج في يوم، وهذه تُعلّق التحصيل أسابيع.
وربطها بالتحصيل مباشر: حل مشكلة ضعف متابعة التحصيل.
الفئة السادسة: خلط الفاتورة المبسّطة بالضريبية
هذا خلط يقع كثيرًا في المنشآت التي تبيع للأفراد والشركات معًا. والفاتورتان تختلفان في المشتري وفي المعالجة وفي التوقيت — لا في الشكل وحده.
| الوجه | فاتورة ضريبية | فاتورة مبسّطة |
|---|---|---|
| المشتري | منشأة مسجّلة | مستهلك نهائي |
| الرقم الضريبي للمشتري | إلزامي | غير مطلوب |
| العنوان الوطني للمشتري | مطلوب | غير مطلوب |
| يخصم المشتري ضريبتها؟ | نعم | لا |
| الاستخدام النمطي | مبيعات الشركات والعقود | التجزئة ونقاط البيع |
| الخطأ الأشيع | إصدارها لمستهلك ببيانات ملفّقة | إصدارها لمنشأة تحتاج الخصم |
السطر الأخير يوضّح الضرر في الاتجاهين. إصدار مبسّطة لعميل منشأة يحرمه من خصم المدخلات — فيعود إليك طالبًا إعادة الإصدار بعد أسابيع، وقد تكون الفترة أُقفلت. والعكس — إصدار ضريبية لمستهلك ببيانات غير صحيحة — يُنشئ سجلًا لا يمكن إسناده عند المراجعة.
والضابط بسيط ويُنفَّذ مرة واحدة: اجعل نوع الفاتورة يتبع تصنيف العميل في ملفه لا اختيار الموظف في الشاشة. عميل مصنَّف «منشأة» تُصدَر له ضريبية إلزامًا، و«فرد» تُصدَر له مبسّطة — والاستثناء يحتاج صلاحية.
ما الذي يجب أن يمنعه النظام قبل الإرسال؟
الفرق بين نظام «يدعم» الفوترة الإلكترونية وآخر يُتقنها هو عدد الأخطاء التي يمنعها قبل وقوعها:
| الضابط | اختبره بهذا الطلب في العرض |
|---|---|
| منع الحفظ بحقول إلزامية ناقصة | أنشئ عميلًا بلا رقم ضريبي ثم فوتر له |
| قوائم مغلقة للوحدات والتصنيفات | حاول كتابة وحدة قياس بيدك |
| حساب الضريبة على مستوى السطر | أضف صنفًا خاضعًا وآخر معفى في فاتورة |
| منع تعديل فاتورة مرسلة | حاول تغيير مبلغ فاتورة مبلَّغة |
| إلزام ربط الإشعار بالأصل | أنشئ إشعارًا دائنًا من شاشة فارغة |
| ترقيم آلي غير قابل للتدخّل | حاول تغيير رقم فاتورة يدويًا |
| تحقق مسبق قبل الإرسال | أرسل فاتورة ناقصة وشاهد أين تتوقّف |
الاختبار الأخير هو الأهم: التحقق المسبق. النظام الجيد يفحص الفاتورة داخليًا ويُظهر الخطأ للمستخدم قبل الإرسال — لا أن ينتظر رسالة رفض ثم يُبلّغها بلغة تقنية لا يفهمها المحاسب.
وصلك رفض — ماذا تفعل بالترتيب؟
- اقرأ رمز الخطأ لا نصّه فقط — الرمز يحدّد الحقل، والنص قد يكون عامًّا.
- حدّد أين نشأ الخطأ: بيانات أساسية، أو إنشاء، أو ختم، أو إرسال.
- أصلح المنبع أولًا — ملف العميل أو بطاقة الصنف — قبل إعادة الفاتورة.
- افحص الفواتير الأخرى المتأثرة بالسبب نفسه قبل أن تُرسَل وتُرفض.
- أعد الإصدار بالطريقة الصحيحة — إشعار دائن ثم فاتورة جديدة إن كانت الأصلية قد بُلّغت.
- سجّل السبب في سجل الأخطاء — التكرار يكشف خللًا في التهيئة لا في المستخدم.
الفرق بين فريق يقضي ساعة في الرفض وآخر يقضي أسبوعًا هو الخطوة الرابعة: فحص ما سيُرفض قبل أن يُرسَل. أكثر الرفض يأتي جماعات لا أفرادًا.
من متابعة تشغيل الفوترة الإلكترونيةوالخطوة السادسة تبني المعرفة: سجل أخطاء بسيط يكشف أن ثلاثين رفضًا سببها حقل واحد — وإصلاحه مرة يُنهي الباب كله.
وحين لا يكون النظام هو السبب
هذا القسم يخالف مصلحتنا. قبل أن تفكّر في تغيير نظام فوترتك، افحص ثلاثة احتمالات — أكثرها لا يُحلّ بالاستبدال:
بيانات مرحّلة بلا تنظيف
رحّلت آلاف العملاء من نظام قديم بحقول ناقصة. النظام الجديد سيرفض بأمانة. المشكلة في البيانات لا في الأداة.
تهيئة لم تكتمل
معاملات ضريبية لم تُضبط على الأصناف، أو قوائم وحدات لم تُقفل. كثير من «النظام لا يمنع» يعني «لم يُهيّأ ليمنع».
إجراء يفرض الخطأ
إدارة تطلب إصدار الفواتير آخر الشهر دفعة واحدة. النظام ينفّذ، والتأخير يتكرر — والسبب إداري.
والاختبار الفاصل: إن كان الخطأ نفسه يتكرر من مستخدمين مختلفين، فالسبب في التهيئة أو الإجراء لا في النظام ولا في المستخدم. ونحن نقولها لأن استبدال نظام لسبب من هذه الثلاثة يعيد إنتاج المشكلة نفسها بعد ثلاثة أشهر — بكلفة إضافية.
قبل أن تستبدل نظامك أرسل لنا عيّنة الرفض وإعدادات الضريبة على أصنافك — نقول لك إن كانت المشكلة في الأداة أم في التهيئة.
اطلب رأيًا محايدًاقائمة فحص للفوترة الإلكترونية
- الرقم الضريبي حقل إلزامي بتحقق من الصيغة لكل عميل أعمال.
- العنوان الوطني بحقول منفصلة لا نص حرّ.
- وحدات القياس والتصنيفات قوائم مغلقة لا إدخال يدوي.
- المعاملة الضريبية محدّدة في بطاقة كل صنف.
- الضريبة تُحسب على مستوى السطر لا الإجمالي.
- قاعدة تقريب واحدة معلنة ومطبَّقة.
- تعديل الفاتورة المرسلة ممنوع من النظام.
- كل إشعار مربوط بفاتورته الأصلية إلزاميًا.
- الترقيم آلي ولا يقبل تدخّل المستخدم.
- تحقق مسبق يُظهر الخطأ قبل الإرسال بلغة مفهومة.
- سجل أخطاء يُراجَع شهريًا لكشف التكرار.
- استخراج عيّنة ١٠٠ فاتورة بمرفقاتها في أقل من ساعة.
تسع من اثنتي عشرة تعني تشغيلًا مستقرًّا. وأول أربع وحدها تمنع أكثر من نصف حالات الرفض — لأنها تعالج المنبع.