الربح والنقد رقمان مختلفان — وهذا طبيعي
قائمة الدخل تُسجّل الإيراد حين تستحقّه، والمصروف حين تتكبّده — لا حين يدخل المال أو يخرج. ولذلك يمكن أن تربح منشأة ربحًا حقيقيًا وتعجز عن دفع رواتب الشهر.
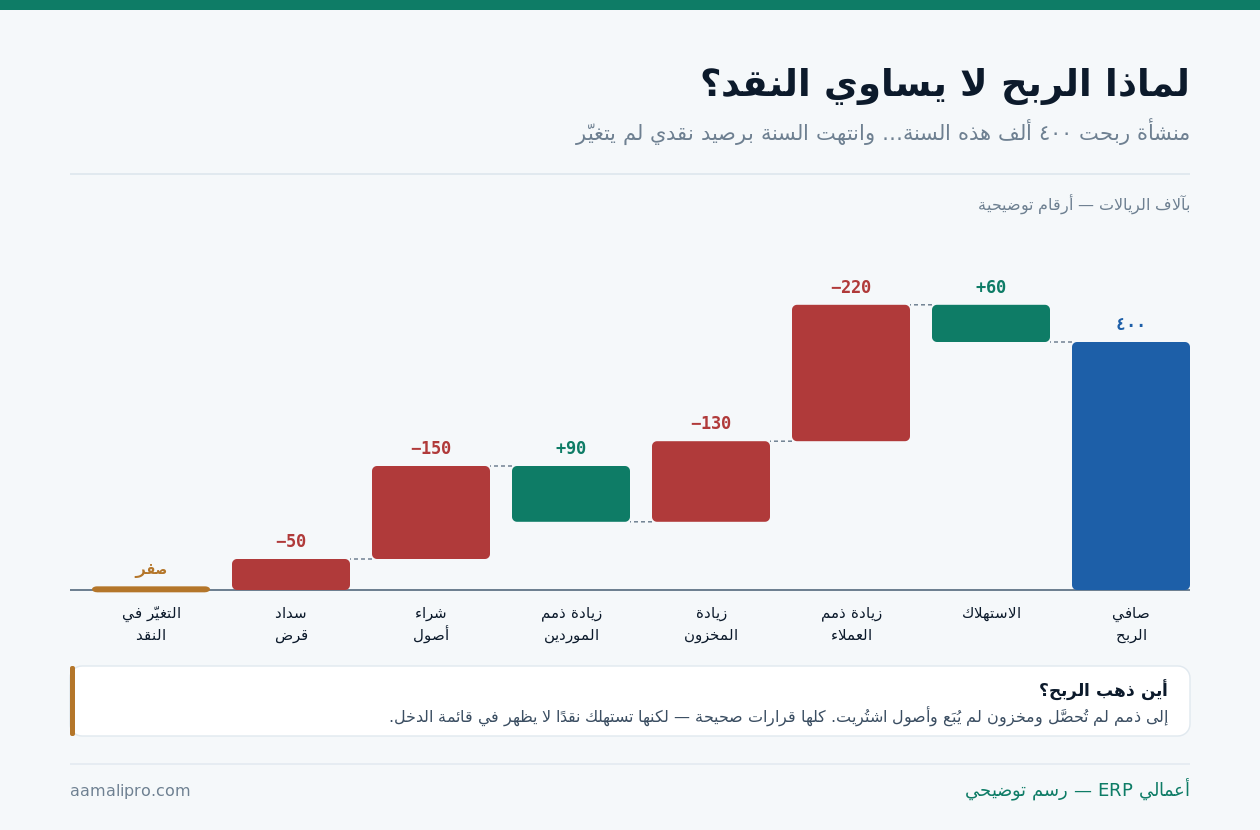
والنتيجة العملية: منشأة تنمو بسرعة قد تكون أكثر عرضة لأزمة سيولة من منشأة راكدة، لأن النمو يستهلك نقدًا في المخزون والذمم قبل أن يُنتجه في التحصيل.
الجسر: من الربح إلى النقد في ست خطوات
كل بند في هذا الجدول يفسّر جزءًا من الفجوة. احسبه لشهرك الأخير وستعرف بالضبط أين ذهب ربحك:
| البند | الأثر في النقد | لماذا |
|---|---|---|
| الاستهلاك والمخصصات | يُضاف + | مصروف دفتري لم يخرج منه نقد هذا الشهر |
| زيادة ذمم العملاء | يُطرح − | بِعت ولم تقبض — إيراد بلا نقد |
| زيادة المخزون | يُطرح − | اشتريت ولم تبع — نقد صار بضاعة |
| زيادة ذمم الموردين | يُضاف + | استلمت ولم تدفع — تمويل مجاني مؤقت |
| شراء أصول ثابتة | يُطرح − | نقد خرج كاملًا ويُحمَّل على سنوات |
| سداد أقساط قروض | يُطرح − | جزء الأصل لا يظهر مصروفًا |
لاحظ البندين الثاني والثالث: هما وحدهما يفسّران أغلب الفجوة في المنشآت التجارية. كل ريال يبقى في ذمة عميل أو على رف مخزن هو ريال ربحته دفتريًا ولا تملكه فعليًا.
لماذا يصعب تتبّع النقد رغم بساطة الفكرة؟
الفكرة بسيطة، والتنفيذ يتعثّر لأسباب تشغيلية محدّدة:
- الرصيد البنكي يُقرأ كأنه سيولة. رصيد اليوم لا يخبرك بشيكات ستُقدَّم غدًا ولا برواتب بعد أسبوع.
- لا أحد يعرف متى سيُحصَّل. تعرف من عليه مبلغ، ولا تعرف احتمال وصوله هذا الشهر.
- الالتزامات المستقبلية غير مجمّعة. إيجار ربع سنوي وتأمينات ودفعة أصل — كلها في رؤوس أشخاص.
- الفروع تصرف بلا رؤية مركزية. يظهر الصرف في الحساب بعد وقوعه لا قبله.
- الملف يُحدَّث شهريًا لا أسبوعيًا. والأزمات النقدية تتشكّل في أسابيع لا شهور.
المشترك بينها كلها: البيانات موجودة ومتفرّقة. النظام لا يخترع معلومة جديدة — يجمع ما لديك في مكان واحد وبتوقيت واحد.
الأداة العملية: توقّع نقدي متدحرج لثلاثة عشر أسبوعًا
ثلاثة عشر أسبوعًا (ربع سنة) هو الأفق الذي يجمع بين الدقة والفائدة: أطول من أن يفاجئك، وأقصر من أن يصير تخمينًا. ويُحدَّث أسبوعيًا فيتدحرج للأمام.
| السطر | مصدره | دقّته |
|---|---|---|
| رصيد أول المدة | كشف البنك والصناديق | مؤكد |
| تحصيل من ذمم قائمة | أعمار الديون × نسبة تحصيل تاريخية | عالية |
| مبيعات نقدية متوقّعة | متوسط الأسابيع السابقة | متوسطة |
| سداد موردين مجدول | الذمم الدائنة بتواريخ استحقاقها | عالية |
| رواتب والتزامات ثابتة | جدول شهري ثابت | مؤكد |
| ضرائب ودفعات دورية | تقويم الاستحقاقات | مؤكد |
| مصروفات تشغيلية متغيّرة | متوسط تاريخي | متوسطة |
| رصيد آخر المدة | الناتج | يُقارن بالفعلي كل أسبوع |
خمسة من ثمانية أسطر يُخرجها النظام مباشرة إن كانت الذمم والمخزون والمشتريات داخله. والثلاثة المتبقية تقديرات تتحسّن بالتكرار.
والقيمة الحقيقية ليست في الرقم المتوقّع، بل في مقارنة المتوقّع بالفعلي كل أسبوع. بعد ستة أسابيع تعرف انحرافك المعتاد، وتصير توقعاتك قابلة للاعتماد في قرار حقيقي.
مثال: منشأة رابحة تدخل عجزًا في الأسبوع السابع
منشأة تجارية ربحها الشهري ٨٠ ألفًا. الجدول يُظهر ما لا تُظهره قائمة الدخل:
| الأسبوع | داخل | خارج | الرصيد المتوقّع |
|---|---|---|---|
| ١ | ١٨٠ | ١٦٠ | ٢٢٠ |
| ٣ | ١٦٥ | ١٩٠ | ١٧٥ |
| ٥ | ١٧٠ | ٢١٠ | ١١٠ |
| ٦ | ١٦٠ | ٢٤٠ | ٣٠ |
| ٧ | ١٥٥ | ٢٢٠ | −٣٥ |
| ٩ | ٢٤٠ | ١٧٠ | ٦٥ |
الأسبوع السابع فيه دفعة مورّد كبيرة وضريبة ربع سنوية معًا. والمنشأة رابحة في كل هذه الأسابيع — ومع ذلك تحتاج تدبيرًا.
والمكسب الحقيقي من الجدول: عرفت ذلك في الأسبوع الأول، لا في السابع. وأمامك ستة أسابيع لتفعل واحدًا من ثلاثة: تسريع تحصيل، أو إعادة جدولة دفعة باتفاق مسبق، أو ترتيب تمويل قصير — وكلها أرخص وأهدأ حين تُرتَّب مبكرًا.
تريد بناء هذا الجدول من بياناتك؟ نعرض عليك كيف يُخرجه النظام من الذمم والمشتريات والالتزامات المجدولة — بلا إدخال يدوي أسبوعي.
اطلب عرضًا توضيحيًاخمسة مؤشرات إنذار مبكر
| المؤشر | المعادلة | الإنذار |
|---|---|---|
| دورة التحويل النقدي | أيام المخزون + أيام التحصيل − أيام السداد | ارتفاعها شهرين متتاليين |
| نسبة التحصيل الفعلي | المحصَّل ÷ المستحق للفترة | نزولها تحت معدّلك التاريخي |
| تركّز العملاء | أكبر ٣ عملاء ÷ الذمم | تجاوزها نصف الذمم |
| أيام التغطية النقدية | النقد ÷ متوسط الصرف اليومي | نزولها تحت ٣٠ يومًا |
| انحراف التوقّع | الفعلي − المتوقّع ÷ المتوقّع | تجاوزه ١٥٪ متكررًا |
المؤشر الأول هو أشملها: دورة التحويل النقدي تقيس كم يومًا يبقى نقدك محبوسًا بين دفعك للمورّد وقبضك من العميل. وتقصيرها عشرة أيام يحرّر نقدًا يعادل عشرة أيام من مبيعاتك — بلا اقتراض ولا زيادة ربح.
وأسرع طريق لتقصيرها ليس ضغط الموردين، بل تسريع التحصيل وضبط المخزون: حل مشكلة ضعف التحصيل · تقييم المخزون وأثره.
ست أدوات تحرّر نقدًا دون زيادة مبيعات
تسريع دورة الفوترة
فاتورة تصدر يوم التسليم بدل نهاية الشهر تقصّر التحصيل أسبوعين وسطيًا. أرخص إجراء وأسرعه أثرًا.
دفعة مقدمة على الطلبات
نسبة مقدمة على الطلبات الكبيرة تموّل شراء البضاعة بدل أن تموّلها من رأس مالك.
تصفية المخزون الراكد
الصنف الذي لم يتحرّك ستة أشهر نقد نائم. بيعه بخصم أفضل من الاحتفاظ به بقيمة دفترية.
مواءمة مهل السداد
مهلة من المورّد أطول من مهلتك للعميل تعني أن دورتك تموّل نفسها. تفاوض عليها كتابةً.
جدولة الصرف بدورتين
موعدان معلومان شهريًا للصرف بدل تدفق يومي — تنخفض المفاجآت وتُدار السيولة بوعي.
تأجيل ما ليس عاجلًا
شراء أصل أو توسعة يمكن تأجيلها ربعًا. القرار الصحيح في التوقيت الخطأ يبقى خطأ.
الترتيب مقصود: الثلاثة الأولى تحرّر نقدًا خلال أسابيع، والثلاثة التالية تغيّر البنية. ابدأ بالأولى حين تكون تحت ضغط، ونفّذ الثانية حين لا تكون.
ما الذي يجعل النظام يُظهر النقد فعلًا؟
ليس كل نظام يعطيك رؤية نقدية. الخصائص الفارقة قليلة ومحدّدة:
| الخاصية | ما تُنتجه |
|---|---|
| أعمار ذمم مدينة بتواريخ الاستحقاق | سطر التحصيل المتوقّع |
| أعمار ذمم دائنة بتواريخ السداد | سطر الصرف المجدول |
| ربط أوامر الشراء المفتوحة | التزامات قادمة قبل وصول الفاتورة |
| جدول التزامات دورية | إيجارات وأقساط وضرائب في مواعيدها |
| حركة بنكية مستوردة يوميًا | رصيد فعلي يُقارن بالمتوقّع |
| تقرير التدفق النقدي بالطريقة غير المباشرة | الجسر من الربح إلى النقد آليًا |
اطلب في العرض التوضيحي شيئًا واحدًا: «أرني رصيدي المتوقّع بعد ستة أسابيع، ومن أين جاء كل سطر». إن كان الجواب تصديرًا إلى إكسل، فالنظام يخزّن البيانات ولا يعطي الرؤية. لوحات القياس في التقارير ولوحات المعلومات.
حالة خاصة: النشاط الموسمي
إن كان نشاطك موسميًا — مدارس، سفر، مناسبات، مواسم دينية — فالمتوسط الشهري يضلّلك تمامًا. تحتاج معالجة مختلفة:
- ابنِ التوقّع على السنة الماضية بنمطها الموسمي لا على متوسط الأشهر.
- حدّد شهر الذروة النقدية السالبة — عادة قبل الموسم بشهر حين تشتري ولم تبع بعد.
- رتّب التمويل قبله بثلاثة أشهر لا عند وقوعه؛ التمويل المستعجل أغلى دائمًا.
- لا تقس أداء شهر بشهر — قارن الموسم بالموسم المقابل من السنة الماضية.
- احجز جزءًا من فائض الموسم لتغطية الركود بدل إعادة استثماره كاملًا.
أكثر ما يُسقط المنشآت الموسمية ليس ضعف الموسم — بل قوّته. موسم ناجح يغري بتوسّع يُموَّل من نقد لم يُحصَّل بعد.
ملاحظة متكررة في مراجعات السيولةوحين لا تكون المشكلة في الرؤية أصلًا
هذا القسم يخالف مصلحتنا. أحيانًا تكون الرؤية واضحة تمامًا والمشكلة في مكان آخر — وشراء نظام حينها يضيف كلفة إلى ضائقة:
هامش الربح لا يكفي
إن كان هامشك أقل من مصروفاتك الثابتة، فلا جدول توقّع سيحلّ ذلك. المشكلة في التسعير أو التكلفة لا في المتابعة.
سحوبات شخصية غير منتظمة
كثير من أزمات السيولة في المنشآت الصغيرة مصدرها خلط الحساب الشخصي بحساب المنشأة. لا نظام يعالج هذا.
نموذج عمل يستهلك نقدًا
بيع بمهلة ٩٠ يومًا وشراء نقدًا نموذج يحتاج رأس مال دائم. الرؤية تُظهر المشكلة ولا تحلّها.
والفرق العملي: الرؤية النقدية تحوّل مفاجأة إلى قرار — لكنها لا تخلق نقدًا. إن كان جدول التوقّع يُظهر عجزًا متكررًا كل شهر، فالحل في نموذج العمل لا في أداة المتابعة. ونحن نقولها قبل أي عرض.
أهي مشكلة رؤية أم مشكلة نموذج؟ أرسل لنا آخر ثلاثة أشهر: ربحك وذممك ومخزونك. نقول لك أيّهما — بلا عرض سعر إن كان الثاني.
اطلب تشخيصًاقائمة فحص: ابدأ بهذه العشر
- احسب الجسر من الربح إلى النقد لآخر ثلاثة أشهر — ستعرف أين ذهب ربحك.
- ابنِ جدول التوقّع لثلاثة عشر أسبوعًا ولو في ملف واحد بسيط.
- حدّث الجدول أسبوعيًا في يوم ثابت وقارن الفعلي بالمتوقّع.
- اجمع الالتزامات الدورية في تقويم واحد — إيجار وضرائب وأقساط.
- أضف أوامر الشراء المفتوحة إلى الصرف المتوقّع قبل وصول الفاتورة.
- احسب دورة التحويل النقدي وسجّلها شهريًا.
- راجع المخزون الراكد أكثر من ستة أشهر وقرّر فيه.
- أصدر الفاتورة يوم التسليم لا نهاية الشهر.
- حدّد أيام صرف ثابتة بدل التدفق اليومي.
- رتّب حدًّا ائتمانيًا احتياطيًا قبل أن تحتاجه لا بعده.
البند الأخير أقلّها إلحاحًا وأكثرها قيمة: الحد الائتماني يُرتَّب حين لا تحتاجه. من يطلب تمويلًا وهو تحت ضغط يحصل على شروط أسوأ — إن حصل عليه.