ثلاثة أقسام — والقصة في القسم لا في الرقم
مئة ألف دخلت حسابك. هل هذا خبر جيد؟ الجواب يعتمد كليًا على مصدرها — ولذلك تُقسَّم القائمة ثلاثة أقسام:
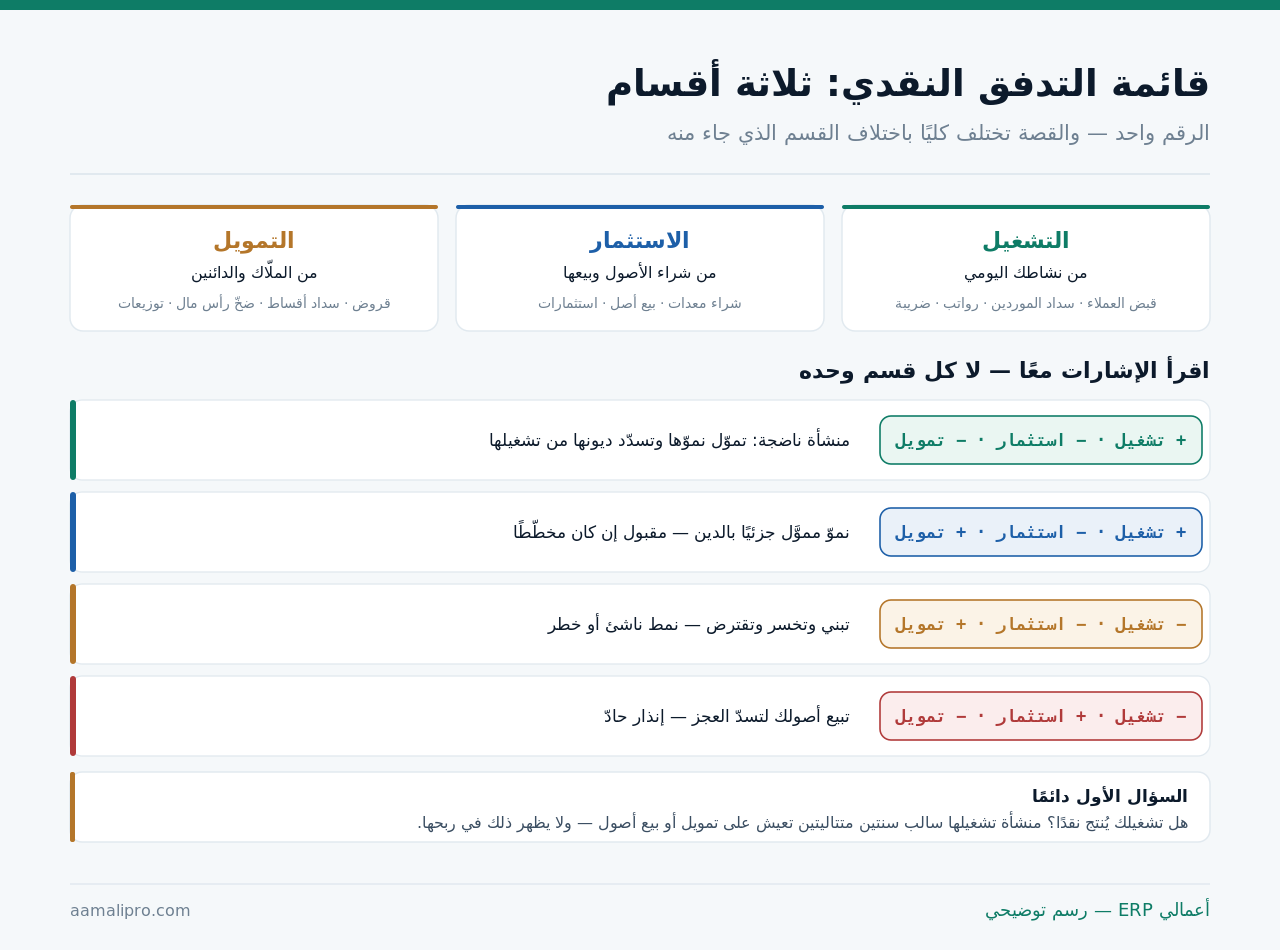
| القسم | يشمل | يخبرك عن |
|---|---|---|
| التشغيل | قبض العملاء · سداد الموردين · رواتب · ضريبة | هل نشاطك يُنتج نقدًا؟ |
| الاستثمار | شراء الأصول وبيعها · استثمارات | هل تبني طاقتك أم تصفّيها؟ |
| التمويل | قروض · أقساط · ضخّ رأس مال · توزيعات | من يموّلك: أنت أم غيرك؟ |
اقرأ الإشارات الثلاث معًا لا كل قسم وحده
القيمة التشخيصية في تركيبة الإشارات لا في أي قسم منفردًا. وأربع تركيبات تصف أكثر الحالات:
| النمط | ما يعنيه | الحكم |
|---|---|---|
| + تشغيل · − استثمار · − تمويل | تموّل نموّك وتسدّد ديونك من تشغيلك | الأمتن |
| + تشغيل · − استثمار · + تمويل | نموّ مموَّل جزئيًا بالدين | مقبول إن كان مخطّطًا |
| − تشغيل · − استثمار · + تمويل | تبني وتخسر وتقترض | ناشئ أو خطر — حسب السياق |
| − تشغيل · + استثمار · − تمويل | تبيع أصولك لتسدّ العجز | إنذار حادّ |
| + تشغيل · + استثمار · − تمويل | تصفّي أصولًا وتسدّد | انكماش مخطّط أو تراجع |
والنمط الثالث لا يُحكم عليه بلا سياق: منشأة ناشئة في سنتها الأولى تُتوقَّع منها هذه الإشارة — وهي طبيعية ما دام هناك تمويل مخطّط ومسار واضح إلى تشغيل موجب. أما منشأة قائمة منذ سنوات فالإشارة نفسها تعني شيئًا آخر تمامًا.
والنمط الرابع لا يحتمل تأويلًا: بيع أصول لتغطية عجز تشغيلي. وهو نمط لا يستمرّ لأن الأصول تنفد.
كيف يُبنى قسم التشغيل؟ الطريقة غير المباشرة
أكثر الأنظمة تبني القسم بالطريقة غير المباشرة: تبدأ من صافي الربح وتصل إلى النقد بتعديلات. وهي الطريقة التي تكشف الفجوة بينهما:
| البند | الأثر | لماذا |
|---|---|---|
| صافي الربح | نقطة البداية | رقم محاسبي لا نقدي |
| + الإهلاك والمخصصات | يُضاف | مصروف دفتري لم يخرج به نقد |
| ± تغيّر ذمم العملاء | الزيادة تُطرح | بِعت ولم تقبض |
| ± تغيّر المخزون | الزيادة تُطرح | نقد صار بضاعة |
| ± تغيّر ذمم الموردين | الزيادة تُضاف | استلمت ولم تدفع بعد |
| − ربح بيع أصل | يُطرح | مكانه قسم الاستثمار لا التشغيل |
| = النقد من التشغيل | الناتج | الرقم الذي يهمّ |
والسطر السادس تفصيل يُغفَل ويشوّه القراءة: ربح بيع أصل يُطرَح من التشغيل ليُدرَج كاملًا في الاستثمار. وبدونه يبدو تشغيلك أفضل مما هو بمقدار ربح لا علاقة له بنشاطك.
وتفصيل الجسر بين الربح والنقد في لماذا الربح لا يساوي النقد.
القائمة ليست التوقّع النقدي — والفرق جوهري
يُخلَط بينهما كثيرًا وهما أداتان مختلفتان تمامًا في الغرض والزمن:
| الوجه | قائمة التدفق النقدي | التوقّع النقدي |
|---|---|---|
| الاتجاه الزمني | الماضي — ما حدث | المستقبل — ما سيحدث |
| الغرض | تفسير وتقييم | تخطيط ومنع مفاجأة |
| الدورية | مع القوائم — شهريًا أو ربعيًا | أسبوعيًا متدحرجًا |
| المصدر | الدفاتر المقفلة | الذمم والالتزامات والتقديرات |
| من يقرؤه | الإدارة والبنك والمستثمر | الإدارة والمالية فقط |
| الدقة | يقينية | تقديرية تتحسّن بالتكرار |
والاثنان يكمّلان بعضهما: القائمة تخبرك لماذا وصلت إلى هنا، والتوقّع يخبرك إلى أين تتجه. ومن يكتفي بالأولى يفهم ماضيه ويُفاجأ بمستقبله.
أتقرأ قائمة تدفقك النقدي؟ نُخرجها معك من دفاترك ونقرأ نمط إشاراتها — ونربطها بتوقّعك للأسابيع القادمة.
اطلب جلسة قراءةتشغيل سالب — ما السبب؟
حين يكون النقد من التشغيل سالبًا، الأسباب محدودة ومعروفة. وتشخيصها يبدأ من بنود التسوية نفسها:
- ربح ضعيف أو خسارة — المشكلة في الهامش أو المصروفات لا في النقد.
- ذمم تنمو بسرعة — تبيع أكثر وتحصّل أبطأ. راجع سياسة الائتمان والتحصيل.
- مخزون يتضخّم — تشتري أكثر من دورانك. راجع كميات الشراء والراكد.
- موردون يتقلّصون — تسدّد أسرع مما تقبض. راجع مهل السداد.
- مصروفات مدفوعة مقدمًا كبيرة — دفعات سنوية تركّزت في الفترة.
والسببان الثاني والثالث معًا يصفان أشيع حالة: نموّ يستهلك نقدًا. وهي حالة نجاح ظاهريًا وأزمة سيولة عمليًا — لأن كل ريال إيراد إضافي يحتاج ريالات في الذمم والمخزون قبل أن يعود.
ولذلك اقرأ القائمة مع دورة التحويل النقدي. تفصيلها في متابعة التدفقات النقدية.
جودة الأرباح: النسبة التي يقرؤها المحترفون
نسبة واحدة تُحسب من القائمتين معًا وتكشف أكثر مما يكشفه أي رقم منفرد: النقد من التشغيل ÷ صافي الربح.
| النسبة | ما تعنيه | الإجراء |
|---|---|---|
| أعلى من ١ | النقد يفوق الربح — أرباح عالية الجودة | وضع سليم |
| قريبة من ١ | الربح يتحوّل نقدًا بانتظام | سليم |
| بين ٠٫٥ و١ | جزء من الربح محتجَز | راجع الذمم والمخزون |
| أقلّ من ٠٫٥ | أكثر ربحك ليس نقدًا | تحقّق فورًا |
| سالبة مع ربح موجب | الربح لا يقابله نقد إطلاقًا | إنذار |
والصف الأخير يستحق وقفة: ربح موجب ونقد تشغيلي سالب. قد يكون سببه نموًّا مشروعًا — وقد يكون اعترافًا مبكرًا بإيراد أو ذممًا لن تُحصَّل. والقائمة تُظهر العَرَض؛ وتفسيره يحتاج فحص أعمار الذمم.
واقرأها على ثلاث فترات لا على فترة: نسبة منخفضة في ربع واحد قد تكون توقيتًا؛ وانخفاضها ثلاثة أرباع متتالية نمط.
ما الذي تفعله الإدارة بهذه القائمة؟
قرار التوسّع
هل نموّل التوسّع من تشغيلنا أم نحتاج تمويلًا؟ القائمة تجيب برقم لا بتقدير — وتحدّد حجم التمويل المطلوب.
قرار التوزيعات
توزيع أرباح من ربح دفتري بلا نقد يُنتج أزمة سيولة. القائمة تقول كم يمكن توزيعه فعلًا.
التفاوض مع البنك
البنك يقرأ التشغيل قبل الربح. وقائمة تُظهر تشغيلًا موجبًا مستقرًّا تُغيّر شروط تسهيلك.
والبطاقة الثانية تعالج خطأً شائعًا في المنشآت العائلية: توزيعات تُقرَّر على الربح الدفتري. ثم تُكتشف الأزمة بعد شهرين — لأن الربح كان في ذمم ومخزون لا في البنك.
وأثر ذلك في حقوق الملكية يظهر في قراءة المركز المالي.
ما الذي يلزم لإخراجها آليًا؟
القائمة تُبنى من الدفاتر — لكن بناءها الآلي يحتاج تهيئة لا تكتمل عند كثيرين:
| المتطلّب | وإلا |
|---|---|
| تصنيف كل حساب بقسمه | القائمة تحتاج بناءً يدويًا كل مرة |
| فصل شراء الأصول عن المصروف | الاستثمار يختلط بالتشغيل |
| فصل أصل القرض عن فائدته | التمويل يختلط بالتشغيل |
| الإهلاك من سجل الأصول | التسوية الأولى غير دقيقة |
| فترات مقفلة لا تتغيّر | القائمة تختلف كل مرة تُخرَج فيها |
| أرصدة افتتاحية صحيحة | التغيّرات محسوبة على أساس خاطئ |
والسطر الثالث خطأ شائع: سداد قسط قرض يُسجَّل كاملًا مصروفًا. والصحيح فصل أصل الدين — وهو تمويل — عن الفائدة، وهي مصروف تشغيلي. ودمجهما يشوّه القسمين معًا.
والسطر الخامس شرط لكل ما سبق — منع التعديل والحذف دون رقابة.
هل تحتاجها المنشأة الصغيرة؟
سؤال مشروع. والجواب يعتمد على حجم الفجوة بين ربحك ونقدك:
بيع نقدي بلا مخزون
الفجوة بين الربح والنقد ضئيلة أصلًا. متابعة رصيدك البنكي وربحك الشهري تكفي — والقائمة الرسمية ترف.
بيع آجل أو مخزون
هنا تنشأ الفجوة. ولو بصيغة مبسّطة: ربح + إهلاك − تغيّر الذمم − تغيّر المخزون + تغيّر الموردين.
نموّ سريع
أشدّ من يحتاجها. لأن النمو يستهلك النقد بصمت — والقائمة هي التي تُظهر ذلك قبل أن يظهر في البنك.
والبطاقة الثالثة مفارقة تستحق التنبيه: المنشأة الأسرع نموًّا هي الأشدّ حاجة لهذه القائمة — لا الأكبر ولا الأقدم. لأن النمو نفسه هو ما يستهلك النقد.
وما الذي لا تخبرك به هذه القائمة؟
هذا القسم يخالف مصلحتنا — نحن نبيع نظامًا يُخرجها. لكن الاعتماد عليها وحدها يُنتج قراءة ناقصة:
لا تخبرك بالربحية
تشغيل موجب قوي مع خسارة ممكن تمامًا — بتحصيل ذمم قديمة أو تصفية مخزون. النقد جاء والنشاط خاسر.
لا تخبرك بما هو قادم
تصف الماضي. والتزام كبير الأسبوع القادم لا أثر له فيها — يظهر في التوقّع لا في القائمة.
تتأثر بالتوقيت
تأجيل سداد مورّد أيامًا قبل الإقفال يُحسّن التشغيل في القائمة بلا تحسّن حقيقي — والاتجاه على أرباع يكشف ذلك.
والبطاقة الثالثة تنبيه على استخدام خاطئ: «تجميل» القائمة بتأجيل مدفوعات قبل تاريخ الإقفال. الرقم يتحسّن والواقع لا يتغيّر — والمدفوعات تظهر في الفترة التالية. اقرأ أربعة أرباع لا ربعًا.
ونقولها بوضوح: لا قائمة من الثلاث تكفي وحدها. ومن يشتري نظامًا ليقرأ قائمة واحدة اشترى أقلّ مما يحتاج — أو أكثر.
اقرأ قوائمك الثلاث معًا أرسل لنا قوائم آخر ربع — نقرأها معك مترابطة ونُغلق الدائرة بين الربح والمركز والنقد.
اطلب جلسة قراءةقائمة فحص لقائمة التدفق النقدي
- كل حساب مصنَّف بقسمه: تشغيل أو استثمار أو تمويل.
- شراء الأصول مفصول عن المصروف التشغيلي.
- أصل القرض مفصول عن فائدته.
- الإهلاك يأتي من سجل الأصول لا من ملف.
- ربح بيع الأصل مطروح من التشغيل ومدرَج في الاستثمار.
- الفترات مقفلة فلا تتغيّر القائمة عند إعادة إخراجها.
- تقرأ النمط الثلاثي لا كل قسم وحده.
- تحسب نسبة النقد التشغيلي إلى صافي الربح.
- تقرأ الاتجاه على أربعة أرباع لا على ربع.
- تقرؤها مع قائمة الدخل والمركز المالي.
- قرار التوزيعات يُتخذ على النقد لا على الربح الدفتري.
ثمان من إحدى عشرة تعني قائمة تُبنى عليها قرارات. والبند الحادي عشر وحده منع أزمات سيولة في منشآت كثيرة — توزيع أرباح من ربح دفتري بلا نقد خطأ يُدفَع ثمنه بعد شهرين.