جانبان متساويان دائمًا — وهذا شرط لا إنجاز
المركز المالي جانبان: ما تملك، ومن أين مُوِّل ما تملك. والتساوي بينهما ليس دقة محاسبية تُفتخَر بها — بل شرط بنيوي، لأن كل أصل له مصدر تمويل بالضرورة.
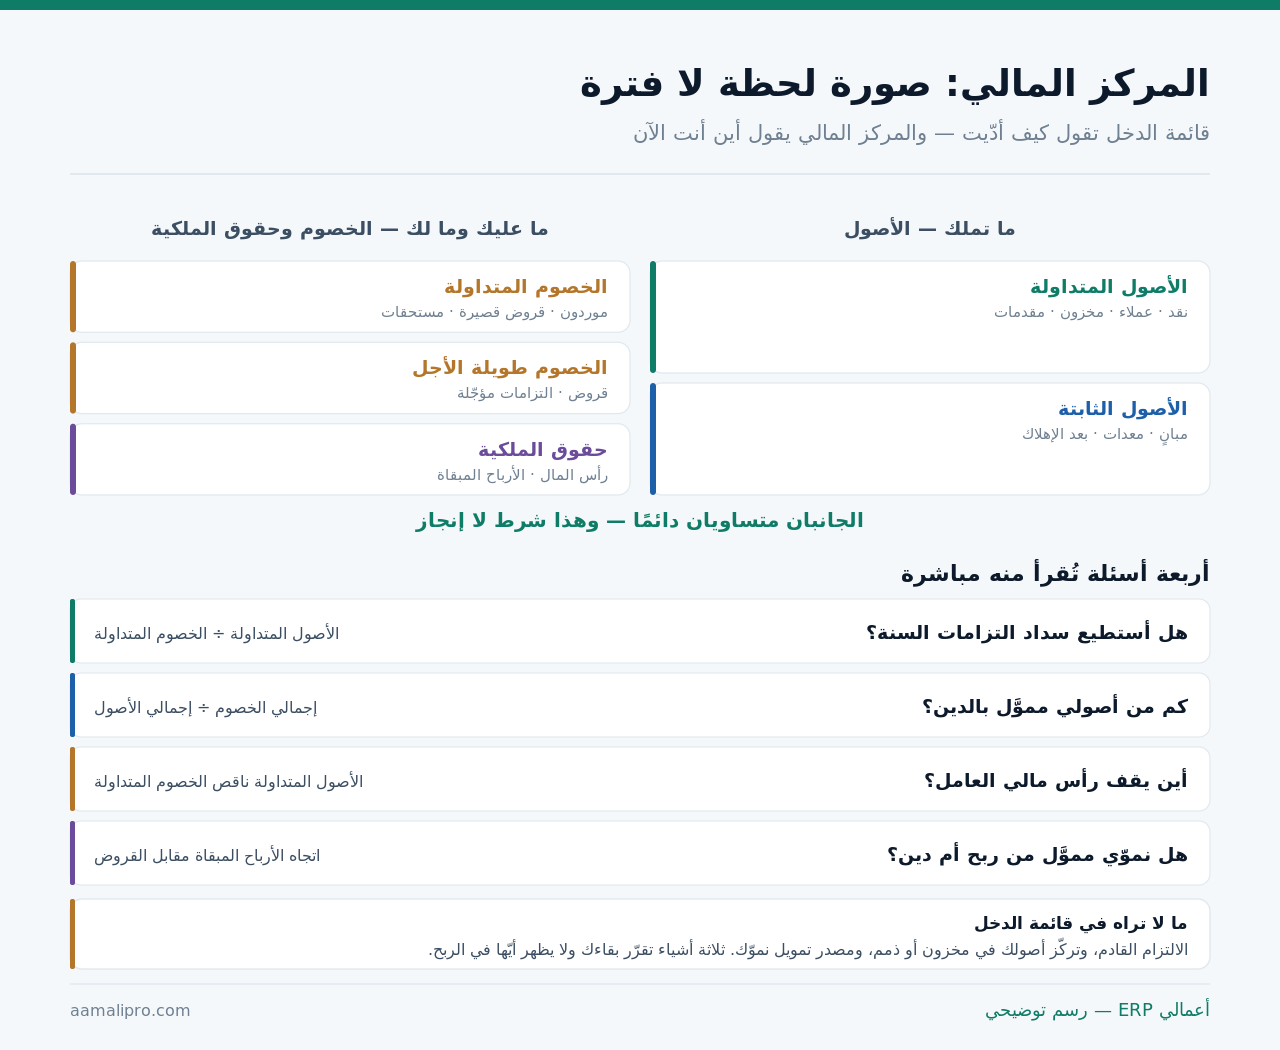
| القسم | ما يشمله | ما يخبرك به |
|---|---|---|
| الأصول المتداولة | نقد · عملاء · مخزون · مقدمات | ما يمكن تحويله لنقد خلال سنة |
| الأصول الثابتة | مبانٍ ومعدات بعد الإهلاك | ما استثمرته في طاقة الإنتاج |
| الخصوم المتداولة | موردون · قروض قصيرة · مستحقات | ما يجب سداده خلال سنة |
| الخصوم طويلة الأجل | قروض والتزامات مؤجّلة | التزام ممتد وكلفته |
| حقوق الملكية | رأس المال والأرباح المبقاة | ما بقي لك بعد كل الالتزامات |
خمس نسب تُحسب منه — وما تعنيه
الأرقام المطلقة في المركز المالي قليلة الدلالة. والقيمة في النسب بينها:
| النسبة | المعادلة | ما تعنيه |
|---|---|---|
| التداول | الأصول المتداولة ÷ الخصوم المتداولة | قدرتك على سداد التزامات السنة |
| السيولة السريعة | (المتداولة − المخزون) ÷ الخصوم المتداولة | قدرتك بلا الاعتماد على بيع المخزون |
| المديونية | إجمالي الخصوم ÷ إجمالي الأصول | كم من أصولك مموَّل بالدين |
| رأس المال العامل | المتداولة − الخصوم المتداولة | الوسادة التي تشغّل بها يومك |
| العائد على حقوق الملكية | صافي الربح ÷ حقوق الملكية | ما يعود على ما تركته في المنشأة |
والنسبة الثانية أصدق من الأولى في الأنشطة التي يبطؤ فيها دوران المخزون: نسبة تداول ممتازة سببها مخزون راكد ليست سيولة — لأن الراكد لا يتحوّل نقدًا في الوقت الذي تحتاجه فيه.
ولا تحكم بأرقام مطلقة مأخوذة من كتاب: النسبة المقبولة تختلف اختلافًا كبيرًا بين نشاط وآخر. قارن بنفسك عبر الزمن أولًا، ثم بمنشأة في نشاطك إن توفّرت بيانات. ومؤشرات أوسع في دليل المؤشرات المالية.
رأس المال العامل: الرقم الذي يقرّر يومك
هذا هو أكثر ما يُقرأ من المركز المالي عمليًا. وهو ببساطة: ما تملكه قصير الأجل ناقص ما عليك قصير الأجل.
| الحالة | ما تعنيه | الإجراء |
|---|---|---|
| موجب ومستقرّ | وسادة كافية للتشغيل | راقب فقط |
| موجب لكنه محتجَز في مخزون | الرقم جيد والسيولة ليست كذلك | راجع الدوران والراكد |
| موجب لكنه في ذمم متقادمة | مال لك ولا تحوزه | حملة تحصيل |
| ينخفض ثلاثة أرباع متتالية | اتجاه يستدعي تدخّلًا | راجع الدورة النقدية |
| سالب | تموّل التشغيل بالتزامات قصيرة | خطر — أعد الهيكلة |
والسطر الثاني والثالث يشرحان لماذا لا يكفي الرقم وحده: رأس مال عامل موجب مكوّن من مخزون راكد وذمم متقادمة ليس وسادة — بل أرقام لا تتحوّل نقدًا حين تحتاجها. اقرأ مكوّناته لا مجموعه.
والحالة الأخيرة ليست دائمًا خطرًا: بعض النماذج التجارية تعمل برأس مال عامل سالب بطبيعتها — حين تقبض من العميل قبل أن تدفع للمورّد. والخطر أن يكون سالبًا في نموذج لا يحتمله.
جودة الأصول: ليس كل ما في الجانب الأيمن مالًا
الأصول تُعرَض بقيمتها الدفترية — وهي لا تساوي دائمًا ما ستحصل عليه. وقراءة نقدية للجانب تسأل عن قابلية كل بند للتحوّل:
النقد — قيمته قيمته
البند الوحيد الذي لا يحتاج تقييمًا. وانتبه لما هو مقيَّد منه: ضمانات أو حسابات محجوزة ليست متاحة.
الذمم — بحسب أعمارها
ذمة عمرها ٢٠ يومًا ليست كذمة عمرها سنة. والمخصص هو ما يعكس ذلك — وغيابه يضخّم أصولك.
المخزون — بحسب دورانه
صنف راكد سنتين مُدرَج بتكلفته قد لا يُباع بها. ونسبة الراكد تقول كم من هذا الرقم حقيقي.
ولذلك اقرأ المركز المالي مع تقريرين مساندَين دائمًا: أعمار الذمم، وتقرير المخزون الراكد. بدونهما تقرأ أرقامًا لا تعرف جودتها.
وتفصيل الراكد في أخطاء المخزون والأرباح، والذمم في حل مشكلة ضعف التحصيل.
حقوق الملكية: من أين نمت منشأتك؟
هذا القسم يروي قصة تمويل منشأتك. وحركته بين فترتين تكشف ما لا يظهر في أي قائمة أخرى:
| التغيّر | ما يعنيه |
|---|---|
| الأرباح المبقاة ترتفع | المنشأة تموّل نموّها من ربحها |
| الأرباح المبقاة تنخفض والربح موجب | توزيعات أو سحوبات تفوق الربح |
| رأس المال يرتفع | ضخّ جديد من الملّاك |
| حقوق الملكية تنخفض مع ارتفاع القروض | النمو مموَّل بالدين لا بالربح |
| أرباح مبقاة سالبة | خسائر متراكمة تفوق الأرباح |
والسطر الثاني هو أكثر ما يُفاجئ مالكي المنشآت الصغيرة: منشأة تربح وحقوق ملكيتها تنخفض — لأن السحوبات الشخصية تتجاوز الربح. والقائمة تُظهر ذلك بوضوح لا يقبل التأويل.
وهذا سبب إضافي لتحديد راتب ثابت للمالك بدل السحوبات المتفرقة — حسابات المشروع الناشئ.
أرقام مركزك المالي لا تُقرأ؟ أرسل لنا قوائم آخر ربع — نقرأ معك المركز المالي وننبّه إلى ما يستحق سؤالًا، بلا عرض سعر.
اطلب جلسة قراءةست علامات إنذار في المركز المالي
| العلامة | ما قد تعنيه |
|---|---|
| المخزون ينمو أسرع من المبيعات | شراء يفوق الطلب أو ركود |
| الذمم تنمو أسرع من الإيراد | تحصيل يتباطأ أو بيع لعملاء أضعف |
| الخصوم المتداولة تتجاوز المتداولة | ضغط سيولة قادم |
| نقد يتناقص مع ربح موجب | الربح محتجَز في ذمم أو مخزون |
| أصول ثابتة تنمو بلا نمو إيراد | استثمار لم يُثمر بعد أو زائد |
| حساب «أخرى» كبير في أيّ جانب | بنود غير مصنَّفة تحتاج تفكيكًا |
والعلامتان الأولى والثانية تُقرآن معًا كنمط واحد: الأصول المتداولة تنمو أسرع من الإيراد — وهذا يعني أن كل ريال إيراد إضافي يحتاج ريالات أكثر من رأس المال العامل. وهو نمط نمو يستهلك نقدًا لا ينتجه.
وتفصيل ذلك في لماذا الربح لا يساوي النقد.
القوائم الثلاث تُقرأ معًا لا منفردة
كل قائمة تجيب عن سؤال ولا تجيب عن الآخر. والقراءة المنفردة لأيٍّ منها تُنتج قرارًا ناقصًا:
| القائمة | تجيب عن | لا تجيب عن |
|---|---|---|
| قائمة الدخل | كيف أدّيت خلال الفترة؟ | أين تقف الآن وهل لديك نقد |
| المركز المالي | أين تقف في هذه اللحظة؟ | كيف وصلت ولا حركة النقد |
| التدفق النقدي | من أين جاء النقد وأين ذهب؟ | الربحية ولا المركز |
والاختبار العملي: خذ صافي الربح من قائمة الدخل، وتتبّع أثره في حقوق الملكية بالمركز المالي، ثم في التدفق النقدي. إن لم تُغلق الدائرة، فهناك ما لم تفهمه بعد — وغالبًا سحوبات أو توزيعات أو بند غير مصنَّف.
وقراءة قائمة الدخل في كيف تقرأ قائمة الدخل.
من يقرأ مركزك المالي غيرك؟
هذه القائمة تحديدًا يقرؤها أطراف خارجية أكثر من غيرها — ولكلٍّ ما يبحث عنه:
البنك
ينظر إلى نسب السيولة والمديونية وقيمة الأصول القابلة للضمان. ومركز مالي غير مرتّب يُقرأ مخاطرة لا نقصًا في المعلومة.
المورّد الكبير
قبل منحك حدًّا آجلًا. ويهمّه رأس مالك العامل وقدرتك على السداد — لا ربحيتك.
المستثمر أو الشريك
ينظر إلى حقوق الملكية وتركيبتها ومصدر نموّها. والنمو المموَّل بالدين يُقيَّم غير النمو من الربح.
ولذلك فإن ترتيب مركزك المالي ليس ترفًا محاسبيًا: بنود غير مصنَّفة أو أصول مبالغ في تقييمها تُقرأ من الخارج قراءة مختلفة تمامًا عمّا تقصده. والوضوح هنا يشتري ثقة تُترجَم إلى شروط أفضل.
وما الذي لا يخبرك به المركز المالي؟
هذا القسم يخالف مصلحتنا — نحن نبيع نظامًا يُخرج هذه القائمة. لكن الاعتماد عليها وحدها يُنتج ثقة زائفة:
لا يظهر فيه أهمّ أصولك
فريقك وعلاقاتك بعملائك وسمعتك — أصول حقيقية لا تُدرَج. ومنشأة بمركز متواضع قد تكون أقوى مما يبدو.
التزامات محتملة قد لا تظهر
ضمانات وعقود مستقبلية ونزاعات. تُذكر في الإيضاحات لا في الأرقام — واقرأها.
صورة لحظة تتغيّر غدًا
مركز مالي بتاريخ الإقفال قد يختلف كليًا بعد أسبوع. ولذلك تُقارَن اللحظة باللحظة المماثلة لا بأي تاريخ.
ونضيف تنبيهًا عن أنفسنا: النظام يُخرج القائمة بدقة تامة من البيانات المدخَلة — ولا يقول لك إن كان المخزون مقيَّمًا بواقعية أو الذمم قابلة للتحصيل. تلك أحكام مهنية تُتخذ خارج النظام.
ومن يقرأ مركزه دون مخصص ديون واقعي ودون مراجعة الراكد يقرأ رقمًا مضخَّمًا أخرجه النظام بأمانة.
أمركزك المالي يعكس واقعك؟ نراجع معك جودة أصولك — أعمار الذمم والمخزون الراكد والمخصصات — قبل أن تبني عليه قرارًا أو تعرضه على بنك.
اطلب مراجعةقائمة فحص لقراءة المركز المالي
- تقرؤه بتاريخ مماثل لا بأي تاريخ.
- تحسب نسب التداول والسيولة السريعة معًا.
- تقرأ مكوّنات رأس المال العامل لا مجموعه.
- تراجعه مع أعمار الذمم وتقرير الراكد.
- مخصص الديون المشكوك فيها محدَّث وواقعي.
- النقد المقيَّد مفصول عن النقد المتاح.
- تتابع حركة حقوق الملكية بين الفترتين.
- بند «أخرى» في أيّ جانب صغير ومفكَّك.
- تقرؤه مع قائمة الدخل والتدفق النقدي.
- تغلق الدائرة: الربح ← حقوق الملكية ← النقد.
- الالتزامات المحتملة موثّقة ولو خارج الأرقام.
ثمان من إحدى عشرة تعني قراءة تُبنى عليها قرارات. والبند العاشر هو الفحص الذي يكشف كل خلل — إن لم تُغلق الدائرة بين القوائم الثلاث، فهناك ما لم يُفسَّر بعد.