القائمة أربع طبقات ربح لا واحدة
قائمة الدخل ليست قائمة أرقام متتابعة — بل أربع محطات ربح، كل واحدة تجيب عن سؤال مختلف وتُحاسب جهة مختلفة:
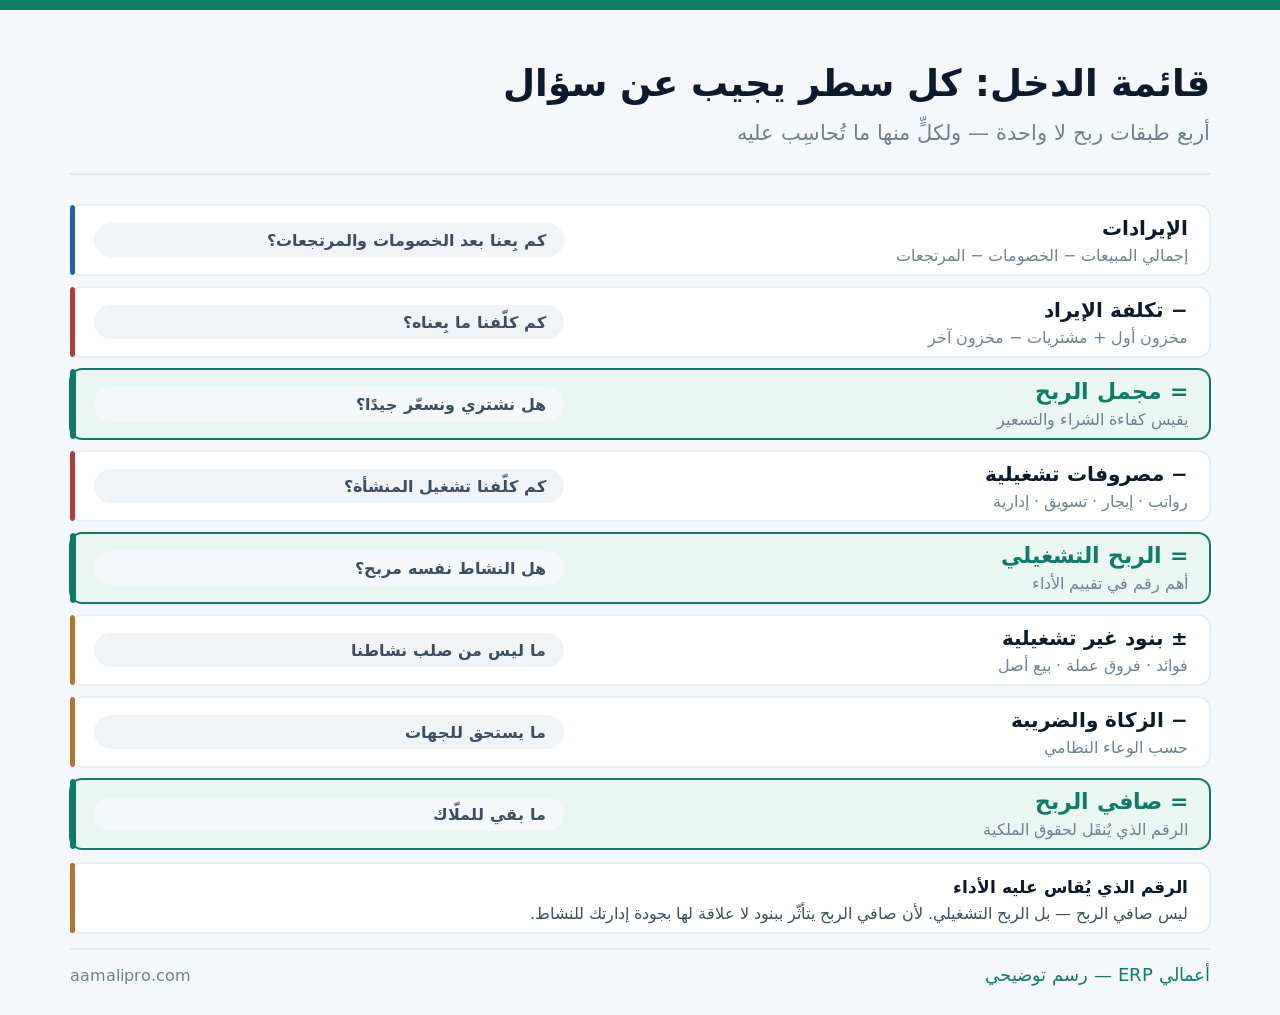
| الطبقة | تجيب عن | تُحاسِب |
|---|---|---|
| مجمل الربح | هل نشتري ونسعّر جيدًا؟ | المشتريات والتسعير |
| الربح التشغيلي | هل النشاط نفسه مربح؟ | إدارة التشغيل كلها |
| الربح قبل الضريبة | ماذا بعد البنود العارضة؟ | قرارات التمويل والاستثمار |
| صافي الربح | ما بقي للملّاك؟ | النتيجة النهائية |
مجمل الربح: أول سطر يستحق نظرة
مجمل الربح هو الإيراد ناقص تكلفة ما بعته. وهو أسرع مؤشر على صحة نموذج عملك، لأنه يتحرّك لثلاثة أسباب فقط:
| إن انخفض الهامش | السبب المحتمل | أين تتحقّق |
|---|---|---|
| وسعرك لم يتغيّر | ارتفاع تكلفة الشراء | أسعار الموردين |
| وتكلفتك لم تتغيّر | خصومات أكثر مما تظن | تقرير الخصومات بالمندوب |
| وكلاهما لم يتغيّر | تغيّر مزيج ما بعته | مبيعات الأصناف بهوامشها |
| وكل ما سبق مستقرّ | خطأ في تكلفة المخزون | دقة الجرد والتحميل |
السطر الأخير هو ما يُغفَل: هامش يتحرّك بلا سبب تجاري مفهوم غالبًا سببه محاسبي — تكلفة مخزون غير محمّلة، أو مصاريف شحن لم تُضَف، أو جرد لم يُسوَّ. تفصيله في أخطاء المخزون والأرباح.
وراقب النسبة لا المبلغ. مجمل ربح ارتفع بنسبة ١٢٫٥٪ يبدو تحسّنًا — لكنه تراجع إن كانت المبيعات ارتفعت ٤٠٪.
المصروفات التشغيلية: اقرأها كنسبة لا كمبلغ
المصروف الذي يرتفع مع نمو المبيعات ليس مشكلة بالضرورة. والمشكلة أن يرتفع أسرع منها. ولذلك تُقرأ هذه الأسطر كنسبة من الإيراد:
- احسب كل بند كنسبة من الإيراد — لا بمبلغه المطلق.
- قارن النسبة بالفترة المماثلة لا بالشهر السابق إن كان نشاطك موسميًا.
- افصل الثابت عن المتغيّر. الإيجار لا يجب أن يرتفع مع المبيعات؛ وعمولة البيع يجب أن ترتفع.
- ابحث عن البنود التي لا تتحرّك أبدًا — قد تكون مبالغ مقدّرة لم تُراجَع منذ سنوات.
والبند الرابع مؤشر خفيّ على ضعف الانضباط: مصروف بالمبلغ نفسه كل شهر بالضبط إمّا أنه عقد ثابت — وهذا سليم — أو أنه قيد متكرر لم يُراجَع، أو تقدير صار عادة.
وانتبه لبند «مصروفات أخرى» أو «نثرية»: إن كان من أكبر خمسة بنود، فقائمتك لا تصف إنفاقك. تفصيل ضبطه في ضبط مصروفات الفروع.
قائمة الدخل في المنشأة الخدمية: ما الذي يختلف؟
القوالب الجاهزة لقائمة الدخل مبنية على منشأة تجارية لها مخزون. والمنشأة الخدمية تقرأ القائمة نفسها بمكوّنات مختلفة — وأشيع خطأ فيها أن يُترك سطر «تكلفة الإيراد» فارغًا.
| السطر | في المنشأة التجارية | في المنشأة الخدمية |
|---|---|---|
| تكلفة الإيراد | تكلفة البضاعة المباعة | أجور المنفّذين المباشرة + مواد مستهلكة |
| مجمل الربح | كفاءة الشراء والتسعير | كفاءة التسعير مقابل كلفة التنفيذ |
| المصروف التشغيلي | إيجار · تسويق · إدارة | المثل — لكن رواتب الإدارة فقط |
| أكبر خطأ متكرر | خلط الشحن بالمصروف | وضع كل الرواتب في التشغيلي |
السطر الأخير هو ما يُفقد المنشأة الخدمية أهمّ رقم لديها: حين تُوضَع رواتب المنفّذين مع رواتب الإدارة في بند واحد، يختفي مجمل الربح تمامًا — ولا يعود ممكنًا معرفة هل تسعيرك للخدمة يغطّي كلفة تنفيذها.
والفصل ليس صعبًا: من يعمل على أمر عمل أو مشروع تكلفته تكلفة إيراد، ومن يعمل في الإدارة العامة مصروف تشغيلي. وحين يقسّم موظف وقته بين الاثنين، يُوزَّع راتبه بنسبة ساعاته المسجّلة.
المقارنة: مع من ومتى؟
رقم منفرد لا يعني شيئًا. والقيمة كلها في المقارنة — لكن المقارنة الخاطئة أسوأ من عدمها:
| المقارنة | متى تصلح | متى تضلّل |
|---|---|---|
| بالشهر السابق | نشاط مستقر بلا موسمية | نشاط موسمي |
| بالشهر المماثل من السنة الماضية | أي نشاط — الأصدق | تغيّر النشاط جوهريًا |
| بالموازنة التقديرية | حين توجد موازنة واقعية | موازنة لم تُراجَع |
| بالتراكمي منذ بداية السنة | لتنعيم التقلّبات الشهرية | يخفي تدهورًا حديثًا |
| بمتوسط القطاع | للتوجيه العام | اختلاف النموذج والحجم |
والسطر الرابع فخّ شائع: التراكمي يخفي التدهور الحديث. منشأة أدّت جيدًا تسعة أشهر وتراجعت ثلاثة قد يبدو تراكمها ممتازًا — بينما اتجاهها ينذر.
اقرأ الاثنين معًا: التراكمي للحكم على السنة، والشهري للحكم على الاتجاه. ومن يقرأ واحدًا منهما فقط يرى نصف الصورة.
ستة أسئلة اطرحها على كل قائمة دخل
- هل نسبة مجمل الربح تغيّرت؟ وإن تغيّرت — سعر أم تكلفة أم مزيج؟
- هل نمت المصروفات أسرع من الإيراد؟ اقرأ النسب لا المبالغ.
- ما أكبر ثلاثة بنود مصروف؟ وهل تغيّر ترتيبها عن الفترة الماضية؟
- هل هناك بند ظهر فجأة؟ مصروف لم يكن موجودًا يستحق تفسيرًا.
- كم من الربح جاء من خارج النشاط؟ افصل التشغيلي عن العارض.
- هل الربح يقابله نقد؟ قارن الربح بالتغيّر في رصيدك.
السؤال السادس هو الذي يكشف أكثر مما تكشفه القائمة نفسها. ربح مرتفع ونقد ثابت يعني أن الربح في ذمم أو مخزون لا في البنك — وهذا وضع يحتاج إجراءً لا احتفالًا.
والجسر بين الرقمين مشروح في لماذا الربح لا يساوي النقد.
قائمتك لا تجيب عن هذه الأسئلة؟ نراجع معك بنية شجرة حساباتك — غالبًا يكون السبب تصنيفًا لا يسمح بالقراءة، لا نقصًا في التقرير.
اطلب مراجعةست علامات إنذار في قائمة الدخل
| العلامة | ما قد تعنيه |
|---|---|
| مجمل الربح ينخفض ثلاثة أشهر متتالية | تسعير أو تكلفة تحتاج قرارًا لا مراقبة |
| بند «أخرى» من أكبر خمسة بنود | إنفاق غير مصنَّف لا يُدار |
| مصروف يتضاعف بلا تفسير | خطأ تصنيف أو تسجيل مزدوج |
| إيراد مرتفع في شهر واحد شاذّ | اعتراف مبكر بإيراد عقد ممتد |
| ربح تشغيلي سالب مع صافٍ موجب | النشاط خاسر ويُغطّى ببنود عارضة |
| أرقام تتغيّر بأثر رجعي | فترات لم تُقفَل — أخطر ما في القائمة |
السطر الخامس هو الأخطر استراتيجيًا: منشأة ربحها التشغيلي سالب وصافيها موجب تعيش على بيع أصول أو إيرادات عارضة — وهذه لا تتكرر. والقائمة تبدو مطمئنة وهي تصف نموذجًا لا يُنتج ربحًا.
والسطر السادس يهدم الثقة في كل ما سبق: قائمة تتغيّر بعد اعتمادها. علاجه ضبط إغلاق الفترات — منع التعديل والحذف دون رقابة.
من أين يأتي كل سطر في النظام؟
فهم مصدر السطر يجعل تفسيره ممكنًا — ويكشف أين يقع الخلل حين لا يبدو الرقم صحيحًا:
| السطر | مصدره | يتعطّل إذا |
|---|---|---|
| الإيرادات | حسابات الإيراد في الشجرة | صُنّف إيراد في حساب خطأ |
| تكلفة الإيراد | خصم المخزون بتكلفته عند البيع | لم يُخصَم آليًا لحظة البيع |
| مصروفات تشغيلية | حسابات المصروف بمراكز تكلفتها | خُلطت بتكلفة الإيراد |
| الإهلاك | سجل الأصول الثابتة | أُدير في ملف خارجي |
| فروق العملة | حسابا المحقّق وغير المحقّق | جُمعا في حساب واحد |
| المخصصات | قيود دورية مجدولة | تُكتب يدويًا فتُنسى أو تتغيّر |
لاحظ أن كل سطر في العمود الأخير خطأ في التهيئة لا في التقرير. ولذلك حين لا تبدو قائمتك صحيحة، ابدأ بشجرة الحسابات لا بطلب تقرير جديد — شجرة الحسابات: كيف تُبنى.
ما وراء القائمة الإجمالية: اقرأها مقسّمة
القائمة الإجمالية تخبرك أن شيئًا حدث ولا تقول أين. والقراءة المقسّمة هي التي تُنتج قرارًا:
حسب الفرع أو الموقع
يكشف فرعًا يستهلك ربح البقية. ويحتاج مراكز تكلفة لا حسابات منفصلة لكل فرع.
حسب خط المنتج أو الخدمة
يكشف خطًّا خاسرًا يُدعَم بأرباح غيره. ويحتاج فصل الإيراد وتكلفته على مستوى الخط.
حسب القناة أو شريحة العميل
يكشف قناة تبدو رابحة بحجمها وخاسرة بعد كلفتها. ويحتاج بُعدًا على كل حركة.
والشرط لكل هذا واحد: أن تُلتقط الأبعاد وقت التسجيل لا عند طلب التقرير. لا يمكن تقسيم قائمة بأثر رجعي إن لم يحمل كل قيد بُعده — وهذا قرار تهيئة يُتخذ مرة.
وثلاثة أشياء لا تخبرك بها قائمة الدخل أبدًا
هذا القسم يخالف مصلحتنا — نحن نبيع نظامًا يُخرج هذه القائمة. لكن الاعتماد عليها وحدها خطأ شائع ومكلف:
لا تخبرك بسيولتك
قد تربح وتعجز عن دفع الرواتب. الربح رأي والنقد حقيقة — واقرأ التدفق النقدي بجانبها دائمًا.
لا تخبرك بالتزاماتك القادمة
أوامر شراء معتمدة وعقود مستقبلية لا تظهر فيها. المركز المالي وتقرير الالتزامات يكمّلانها.
لا تخبرك بجودة أرباحك
ربح من عميل واحد يمثّل ٦٠٪ من إيرادك يختلف عن ربح موزّع على مئة عميل. الرقم واحد والمخاطرة مختلفة.
والبطاقة الثالثة تُغفَل دائمًا: تركّز الإيراد مخاطرة لا تظهر في أي سطر. احسب نسبة أكبر ثلاثة عملاء من إيرادك — إن تجاوزت النصف فقائمتك الممتازة هشّة.
ونقولها بصراحة: من يقرأ قائمة الدخل وحدها يتخذ نصف القرار. اقرأها مع المركز المالي والتدفق النقدي — والثلاثة معًا تُخرَج من النظام في دقائق إن كانت التهيئة سليمة.
تريد قراءة قوائمك مع مختصّ؟ أرسل لنا قوائم آخر ربع — نقرأها معك ونشير إلى ما يستحق سؤالًا، بلا التزام ولا عرض سعر.
اطلب جلسة قراءةقائمة فحص لقائمة دخل قابلة للقراءة
- تكلفة الإيراد مفصولة تمامًا عن المصروف التشغيلي.
- مجمل الربح والربح التشغيلي يظهران كسطرين مستقلّين.
- البنود غير التشغيلية مفصولة ولا تختلط بالنشاط.
- كل بند يظهر بمبلغه ونسبته من الإيراد.
- المقارنة بالفترة المماثلة لا بالشهر السابق فقط.
- التراكمي والشهري يُقرآن معًا.
- بند «أخرى» أقلّ من نسبة معلنة من المصروف.
- الإهلاك من سجل الأصول لا من ملف خارجي.
- فروق العملة في حسابين لا واحد.
- الفترة تُقفَل بعد الاعتماد فلا تتغيّر الأرقام.
- القائمة قابلة للتقسيم بالفرع والخط والقناة.
- تُقرأ مع المركز المالي والتدفق النقدي لا وحدها.
تسع من اثنتي عشرة تعني قائمة تُبنى عليها قرارات. والبند العاشر شرط لكل ما سبق — قائمة تتغيّر بعد اعتمادها لا يُبنى عليها شيء.