ثمانية أسئلة يجب أن تجيب عنها بنفسك
المعيار الذي نقترحه بسيط: إن احتجت أن تسأل المحاسب عن أيٍّ من هذه الثمانية، فالمشكلة في إتاحة التقرير لك — لا في معرفتك المحاسبية.
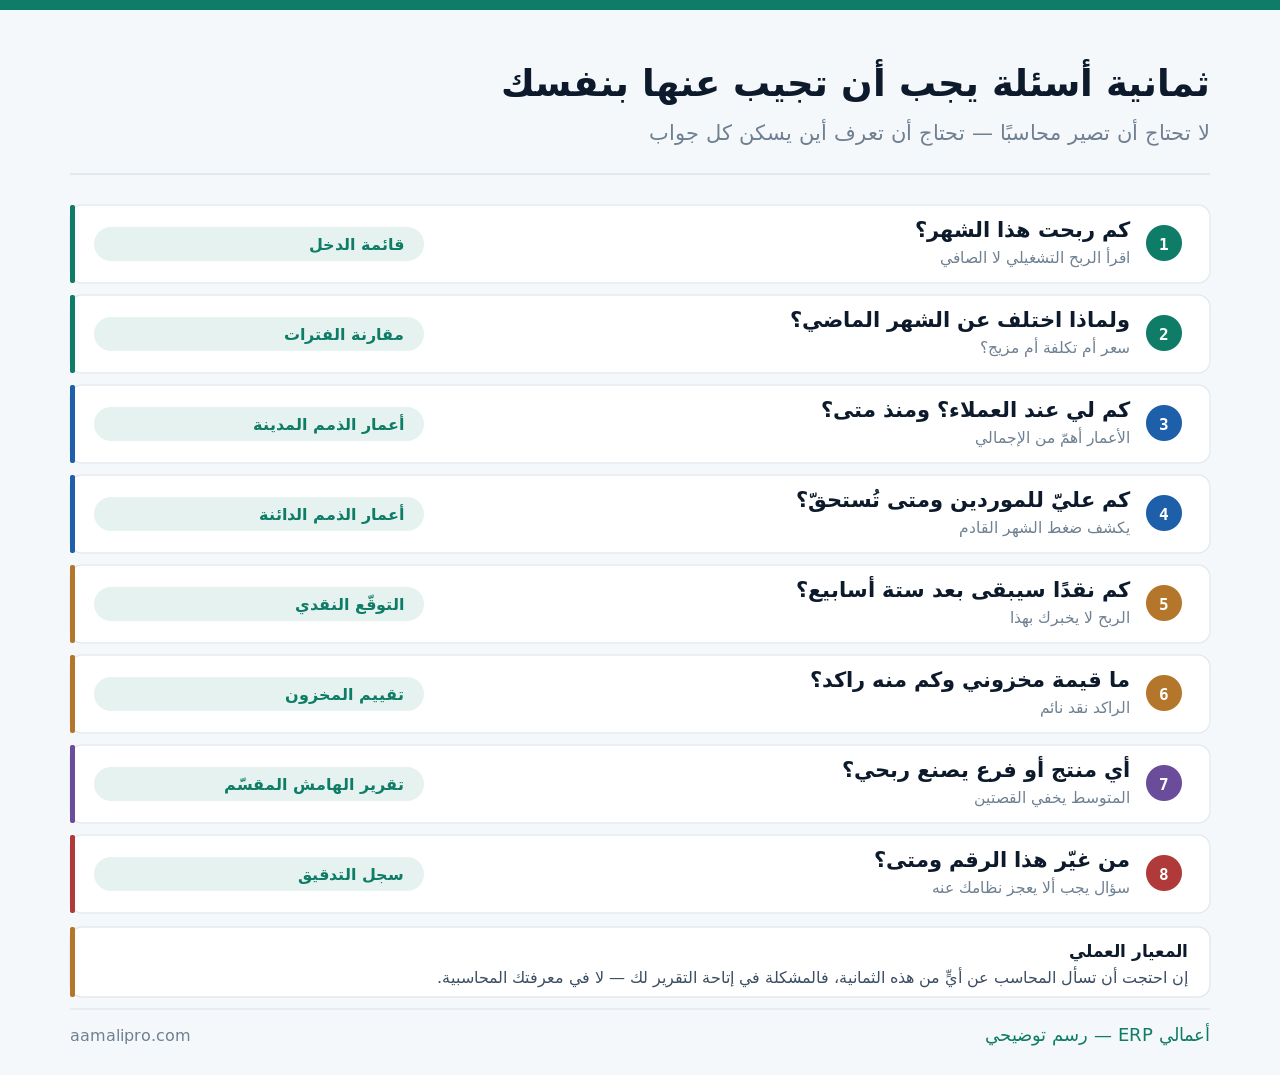
ولاحظ أن الأسئلة الثمانية لا تحتاج شرح قيد ولا فهم مدين ودائن. تحتاج أن تعرف اسم التقرير وأن يكون متاحًا لك بصلاحية اطلاع.
سبعة مصطلحات لا تُخلَط — وهذا كل ما تحتاجه
لن نشرح لك المحاسبة. لكن سبعة تمييزات تكفي لتقرأ أي تقرير وتحاور فريقك المالي بلا التباس:
| الأول | الثاني | الفرق في جملة |
|---|---|---|
| الإيراد | التحصيل | ما استحققته مقابل ما قبضته فعلًا |
| الربح | النقد | رقم محاسبي مقابل رصيد في البنك |
| المصروف | الأصل | ما يُستهلك في سنته مقابل ما يخدمك سنوات |
| مجمل الربح | صافي الربح | بعد تكلفة البضاعة مقابل بعد كل شيء |
| الذمم المدينة | الذمم الدائنة | ما لك عند العملاء مقابل ما عليك للموردين |
| التكلفة المتغيّرة | التكلفة الثابتة | تتحرّك مع البيع مقابل تُدفَع بلا بيع |
| الفترة المقفلة | الفترة المفتوحة | أرقام لا تتغيّر مقابل أرقام قابلة للتعديل |
السطر الأخير هو الأقل شهرة والأكثر أهمية لك كمدير: إن كانت فتراتك مفتوحة، فالتقرير الذي قرأته الشهر الماضي قد يكون مختلفًا اليوم — بلا أن يخبرك أحد. اسأل فريقك متى تُقفَل الفترة.
وتفصيل قراءة القوائم في كيف تقرأ قائمة الدخل، والفرق بين الربح والنقد في لماذا الربح لا يساوي النقد.
العرض التوضيحي: ماذا تطلب وأنت غير محاسب؟
أكثر العروض التوضيحية تُدار بلغة تقنية، فيجلس المدير غير المالي صامتًا ويوقّع لاحقًا على انطباع. وهذه ستة طلبات تفهم إجابتها بلا خلفية محاسبية:
- «أصدر فاتورة أمامي ثم أرني أثرها فورًا» — القيد والذمة والمخزون والضريبة. إن احتاج خطوة إضافية فالأنظمة متجاورة لا مترابطة.
- «أرني رصيدي النقدي المتوقّع بعد ستة أسابيع» — ومن أين جاء كل سطر.
- «حاول تعديل فاتورة مرسلة» — يجب أن يمنعك النظام.
- «أرني من غيّر هذا الرقم ومتى» — الجواب يجب أن يكون في ثوانٍ.
- «أرني الفاتورة السنوية لو تضاعف فريقي» — يكشف نموذج التسعير أكثر من أي جدول.
- «أخرج لي تقريرًا لم يُحضَّر مسبقًا» — اطلب شيئًا لم يكن في العرض المُعدّ.
الطلب السادس هو الأكشف: كل عرض توضيحي مُعدّ مسبقًا يبدو ممتازًا. اطلب شيئًا خارج السيناريو وشاهد كم يستغرق — هذا ما ستعيشه يوميًا لا العرض المُجهَّز.
وقائمة الأسئلة الكاملة في قائمة فحص شراء النظام.
ما الذي تطلبه من فريقك المالي — ومتى؟
العلاقة الجيدة مع الفريق المالي لا تعني تفويضًا كاملًا ولا تدخّلًا في التفاصيل. وهذا توزيع عملي:
| ما تطلبه | دوريته | لماذا |
|---|---|---|
| قائمة دخل مقارنة بالفترة المماثلة | شهريًا | أداء النشاط لا الرقم المطلق |
| توقّع نقدي لستة أسابيع | أسبوعيًا | يمنع المفاجآت لا يشرحها |
| أعمار الذمم المدينة بأكبر خمسة | أسبوعيًا | التحصيل قرار إداري لا محاسبي |
| زمن الإقفال بالأيام | شهريًا | مؤشر صحة العملية كلها |
| تقرير الاستثناءات | شهريًا | ما تجاوز الحدود ومن أذن |
| قائمة الملفات الموازية | ربعيًا | يكشف ما لا يفعله النظام فعلًا |
والبند الأخير هو أذكى سؤال يطرحه مدير غير مالي: «ما الملفات التي تفتحونها أسبوعيًا خارج النظام؟» الإجابة تكشف الفجوة بين ما اشتريته وما تستخدمه — أدقّ من أي تقرير أداء.
تريد قراءة تقاريرك مع مختصّ؟ أرسل لنا قوائم آخر ربع — نقرأها معك بلغة مفهومة ونشير إلى ما يستحق سؤالًا، بلا عرض سعر.
اطلب جلسة قراءةقرارات في المشروع لا يجب أن تُفوَّض
حين يُطبَّق نظام جديد، هناك قرارات تبدو تقنية وهي في جوهرها قرارات عمل — ولا يصحّ تفويضها للمحاسب ولا للمزوّد:
حدود الاعتماد
من يوقّع على كم؟ قرار حوكمة يخصّك أنت. والمحاسب ينفّذه ولا يقرّره.
ما تريد قياسه
ربحية الفرع؟ المنتج؟ العميل؟ هذا يحدّد مراكز التكلفة والأبعاد — ولا يُصحَّح بأثر رجعي.
نطاق المرحلة الأولى
أي الوحدات الآن وأيها لاحقًا؟ قرار أولويات عمل لا قرار تقني.
والبطاقة الثانية أخطرها لأنها تبدو تفصيلًا: ما تريد قياسه لاحقًا يجب أن يُلتقط وقت التسجيل. إن لم تقرّر اليوم أنك تريد معرفة ربحية كل فرع، فلن تستطيع معرفتها بعد سنة عن السنة الماضية.
والقاعدة: المزوّد يقرّر كيف، وأنت تقرّر ماذا. ومن يفوّض «ماذا» يحصل على نظام يعمل ولا يجيب عن أسئلته.
خمس إشارات تنتبه لها ولو لم تكن محاسبًا
| الإشارة | ما قد تعنيه | ماذا تسأل |
|---|---|---|
| تقارير تتأخر أكثر من قبل | العملية تجاوزت طاقتها | «كم يومًا يستغرق الإقفال؟» |
| رقم يختلف بين تقريرين | مصدران للحقيقة | «أي واحد هو المصدر الرسمي؟» |
| رقم شهر ماضٍ تغيّر | فترات لا تُقفَل | «متى تُقفَل الفترة؟» |
| كل شيء يتوقّف بغياب شخص | المعرفة في رأس لا نظام | «ما الموثّق من عملياتنا؟» |
| طلبات استثناء متكررة | الإجراء لا يناسب الواقع | «ما أكثر استثناء يُطلَب؟» |
والإشارة الثالثة هي التي يجب ألا تتساهل فيها: رقم اعتُمد ثم تغيّر. لا يهمّ حجم الفرق — المشكلة أن قراراتك بُنيت على رقم لم يعد قائمًا، ولن تعرف أيّ التقارير التي قرأتها لا تزال صحيحة.
تفصيله في منع التعديل والحذف دون رقابة.
لوحة المدير: ستة أرقام لا ثلاثين
الخطأ الشائع في لوحات الإدارة أنها تُبنى بكل ما يمكن عرضه. واللوحة التي تُقرأ فعلًا محدودة:
- الإيراد والربح التشغيلي مقارنَين بالفترة المماثلة والموازنة.
- الرصيد النقدي والمتوقّع بعد ستة أسابيع.
- أعمار الذمم بشريحتها الأخطر لا بالإجمالي.
- هامش أعلى وأدنى خمسة أصناف أو خطوط.
- مؤشر تشغيلي واحد يخصّ نشاطك — إشغال أو دورة تسليم أو نسبة إنجاز.
- زمن الإقفال — مؤشر صحة العملية كلها.
لوحة بثلاثين رقمًا تُفتَح مرة وتُنسى. ولوحة بستة أرقام تُقرأ كل صباح. والفرق ليس في الأداة — بل في من قرّر ما يُعرَض.
من مراجعات لوحات الإدارةوالبند الخامس يجعل اللوحة خاصة بك لا نسخة عامة: مؤشر واحد يخصّ نشاطك. لمطعم نسبة الإشغال، ولمقاولات نسبة الإنجاز، ولخدمات معدّل استغلال ساعات الفريق. تفصيل البناء في لوحات المعلومات والتقارير.
الاجتماع المالي الشهري في ثلاثين دقيقة
أكثر الاجتماعات المالية تُستهلك في شرح كيف حُسبت الأرقام بدل مناقشة ما تعنيه. وأجندة ثابتة تُنهي ذلك — لأن الفريق يعرف مسبقًا ما سيُسأل عنه فيأتي مستعدًّا.
| البند | الوقت | المخرج المطلوب |
|---|---|---|
| الربح التشغيلي مقارنًا بالمماثل والموازنة | ٥ دقائق | سبب الانحراف بكلمة: سعر · تكلفة · مزيج |
| التوقّع النقدي لستة أسابيع | ٥ دقائق | أضيق أسبوع وما نفعله قبله |
| أكبر خمس ذمم متأخرة | ٥ دقائق | مسؤول ومهلة لكل واحدة |
| انحرافات الموازنة فوق العتبة | ٥ دقائق | إغلاق كل انحراف بقرار |
| مؤشر تشغيلي واحد | ٥ دقائق | اتجاهه لا قيمته |
| زمن الإقفال وقيود التصحيح | ٥ دقائق | ما الذي يبطئنا هذا الشهر؟ |
ولاحظ عمود المخرجات: كل بند ينتهي بقرار أو مسؤول لا بمعلومة. الاجتماع الذي ينتهي بـ«شكرًا، أرقام جيدة» لم يكن يستحق نصف ساعة من ستة أشخاص.
ثم اربط الأرقام بقرارات محدّدة سلفًا حتى لا يتحوّل النقاش إلى اجتهاد كل شهر:
| إذا حدث هذا | يُتّخذ هذا القرار |
|---|---|
| انخفاض الهامش نقطتين ثلاثة أشهر | مراجعة تسعير أو صلاحيات الخصم |
| أيام التغطية النقدية تحت ٣٠ | تفعيل خطة تحصيل مكثّف |
| ذمة تجاوزت ٩٠ يومًا | إيقاف التوريد الآجل لذلك العميل |
| زمن الإقفال تجاوز ١٠ أيام | مراجعة مواعيد استلام المستندات |
| قيود تصحيح تتكرر في بند | مراجعة تهيئة ذلك البند لا لوم المحاسب |
وقيمة الجدول الثاني أنه ينقل القرار من مزاج الاجتماع إلى قاعدة معلنة. والفريق الذي يعرف ما سيحدث عند تجاوز عتبة يعمل على تفاديها قبل الاجتماع لا بعده.
أربعة أخطاء يقع فيها المديرون غير الماليين
قراءة السطر الأخير وحده
صافي الربح يحمل بنودًا عارضة لا تتكرر. المنشأة تُقيَّم بربحها التشغيلي لا بما جاء من بيع أصل.
الخلط بين النمو والربح
مبيعات ترتفع وهامش ينخفض قد تعني خسارة أكبر بحجم أكبر. اقرأ النسبة مع المبلغ دائمًا.
طلب تقارير بلا قرار مرتبط
كل تقرير تطلبه له كلفة إعداد. اسأل نفسك: ما القرار الذي سيتغيّر بهذا الرقم؟
وخطأ رابع نراه كثيرًا: مطالبة الفريق بأرقام أسرع دون تغيير ما يبطئها. الإقفال لا يتأخّر لبطء المحاسب — بل لأن المستندات تصل متأخرة أو النظام لا يولّد القيود آليًا. الضغط وحده يُنتج أرقامًا أسرع وأقلّ دقة.
تفصيل أسباب التأخير في حل مشكلة تأخر التقارير الشهرية.
وما الذي لا يجب أن تتدخّل فيه أصلًا؟
هذا القسم يخالف مصلحتنا — نحن نستفيد من مدير يشارك في كل تفصيل، فذلك يسرّع القرارات. لكن التدخّل في غير موضعه يضرّ:
المعالجة المحاسبية للعملية
كيف يُقيَّد الإهلاك أو تُصنَّف حالة معيّنة — مسألة فنية. تدخّلك فيها يُنتج معالجة تُرضيك وتُربك المراجعة.
تفاصيل ترقيم الشجرة
أنت تقرّر ما تريد قياسه؛ والمحاسب يقرّر كيف يُرقَّم ويُهيَّأ. الخلط يُنتج شجرة تشبه رغبتك لا عملك.
تعديل رقم لتحسين مظهره
طلب «تأجيل» مصروف أو «تقديم» إيراد لتحسين شهر. هذا ليس تدخّلًا إداريًا — بل تجاوز يُوثَّق في السجل.
والبطاقة الثالثة نقولها بوضوح لأنها تُطلَب أكثر مما يُظنّ: النظام يسجّل من طلب ومن نفّذ. والطلب الذي يبدو تحسينًا لمظهر شهر يظهر في سجل التدقيق تعديلًا بعد الاعتماد — ويُقرأ بعد سنتين قراءة مختلفة تمامًا.
تريد فهم ما تملكه اليوم؟ جلسة نشرح فيها ما يفعله نظامك الحالي وما لا يفعله بلغة غير تقنية — ولو لم يكن نظامنا.
اطلب جلسة توضيحقائمة فحص للمدير غير المالي
- تجيب عن الأسئلة الثمانية بنفسك من النظام.
- لك صلاحية اطلاع على التقارير الستة الأساسية.
- تعرف الفرق بين الربح والنقد وبين الإيراد والتحصيل.
- تعرف متى تُقفَل الفترة عندك.
- لوحتك ستة أرقام لا ثلاثون.
- تقرأ النسبة مع المبلغ لا المبلغ وحده.
- تطلب مقارنة بالفترة المماثلة لا بالشهر السابق.
- حدود الاعتماد قرّرتها أنت لا فريقك.
- ما تريد قياسه قُرِّر قبل أول قيد.
- تسأل ربعيًا عن الملفات الموازية.
- كل تقرير تطلبه مرتبط بقرار.
- لا تطلب تعديل رقم لتحسين مظهر فترة.
عشر من اثنتي عشرة تعني مديرًا يقرأ منشأته لا ينتظر من يقرؤها له. والبند الأول وحده يغيّر علاقتك بالأرقام — من متلقٍّ لتقرير شهري إلى قارئ يسأل في وقته.