التأخير عَرَض — والمرض في مكان آخر
الشكوى تصل دائمًا بصيغة واحدة: «التقارير تتأخر». والاستجابة الشائعة أن يُطلب من المحاسبين تسريع العمل، أو أن يُشترى نظام أسرع. وكلاهما يعالج العَرَض.
الحقيقة أن الإقفال المتأخر ليس بطء إعداد — بل نتيجة أن البيانات لم تكن جاهزة أصلًا حين حان وقت الإقفال. لا يُنتظر التقرير؛ يُنتظر إدخال ما كان يجب أن يُدخَل يوم حدوثه.
والفرق عملي: لو كانت المشكلة في سرعة الإعداد لحلّها موظف إضافي. لكن إضافة موظف إلى إقفال يعتمد على تجميع مستندات متأخرة تزيد التداخل ولا تقصّر المدة.
أين تضيع أيام الإقفال فعلًا؟
حين نقيس التوزيع الفعلي لأيام الإقفال في منشأة تعمل بأدوات متفرقة، يظهر النمط نفسه تقريبًا:
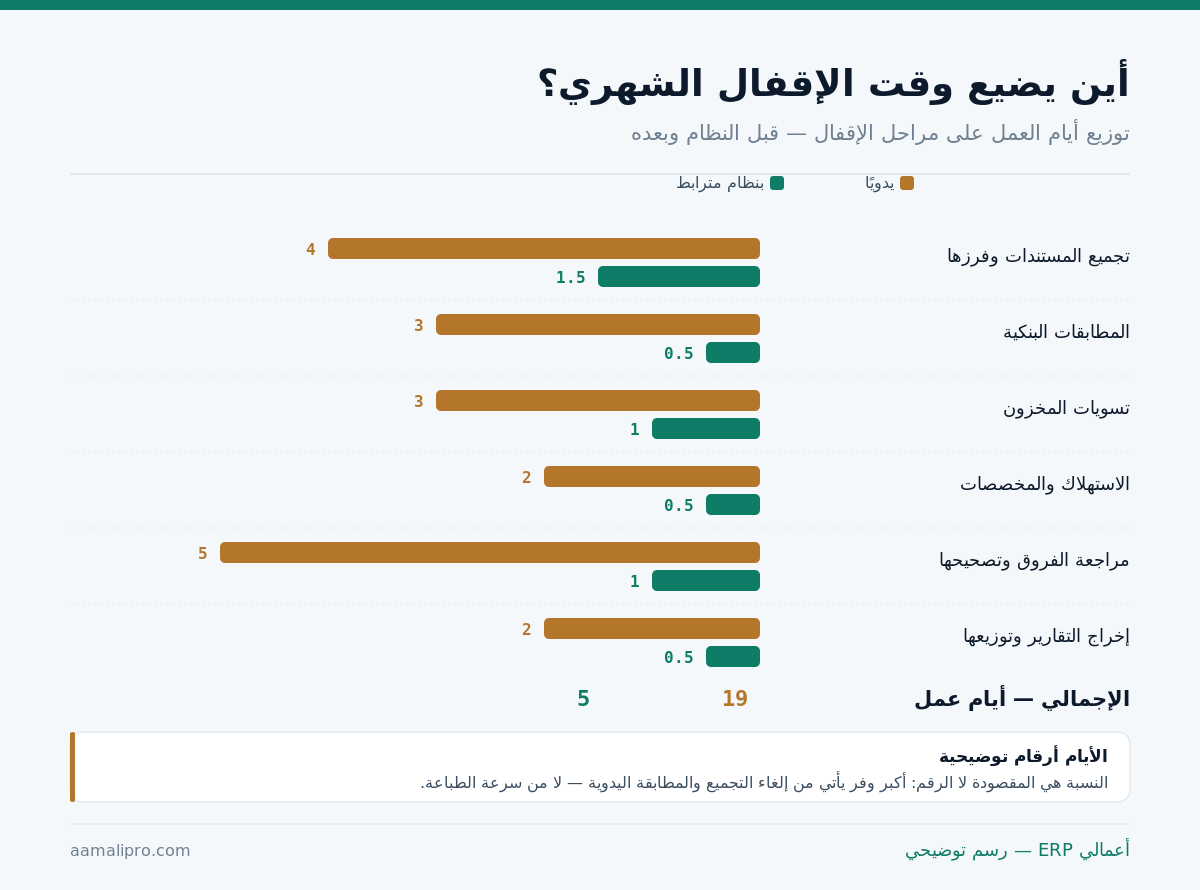
لاحظ البند الأكبر: مراجعة الفروق وتصحيحها. هذا ليس عملًا محاسبيًا — إنه تحقيق. والمحاسب لا يقفل الدفاتر، بل يبحث عن سبب اختلاف رقم عن رقم. والبند الثاني — تجميع المستندات — ليس محاسبة أيضًا، بل مطاردة.
مجموع البندين وحدهما تسعة أيام من تسعة عشر. أي أن نصف زمن الإقفال يُنفق على عمل لا ينتج معلومة، وهو أول ما يختفي في نظام مترابط.
السبب الأول: المستندات تُجمَع في نهاية الشهر
حين تصل فواتير المشتريات إلى المحاسبة أول الشهر التالي، وتصل مصروفات الفروع بعدها بأيام، وتصل تسويات المندوبين متى تيسّر — فأنت لا تُقفل شهرًا، بل تعيد بناءه.
| المستند | متى يصل عادةً | متى يجب أن يُسجَّل |
|---|---|---|
| فاتورة شراء | مع نهاية الشهر | يوم الاستلام |
| مصروف فرع | عند طلب التعويض | يوم الصرف |
| سند قبض ميداني | عند تسليم المندوب | لحظة القبض |
| إذن صرف مخزني | عند الجرد | لحظة الصرف |
| كشف بنكي | أول الشهر التالي | يوميًا إن أمكن الربط |
العلاج ليس تحفيزيًا بل إجرائيًا: اجعل التسجيل شرطًا للعملية لا خطوة لاحقة عليها. لا صرف بلا سند مسجَّل، ولا استلام مخزني بلا إذن في النظام. حين يصير التسجيل بوابة العملية يختفي التجميع تمامًا.
السبب الثاني: المطابقة البنكية تبدأ من الصفر كل شهر
ثلاثة أيام تُنفق على مطابقة كشف بنكي بمئات الحركات مع دفاتر أُدخلت بأسماء وتواريخ مختلفة. والسبب أن المطابقة تُؤجَّل شهرًا كاملًا ثم تُنفَّذ دفعة واحدة.
- طابق أسبوعيًا لا شهريًا. أربع مطابقات صغيرة أسرع من واحدة كبيرة — لأن الفرق يُكتشف قريبًا من حدوثه فيسهل تفسيره.
- وحّد المرجع. رقم السند والمرجع البنكي في حقل واحد متفق عليه يجعل المطابقة الآلية تلتقط أكثر الحركات.
- افصل الحركات المعلّقة. شيكات تحت التحصيل وتحويلات في الطريق تُسجَّل في حساب انتقالي — لا تُترك بلا تصنيف.
- أغلق الفترة بعد المطابقة. منع التعديل بأثر رجعي يمنع أن تُنقض مطابقة تمّت.
ملاحظة عملية: أكثر ما يُطيل المطابقة ليس عدد الحركات بل الحركات التي لا يعرف أحد ما هي. رسوم بنكية غير مسجّلة، وخصم لم يُبلَّغ به، وتحويل من حساب شخصي. كل واحدة منها تستهلك وقتًا أطول من مئة حركة معروفة.
السبب الثالث: المخزون يُعرف بالجرد لا بالنظام
إن كان رصيد المخزون لا يُعرف إلا بالجرد الفعلي، فكل إقفال يبدأ بمشروع عدّ. وإن كان الصرف لا يُخصم لحظة البيع، فالتكلفة تُحتسب تقديرًا — ويُبنى عليها هامش وهمي.
| الحالة | أثرها في الإقفال | ما يُغيّرها |
|---|---|---|
| الصرف لا يُخصم آليًا مع البيع | تكلفة تقديرية | ربط الفاتورة بحركة المخزن |
| التحويل بين الفروع بلا مستند | فروق غير مفسَّرة | إذن تحويل إلزامي بطرفين |
| التالف يُعالج عند الجرد | صدمة في نهاية الشهر | إذن إتلاف باعتماد فوري |
| المرتجع يُسجَّل ماليًا فقط | كمية لا تعود للمخزن | مرتجع يحرّك المخزن والمالية معًا |
| جرد كامل شهري | يومان توقّف | جرد دوري بالعيّنة للأصناف عالية القيمة |
القاعدة: كل حركة مخزنية لها مستند، وكل مستند له أثر مالي فوري. حين تتحقق هذه، يصير الجرد تحققًا من رقم معلوم لا اكتشافًا لرقم مجهول — والفرق بين الحالتين يومان في كل إقفال.
السبب الرابع: قيود التسوية تُكتشف كل شهر من جديد
الاستهلاك والمصروفات المدفوعة مقدمًا والمستحقات وتوزيع الإيجارات — هذه قيود متكررة بطبيعتها، ومع ذلك تُعاد صياغتها كل شهر يدويًا في كثير من المنشآت.
| القيد | المعالجة اليدوية | المعالجة الآلية |
|---|---|---|
| إهلاك الأصول | جدول إكسل يُحدَّث شهريًا | سجل أصول يولّد القيد آليًا |
| مصروف مدفوع مقدمًا | تذكّر شخصي بالتوزيع | جدول استحقاق يُرحّل تلقائيًا |
| مصروف مستحق متكرر | يُنسى أحيانًا فيظهر لاحقًا | قيد دوري مجدول |
| مخصص ديون مشكوك فيها | تقدير سنوي | نسبة على أعمار الديون آليًا |
| فروق العملة | إعادة تقييم يدوية | إعادة تقييم بسعر الإقفال |
عائد الأتمتة هنا ليس الوقت فقط — بل الاتساق. القيد اليدوي المتكرر يتغيّر بتغيّر من يكتبه، فتظهر قفزات في المصروف لا تفسير لها إلا أن محاسبًا آخر قدّر بطريقة أخرى. وهذا بالضبط ما يولّد أيام «مراجعة الفروق».
إقفالك يتجاوز عشرة أيام؟ أرسل لنا خطوات إقفالك الحالية كما هي. نعيدها إليك مؤشَّرة: ما يُلغى، وما يُؤتمت، وما ينتقل إلى العمل اليومي.
اطلب مراجعة الإقفالالسبب الخامس: لا أحد يعرف من ينتظر من
في كثير من المنشآت الإقفال ليس عملية موثّقة، بل عرف. لا أحد يعرف بالضبط ما الخطوات ولا ترتيبها ولا من مسؤول عن كل واحدة — فينتظر الجميع بعضهم بعضًا.
ونتيجته المميزة: الإقفال يستغرق مدة مختلفة كل شهر بلا سبب واضح، ويطول جدًا حين يغيب شخص واحد. هذه علامة أن العملية في رأس أحدهم لا في وثيقة.
أول تحسين في الإقفال لا يكلّف ريالًا: اكتب الخطوات، وضع لكل خطوة اسمًا ويومًا. مجرد الكتابة تكشف خطوتين لا لزوم لهما وانتظارًا لا سبب له.
من مراجعات عمليات الإقفالتقويم إقفال في خمسة أيام — يوم بيوم
هذا تقويم قابل للتطبيق في منشأة صغيرة إلى متوسطة تعمل بنظام مترابط. عدّله بما يناسبك، لكن احتفظ بمبدأ: كل يوم له مخرج محدّد ومسؤول بالاسم.
| اليوم | الخطوات | المخرج |
|---|---|---|
| قبل الإقفال | إغلاق الإدخال · تنبيه الفروع بآخر موعد للمستندات | لا مستندات معلّقة |
| اليوم ١ | مطابقة بنكية نهائية · تسوية الصناديق | أرصدة نقدية مطابَقة |
| اليوم ٢ | تسويات المخزون · معالجة التالف والفروق | رصيد مخزون معتمد |
| اليوم ٣ | قيود التسوية · الإهلاك · المستحقات · المخصصات | قيود تسوية مرحّلة |
| اليوم ٤ | مراجعة ميزان المراجعة · تحليل الانحرافات عن الشهر السابق | ميزان معتمد |
| اليوم ٥ | إخراج القوائم والتقارير · اعتماد وتوزيع | تقارير عند الإدارة |
الخانة الأولى هي الأهم وأكثر ما يُهمَل: إغلاق الإدخال. ما دام أحد يستطيع تسجيل حركة بتاريخ الشهر المنتهي، فكل ما بُني بعده قابل للنقض — وستكتشف يوم الخامس أن الميزان تغيّر عن يوم الرابع.
ما الذي يجعل النظام يُسرّع الإقفال فعلًا؟
ليس كل نظام يقصّر الإقفال. الخصائص التي تُحدث الفرق محدّدة وقابلة للفحص في العرض التوضيحي:
| الخاصية | ما تُلغيه من الإقفال |
|---|---|
| قيد آلي من كل مستند تشغيلي | إدخالًا مزدوجًا ومصدر خطأ |
| خصم المخزون بتكلفته لحظة البيع | تقدير تكلفة البضاعة المباعة |
| قيود دورية مجدولة | إعادة كتابة قيود التسوية شهريًا |
| سجل أصول بإهلاك آلي | جدول إكسل موازيًا |
| مطابقة بنكية باستيراد الكشف | ساعات المقارنة اليدوية |
| إغلاق فترة يمنع التعديل الرجعي | نقض المطابقات بعد إتمامها |
| تقارير تُبنى من الشجرة مباشرة | إعادة تجميع في ملفات خارجية |
اختبرها في العرض بطلب واحد: «أصدر فاتورة أمامي، ثم أرني القيد ورصيد المخزون وأثر الضريبة فورًا». إن احتاج ذلك خطوة إضافية أو ترحيلًا ليليًا، فأنت أمام أنظمة متجاورة لا نظام مترابط — والإقفال سيبقى تجميعًا.
مزيد عن أثر الترابط في لماذا تختلف الأرقام بين التقارير، وعن التقارير نفسها في لوحات المعلومات والتقارير.
أربعة مؤشرات تقيس بها التحسّن
لا تكتفِ بالانطباع. هذه أربعة أرقام سجّلها شهريًا في جدول واحد:
| المؤشر | كيف يُحسب | المستهدف |
|---|---|---|
| زمن الإقفال | أيام العمل من نهاية الشهر حتى اعتماد القوائم | ≤ ٥ أيام |
| قيود التصحيح | عدد القيود المعدِّلة بعد الاعتماد | قريب من صفر |
| المستندات المتأخرة | نسبة ما سُجّل بعد ٤٨ ساعة من حدوثه | ≤ ٥٪ |
| الفروق غير المفسَّرة | قيمة فروق المطابقات المعلّقة | صفر عند الإقفال |
المؤشر الثالث هو المُنبِئ الحقيقي. نسبة المستندات المتأخرة هذا الشهر تتنبأ بزمن إقفالك الشهر القادم — فإن أردت إقفالًا أسرع، اعمل على التسجيل اليومي لا على الإقفال نفسه.
مؤشرات مالية أوسع في دليل المؤشرات المالية ومعادلاتها.
وحين لا تكون المشكلة في النظام أصلًا
هذا القسم يخالف مصلحتنا. في حالات معروفة لن يُقصّر أي نظام إقفالك، وشراؤه سيضيف كلفة إلى مشكلة قائمة:
لا أحد ملتزم بموعد
إن كانت الفروع تُرسل مستنداتها متى شاءت بلا أثر لذلك، فالنظام سيعرض التأخير بدقة أكبر — ولن يمنعه. ابدأ بالإجراء والمساءلة.
محاسب واحد لعمل ثلاثة
إن كانت الطاقة البشرية أقل من حجم الحركة بوضوح، فالأتمتة تخفّف ولا تكفي. النظام يُلغي عملًا لا ينتج معلومة — لا العمل كله.
نظام سليم لم يُهيّأ
قبل استبدال نظامك الحالي، افحص: هل فُعّلت القيود الآلية؟ هل ضُبطت الفترات؟ كثير من «النظام لا يفعل» يعني «لم يُهيّأ ليفعل».
القاعدة التي نطبّقها على أنفسنا قبل أي عرض: إن كان إقفالك يتأخر بسبب إجراء لا بسبب أداة، فبيعك نظامًا اليوم يضرّك ويضرّنا. النتيجة لن تتحسن، والسبب سيُنسب إلى النظام.
مشكلتك في النظام أم في الإجراء؟ صِف لنا خطوات إقفالك ومن ينفّذها. إن كان الحل إجراءً داخليًا لا نظامًا، قلناها لك بلا عرض سعر.
اطلب تشخيصًاقائمة فحص لتقصير الإقفال هذا الشهر
ابدأ بهذه العشر. أكثرها لا يحتاج نظامًا جديدًا ولا ميزانية:
- حدّد آخر موعد لاستلام المستندات وأعلنه للفروع كتابيًا.
- اكتب خطوات الإقفال في جدول واحد بمسؤول ويوم لكل خطوة.
- انقل المطابقة البنكية إلى أسبوعية بدل شهرية.
- فعّل إغلاق الفترة بعد الاعتماد ومنع التعديل الرجعي.
- حوّل قيود الاستهلاك والمستحقات المتكررة إلى قيود دورية مجدولة.
- اربط سجل الأصول بالنظام وألغِ جدول الإهلاك الخارجي.
- اجعل كل حركة مخزنية مرتبطة بمستند إلزامي.
- أنشئ حسابًا انتقاليًا للحركات المعلّقة بدل تركها بلا تصنيف.
- سجّل زمن الإقفال والمؤشرات الأربعة شهريًا في جدول واحد.
- راجع بعد ثلاثة أشهر: أي خطوة لم تعد تُنتج شيئًا؟ ألغِها.
ست من عشر تُقصّر الإقفال يومين إلى ثلاثة عادة — قبل أن تغيّر أي أداة. والباقي يحتاج ترابطًا في النظام نفسه.