ما تحتاجه في كل مرحلة — وما لا تحتاجه بعد
الحاجة المحاسبية ليست ثابتة. وأكثر ما يُنفَق في البدايات يُشترى لمرحلة لم يصل إليها المشروع:
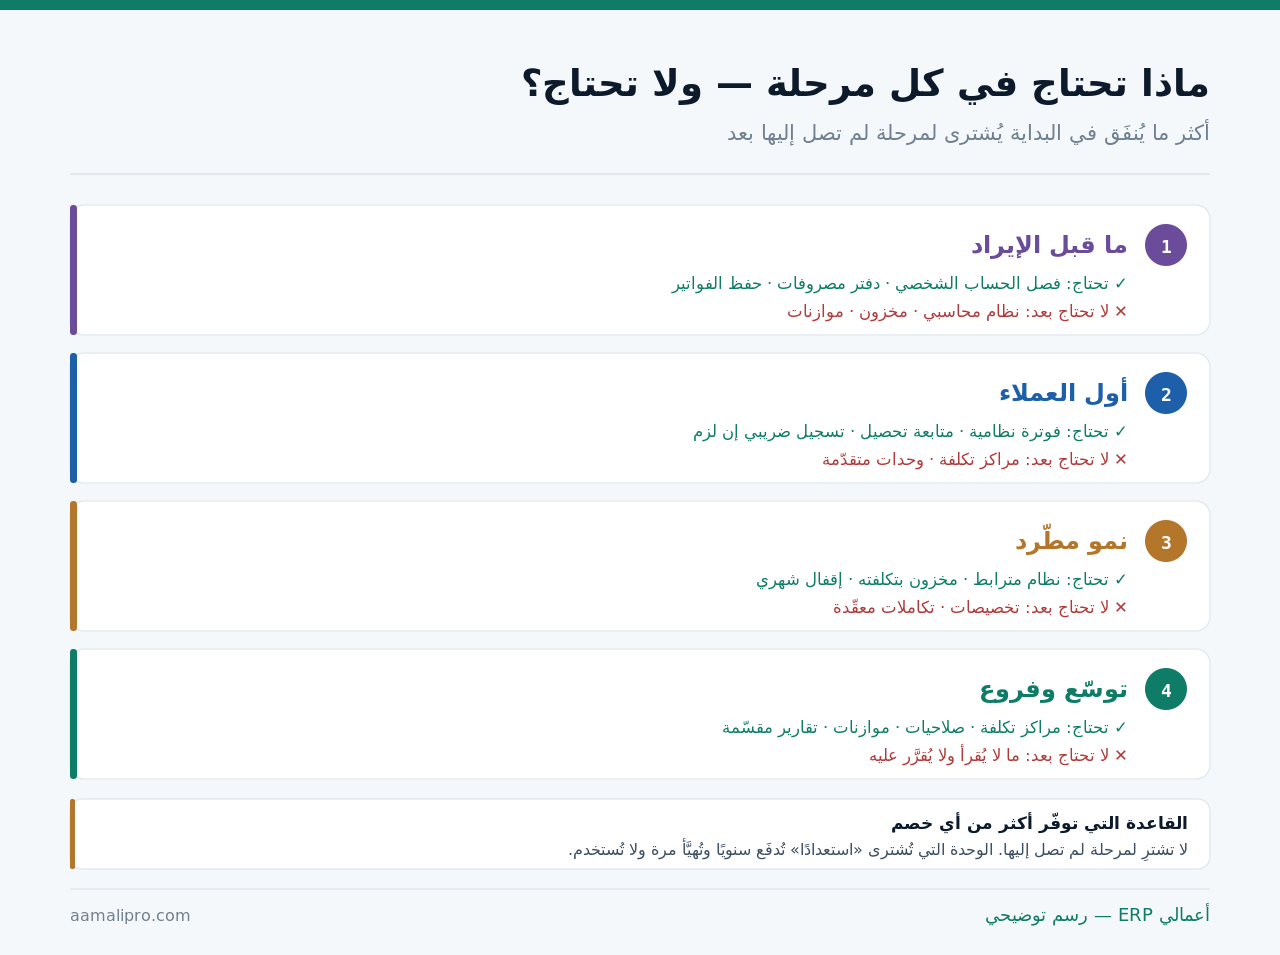
ولاحظ أن المرحلة الأولى لا تحتاج نظامًا محاسبيًا أصلًا. وهذا ليس تهاونًا — بل توجيه لمواردك المحدودة إلى ما يصنع الإيراد. ما تحتاجه فيها ثلاثة أشياء فقط، وكلّها بلا كلفة.
ستة إجراءات تبدأ بها اليوم — بلا كلفة
هذه لا تحتاج نظامًا ولا محاسبًا. وتنفيذها مبكرًا يوفّر عليك شهورًا من الفوضى لاحقًا:
- افصل الحساب البنكي. حساب للمشروع وآخر لك. وهذا أهمّ إجراء على الإطلاق ولا بديل عنه.
- حدّد راتبًا لنفسك. مبلغ ثابت يخرج شهريًا بدل سحوبات متفرقة — وإلا استحال معرفة ربحك.
- احفظ كل فاتورة فور استلامها. صورة من الجوال في مجلد بتاريخه. الورقة تُفقَد والصورة لا.
- سجّل كل حركة في ملف واحد. تاريخ · وصف · مبلغ · فئة · داخل أم خارج. عمود واحد للفئة يكفي.
- أصدر فواتير مرقّمة متسلسلة من أول عميل — ولو كانت من قالب بسيط.
- افصل ما تدفعه مقدمًا عن مصروف الشهر. اشتراك سنوي ليس مصروف الشهر الذي دُفع فيه.
الإجراء الأول والثاني معًا يحلّان ٨٠٪ من فوضى حسابات المشاريع الناشئة. خلط الحساب الشخصي بحساب المشروع يجعل كل رقم لاحق تقديريًا — ولا يُصحَّح بأثر رجعي مهما اجتهد محاسبك.
والإجراء الثاني يُقاوَم كثيرًا: «المشروع مشروعي وأسحب متى احتجت». صحيح ملكيةً وخاطئ إدارةً — لأنك لن تعرف هل مشروعك يربح أم أنك تعيش على رأس ماله.
التزامات نظامية لا تُؤجَّل — راجعها مبكرًا
كثير من المؤسّسين يؤجّلون الجانب النظامي حتى «يستقرّ المشروع». والمشكلة أن بعض هذه الالتزامات يبدأ سريانه بحدث محدّد — لا بقرارك أنت. والاستدراك لاحقًا يكون بغرامة لا بتسوية.
| المسألة | ما يجب أن تعرفه | متى تراجعها |
|---|---|---|
| التسجيل الضريبي | يرتبط بحدّ إيراد نظامي | قبل الاقتراب من الحدّ |
| شكل الفاتورة النظامية | بياناتها الإلزامية ومتطلبات إصدارها | من أول فاتورة |
| مدة حفظ المستندات | مدة نظامية محدّدة | من أول مستند |
| التزامات الموظفين | تسجيل وتأمينات ومستحقات | قبل أول تعيين |
| طبيعة الكيان القانوني | أثرها في المسؤولية والالتزامات | عند التأسيس |
والبند الأول أكثرها كلفةً عند الإغفال: حدّ التسجيل الضريبي يُبلَغ فجأة في شهر نمو جيد. ومن لا يراقب اقترابه منه يكتشف تجاوزه بعد فترة — فيُستدرَك عن أشهر مضت لم يُحصّل فيها ضريبة من عملائه.
والإجراء العملي بسيط: راقب إيرادك المتراكم على اثني عشر شهرًا في جدولك، واسأل مختصًّا حين تقترب من أي حدّ. وهذا لا يحتاج نظامًا — يحتاج عمودًا إضافيًا في ملفك.
متى يكفي ملف بسيط — ومتى ينكسر؟
الملف ليس عيبًا في المرحلة المناسبة. والمهم أن تعرف متى ينكسر:
| المؤشر | الملف يكفي | حان وقت النظام |
|---|---|---|
| المستندات شهريًا | أقل من ٥٠ | أكثر من ١٠٠ |
| المخزون | لا يوجد | أصناف تُشترى وتُباع |
| العملاء الآجلون | قليل ومعروف | يحتاجون متابعة أعمار |
| من يُدخل | أنت وحدك | أكثر من شخص |
| التسجيل الضريبي | غير مسجَّل | مسجَّل ويلزمه إقرار |
| زمن معرفة ربحك | ساعة | أيام أو لا تعرف |
السطران الثاني والخامس حاسمان: وجود مخزون أو تسجيل ضريبي ينهي صلاحية الملف عمليًا. الأول لأن تكلفة البضاعة المباعة لا تُحسب يدويًا بدقة، والثاني لأن الإقرار يحتاج إسنادًا إلى حسابات لا إلى تجميع فواتير.
وتفصيل الانتقال في ما بعد إكسل في الإدارة المالية.
الحد الأدنى من النظام: ما تشتريه أولًا
حين يحين وقت النظام، لا تشترِ كل شيء. وهذه قائمة المرحلة الأولى لمشروع ناشئ:
| الوحدة | المرحلة الأولى؟ | لماذا |
|---|---|---|
| محاسبة عامة وشجرة حسابات | نعم | الأساس الذي يُبنى عليه كل شيء |
| فوترة نظامية | نعم | مطلب نظامي وتشغيلي معًا |
| العملاء والذمم | نعم | التحصيل أهم من التقارير |
| المخزون | إن كان لديك مخزون | لا معنى للهامش بدونه |
| الموردون والمشتريات | نعم إن كان مخزون | مصدر تكلفة الصنف |
| مراكز التكلفة | أنشئها ولا تعقّدها | لا تُنشأ بأثر رجعي |
| الرواتب | مؤجّل غالبًا | حتى يتجاوز الفريق حدًّا |
| الموازنات والتخصيصات | مؤجّل | لمرحلة لاحقة |
السطر السادس استثناء يستحق الانتباه: مراكز التكلفة أنشئها من البداية ولو بمركزين. كلفتها صفر، ولا يمكن نسبة حركة قديمة إلى مركز لم يكن موجودًا. أنشئها ثم لا تفكّر فيها حتى تحتاجها.
أتحتاج نظامًا الآن أم بعد سنة؟ صِف لنا مرحلتك: عدد مستنداتك الشهرية، وهل لديك مخزون، وهل أنت مسجَّل ضريبيًا. نقول لك بصراحة — وقد يكون الجواب «ليس بعد».
اطلب تقييم مرحلةخمسة أرقام تعرفها كمؤسّس — ولو لم تعرف غيرها
| الرقم | ما يخبرك به | دوريته |
|---|---|---|
| النقد المتاح وأيام تغطيته | كم شهرًا تعيش بلا إيراد جديد | أسبوعيًا |
| إيراد الشهر مقارنًا بالسابق | هل تنمو فعلًا؟ | شهريًا |
| مجمل الربح كنسبة | هل نموذجك يعمل؟ | شهريًا |
| مصروفاتك الثابتة الشهرية | كم تحتاج لتتعادل | ربعيًا |
| ما لك عند العملاء | نقد تملكه ولا تحوزه | أسبوعيًا |
الرقم الأول هو الذي يقرّر بقاءك: أيام التغطية النقدية. احسبه بقسمة نقدك المتاح على متوسط مصروفك اليومي. ومعرفته تحوّل قرارات التوظيف والتوسّع من حدس إلى حساب.
والرقم الثالث يقرّر جدوى نموذجك: إن كان مجمل ربحك لا يغطّي مصروفاتك الثابتة، فالنمو يسرّع الخسارة لا يعالجها. وهذه حقيقة يُكتشَف تأخّر إدراكها كثيرًا في المشاريع الناشئة.
ستة أخطاء متكررة في حسابات المشاريع الناشئة
| الخطأ | أثره |
|---|---|
| خلط الحساب الشخصي بحساب المشروع | كل رقم لاحق تقديري |
| عدم احتساب راتب المؤسّس | ربح وهمي — أنت تعمل مجانًا |
| اعتبار كل مقبوض إيرادًا | دفعة مقدمة ليست إيرادًا بعد |
| إهمال الالتزامات القادمة | اشتراكات وعقود لا تظهر حتى تُدفَع |
| تأجيل التسجيل الضريبي بلا فحص | استدراك بغرامة عند تجاوز الحد |
| الاعتماد على الرصيد البنكي مؤشرًا | الرصيد يحوي مالًا ليس لك |
الخطأ الثاني يشوّه كل تقييم لمشروعك: مشروع «يربح» لأن مؤسّسه لا يأخذ راتبًا ليس مشروعًا رابحًا — بل وظيفة بلا أجر. احتسب راتبك السوقي في التكلفة ثم انظر إن كان يربح.
والخطأ السادس أخطرها يوميًا: رصيد بنكي فيه دفعات مقدمة وضريبة محصّلة ومستحقات موردين. الرقم يبدو مطمئنًا وجزء كبير منه ليس لك. تفصيله في متابعة التدفقات النقدية.
من يمسك حساباتك: أنت أم محاسب أم مكتب؟
أنت — في البداية
حركة قليلة بلا مخزون ولا تسجيل ضريبي. أنت أقدر على التسجيل لأنك تعرف سياق كل حركة.
مكتب محاسبي خارجي
بعد التسجيل الضريبي وقبل الحاجة لمحاسب متفرّغ. يتولّى الإقرارات والقوائم، وتبقى أنت على التشغيل.
محاسب داخلي
حين يصير حجم الحركة يشغل نصف وقت شخص، أو حين تحتاج متابعة يومية للتحصيل والمخزون.
والخطأ الشائع في البطاقة الثانية: تسليم المكتب أوراقًا مبعثرة آخر كل ربع. المكتب يعمل بما يصله — فإن وصله ناقصًا أخرج قوائم ناقصة، والمسؤولية تبقى عليك لا عليه.
وأنجح ترتيب رأيناه: أنت تسجّل يوميًا في نظام بسيط، والمكتب يراجع ويُقفل ويُقدّم الإقرارات. فتحصل على أرقام لحظية بكلفة مكتب خارجي.
خمس علامات تقول إن وقت النظام قد حان
- لا تعرف ربح الشهر إلا بعد أسبوعين من انتهائه.
- لا تعرف كم لك عند عملائك بلا مراجعة يدوية.
- بدأت تشتري وتخزّن — فلا تعرف تكلفة ما بعته.
- صرت مسجَّلًا ضريبيًا وتُعدّ الإقرار بتجميع الفواتير.
- دخل شخص ثانٍ على البيانات — فصار للملف نسختان.
ثلاث من الخمس تكفي. ولا تنتظر الخمس — الانتقال أسهل بكثير قبل تراكم سنتين من البيانات غير المنظّمة. وأرخص أيضًا، لأن ترحيل بيانات نظيفة عمل أيام لا أسابيع.
وتفصيل معايير الاختيار في كيف تختار نظامًا محاسبيًا، وبنية التكلفة في تكلفة النظام المحاسبي.
ومتى لا تشتري نظامًا — مهما أُقنِعت؟
هذا القسم يخالف مصلحتنا مباشرة، وهو أهمّ ما في الدليل لمن هو في بدايته:
قبل أول عميل
لا حركة تُسجَّل. كل ريال يُنفَق هنا كان يمكن أن يُنفَق على الوصول إلى عميل. ملف بسيط يكفي تمامًا.
حين لا تملك وقتًا للتهيئة
النظام يحتاج أسابيع من وقتك لتهيئته. إن كنت في ذروة إطلاق منتج، أجّله — نظام غير مُهيَّأ أسوأ من ملف منظّم.
حين يتغيّر نموذجك
إن كنت لا تزال تجرّب نماذج عمل مختلفة، فبنية الحسابات ستُبنى على نموذج قد يتغيّر خلال أشهر.
ونضيف تحذيرًا من موقعنا: احذر من يبيعك نظامًا بعرض وحدات كاملة وأنت في شهرك الثالث. ما تحتاجه في تلك المرحلة عادةً وحدتان لا ثماني — ومن يبيعك الثماني يبيعك كلفة سنوية لن تستخدمها.
والمعيار الذي نطبّقه على أنفسنا: إن كان الملف يكفيك سنة أخرى، قلناها. لأن مشروعًا ناشئًا يشتري مبكرًا ويتعثّر لا يعود عميلًا لاحقًا.
أخبرنا بمرحلتك — وسنكون صريحين نصف ساعة تصف فيها حجم حركتك ونموذجك. إن كان الأنسب أن تنتظر ستة أشهر قلناها، ورشّحنا لك ما يكفيك اليوم.
اطلب رأيًا صريحًاقائمة فحص للمؤسّس
- حساب بنكي للمشروع منفصل تمامًا عن الشخصي.
- راتب ثابت لك يخرج شهريًا لا سحوبات متفرقة.
- كل فاتورة تُصوَّر وتُحفَظ فور استلامها.
- كل حركة تُسجَّل في مكان واحد بفئتها.
- الفواتير الصادرة مرقّمة متسلسلة من أول عميل.
- المدفوع مقدمًا مفصول عن مصروف الشهر.
- تعرف أيام تغطيتك النقدية أسبوعيًا.
- تعرف مجمل ربحك كنسبة شهريًا.
- تعرف مصروفاتك الثابتة ونقطة تعادلك.
- راجعت متطلبات التسجيل الضريبي على حالتك.
- مراكز التكلفة أُنشئت ولو بمركزين.
- تعرف علامات الانتقال الخمس ولم تنتظر بلوغها كلها.
تسع من اثنتي عشرة تعني حسابات تحت السيطرة في مشروع ناشئ. وأول بندين وحدهما — فصل الحساب وتحديد راتبك — يحلّان أكثر ما يُربك المؤسّسين، ولا يكلّفان شيئًا.
ولبناء الدورة نفسها من الصفر في التسعين يومًا الأولى، انظر كيف تبني دورة مالية واضحة لمشروع ناشئ؟.