تسعون يومًا: ما يُبنى في كل ثلاثين
الترتيب أهمّ من الاكتمال. وما يُبنى في الشهر الأول يجعل الشهر الثالث ممكنًا:
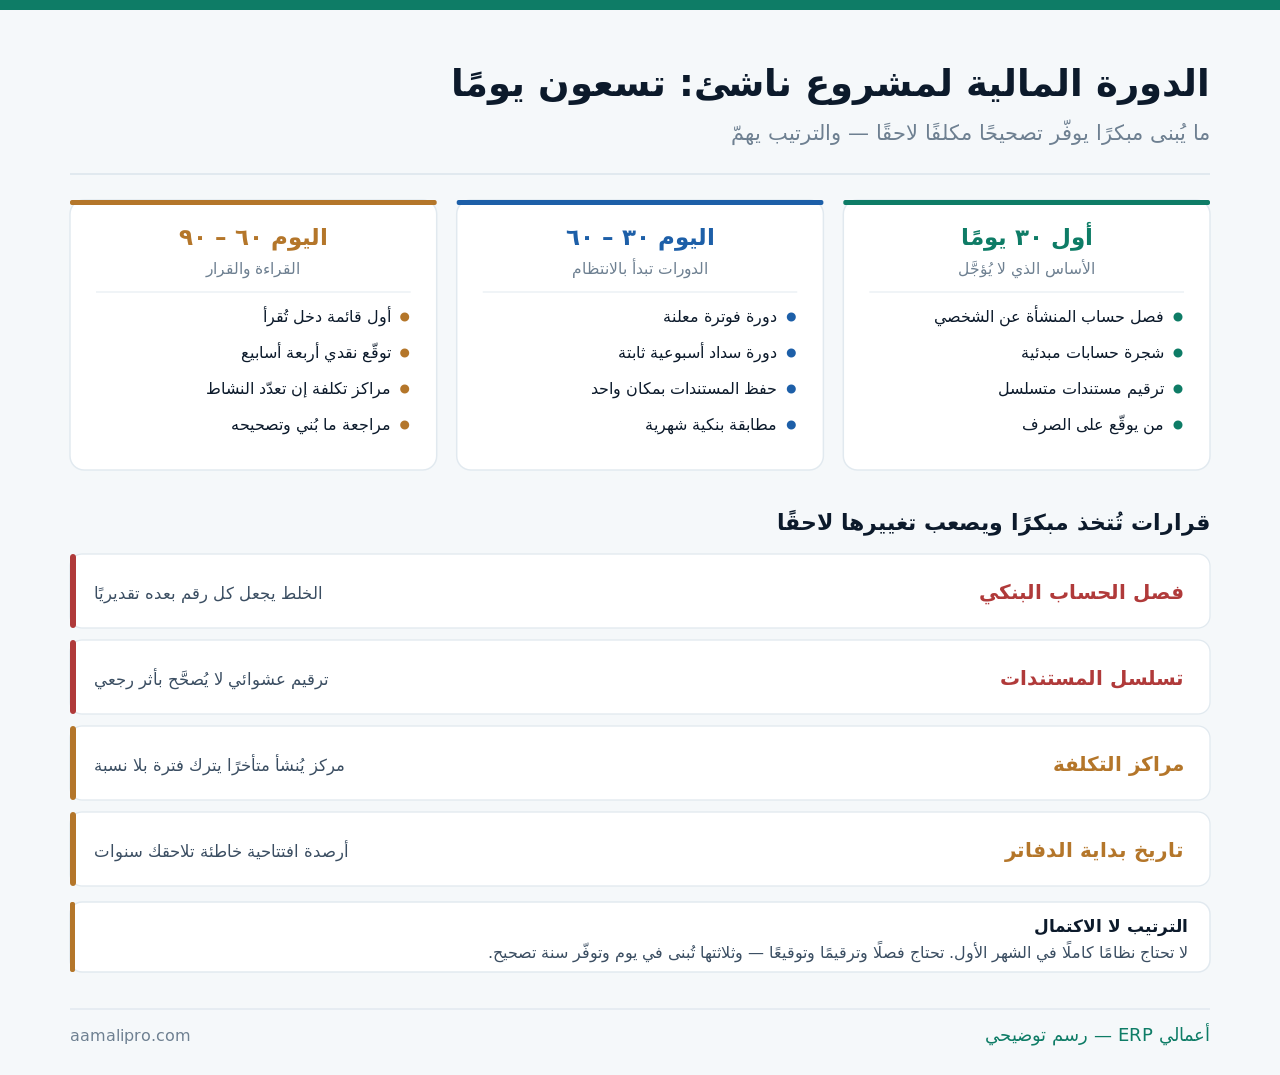
والخطأ الشائع أن يُقفَز إلى المرحلة الثالثة مباشرة: مؤسّس يريد لوحة مؤشرات قبل أن يفصل حسابه البنكي. واللوحة ستعرض أرقامًا مبنية على دفاتر مختلطة — فتعطيه ثقة في رقم خاطئ.
فصل مال المؤسّس عن مال المنشأة
هذا أول قرار وأكثره إهمالًا. والخلط لا يُصحَّح لاحقًا لأن الحركات تختلط في كشف واحد:
| الحالة | الأثر المحاسبي | الأثر العملي |
|---|---|---|
| حساب واحد للاثنين | كل رقم تقديري | لا تعرف ربحك |
| حساب منفصل للمنشأة | أرقام يقينية | مطابقة بنكية ممكنة |
| المؤسّس يضخّ مالًا | حساب جاري شركاء | يُسجَّل لا يُنسى |
| المؤسّس يسحب لنفسه | مسحوبات لا مصروف | لا يُنقص الربح |
| مصروف شخصي من حساب المنشأة | يشوّه المصروفات | يُردّ أو يُقيَّد مسحوبات |
والسطر الرابع تمييز يُخطئ فيه أكثر المؤسّسين: ما تسحبه لنفسك ليس مصروفًا. هو مسحوبات تُنقص حقوق الملكية ولا تُنقص الربح. وتسجيله مصروفًا يُظهر منشأتك خاسرة وهي رابحة.
وحين يضطرّ المؤسّس لدفع مصروف من جيبه — وهذا يحدث — يُسجَّل في حساب جاري الشركاء لا يُنسى. لأنه دَين على المنشأة له، وإغفاله يعني تبرّعًا غير مقصود.
أربعة قرارات لا تُصحَّح بأثر رجعي
| القرار | إن أُخّر |
|---|---|
| فصل الحساب البنكي | كل رقم بعده تقديري |
| تسلسل ترقيم المستندات | ترقيم عشوائي لا يُصحَّح لاحقًا |
| إنشاء مراكز التكلفة | فترة كاملة بلا نسبة |
| تاريخ بداية الدفاتر وأرصدتها | أساس خاطئ يلاحقك سنوات |
والثاني أبسطها وأكثرها إهمالًا: ترقيم متسلسل للفواتير وسندات الصرف من أول مستند. لأن التسلسل هو ما يجعل الفجوة مرئية — ومن يبدأ بترقيم عشوائي لا يستطيع بعد سنة أن يعرف إن كان مستند مفقودًا أو غير موجود أصلًا.
والثالث يظهر أثره متأخرًا: مركز تكلفة يُنشأ في الشهر الخامس يترك أربعة أشهر بلا نسبة. وهي أشهر البداية — أهمّ فترة تريد قياسها لاحقًا.
ثلاث دورات تُعلَن ولا تُترَك للظرف
الفوضى المالية في المشاريع الناشئة مصدرها غياب الدورية لا غياب الأداة. وثلاث دورات تكفي في البداية:
| الدورة | متى | ما يحدث فيها |
|---|---|---|
| الفوترة | يوم ثابت أسبوعيًا | كل ما استُحقّ يُفوتَر |
| السداد | يوم ثابت أسبوعيًا | ما استُحقّ يُدفَع دفعة واحدة |
| الإقفال الشهري | أول ٥ أيام من الشهر | مطابقة بنكية + قراءة الأرقام |
والدورة الثانية توفّر أكثر مما تظنّ: يوم سداد واحد أسبوعيًا بدل الدفع عند كل طلب. لأن الدفع المتفرّق يُنتج تحويلات لا تُتابَع، ويجعل توقّع رصيدك مستحيلًا، ويستهلك وقتك في تحويلات صغيرة متكررة.
والدورة الأولى تعالج أشيع سبب لتأخّر التحصيل: فاتورة تصدر متأخرة. ومن يفوتر بعد أسبوعين من التسليم ثم يمنح مهلة ثلاثين يومًا قد قبض بعد خمسة وأربعين — وهو تأخير صنعه بنفسه.
أتبني مشروعك من الصفر؟ نساعدك في بناء الدورة قبل الأداة — شجرة حسابات مبدئية ودورات معلنة وترقيم متسلسل.
اطلب جلسة تأسيسستة مستندات تحتاجها من اليوم الأول
- فاتورة مبيعات مستوفية للبيانات النظامية ومرقّمة متسلسلًا.
- سند قبض يُصدَر عند كل تحصيل — لا عند بعضه.
- سند صرف بتوقيع من يعتمد ومن يستلم.
- أمر شراء ولو مبسّطًا — يمنع الجدل في السعر لاحقًا.
- إذن استلام يوثّق ما وصل فعلًا لا ما طُلب.
- عقد أو عرض سعر موقّع يسبق أي عمل يُبذل.
والسادس يمنع أكثر خسائر المشاريع الناشئة شيوعًا: عمل بُذل بلا موافقة موثّقة. ثم يُختلَف على النطاق أو السعر، وليس ثمّة ورقة يُرجَع إليها. والعرض الموقّع — ولو برسالة مكتوبة — يكفي.
والثالث يبني عادة أهمّ من المستند نفسه: لا صرف بلا توقيع. حتى لو كان الموقِّع هو المؤسّس نفسه. لأن العادة تُبنى الآن وتصعب لاحقًا حين يكبر الفريق.
شجرة حسابات مبدئية: ابدأ ضيّقًا
خطأ متكرر أن تُنسخ شجرة حسابات ضخمة لمنشأة كبيرة. والصحيح شجرة ضيّقة تتوسّع بالحاجة:
| المستوى | في البداية | يتوسّع حين |
|---|---|---|
| الإيراد | حساب أو اثنان بحسب النشاط | تحتاج ربحية كل خط |
| تكلفة الإيراد | مفصولة عن المصروف الإداري | تحتاج تفصيل المكوّنات |
| المصروف التشغيلي | ستة إلى عشرة بنود | يتضخّم بند ويحتاج تفصيلًا |
| الأصول | نقد · ذمم · مخزون · ثابتة | تتعدّد البنوك أو الأصول |
| الالتزامات | موردون · ضريبة · قروض | تتنوّع مصادر التمويل |
والقاعدة: لا تُنشئ حسابًا لن تقرأه. حساب يُقرأ مرة في السنة ولا يُتخذ عليه قرار عبء إدخال بلا عائد — وتفصيل ذلك في شجرة الحسابات: كيف تُبنى.
والسطر الثاني هو الفصل الأهمّ محاسبيًا: تكلفة الإيراد منفصلة عن المصروف الإداري. لأن بدونه لا تعرف هامشك المجمل — وهو أول رقم يُسأل عنه.
خمسة أرقام تكفي في السنة الأولى
النقد المتاح ومدّته
كم في البنك وكم شهرًا يكفي بمعدّل صرفك الحالي. أهمّ رقم في مشروع ناشئ بلا استثناء.
الهامش المجمل
الإيراد ناقص تكلفته. يخبرك إن كان نموذجك يعمل أصلًا قبل أي حديث عن التوسّع.
المصروف الثابت الشهري
ما تدفعه سواء بعت أم لم تبع. يحدّد نقطة تعادلك ومدّة نقدك.
ورقمان يُضافان بعد الشهر الثالث: الذمم المستحقة وأعمارها — كم لك على العملاء وكم تأخّر منه. والالتزامات المستحقة — كم عليك ومتى يُستحقّ.
وخمسة أرقام تُقرأ فعلًا خير من ثلاثين مؤشرًا لا يُفتَح أيّ منها. وابدأ بالأول وحده إن لزم — مدّة النقد تكفي لتُبقيك حيًّا.
الفصل بين المهام في فريق من ثلاثة
الفصل الكامل بين المهام يحتاج فريقًا لا تملكه. لكن ثلاثة فصول ممكنة حتى في فريق صغير:
| الفصل | ممكن بفريق صغير؟ | البديل إن تعذّر |
|---|---|---|
| من يعتمد ≠ من يصرف | نعم | المؤسّس يعتمد والموظف يصرف |
| من يفوتر ≠ من يحصّل | غالبًا | مراجعة أسبوعية للتحصيل |
| من يُدخل ≠ من يراجع | صعب | مراجعة المؤسّس الشهرية |
| من يجرد ≠ من يمسك المخزن | أحيانًا | المؤسّس يشارك في الجرد |
والصف الأول لا يُتنازَل عنه أبدًا: من يعتمد الصرف ليس من ينفّذه. وهو الفصل الوحيد الذي يمكن تحقيقه دائمًا — ولو كان الفريق شخصين.
وحين يتعذّر الفصل، عوّضه بالكشف لا بالمنع: مراجعة دورية معلنة يعرف الجميع أنها ستحدث. تفصيل ذلك في منع التعديل والحذف دون رقابة.
الالتزامات النظامية: اسأل ولا تجتهد
لسنا جهة استشارة نظامية ولا نقدّم رأيًا ضريبيًا. وهذه قائمة بما يُسأل عنه مختصّ عند التأسيس:
- هل نشاطك يستوجب تسجيلًا ضريبيًا الآن أم عند حدّ معيّن؟
- ما دورية الإقرارات المطلوبة منك؟
- ما بيانات الفاتورة التي يلزم إظهارها في نشاطك؟
- ما مدة حفظ المستندات المطلوبة؟
- ما التزاماتك تجاه الموظفين من أول يوم؟
- هل نشاطك يحتاج ترخيصًا خاصًّا؟
والبند الرابع له أثر تشغيلي مباشر: مدة الحفظ تحدّد كيف تنظّم مستنداتك من اليوم الأول. ومن يبدأ بحفظ رقمي منظّم لا يواجه مشكلة بعد خمس سنوات.
ومتى لا تشتري نظامًا محاسبيًا بعد؟
هذا القسم يخالف مصلحتنا مباشرة — نحن نبيع أنظمة. لكن بيع نظام لمشروع غير جاهز يُنتج عميلًا غير راضٍ:
لم تبدأ العمليات بعد
مشروع بلا مبيعات ولا مشتريات لا يحتاج نظامًا. يحتاج حسابًا بنكيًا منفصلًا وملفًا منظّمًا حتى تبدأ الحركة.
أقلّ من ٢٠ حركة شهريًا
جدول منظّم ومستندات محفوظة يكفيان. وحين تتجاوز الحركات ما يمكن تتبّعه يدويًا، انتقل.
نموذج العمل لم يستقرّ
إن كنت ما زلت تجرّب ماذا تبيع ولمن، فتهيئة النظام ستُعاد. ثبّت النموذج ثم هيّئ.
والبطاقة الثالثة أهمّها: النظام يُهيَّأ على نموذج عمل. ومن يشتري وهو يجرّب سيعيد بناء الشجرة والدورات مرتين أو ثلاثًا — وكل إعادة تكلّف وقتًا وتترك أثرًا في الأرقام.
لكن انتبه للحدّ الآخر: التأخير المفرط يُنتج سنة أولى بلا أرقام. وسنة بلا أرقام لا تُبنى بأثر رجعي. والعلامة أن الوقت حان: حين تبدأ تنسى ما فوترتَ وما حصّلتَ.
صف لنا مشروعك وأين وصل نقول لك بصراحة إن كان الوقت قد حان — أو ما الذي تبنيه أولًا قبل أي أداة.
اطلب رأيًا صريحًاقائمة فحص التسعين يومًا
- حساب بنكي باسم المنشأة منفصل تمامًا.
- ما يسحبه المؤسّس يُقيَّد مسحوبات لا مصروفًا.
- ما يدفعه المؤسّس من جيبه يُقيَّد جاري شركاء.
- ترقيم متسلسل للفواتير والسندات من المستند الأول.
- من يعتمد الصرف ليس من ينفّذه.
- شجرة حسابات ضيّقة تفصل تكلفة الإيراد عن الإداري.
- مراكز تكلفة إن تعدّد النشاط — من البداية.
- يوم فوترة ثابت أسبوعيًا.
- يوم سداد ثابت أسبوعيًا.
- مطابقة بنكية شهرية في أول خمسة أيام.
- مستندات محفوظة رقميًا بمكان واحد.
- مدّة النقد تُقرأ أسبوعيًا.
تسع من اثنتي عشرة تعني أساسًا يُبنى عليه. والبند الأول شرط لكل ما بعده — دفاتر مبنية على حساب مختلط تعطيك أرقامًا لا يمكن الوثوق بأيّ منها.
وهذا المقال يتناول بناء الدورة في التسعين يومًا الأولى. أمّا إدارة الحسابات اليومية لرائد الأعمال بعد أن تستقرّ الدورة فمفصّلة في كيف يدير رائد الأعمال حساباته دون تعقيد؟.
وهذا المقال عن بناء الدورة. أمّا قرارات الصرف والالتزام نفسها — وما تُوقّعه مبكرًا فيقيّدك سنوات — فمفصّل في كيف تضبط مصروفات مشروعك من أول يوم؟.