من سعر المورّد إلى الرفّ
وكل بند منها يُدفَع فعلًا — لكنه لا يظهر في فاتورة الصنف:
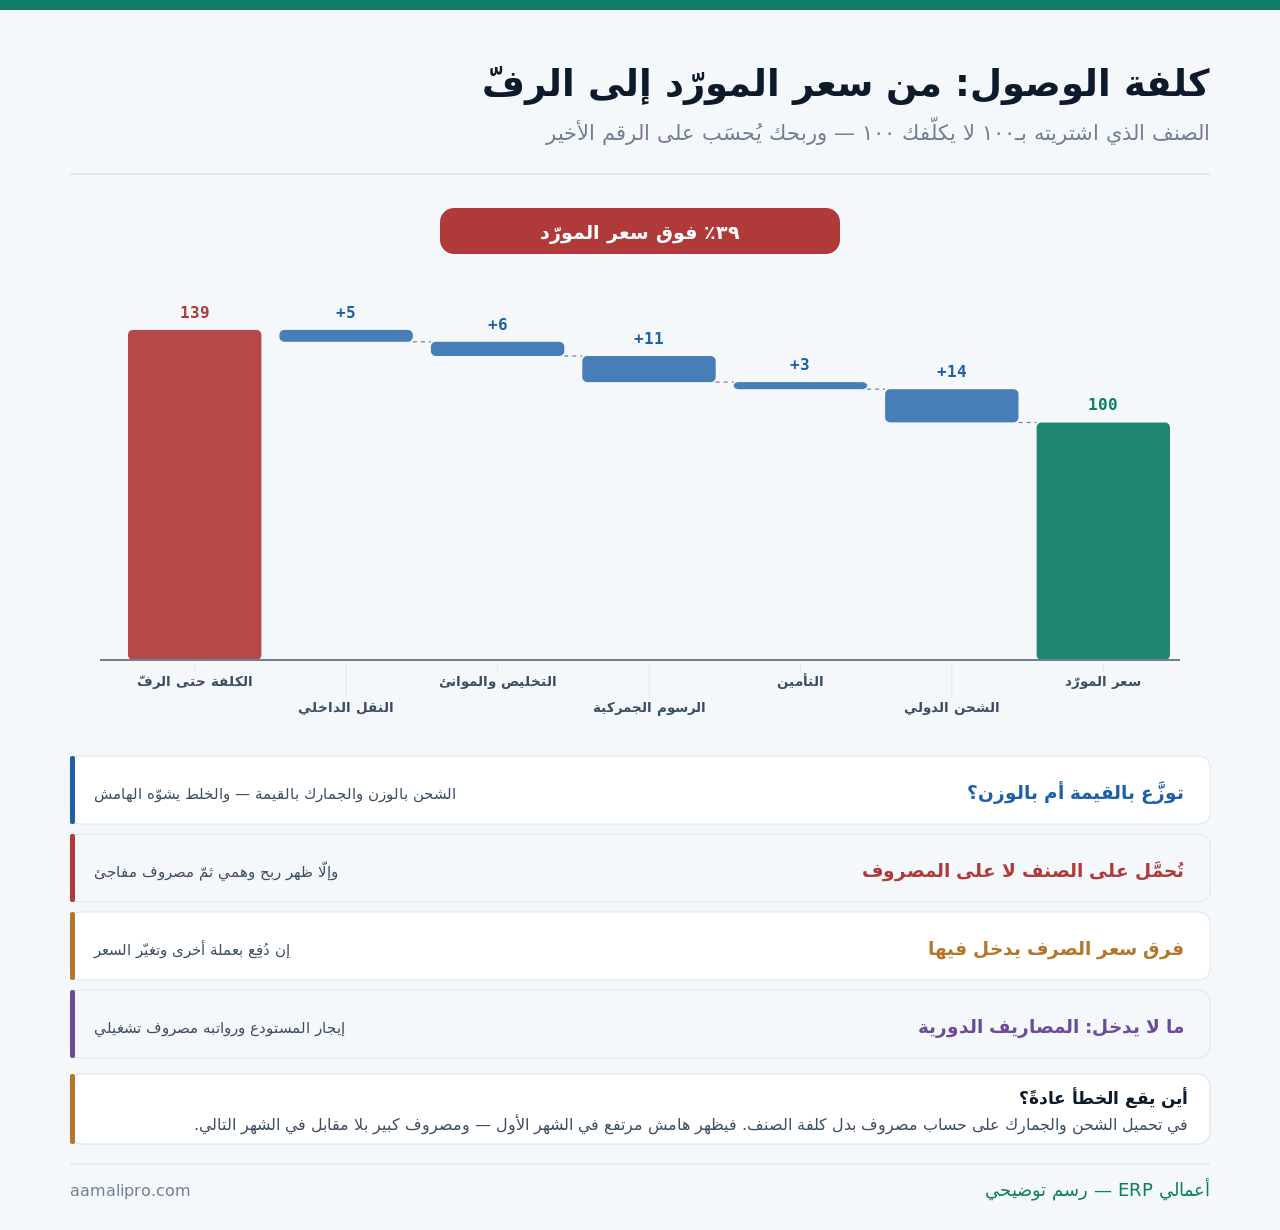
ولا يخصّ هذا المستوردين وحدهم: من يشتري محلّيًّا ويدفع نقلًا وتحميلًا له كلفة وصول أيضًا — أصغر لكنها موجودة، وتغيّر ترتيب ربحية الأصناف حين تُحسَب.
وهذا المقال عن بناء الكلفة. أمّا طرق تسعير المخزون فمفصَّلة في تكلفة المنتج: كيف تُحسَب فعلًا؟، وربط المشتريات بالمشاريع في ربط المشتريات بالمشاريع ومراكز التكلفة.
ما الذي يدخل في كلفة الوصول؟
والقاعدة العامّة: ما أُنفِق ليصل الصنف إلى مكان بيعه بحالة قابلة للبيع:
| البند | يدخل؟ | ملاحظة |
|---|---|---|
| الشحن الدولي | نعم | أكبر بند غالبًا |
| التأمين على الشحنة | نعم | صغير ويُنسى |
| الرسوم الجمركية | نعم | يُسأل عن أحكامها مختصّ |
| التخليص وأجور الموانئ | نعم | تختلف بالشحنة |
| النقل الداخلي إلى المستودع | نعم | يُغفَل كثيرًا |
| إعادة التعبئة أو الفرز اللازم | نعم | إن كان شرطًا للبيع |
| إيجار المستودع ورواتبه | لا | مصروف تشغيلي دوري |
والفارق بين آخر سطرين هو الحدّ الفاصل: ما يخصّ شحنةً بعينها يدخل، وما يُنفَق بمرور الوقت لا يدخل. فأجرة عامل فرز شحنة تدخل، وراتب أمين المستودع الشهري لا يدخل.
وما يخصّ الأحكام النظامية للرسوم والضرائب: يُسأل عنه مختصّ ويُحتفَظ بجوابه مكتوبًا. وما هنا معالجة إدارية لبناء الكلفة لا رأي نظامي.
التوزيع: بالقيمة أم بالوزن أم بالعدد؟
وهذا أكثر ما يُخطأ فيه — لأن الأساس الواحد لا يصلح للجميع:
| المصروف | الأساس الصحيح | ما يقع بالخطأ |
|---|---|---|
| الشحن البحري | الحجم أو الوزن | توزيعه بالقيمة يظلم الثقيل الرخيص |
| الشحن الجوّي | الوزن | بالقيمة |
| الرسوم الجمركية | القيمة | بالوزن |
| التأمين | القيمة | بالعدد |
| التخليص | بالتساوي أو بالقيمة | اجتهاد بلا قاعدة |
| النقل الداخلي | الحجم أو العدد | بالقيمة |
والمثال يوضّح الأثر: شحنة فيها صنف ثقيل رخيص وصنف خفيف غالٍ. فتوزيع الشحن بالقيمة يُحمِّل الغالي أكثر رغم أن الثقيل هو الذي شغل المساحة — فيظهر الغالي أقلّ ربحية والرخيص أعلى، والحقيقة عكسه.
ولا يلزم الكمال: أساسان يكفيان في أكثر المنشآت — القيمة للجمارك والتأمين، والوزن أو الحجم للشحن والنقل. وما دون ذلك دقّة لا تغيّر قرارًا.
التحميل على الصنف لا على المصروف
وهنا يقع الفرق بين قائمة دخل صادقة وأخرى متقلّبة:
- افتح الشحنة كوعاء يجمع سعر البضاعة ومصاريفها.
- سجّل كل مصروف عليها بمرجعه لا في حساب عامّ.
- وزّع بالأساس المناسب على الأصناف.
- أدخِل الصنف بكلفته النهائية لا بسعر الفاتورة.
- أقفِل الشحنة — فما وصل متأخّرًا يُعالَج بقاعدة معلنة.
والخطوة الأولى هي ما يجعل الباقي ممكنًا: الشحنة كيان له رقم. فبلا وعاء تُجمَع فيه المصاريف يصير التوزيع تخمينًا بعد شهرين.
فرق سعر الصرف: متى يدخل الكلفة؟
ولأن الشراء بعملة أخرى يضيف طبقة:
| الحالة | المعالجة العملية | ملاحظة |
|---|---|---|
| دفع فوري بسعر اليوم | السعر الفعلي المدفوع | الأبسط |
| دفع لاحق وتغيّر السعر | الفرق يُعالَج بقاعدة ثابتة | لا يُترَك للاجتهاد |
| دفعة مقدَّمة وأخرى لاحقة | متوسّط مرجَّح | يُوثَّق |
| تغطية أو تثبيت سعر | الكلفة المثبَّتة | يُسأل عنه مختصّ |
والقاعدة العملية: ثبّت طريقة واحدة وطبّقها دائمًا. فالتنقّل بين الطرق بحسب ما يُظهِر ربحًا أفضل يجعل المقارنة بين الشهور بلا معنى.
وتسعير البيع مع تقلّب العملة مسألة أخرى، وقد فصّلناها في التسعير مع تقلّب العملة والمحاسبة بعملات متعدّدة.
هل تعرف كلفة أصنافك حتى الرفّ؟نضبط وعاء الشحنة وأسس التوزيع في نظامك — فيخرج هامش كل صنف على كلفته الحقيقية.
اضبط كلفة الوصولالتقدير قبل الوصول: لأن القرار لا ينتظر
وأنت تحتاج سعر بيع قبل أن تصل الفاتورة الأخيرة:
نسبة تقديرية من التاريخ
متوسّط ما أضافته شحنات سابقة مشابهة.
تُراجَع بعد الإقفال
الفرق بين المقدَّر والفعلي يُقاس لا يُهمَل.
تختلف بالمنشأ والصنف
نسبة واحدة لكل شيء تقدير سيّئ.
تُحدَّث موسميًّا
أسعار الشحن تتغيّر كثيرًا.
لا تُستعمَل للأبد
التقدير جسر حتى الفعلي — لا بديل عنه.
هامش أمان في التسعير
حتى تستقرّ نسبتك الفعلية.
والبطاقة الثانية هي ما يحوّل التقدير إلى نظام: قِس الفرق بين المقدَّر والفعلي كل شحنة. فبعد خمس شحنات تعرف نسبتك بدقّة — ويصير تقديرك أدقّ من أي قاعدة عامّة.
والبطاقة الثالثة تمنع خطأً شائعًا: ١٥٪ لكل شيء. فصنف ثقيل من بلد بعيد قد يتجاوز ٤٠٪، وصنف خفيف قريب قد لا يبلغ ٨٪ — والنسبة الواحدة تظلم أحدهما.
الأثر على التسعير والهامش
وهذا هو سبب الحساب كلّه — لا الدقّة المحاسبية:
| الأثر | ما يتغيّر | القرار الذي يتغيّر معه |
|---|---|---|
| ترتيب ربحية الأصناف | أصناف تتقدّم وأخرى تتأخّر | ما تروّج له |
| حدّ الخصم الآمن | يقلّ عن المحسوب سابقًا | سياسة الخصم |
| مقارنة المورّدين | الأرخص قد يصير الأغلى | من تشتري منه |
| حجم الطلبية | الشحن يقلّ بالوحدة كلّما كبرت | كم تطلب |
| قرار الاستيراد أو المحلّي | الفارق يضيق أحيانًا | من أين تشتري |
والأثر الثالث يقلب قرارات شراء كاملة: مورّد أرخص بـ٨٪ من بلد شحنه أغلى بـ١٥٪ ليس أرخص. والمقارنة الصحيحة تكون على الكلفة حتى الرفّ لا على سطر السعر.
والأثر الثاني يمسّ الربح مباشرةً: خصم يبدو آمنًا على السعر الأول قد يكون تحت الكلفة الحقيقية. وقد فصّلنا حساب حدّ الخصم في حساب الخصم: كم يكلّفك فعلًا؟.
ستّة أخطاء تُفسِد الحساب
وكلّها تقع بحسن نيّة — وأثرها في الأرقام كبير:
| الخطأ | أثره | التصحيح |
|---|---|---|
| كل المصاريف على مصروف عامّ | هامش وهمي ثمّ هبوط | وعاء للشحنة |
| أساس توزيع واحد | ظلم أصناف ومكافأة أخرى | أساسان على الأقلّ |
| إهمال النقل الداخلي | كلفة أقلّ من الحقيقة | يُضاف |
| نسبة تقدير قديمة | تسعير على كلفة قديمة | تُحدَّث موسميًّا |
| إهمال المرتجع والتالف | الكلفة تُوزَّع على كمّية لم تصل | تُوزَّع على السليم |
| خلط المصاريف بين شحنتين | رقمان خاطئان | مرجع الشحنة إلزامي |
والخطأ الخامس دقيق ومؤثّر: الكلفة تُوزَّع على ما وصل سليمًا. فإن تلف ١٠٪ من الشحنة فكلفتها تُحمَّل على التسعين الباقية — لا تختفي.
والخطأ الأول أشيعها وأكبرها أثرًا، وقد فصّلنا كيف يشوّه قراءة الربح في لماذا يتراجع ربحك رغم نمو المبيعات؟.
ما الذي يلزم من نظامك؟
وأربعة أشياء تكفي — وما زاد رفاهية:
| ما يلزم | ما يفعله | إن غاب |
|---|---|---|
| وعاء للشحنة | يجمع البضاعة ومصاريفها | تخمين بعد شهرين |
| أسس توزيع متعدّدة | قيمة ووزن على الأقلّ | توزيع ظالم |
| تحديث كلفة الصنف | بعد التوزيع لا قبله | هامش خاطئ |
| تقرير المقدَّر مقابل الفعلي | يحسّن تقديرك | نسبة ثابتة بلا مراجعة |
والمتطلّب الثالث هو نقطة الوصل مع كل ما بعده: كلفة الصنف تُحدَّث بعد التوزيع. فما لم تصل الكلفة إلى بطاقة الصنف بقيت الحسبة على الورق — وبقي تقرير الهامش خاطئًا.
وطريقة تسعير المخزون (متوسّط أم غيره) مسألة مستقلّة، وقد فصّلناها في تكلفة المنتج: كيف تُحسَب فعلًا؟.
ومتى لا تحتاج هذا الحساب؟
وهنا ما لا يخدمنا: ليست كل منشأة تحتاج توزيع كلفة وصول.
| الحالة | الكافي | متى تتغيّر |
|---|---|---|
| شراء محلّي والمورّد يوصّل | سعر الفاتورة | عند دفع نقل |
| صنف واحد في الشحنة | اجمع واقسم على الكمّية | عند تعدّد الأصناف |
| المصاريف أقلّ من ٣٪ | نسبة ثابتة تقديرية | عند ارتفاع الشحن |
| خدمات لا بضائع | لا يخصّها | — |
ونقولها ونحن نبيع أنظمة فيها كلفة وصول: الجدول يكفي حتى ٢٠ شحنة في السنة. فالحاجة إلى النظام تبدأ حين تتعدّد الشحنات والأصناف وتصل الفواتير متأخّرة — لا لأن الحساب صعب، بل لأن تتبّعه يدويًّا يصير عملًا كاملًا.
قائمة فحص لكلفة الوصول
عشرة بنود — أوّلها يُنجَز على شحنة واحدة:
- وعاء لكل شحنة برقم مرجعي.
- قائمة البنود التي تدخل — مكتوبة.
- النقل الداخلي مُدرَج فيها.
- أساسان للتوزيع: قيمة ووزن.
- التوزيع على الكمّية السليمة لا المطلوبة.
- قاعدة للفواتير المتأخّرة معلنة.
- طريقة واحدة لفرق الصرف.
- نسبة تقديرية بحسب المنشأ لا واحدة للجميع.
- مقارنة المقدَّر بالفعلي كل شحنة.
- كلفة الصنف مُحدَّثة بعد التوزيع.
والبند الأول يُنجَز بشحنة واحدة تجريبيًّا: خُذ آخر شحنة واحسبها كاملةً. والفرق بين الرقمين — سعر الفاتورة والكلفة حتى الرفّ — سيخبرك إن كان تسعيرك يحتاج مراجعة.