خمس حالات للريال المخصَّص
الريال في الميزانية يمرّ بخمس حالات — والقرار يُتخذ على الثانية لا الرابعة:
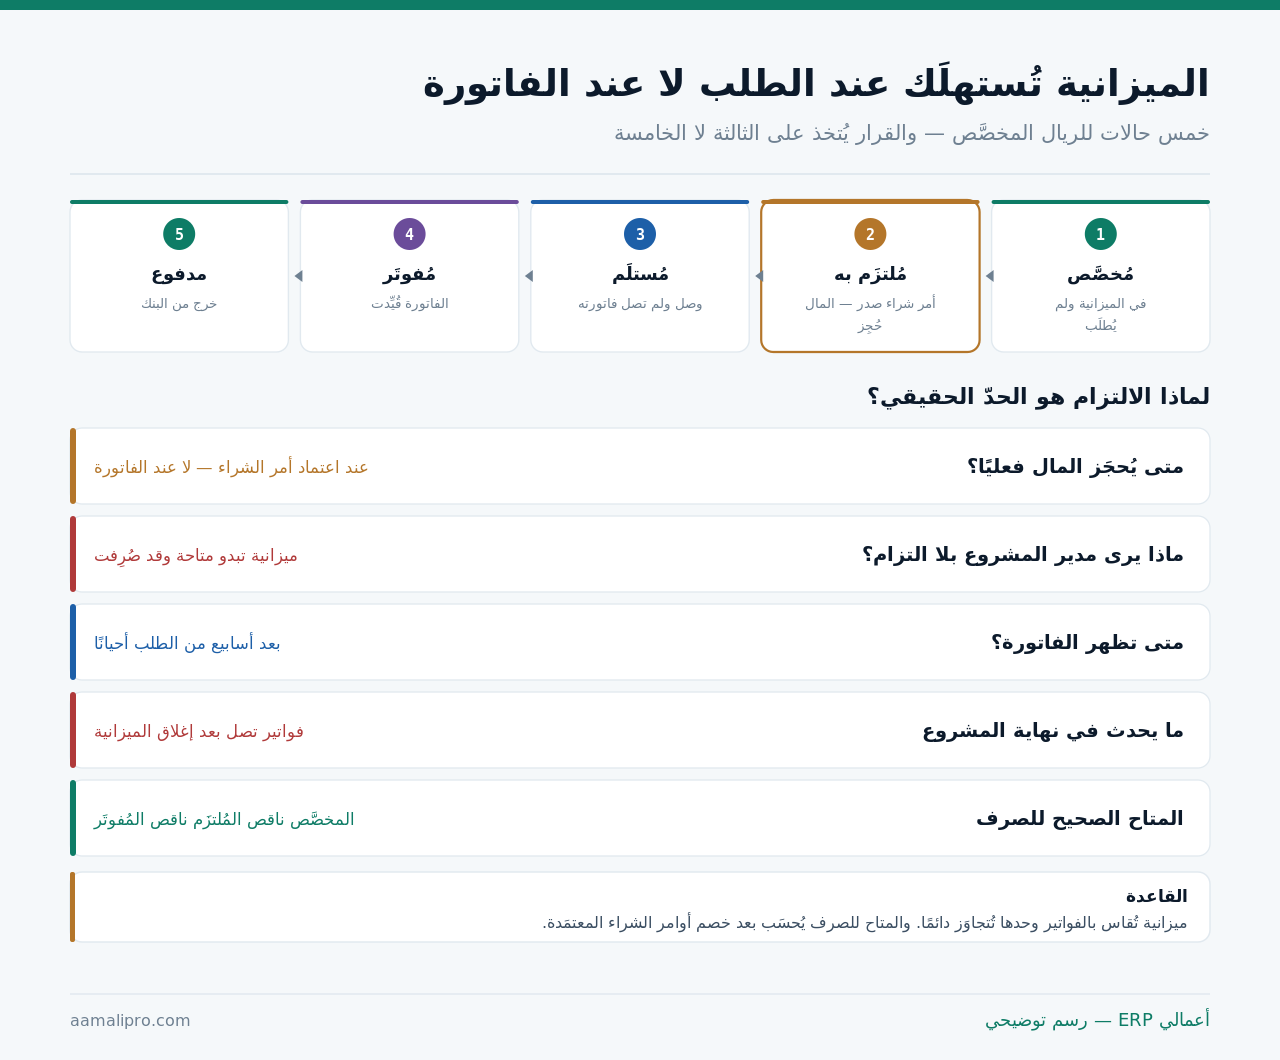
والفجوة بين الحالة الثانية والرابعة قد تكون أسابيع: أمر شراء يُعتمَد اليوم وفاتورته تصل بعد شهر. وخلال هذا الشهر يرى مدير المشروع ميزانية متاحة وقد صُرِفت — فيلتزم مرة أخرى بما لا يملك.
محاسبة الالتزام: قيد إحصائي لا مالي
تنبيه مهمّ: أمر الشراء ليس قيدًا محاسبيًّا. هو التزام يُسجَّل إحصائيًا ولا يدخل الدفتر العام:
| الحدث | أثره في الدفتر | أثره في الميزانية |
|---|---|---|
| اعتماد أمر الشراء | لا قيد | يُخصَم من المتاح |
| الاستلام | مخزون أو مصروف مستحقّ | يتحوّل من التزام إلى فعلي |
| قيد الفاتورة | مصروف ومورّد | فعلي مؤكَّد |
| إلغاء أمر الشراء | لا قيد | يعود للمتاح |
| أمر شراء مفتوح لسنة | لا قيد | يحجز مالًا بلا داعٍ |
والسطر الأخير مشكلة عملية تتراكم: أوامر شراء قديمة مفتوحة تحجز ميزانية لن تُصرَف. ومراجعتها ربعيًا تُحرّر مبالغ يظنّها الجميع ملتزَمًا بها.
واحذر خطأً محاسبيًا شائعًا: تسجيل أمر الشراء مصروفًا. فيتضخّم مصروف الفترة بما لم يُستلَم — ويُعاد تسجيله عند وصول الفاتورة فيُحسَب مرتين.
أين يُنسَب الشراء؟ ثلاثة أبعاد لا بعد واحد
كل سطر شراء يحمل أكثر من نسبة — وربطه ببعد واحد يُفقد المعلومة:
| البعد | يجيب عن | متى يلزم |
|---|---|---|
| الحساب | ما نوع المصروف؟ | دائمًا |
| مركز التكلفة | أي قسم أو فرع استفاد؟ | دائمًا |
| المشروع | أي مشروع يحمله؟ | إن كان لديك مشاريع |
| الأصل أو المعدّة | أي أصل يُصان أو يُشغَّل؟ | في الصيانة والأساطيل |
| العميل أو العقد | أي عقد يُخدَم؟ | في الخدمات التعاقدية |
واجعلها إلزامية في الشاشة لا اختيارية: حقل نسب اختياري يبقى فارغًا. وسطر شراء بلا مركز تكلفة يظهر في «غير موزَّع» — ويكبر هذا البند حتى يُفقد التقرير معناه.
وتفصيل بناء المراكز في إدارة مراكز التكلفة ومتابعة أداء الإدارات.
الشراء الذي يخدم أكثر من جهة
أكثر ما يعطّل الربط: فاتورة واحدة تخدم ثلاثة مراكز. وثلاث معالجات بترتيب التفضيل:
- سطور منفصلة في الأمر نفسه — كل سطر بمركزه. الأنظف وأدقّها.
- نسبة توزيع على السطر — حين لا يُفصَل الصنف: ٦٠٪ لمركز و٤٠٪ لآخر.
- مركز وسيط ثم توزيع دوري — للمشتريات العامة كالقرطاسية.
والمعالجة الأولى ممكنة أكثر مما يُظنّ: أمر شراء واحد بعدة سطور لعدة مراكز. والمورّد لا يعنيه ذلك — والفاتورة تبقى واحدة.
والثالثة تُستعمَل بحدّ: مركز وسيط يجمع أكثر من عشرة بالمئة من مشترياتك يعني أن نسبك غير مضبوطة. وليس أن التوزيع الدوري حلّ عام.
أتعرف المتاح الحقيقي في ميزانياتك؟ نربط معك المشتريات بالمشاريع والمراكز — ونُظهر الالتزام قبل الفاتورة لا بعدها.
اطلب عرضًا توضيحيًاالشراء للمخزون: النسب تُؤجَّل لا تُلغى
تمييز يخلط كثيرين: ما يُشترى للمخزون لا يُنسَب لمشروع عند الشراء — بل عند الصرف:
| نوع الشراء | متى يُنسَب | لماذا |
|---|---|---|
| شراء مباشر لمشروع | عند أمر الشراء | لا يمرّ بالمخزن أصلًا |
| شراء للمخزون العام | عند إذن الصرف | المشروع يُعرَف عند الاستعمال |
| شراء لمشروع يُخزَّن مؤقتًا | عند الشراء + موقع المشروع | محجوز له من البداية |
| خدمة أو مقاولة من الباطن | عند أمر الشراء | لا مخزون فيها |
والسطر الثاني يمنع خطأً يُفسد تكلفة المشروع: نسب مواد المخزون العام لمشروع عند شرائها. فتُحمَّل عليه مواد قد تُستعمَل في غيره — ويظهر مشروع بتكلفة مضخَّمة وآخر بتكلفة ناقصة.
والسطر الثالث يحتاج ضبطًا: مواد محجوزة لمشروع في المخزن. وإن استُعمِلت في غيره وجب تحويلها بمستند — وإلّا فقدت النسبة معناها.
أربعة تقارير يُبنى عليها القرار
المتاح مقابل المخصَّص
لكل مشروع أو مركز: المخصَّص والملتزَم والمفوتَر والمتاح. أهمّ تقرير — ويُقرأ قبل كل اعتماد شراء.
أوامر الشراء المفتوحة
ما اعتُمِد ولم يُستلَم، بأعماره. يكشف ما يحجز ميزانية بلا داعٍ وما تأخّر توريده.
المستلَم بلا فاتورة
وصل ولم تصل فاتورته. التزام قائم يجب أن يظهر في المستحقّات — وإلّا فوجئت به.
والرابع شهري: المشتريات غير الموزَّعة — ما لم يُنسَب لأي مركز. وصفر هو الهدف؛ وأي نموّ فيه يعني حقلًا اختياريًا يُترَك فارغًا.
والبطاقة الثالثة تُنتج قيدًا لازمًا عند الإقفال: مصروف مستحقّ عمّا استُلِم ولم يُفوتَر. وبدونه يظهر ربح الشهر أعلى مما هو — تفصيله في كيف يعمل إقفال الفترات المالية داخل النظام؟.
ربط الموافقة بالميزانية: المنع قبل الصرف
أقوى استعمال للربط أن يُوقِف النظام الطلب قبل أن يصير التزامًا:
| الحالة | سلوك النظام |
|---|---|
| الطلب ضمن المتاح | يمرّ لمسار الموافقة العادي |
| الطلب يتجاوز المتاح | يُوقَف ويحتاج اعتمادًا أعلى |
| الطلب يتجاوز المخصَّص كليًّا | يُمنَع — يحتاج تعديل ميزانية |
| بند لا ميزانية له | يُوقَف — لا يمرّ بصمت |
والسطر الرابع أنفعها وأقلّها تفعيلًا: شراء في بند بلا ميزانية. ومروره بصمت يعني أن ميزانيتك وثيقة لا أداة — وإيقافه يُجبر على قرار واعٍ إمّا بالتعديل أو بالرفض.
واحذر التشديد المفرط: منع كل تجاوز بلا مسار استثناء يُنتج التفافًا — شراء يُقسَّم أو يُصرَف من العهدة. والمسار الصحيح تصعيد لا منع مطلق. تفصيله في إدارة الموافقات المالية قبل الصرف.
إغلاق المشروع: الفواتير المتأخرة
مشكلة تتكرر في نهاية كل مشروع — وتُعالَج بالترتيب لا بالمفاجأة:
- أغلِق باب أوامر الشراء قبل انتهاء العمل بأسابيع.
- اجرد أوامر الشراء المفتوحة وقرّر: تُستكمَل أم تُلغى.
- سجّل مستحقًّا لكل ما استُلِم ولم يُفوتَر بتقدير معقول.
- راسِل الموردين لإرسال الفواتير المعلّقة بمهلة محدّدة.
- أغلِق المشروع محاسبيًا ووجّه أي فاتورة متأخرة إلى بند محدّد.
والخطوة الثالثة هي الفرق بين تكلفة مشروع صحيحة وتكلفة تُصحَّح لاحقًا: مستحقّ عن المستلَم غير المفوتَر. ومن يغلق مشروعه على الفواتير الواصلة يُعلن ربحًا ثم يخصم منه بعد شهرين.
والخطوة الخامسة قرار يُتخذ مسبقًا: إلى أين تذهب فاتورة تصل بعد الإغلاق؟ إمّا إعادة فتح — وهو ما لا نُحبّذه — أو بند «تسويات مشاريع مغلقة» يُقرأ صراحةً.
ما الذي يلزم ليعمل هذا؟
| المتطلّب | وإلا |
|---|---|
| أمر شراء إلزامي قبل الشراء | لا التزام يُقاس |
| حقول النسب إلزامية في الأمر | بند «غير موزَّع» يتضخّم |
| ميزانية مُدخَلة بالمركز والمشروع | لا متاح يُحسَب |
| الالتزام يظهر في تقرير الميزانية | المتاح يبقى وهميًا |
| ربط الموافقة بالمتاح | التجاوز يُكتشَف بعد وقوعه |
| إغلاق آلي لأوامر مستوفاة | التزامات وهمية تتراكم |
والسطر الأول شرط لكل ما بعده: بلا أمر شراء لا يوجد التزام أصلًا. ومنشأة تشتري بمكالمة ثم تستلم الفاتورة لا يمكنها قياس المتاح مهما بلغ نظامها.
والسطر السادس يمنع تراكمًا صامتًا: أمر استُلِم كاملًا وفُوتِر ولم يُغلَق يبقى محسوبًا التزامًا — فيُظهر متاحًا أقلّ من الحقيقة.
ومتى يكون هذا الربط عبئًا لا فائدة؟
هذا القسم يخالف مصلحتنا — وحدات المشتريات والميزانيات بند تسعير. لكن الربط لا يستحق دائمًا:
مركز تكلفة واحد
منشأة بنشاط واحد وموقع واحد. النسب هنا تُملأ بالقيمة نفسها كل مرة — عبء إدخال بلا معلومة.
مشتريات فورية صغيرة
شراء يُستلَم في اليوم نفسه بمبالغ صغيرة. الفجوة بين الالتزام والفاتورة صفر — فلا معنى لقياسها.
لا ميزانيات أصلًا
من لا يضع ميزانية للمركز لا يستفيد من «المتاح». ابنِ الميزانية أولًا — ثم اربط الالتزام بها.
والبطاقة الثالثة هي الترتيب الذي يُقلَب كثيرًا: يُشترى الربط قبل وجود ميزانية يُقاس عليها. والنتيجة تقرير يعرض التزامات مقابل خانة فارغة — ومعلومة بلا مرجع لا تُنتج قرارًا.
ونقولها صراحة: الفائدة تظهر حين تكون الفجوة بين الطلب والفاتورة أسابيع. ومن يشتري ويستلم ويُفوتَر في اليوم نفسه لا يحتاج محاسبة التزام — يحتاج نسبًا صحيحة على الفاتورة فقط.
أعندك مشاريع وميزانيات؟ صِف لنا دورة الشراء عندك ومدّتها — نقول لك إن كان الالتزام يضيف لك شيئًا أو يكفيك ضبط النسب.
اطلب رأيًا صريحًاقائمة فحص لربط المشتريات
- كل شراء يبدأ بأمر شراء معتمَد.
- النسب تُطلَب عند إصدار الأمر لا عند الفاتورة.
- حقول المركز والمشروع إلزامية لا اختيارية.
- أمر الشراء لا يُسجَّل مصروفًا — التزامًا إحصائيًا.
- تقرير الميزانية يعرض المتاح بعد خصم الالتزام.
- الموافقة مربوطة بالمتاح لا بالمخصَّص.
- بند بلا ميزانية يُوقَف ولا يمرّ بصمت.
- مسار تصعيد للتجاوز — لا منع مطلق.
- شراء المخزون العام يُنسَب عند الصرف لا الشراء.
- أوامر الشراء المفتوحة تُراجَع ربعيًا.
- المستلَم غير المفوتَر يُسجَّل مستحقًّا عند الإقفال.
- إغلاق المشروع يسبقه إغلاق باب أوامر الشراء.
تسع من اثنتي عشرة تعني ميزانيات تُدار لا تُراقَب بعد فوات الأوان. والبند الخامس هو جوهر الأمر — متاح لا يخصم الالتزام رقم يُغري بالتجاوز.