أربعة مستويات لحالة الفترة
الفترة تمرّ بأربع حالات، والانتقال بينها في اتجاه واحد. وكل حالة تسمح بشيء وتمنع غيره:
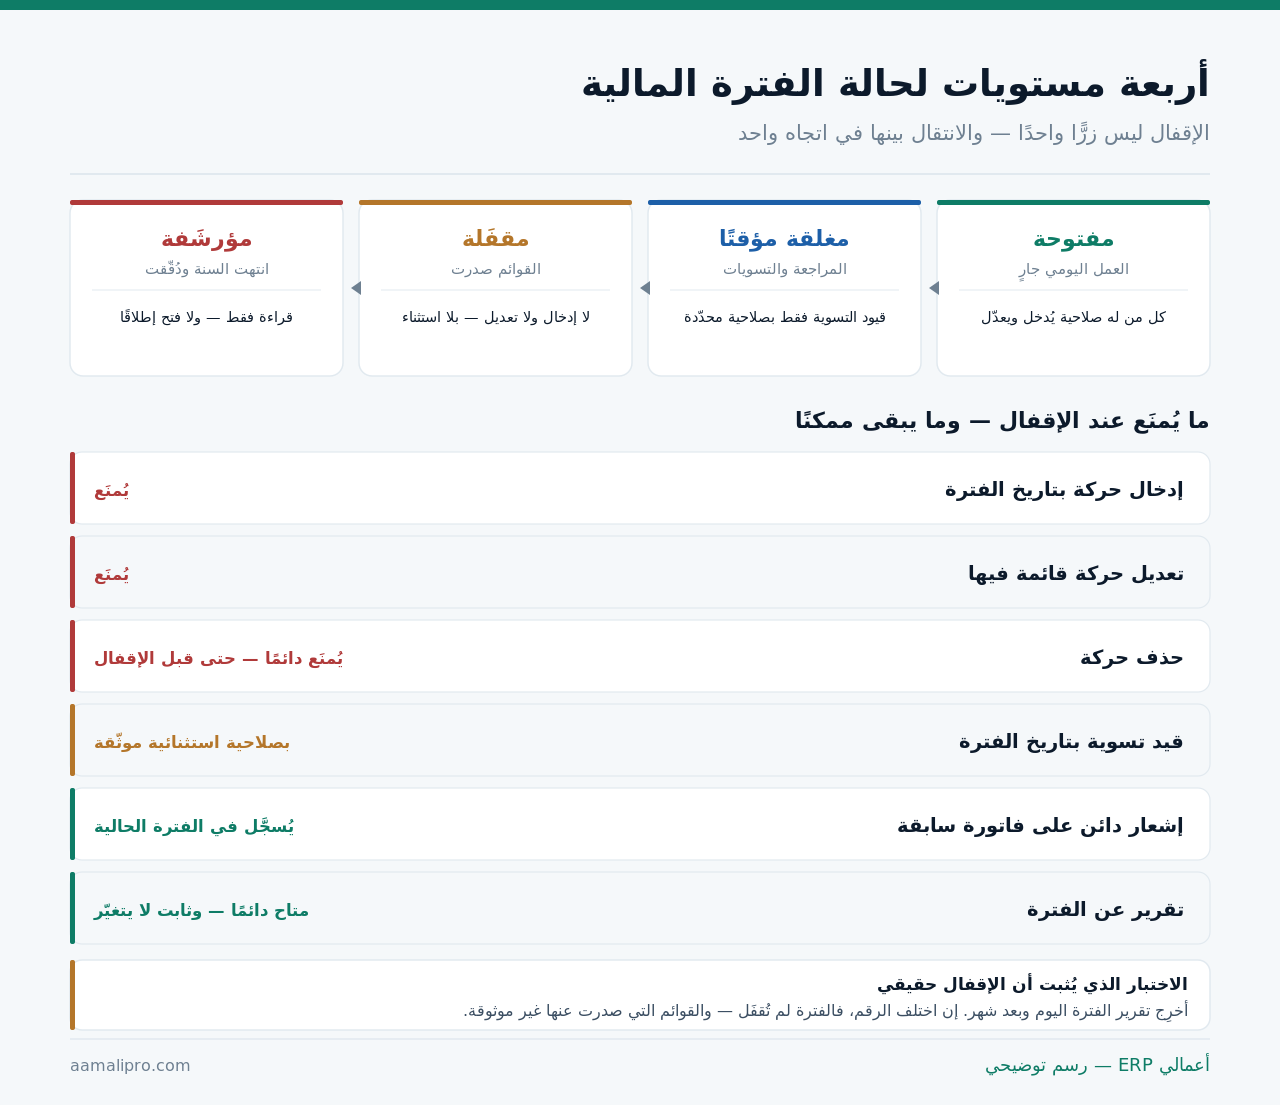
والحالة الثانية هي التي تُغفَل في أكثر الأنظمة: مغلقة مؤقتًا. وهي الفترة بين آخر يوم في الشهر وصدور القوائم — يُمنَع فيها الإدخال اليومي وتُسمَح فيها قيود التسوية بصلاحية محدّدة. وغيابها يُجبرك على الاختيار بين فوضى وتعطيل.
ما الذي يُمنَع فعلًا عند الإقفال؟
«الإقفال» كلمة تحتمل معاني. والتحديد الدقيق ستّ قواعد:
| العملية | بعد الإقفال | ملاحظة |
|---|---|---|
| إدخال حركة بتاريخ الفترة | يُمنَع | وإلّا تغيّر رقم صدر |
| تعديل حركة قائمة فيها | يُمنَع | ولو بتغيير وصف فقط |
| حذف حركة | يُمنَع دائمًا | حتى قبل الإقفال — الإلغاء بقيد عكسي |
| قيد تسوية بتاريخ الفترة | بصلاحية استثنائية موثّقة | ويُسجَّل في أثر التدقيق |
| إشعار دائن على فاتورة سابقة | يُسجَّل في الفترة الحالية | لا يُرجَع إلى فترة الفاتورة |
| تقرير عن الفترة | متاح دائمًا | وثابت لا يتغيّر بإعادة إخراجه |
والسطر الثالث قاعدة تسبق الإقفال ولا تتعلّق به: الحذف ممنوع دائمًا. والإلغاء الصحيح قيد عكسي يُبقي الأصل ظاهرًا ويُظهر التصحيح. وتفصيله في منع التعديل والحذف دون رقابة.
والسطر الخامس يحلّ إشكالًا يتكرر: مرتجع على فاتورة شهر مضى. لا يُعاد إلى شهرها — يُسجَّل بتاريخه الفعلي في الفترة المفتوحة. وإلّا تغيّرت مبيعات شهر أُقفِل.
نطاق الإقفال: الدفتر العام وحده لا يكفي
خطأ تهيئة شائع: يُقفَل الدفتر العام وتبقى الدفاتر المساعدة مفتوحة — فتتغيّر أرقامها ولا تطابق ما أُقفِل:
| الدفتر | إن بقي مفتوحًا |
|---|---|
| الدفتر العام | الأساس — إقفاله أول ما يُفعَّل |
| المبيعات والذمم المدينة | فاتورة تُضاف بتاريخ مضى |
| المشتريات والذمم الدائنة | فاتورة مورّد تُقيَّد بأثر رجعي |
| المخزون | حركة تغيّر تكلفة البضاعة المباعة |
| الأصول الثابتة | إهلاك يُعاد احتسابه |
| الرواتب | تعديل يغيّر مصروف شهر مقفَل |
والسطر الرابع أخطرها لأن أثره غير مباشر: حركة مخزون بتاريخ مضى تُعيد احتساب متوسط التكلفة — فيتغيّر مجمل الربح لشهر أُقفِل، وتظهر الفروق بعد شهور بلا سبب واضح.
واسأل في العرض التوضيحي سؤالًا واحدًا: «أقفِل الفترة أمامي ثم حاول إدخال فاتورة بتاريخها». الجواب العملي أدقّ من أي وصف في كرّاسة.
إعادة الفتح: متى تُقبَل وكيف تُضبَط؟
إعادة الفتح ليست ممنوعة مطلقًا — لكنها حدث استثنائي يُدار لا إجراء يومي:
- طلب مكتوب بالسبب — لا يُفتَح بمكالمة.
- اعتماد من غير طالبه — من يطلب لا يعتمد.
- مدة محدّدة بساعات لا مفتوحة.
- ما سيُعدَّل محدّد سلفًا — لا فتح للاستكشاف.
- إعادة إقفال فورية بعد التعديل مباشرةً.
- سجل بما تغيّر وإبلاغ من استلم القوائم السابقة.
وراقب التكرار: إعادة فتح أكثر من مرة في السنة تعني خللًا في الدورة لا في النظام. والعلاج في الإقفال نفسه — تفصيله في الإقفال الشهري: قائمة تحقق من ١٨ خطوة.
قيود التسوية: البديل عن إعادة الفتح
أكثر ما يُطلَب من أجله فتح فترة يُعالَج بقيد تسوية بلا فتح:
| الحالة | الحلّ بلا فتح |
|---|---|
| مصروف يخصّ الشهر ولم تصل فاتورته | قيد استحقاق بتقدير معقول |
| إيراد استُحقّ ولم يُفوتَر | قيد إيراد مستحقّ |
| خطأ تصنيف بين حسابين | قيد تصحيح في الفترة الحالية |
| إهلاك لم يُحتسَب | قيد في الفترة الحالية مع بيان |
| فرق مطابقة بنكية | تسوية بتاريخ اكتشافها |
والسطر الأول هو أكثر أسباب طلب الفتح: فاتورة تأخّرت عن الإقفال. والحلّ المحاسبي المعروف قيد استحقاق قبل الإقفال — ثم عكسه عند وصول الفاتورة. ومن يفعل ذلك لا يحتاج فتح فترة أبدًا.
وهذا يقلب الترتيب: الاستحقاقات تُقيَّد قبل الإقفال لا بعده. وقائمة بنود الاستحقاق المتوقّعة جزء من دورة الإقفال نفسها.
أتُقفل فتراتك فعلًا؟ نفحص معك حالة فتراتك ونطاق الإقفال عبر دفاترك — ونضبط الاستحقاقات قبل الإقفال لا بعده.
اطلب فحص إقفالإقفال السنة: أكثر من إقفال شهر أخير
إقفال السنة يضيف عملية لا توجد في الشهري — الترحيل:
- أقفِل الشهر الأخير بدورته المعتادة كاملة.
- سجّل قيود نهاية السنة: إهلاك ومخصّصات وجرد وفروق تقييم.
- أغلق حسابات النتيجة — الإيرادات والمصروفات تُصفَّر.
- رحّل الصافي إلى الأرباح المبقاة في حقوق الملكية.
- افتح السنة الجديدة بأرصدة الأصول والالتزامات فقط.
- ثبّت السنة بعد اعتماد القوائم — ولا تُفتَح بعدها.
والخطوة الثالثة سبب خطأ شائع في السنة الجديدة: حسابات النتيجة لا تُرحَّل بأرصدتها. وإن رُحِّلت، بدأ يناير بإيراد السنة الماضية — وهو خطأ يُكتشَف متأخرًا لأن الرقم يبدو «مألوفًا».
والخطوة السادسة تصف حالة الأرشفة: سنة اعتُمدت قوائمها تُثبَّت للقراءة فقط. وأي تصحيح بعدها يُعالَج بقيد في السنة الحالية لا بفتح السابقة.
حين يطلب المراجع تعديلًا في سنة مقفَلة
حالة تتكرر ويُتعامَل معها بارتباك. والمعالجة معروفة ولا تحتاج فتح السنة:
| نوع التعديل | المعالجة |
|---|---|
| تعديل قبل اعتماد القوائم | قيد في السنة قبل تثبيتها |
| تعديل بعد الاعتماد — جوهري | يُعالَج وفق ما يقرّره المختصّ |
| تعديل بعد الاعتماد — غير جوهري | قيد في السنة الحالية مع بيان |
| إعادة تصنيف بلا أثر على النتيجة | في السنة الحالية مع إعادة عرض المقارن |
والسطر الثاني لا نُفتي فيه: معالجة الأخطاء الجوهرية بعد اعتماد القوائم مسألة معايير — وتُحسم مع المراجع أو المستشار المحاسبي. والذي نقوله نظاميًا في النظام: لا تُفتَح سنة مثبَّتة لتنفيذ ذلك.
وجهّز للمراجع ما يغنيه عن الطلب: ملف إقفال يضمّ القوائم وأرصدة المطابقة وقيود التسوية بمرفقاتها. وأكثر طلبات الفتح سببها معلومة غائبة لا رقم خاطئ.
من يملك صلاحية الإقفال والفتح؟
| الصلاحية | لمن | الضابط |
|---|---|---|
| إقفال فترة | المدير المالي أو من ينوب | بعد اكتمال قائمة الإقفال |
| قيد تسوية في فترة مغلقة مؤقتًا | محاسب أول محدّد | مسجَّل في أثر التدقيق |
| إعادة فتح فترة مقفَلة | شخص واحد فقط | باعتماد من غير طالبه |
| تثبيت سنة | المدير المالي | بعد اعتماد القوائم |
| فتح سنة مثبَّتة | لا أحد | غير متاح إطلاقًا |
والسطر الأخير يستحق موقفًا حازمًا: صلاحية فتح سنة مثبَّتة يجب ألّا توجد. ووجودها — ولو بيد شخص واحد — يعني أن كل قوائمك التاريخية قابلة للتغيير. وهذا يُفقدها قيمتها أمام أي طرف خارجي.
وافصل بين إقفال الفترة وإقفال النظام: من يُقفل الفترة ليس بالضرورة مدير النظام. والخلط بينهما يمنح مدير النظام سلطة محاسبية لا تخصّه — إدارة المستخدمين والصلاحيات.
التقرير الثابت: ما معنى أن الرقم لا يتغيّر؟
التقرير يُعاد إخراجه بالنتيجة نفسها
أهمّ خاصية على الإطلاق. تقرير يعطي رقمًا مختلفًا كل مرة يهدم الثقة في كل ما بُني عليه.
نسخة محفوظة عند الإقفال
احفظ القوائم ملفًا مؤرَّخًا وقت الإقفال. مرجع لا يعتمد على حالة النظام لاحقًا.
أثر لأي تغيير لاحق
إن تغيّر رقم فترة مقفَلة لأي سبب، يجب أن يُعرَف من غيّره ومتى وبأي إذن.
والبطاقة الثانية أرخص تأمين يمكنك اتخاذه: حفظ نسخة من القوائم عند كل إقفال. لا تحتاج نظامًا — تحتاج مجلّدًا وتسمية بالتاريخ. وقد أنقذت هذه العادة منشآت في نزاعات ومراجعات.
ومتى يكون الإقفال الصارم عائقًا؟
هذا القسم يخالف ما نقوله عادةً — نحن ندافع عن الضبط. لكن الإقفال المفرط يُنتج التفافًا:
إقفال قبل اكتمال المستندات
إقفال في اليوم الثاني بينما فواتير الموردين تصل في العاشر. النتيجة: تسويات كثيرة كل شهر — والأفضل تأخير الإقفال أيامًا.
منع قيود التسوية تمامًا
إن لم توجد حالة «مغلقة مؤقتًا»، اضطُرّ الفريق إمّا لتأخير الإقفال أو لفتح متكرر. والوسط هو الحلّ.
إقفال يومي أو أسبوعي
إفراط يُنتج عبئًا إداريًا بلا عائد. الدورة المحاسبية شهرية — والإقفال يتبعها.
والبطاقة الأولى تصف مفارقة نراها: منشأة تفخر بإقفالها في يومين ثم تجري عشرين تسوية. والإقفال السريع الذي يتبعه تصحيح ليس سرعة — هو تقديم للتاريخ لا للنتيجة.
ونقولها صراحة: الإقفال يخدم موثوقية الرقم لا يخدم نفسه. ومن يُقفِل مبكرًا ثم يصحّح أنفع له أن يُقفِل متأخرًا وينتهي. تفصيل ضبط التوقيت في حل مشكلة تأخر إعداد التقارير الشهرية.
متى تُقفل وكيف؟ نراجع معك دورة إقفالك وتوقيتها ونطاقها — ونضبط المستويات بحيث لا تحتاج فتحًا.
اطلب مراجعة دورةقائمة فحص لإقفال الفترات
- النظام يوفّر حالة «مغلقة مؤقتًا» لا حالتين فقط.
- الإقفال يشمل كل الدفاتر المساعدة لا الدفتر العام وحده.
- اختبار «أدخِل فاتورة بتاريخ مقفَل» يفشل فعلًا.
- الحذف ممنوع دائمًا — والإلغاء بقيد عكسي.
- المرتجع على فاتورة سابقة يُسجَّل في فترته.
- قيد التسوية في فترة مغلقة يظهر في أثر التدقيق.
- إعادة الفتح بطلب مكتوب واعتماد من غير طالبه.
- إعادة الفتح بمدة محدّدة وإقفال فوري بعدها.
- من استلم القوائم يُبلَّغ بأي تغيير لاحق.
- الاستحقاقات تُقيَّد قبل الإقفال لا بعده.
- حسابات النتيجة تُصفَّر ولا تُرحَّل للسنة الجديدة.
- لا توجد صلاحية لفتح سنة مثبَّتة.
تسع من اثنتي عشرة تعني إقفالًا يُوثَق به. والبند الثالث هو الاختبار الوحيد الذي يُثبت البقيّة — ما لم يفشل الإدخال فعلًا، فالإقفال إعداد ظاهري.