المبلغ وحده لا يكفي — النوع يغيّر المسار
التصميم بالمبلغ فقط يترك ثغرات كبيرة، لأن قرارات مالية مؤثّرة لا تمرّ بمسار الصرف أصلًا:
| القرار | يمرّ بمسار الصرف؟ | أثره المالي |
|---|---|---|
| صرف نقدي أو تحويل | نعم | مباشر وظاهر |
| أمر شراء | أحيانًا | التزام قبل الصرف |
| خصم على فاتورة بيع | لا | يخفّض الإيراد مباشرة |
| إلغاء فاتورة أو مرتجع | لا | يعكس إيرادًا مسجَّلًا |
| قيد يدوي | لا | يغيّر الأرقام بلا حركة نقد |
| تعديل حدّ ائتماني | لا | يفتح مخاطرة تحصيل |
كم شريحة؟ ثلاث أو أربع لا أكثر
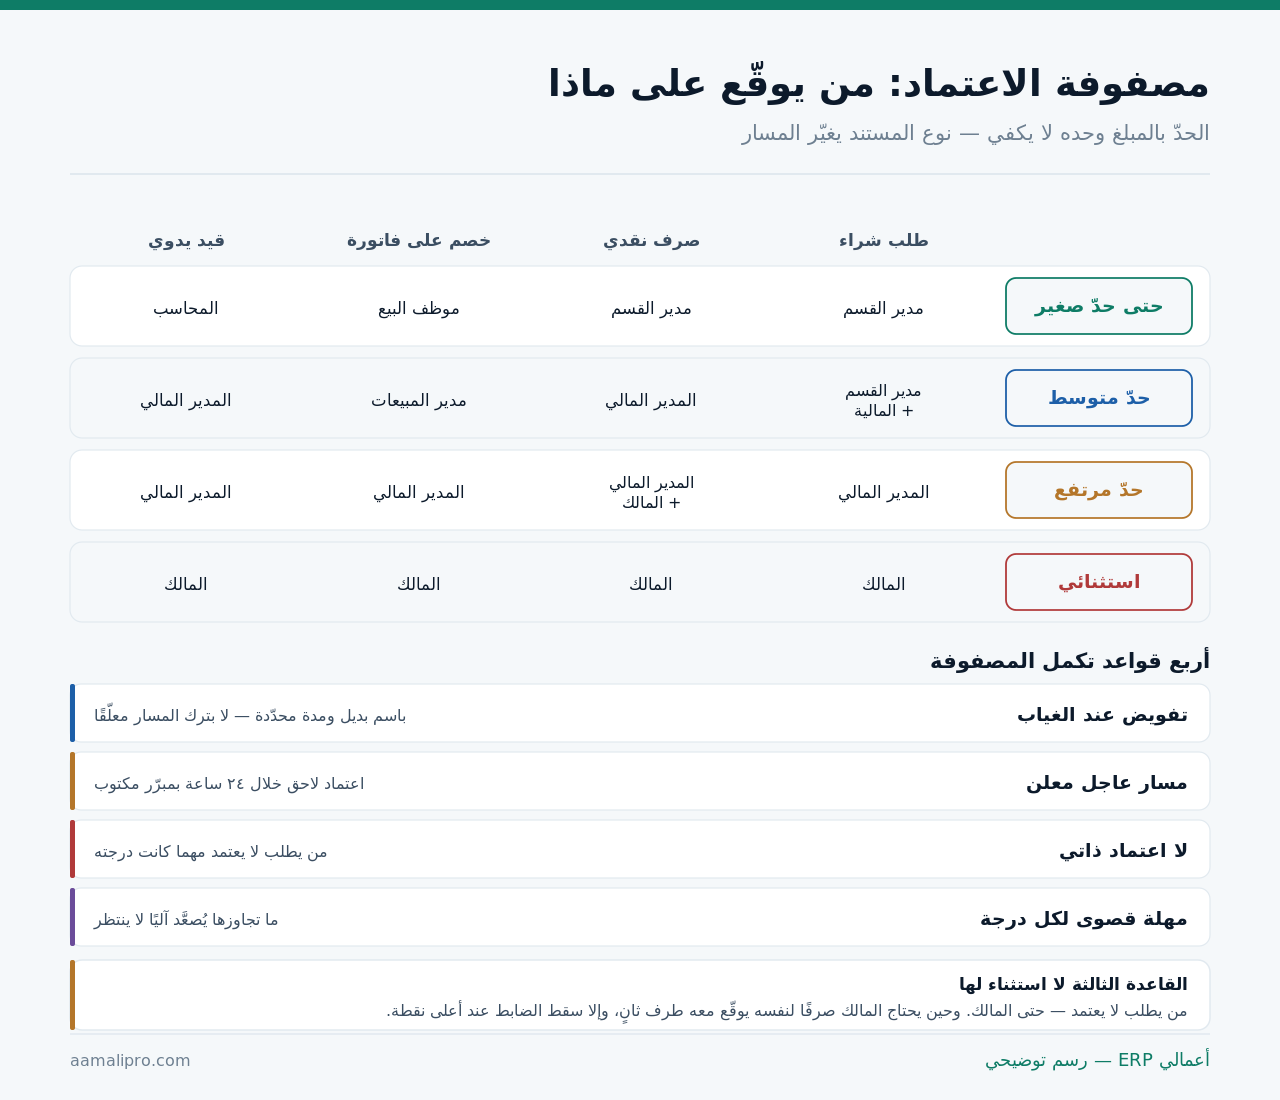
الإفراط في الشرائح يُنتج مسارات لا يتذكّرها أحد. والتصميم العملي ثلاث شرائح وأربعة أنواع مستندات كحدّ أقصى:
| الشريحة | الغرض | المعتمِد النمطي |
|---|---|---|
| اعتيادي | العمل اليومي بلا تعطيل | مدير القسم |
| متوسط | يستحق نظرة ثانية | مدير القسم + المالية |
| مرتفع | قرار يمسّ السيولة | المدير المالي |
| استثنائي | خارج الموازنة أو النطاق | المالك أو المجلس |
وحدّد المبالغ بمنطق لا بأرقام دائرية: اجعل الشريحة الأولى تغطّي ٨٠٪ من عمليات القسم اليومية. إن كان أكثر ما يمرّ يوميًا يتجاوزها، فالحدّ منخفض ويعطّل — وسيُلتف عليه بتجزئة الطلبات.
وراجع الحدود سنويًا: حدّ وُضع قبل ثلاث سنوات صار منخفضًا بحكم التضخّم وحده — فتزداد الاعتمادات بلا زيادة في المخاطرة.
أربع قواعد تكمل المصفوفة
المصفوفة وحدها تنهار عند أول حالة غير اعتيادية. وهذه القواعد الأربع هي ما يجعلها تعمل في الواقع:
- تفويض عند الغياب: بديل بالاسم ومدة محدّدة يُفعَّل مسبقًا — لا مسار معلّق حتى العودة.
- مسار عاجل معلن: ما يُنفَّذ أولًا ويُعتمَد خلال ٢٤ ساعة بمبرّر مكتوب — وبسقف مبلغي.
- لا اعتماد ذاتي: من يطلب لا يعتمد مهما كانت درجته.
- مهلة قصوى لكل درجة: ما تجاوزها يُصعَّد آليًا للدرجة الأعلى.
والقاعدة الثانية تحمي الضابط من نفسه: بلا مسار عاجل معلن، سيُخترَق المسار العادي عند أول ضرورة حقيقية — ثم يصير الاختراق عادة. الاستثناء المنظَّم يحمي القاعدة.
والقاعدة الرابعة تعالج أكثر شكوى من الموظفين: الطلب المعلّق بلا نهاية. والتصعيد الآلي يجعل التأخير مرئيًا لمن فوق لا عبئًا على مقدّم الطلب.
خمسة أخطاء في تصميم المسارات
| الخطأ | أثره |
|---|---|
| عدد مراحل كبير لكل طلب | تعطيل يُنتج التفافًا |
| اعتماد متسلسل حيث يكفي متوازٍ | زمن مضاعف بلا فائدة |
| معتمِد لا يملك معلومة القرار | موافقة شكلية |
| المسار نفسه لكل الأقسام | يناسب قسمًا ويعطّل آخر |
| لا سجل لمن اعتمد ومتى | ضابط بلا أثر |
السطر الثالث هو أكثرها إهدارًا: معتمِد يوقّع على ما لا يستطيع الحكم عليه. مدير مالي يعتمد مواصفة فنية، أو مدير فني يعتمد أثرًا نقديًا. والنتيجة توقيع بلا مراجعة فعلية — فيُستهلك الوقت ولا يُضاف ضبط.
والسطر الثاني يوفّر نصف الزمن بلا خسارة: حين لا يعتمد أحدهما على قرار الآخر، اجعل الاعتماد متوازيًا. والتسلسل يُحجَز للحالات التي يبني فيها الثاني قراره على موافقة الأول.
قِس زمن الاعتماد — وإلا صار عنق الزجاجة
الضوابط تُقاس بأثرها الرقابي وبكلفتها الزمنية معًا. وهذه أربعة مؤشرات تكشف إن كانت مسارتك تعمل أم تعطّل:
| المؤشر | المعادلة | ما يعنيه ارتفاعه |
|---|---|---|
| متوسط زمن الاعتماد | من الطلب حتى آخر توقيع | المسار طويل أو معطَّل |
| نسبة الطلبات المتأخرة | ما تجاوز المهلة ÷ الإجمالي | معتمِد بعينه أو مسار خاطئ |
| نسبة الرفض | المرفوضة ÷ الإجمالي | إمّا ضبط جيد أو طلبات سيئة الإعداد |
| نسبة المسار العاجل | العاجلة ÷ الإجمالي | المسار العادي لا يناسب الواقع |
المؤشر الرابع هو أذكاها تشخيصًا: ارتفاع نسبة العاجل ليس مشكلة انضباط — بل رسالة أن المسار العادي بطيء أو حدوده غير واقعية. عالج المسار لا الموظفين.
والمؤشر الثالث يُقرأ في الاتجاهين: نسبة رفض صفر تعني اعتمادًا شكليًا، ونسبة مرتفعة جدًا تعني أن الطلبات تُقدَّم ناقصة — والعلاج نموذج طلب أوضح لا تشديد الرفض.
موافقاتك تعطّل العمل؟ أرسل لنا مصفوفتك الحالية ومتوسط زمن الاعتماد — نؤشّر ما يُدمَج وما يُوازى وما يُرفَع حدّه.
اطلب مراجعة مساراتالربط بالموازنة: الاعتماد يعرف المتاح
الاعتماد الذي لا يرى المتاح من الموازنة اعتماد أعمى. والربط بينهما يحوّل المسار من إجراء إلى ضابط فعلي:
يُعرَض المتاح للمعتمِد
قبل التوقيع يرى: المخطّط والملتزم والفعلي والمتاح الحقيقي لهذا البند — لا الرقم المطلوب وحده.
التجاوز يرفع الدرجة
الطلب الذي يتجاوز المتاح يصعد درجة تلقائيًا — لا يُرفَض ولا يمرّ بصمت.
الالتزام يُحجَز فورًا
عند الاعتماد يُخصَم من المتاح مباشرة — لا عند وصول الفاتورة بعد أسابيع.
والبطاقة الثالثة هي ما يمنع أشيع مفاجأة: ثلاثة اعتمادات في أسبوع كلّ منها ضمن المتاح — ومجموعها يتجاوزه. لأن المتاح لم ينخفض بعد أيٍّ منها. تفصيل الآلية في الموازنة التقديرية والفعلي.
الاعتماد بلا أثر ليس اعتمادًا
التوقيع الذي لا يُسجَّل لا قيمة له عند المراجعة ولا عند الخلاف. وهذا الحد الأدنى لما يجب أن يُحفَظ:
- من اعتمد بالاسم — بحسابه هو لا بحساب مشترك.
- متى بالدقيقة — لا بالتاريخ وحده.
- على أي قيمة — فتغيير المبلغ بعد الاعتماد يجب أن يُلغيه.
- بأي صفة — أصيلًا أم بتفويض ومن فوّضه.
- وما المرفق الذي رآه — الاعتماد على مستند يختلف عن الاعتماد على وصف.
وسجل التدقيق هو ما يحفظ ذلك كله — منع التعديل والحذف دون رقابة.
الموافقات في الفروع والمناوبات: ما يتغيّر
المصفوفة التي تعمل في مقرّ واحد بدوام واحد تتعثّر حين تتوزّع على فروع بمناوبات. لأن المعتمِد قد لا يكون حاضرًا وقت الحاجة أصلًا — لا غائبًا بإجازة بل خارج الدوام.
| الحالة | المعالجة الخاطئة | المعالجة الصحيحة |
|---|---|---|
| طلب في مناوبة مسائية | ينتظر الصباح | معتمِد مناوب بحدّ أدنى |
| فرع بعيد بلا مدير مقيم | كل شيء للمركز | حدّ محلي + مراجعة لاحقة |
| معتمِد يدير عدة فروع | طابور طلبات يوميًا | اعتماد مجمّع بحدّ ووقت ثابت |
| عطلة أسبوعية للمركز | الفروع تتوقّف | تفويض معلن للعطلات |
| إنترنت متقطّع في الموقع | اعتماد ورقي بلا أثر | مسار عاجل يُوثَّق عند العودة |
والسطر الثاني يحتاج قاعدة صريحة: حدّ محلي صغير للفرع مع مراجعة لاحقة بالعيّنة. لأن مركزة كل صرف صغير في المقرّ تُنتج تعطيلًا يوميًا — ثم يُلتف عليه بصرف من العهدة بلا مستند، وهو أسوأ من الحدّ المحلي بكثير.
- عرّف المعتمِد بالدور لا بالشخص — «مناوب الوردية» لا «فلان»، فينتقل الاعتماد مع المناوبة آليًا.
- اجعل الاعتماد ممكنًا من الجوال مع عرض المعلومة الكافية للقرار لا الرقم وحده.
- راجع اعتمادات الفروع أسبوعيًا بالعيّنة — الرقابة اللاحقة تعوّض تخفيف المسبقة.
والبند الثاني تفصيل يُغفَل: اعتماد من الجوال بلا معلومة كافية يصير ضغط زرّ. يجب أن يرى المعتمِد المبلغ والمستفيد والبند والمتاح من الموازنة — وإلا فالمسار موجود والضبط غائب.
طبّقها تدريجيًا لا دفعة واحدة
فرض مصفوفة كاملة في يوم يُنتج شللًا وشكاوى تُسقط المشروع كله. والتدرّج ينجح:
| المرحلة | ما يُفعَّل | المدة |
|---|---|---|
| الأولى | الصرف النقدي وأوامر الشراء فقط | شهر |
| الثانية | إضافة الخصومات والمرتجعات | شهر |
| الثالثة | إضافة القيود اليدوية والحدود الائتمانية | شهر |
| الرابعة | ضبط الحدود بناءً على البيانات الفعلية | مستمرة |
والمرحلة الرابعة هي الأهمّ ولا تنتهي: الحدود التي وُضعت بالتقدير تُضبَط بعد ثلاثة أشهر بالبيانات الفعلية — كم طلبًا مرّ في كل شريحة، وكم استغرق، وكم رُفض. والضبط بالبيانات يُنهي الجدل الذي لا ينتهي بالرأي.
ومتى تكون الموافقة الإضافية خسارة؟
هذا القسم يخالف مصلحتنا — كل مسار إضافي تهيئة تُباع. لكن الموافقات لها كلفة تُحسب:
كلفة الوقت تفوق المخاطرة
ثلاث موافقات على مصروف صغير متكرر. وقت المديرين المستهلك أغلى من كل ما يمكن أن يُساء صرفه.
موافقة بلا قدرة على الرفض
معتمِد يوقّع على ما قرّرته الإدارة أصلًا. الخطوة إجراء شكلي يستهلك وقتًا ولا يضيف ضبطًا.
ضابط لاحق يكفي
للمصروفات الصغيرة المتكررة، مراجعة عيّنة شهرية أرخص وأكفأ من اعتماد مسبق لكل عملية.
والبطاقة الثالثة مبدأ رقابي معروف: ليس كل ضابط يجب أن يكون وقائيًا. الضابط الكاشف — مراجعة لاحقة بعيّنة — يكفي حيث تكون المخاطرة منخفضة والتكرار عاليًا.
والحساب الصريح: إن كانت كلفة وقت المعتمِدين على بند سنويًا تتجاوز أقصى ما يمكن أن يُهدَر فيه، فالموافقة خسارة صافية. احسبها قبل أن تضيف مرحلة.
كم موافقة تحتاج فعلًا؟ أرسل لنا مسارك الحالي وحجم كل شريحة — نقترح ما يُلغى وما يُرفَع حدّه وما يتحوّل إلى مراجعة لاحقة.
اطلب تبسيط مساراتقائمة فحص لمصفوفة الاعتماد
- المصفوفة على محورين: المبلغ ونوع المستند.
- الخصومات والمرتجعات والقيود اليدوية مشمولة لا الصرف وحده.
- ثلاث أو أربع شرائح لا أكثر.
- الشريحة الأولى تغطّي ٨٠٪ من العمل اليومي.
- تفويض بالاسم ومدة يُفعَّل قبل الغياب.
- مسار عاجل معلن بسقف مبلغي ومبرّر مكتوب.
- من يطلب لا يعتمد — بلا استثناء.
- مهلة قصوى لكل درجة مع تصعيد آلي.
- الاعتماد المتوازي حيث لا تسلسل منطقي.
- المعتمِد يرى المتاح من الموازنة قبل التوقيع.
- تغيير القيمة بعد الاعتماد يُبطله ويُعيد المسار.
- أربعة مؤشرات تُقاس وتُضبَط بها الحدود سنويًا.
عشر من اثنتي عشرة تعني مصفوفة تعمل لا تعطّل. والبند الثاني هو الأكثر إغفالًا — مصفوفة تغطّي الصرف وحده تترك أكثر ما يغيّر أرقامك بلا اعتماد.