ثلاث لحظات لكل معاملة — ولكلٍّ سعرها
أصل الالتباس أن الناس يتعاملون مع «سعر الصرف» كرقم واحد. والصحيح أن لكل معاملة أجنبية ثلاث نقاط زمنية، ولكل واحدة سعر مختلف وأثر مختلف:
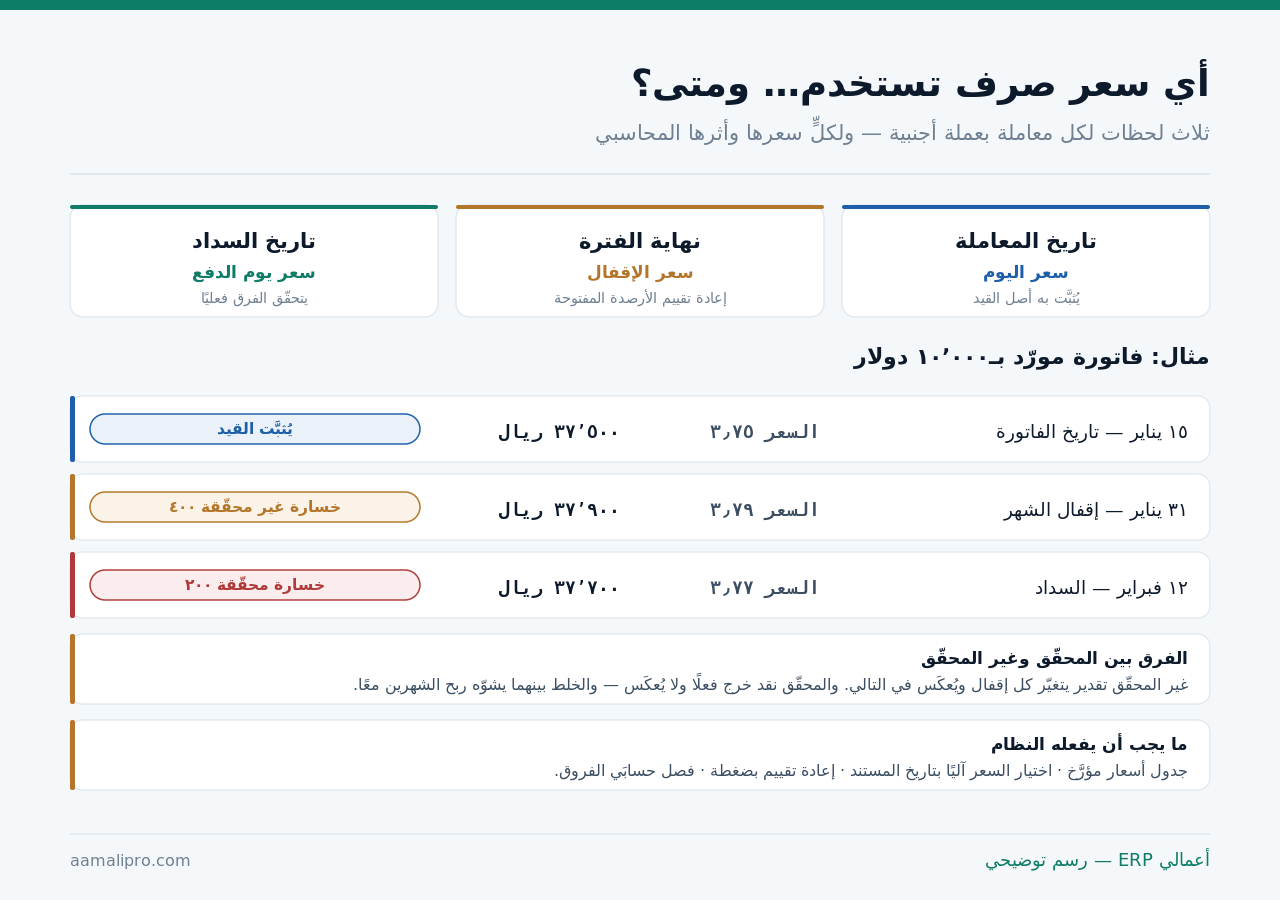
| اللحظة | السعر المستخدم | الأثر المحاسبي |
|---|---|---|
| تاريخ المعاملة | سعر يوم الفاتورة | يُثبَّت به أصل القيد بالعملة المحلية |
| نهاية كل فترة | سعر الإقفال | إعادة تقييم الأرصدة المفتوحة — فرق غير محقّق |
| تاريخ السداد | سعر يوم الدفع | يتحقّق الفرق فعليًا — فرق محقّق |
الفرق بين المحقّق وغير المحقّق — ولماذا يهمّ
هذا التمييز يربك كثيرين، وهو بسيط حين يُصاغ عمليًا: غير المحقّق تقدير، والمحقّق نقد.
| الوجه | فرق غير محقّق | فرق محقّق |
|---|---|---|
| متى ينشأ | عند إعادة التقييم في الإقفال | عند السداد الفعلي |
| على ماذا | أرصدة مفتوحة لم تُسدَّد | معاملة أُغلقت |
| هل يتغيّر لاحقًا | نعم — كل إقفال | لا — نهائي |
| هل يُعكَس | يُعكَس في الفترة التالية | لا يُعكَس |
| أثره في النقد | لا شيء | نقد خرج أو دخل فعلًا |
| حسابه | فروق عملة غير محقّقة | فروق عملة محقّقة |
والسطر الأخير هو الضابط العملي: حسابان منفصلان لا حساب واحد. حين يُجمعان، يصير من المستحيل أن تعرف كم خسرت فعلًا وكم هو تقدير سيتغيّر الشهر القادم.
ولذلك يجد المدير المالي نفسه يشرح كل شهر أن «خسارة العملة» ليست خسارة نقدية — وهو شرح لا يحتاج إليه لو فُصل الحسابان.
إعادة التقييم عند الإقفال: ماذا يُعاد وماذا لا
ليس كل بند بعملة أجنبية يُعاد تقييمه. والقاعدة تفرّق بين البنود النقدية وغير النقدية:
| البند | يُعاد تقييمه؟ | لماذا |
|---|---|---|
| حساب بنكي بعملة أجنبية | نعم | نقدي — قيمته تتغيّر بالسعر |
| ذمم عملاء بالعملة الأجنبية | نعم | ستُقبض بسعر مستقبلي |
| ذمم موردين بالعملة الأجنبية | نعم | ستُسدَّد بسعر مستقبلي |
| قروض بعملة أجنبية | نعم | التزام نقدي مستقبلي |
| مخزون اشتُري بعملة أجنبية | لا | غير نقدي — يبقى بتكلفته التاريخية |
| أصل ثابت مستورد | لا | غير نقدي — تكلفته ثبتت يوم الشراء |
| دفعة مقدمة لمورّد | لا غالبًا | ستُستهلك خدمةً لا نقدًا |
السطران الخامس والسادس يخطئ فيهما كثيرون: المخزون والأصول لا تُعاد تقييمها بتغيّر سعر الصرف. تكلفتها ثبتت بسعر يوم الشراء، ولا علاقة لسعر الصرف اللاحق بها.
والخطأ هنا مضاعف الضرر: يشوّه قيمة المخزون و تكلفة البضاعة المباعة معًا. تفصيل أثر المخزون في أخطاء المخزون والأرباح.
العملة الوظيفية: قرار يُتخذ مرة
قبل أي إعداد تقني، يجب أن تحسم سؤالًا: ما عملة دفاترك؟ وهي ليست بالضرورة عملة أكثر معاملاتك.
- العملة الوظيفية هي عملة البيئة الاقتصادية الأساسية للمنشأة — ما تسعّر به وتدفع به رواتبك غالبًا.
- عملة العرض هي التي تُقدَّم بها القوائم، وقد تختلف عن الوظيفية لأسباب تنظيمية.
- عملة المعاملة هي عملة كل فاتورة على حدة، وقد تتعدّد بلا حدّ.
- القيد يُسجَّل بعملتين معًا: عملة المعاملة للمتابعة، والعملة الوظيفية للدفاتر.
ولا تغيّر العملة الوظيفية إلا لتغيّر جوهري في طبيعة نشاطك — وتغييرها يجعل المقارنات التاريخية بلا معنى ما لم يُعاد بناؤها.
إدارة جدول الأسعار: من يُدخله ومن يعتمده
سعر الصرف مدخَل يؤثّر في كل رقم في دفاترك — ومع ذلك يُدار في كثير من المنشآت بلا ضابط:
| الضابط | ما يمنعه |
|---|---|
| مصدر معلن للسعر | اجتهاد كل محاسب بسعر مختلف |
| جدول أسعار مؤرَّخ لا سعر واحد | استخدام سعر اليوم لمعاملة الشهر الماضي |
| اختيار السعر آليًا بتاريخ المستند | الخطأ البشري في الاختيار |
| صلاحية محدودة لتعديل السعر | تغيير السعر لتحسين نتيجة |
| سجل تدقيق على تغييرات الأسعار | تعديل صامت يغيّر أرقامًا معتمدة |
| سعر إقفال معتمد ومسجَّل | إعادة تقييم بسعر مختلف كل مرة |
الضابط الثاني هو الأشيع إهمالًا: نظام يحتفظ بسعر واحد «حالي» يجعل كل معاملة تُسجَّل بسعر اليوم — حتى لو كانت فاتورة مؤرَّخة قبل شهر. والنتيجة فروق تظهر ولا تُفسَّر.
أرقام العملات عندك تحتاج شرحًا كل شهر؟ نراجع معك إعداد العملات وحسابات الفروق — وغالبًا تكون المشكلة في حساب واحد مشترك بدل حسابين.
اطلب مراجعةالفاتورة بعملة أجنبية: ماذا يجب أن تحمل؟
الفوترة بعملة أجنبية ليست تحويلًا في آخر السطر. الفاتورة مستند نظامي، وبعض عناصرها يجب أن تظهر بالعملة المحلية مهما كانت عملة التعامل:
| العنصر | بعملة المعاملة | بالعملة المحلية | ملاحظة |
|---|---|---|---|
| أسعار الأصناف والإجمالي | نعم | يُفضَّل | العميل يقرأ بعملته |
| سعر الصرف المستخدم | — | يُذكَر صراحةً | يمنع الخلاف لاحقًا |
| مبلغ الضريبة | يظهر | إلزامي | الضريبة تُقرَّر وتُقدَّم بالمحلية |
| الإجمالي شامل الضريبة | نعم | إلزامي | ما يُبنى عليه الإقرار |
| تاريخ سعر الصرف | — | يُذكَر | يُثبت أي سعر استُخدم |
السطر الثالث هو ما يُخطئ فيه كثيرون: مبلغ الضريبة يجب أن يظهر بالعملة المحلية لأنه ما سيدخل إقرارك. فاتورة بالدولار بلا مقابل ريالي للضريبة تُنتج إقرارًا لا يُسنَد إلى مستنداته.
- اذكر سعر الصرف وتاريخه على وجه الفاتورة — لا في ملف جانبي ولا في نظامك وحدك.
- احسب الضريبة على المبلغ بعد التحويل لا قبله، وبقاعدة تقريب واحدة معلنة.
- وحّد سعر الفاتورة والإشعار الدائن المرتبط بها — الإشعار يرث سعر الأصل لا سعر يومه.
- اجعل كشف حساب العميل بعملتين — عملته للمطابقة معه، والمحلية لدفاترك.
البند الثالث دقيق ويُنتج فروقًا مزعجة حين يُهمَل: إشعار دائن بسعر يوم إصداره على فاتورة بسعر يوم آخر يترك فرقًا في ذمة العميل لا يُغلق أبدًا — رصيد صغير عالق لا أحد يعرف مصدره.
ستة أخطاء متكررة في تعدد العملات
| الخطأ | ما ينتج عنه |
|---|---|
| سعر ثابت طوال السنة | فروق ضخمة تظهر دفعة في الإقفال السنوي |
| حساب واحد للفروق المحقّقة وغير المحقّقة | استحالة معرفة الخسارة الفعلية |
| إعادة تقييم المخزون والأصول | تشويه التكلفة والقيمة معًا |
| عدم إعادة تقييم الأرصدة النقدية | مركز مالي غير صحيح |
| الاحتفاظ بالعملة المحلية فقط | مطابقة العميل الأجنبي مستحيلة |
| تسجيل فرق العملة في حساب المصروف نفسه | تشويه بند المصروف الأصلي |
الخطأ الأول هو الأشيع في المنشآت الصغيرة، ومنطقه مفهوم: تبسيط. لكن أثره أن كل فروق السنة تتراكم وتظهر دفعة واحدة في الإقفال السنوي — فتُحمَّل على شهر لم تحدث فيه، ويظهر ديسمبر خاسرًا بلا سبب تشغيلي.
والخطأ السادس أخفاها: تسجيل فرق العملة على حساب المصروف الأصلي بدل حساب فروق مستقل. النتيجة أن بند «مشتريات» أو «إيجار» يحمل داخله أثر تقلّب العملة — فيصير تحليل المصروف بلا معنى.
قبل المحاسبة: كيف تقلّل تعرّضك أصلًا؟
أفضل معالجة لفروق العملة أن تقلّ أصلًا. وهذه إجراءات تشغيلية لا محاسبية:
طابق العملات
إن كنت تشتري بالدولار، حاول أن تبيع بالدولار أو تسعّر به. المطابقة الطبيعية أرخص تحوّط ولا تكلّف شيئًا.
قصّر المهل
كل يوم بين الفاتورة والسداد تعرّض إضافي. تقصير مهلة السداد يقلّل النافذة الزمنية للتقلّب.
انصّ على السعر في العقد
تحديد سعر متفق أو نطاق تعديل في عقود التوريد ينقل جزءًا من المخاطرة أو يوزّعها.
وننبّه صراحةً: أدوات التحوّط المالية خارج نطاق النظام المحاسبي وخارج اختصاصنا. النظام يقيس تعرّضك ويُظهره؛ أما قرار التحوّط فيُتخذ مع البنك ومستشار مالي.
وما يفعله النظام هنا مفيد فعلًا: تقرير التعرّض بالعملة — كم لك وكم عليك بكل عملة، وبأي آجال. هذا التقرير وحده يجعل النقاش مع البنك ممكنًا.
ومتى لا تحتاج وحدة عملات أصلًا؟
هذا القسم يخالف مصلحتنا — وحدة تعدد العملات بند في كل عرض. لكنها ليست ضرورية لكل من يتعامل بعملة أجنبية:
مشتريات نادرة تُسدَّد فورًا
إن اشتريت بضع مرات سنويًا ودفعت في اليوم نفسه، فلا رصيد مفتوح ولا إعادة تقييم. سجّل بالمبلغ المحلي وانتهِ.
عملة مربوطة بثبات
التعامل بعملة مربوطة بعملتك بسعر ثابت يجعل الفروق ضئيلة جدًا. تابعها ولا تبنِ لها آلية معقّدة.
الفوترة بالمحلي دائمًا
إن كنت تفوتر عملاءك بالمحلي حتى الأجانب منهم، فتعرّضك في المشتريات وحدها — نطاق أضيق بكثير.
والبطاقة الأولى تستحق صدقًا: لا تشترِ وحدة تعدد عملات لعشر معاملات سنوية تُسدَّد فورًا. ما تحتاجه هو تسجيل صحيح بالمبلغ المحلي وحساب فروق واحد — والباقي كلفة بلا مقابل.
كم عملة تحتاج فعلًا؟ صِف لنا معاملاتك الأجنبية وآجالها — نقول لك إن كنت تحتاج وحدة كاملة أو تسجيلًا منضبطًا وحسابَي فروق.
اطلب رأيًاقائمة فحص لتعدد العملات
- العملة الوظيفية محدّدة وموثّقة ولا تتغيّر.
- القيد يُحفظ بعملة المعاملة وبالعملة الوظيفية معًا.
- جدول أسعار مؤرَّخ لا سعر واحد «حالي».
- النظام يختار السعر آليًا بتاريخ المستند.
- مصدر السعر معلن وصلاحية تعديله محدودة.
- حسابان منفصلان: فروق محقّقة وفروق غير محقّقة.
- إعادة التقييم تشمل البنود النقدية فقط.
- المخزون والأصول لا يُعاد تقييمها بسعر الصرف.
- فرق العملة لا يُسجَّل على حساب المصروف الأصلي.
- رصيد كل عميل ومورّد يظهر بعملته وبالمحلية.
- تقرير تعرّض بالعملة متاح بآجاله.
ثمان من إحدى عشرة تعني إعدادًا سليمًا. والبندان السادس والثامن وحدهما يعالجان أكثر ما يُربك الإدارة: خسارة تظهر في القوائم ولم يخرج بها ريال، ومخزون تتغيّر قيمته بلا حركة.