تعرّضك: ما تشتريه مقابل ما تبيعه
والخطر ليس في التقلّب نفسه — بل في الفارق بين طرفي معاملتك:
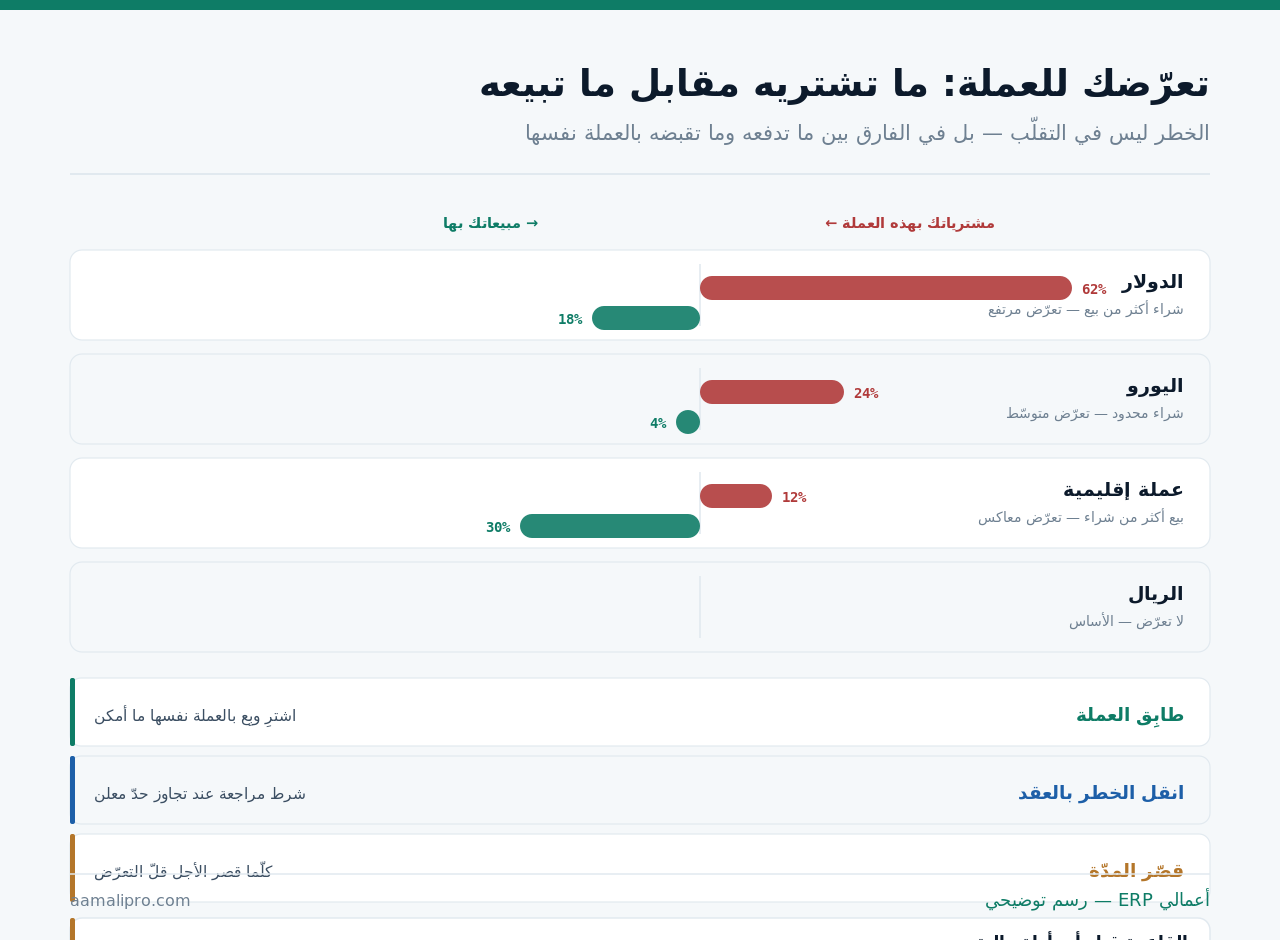
وهذا المقال عن القرار التجاري — التسعير والشراء والعقود. أمّا المعالجة المحاسبية للفروق وإعادة التقييم فمفصّلة في كيف تتعامل مع تعدد العملات في الحسابات؟، وما يتعلّق بالأدوات المالية والتغطية يُسأل عنه مختصّ.
ثلاثة أرقام تقيس تعرّضك
وتُستخرَج من نظامك في نصف ساعة:
| الرقم | كيف يُحسَب | ما يقوله |
|---|---|---|
| نسبة المشتريات بالعملة | مشترياتك بها ÷ إجمالي المشتريات | حجم التعرّض |
| نسبة المبيعات بالعملة | مبيعاتك بها ÷ إجمالي المبيعات | ما يقابله طبيعيًّا |
| صافي التعرّض | الفرق بينهما | الرقم الذي يُدار |
| مدّة التعرّض | من التسعير إلى الدفع | كلّما طالت زاد الخطر |
والرقم الرابع يُغفَل رغم أهمّيته: مدّة التعرّض. فمن يسعّر اليوم ويشتري بعد أسبوع يختلف عمّن يسعّر لعقد سنة — والخطر يتناسب مع المدّة لا مع الحجم وحده.
وحساب ذلك يحتاج شيئًا بسيطًا في نظامك: تسجيل عملة المعاملة الأصلية لا ما يعادلها فقط. فبلا ذلك لا يمكن استخراج أي من هذه النسب.
المطابقة الطبيعية: أرخص ما تفعله
وقبل أي أداة مالية، خمسة إجراءات تقلّل التعرّض بلا كلفة:
- بِع بالعملة التي تشتري بها حيث يقبل السوق ذلك.
- وجّه العملاء بالعملة نفسها إلى الأصناف المستورَدة بها.
- اطلب من المورّد التسعير بعملتك — وقد يقبل مقابل مدّة أو حجم.
- قصّر المدّة بين التسعير والشراء — أو بين الشراء والدفع.
- وزّع مصادر التوريد بين عملات مختلفة إن أمكن.
والخطوة الرابعة أسرع أثرًا: كل أسبوع تقصّره من المدّة يقلّل تعرّضك. ومن يدفع مقدّمًا في تقلّب صاعد قد يوفّر أكثر ممّا يخسره في كلفة النقد — والحساب يُجرى لا يُفترَض.
كم صافي تعرّضك؟نُخرِج من نظامك نسب مشترياتك ومبيعاتك بكل عملة وصافي الفارق — رقم واحد يحدّد ما يحتاج إدارة.
احسب تعرّضكالتسعير: أي سعر صرف تستعمل؟
والاختيار يغيّر هامشك أكثر ممّا يغيّره الخصم:
| الطريقة | ما تعنيه | متى تصلح |
|---|---|---|
| سعر يوم الشراء | كلفتك التاريخية | يُخفي الارتفاع |
| سعر اليوم | كلفة الاستبدال | الأصحّ للتسعير |
| سعر مُدار داخليًّا | سعر تحدّده بهامش أمان | التقلّب المتوسّط |
| متوسط فترة | يُنعّم التذبذب | التقلّب الطفيف المتكرّر |
| سعر متفق عليه في العقد | ثابت للطرفين | العقود القصيرة |
والسطر الأول أشيع خطأ وأخطره: التسعير بكلفة الشراء القديمة. فمن اشترى بسعر قديم وسعّر عليه يبيع بربح دفتري — ثم يشتري بديلًا بسعر أعلى فلا يكفيه ما قبضه. وقد فصّلنا المبدأ نفسه في كيف تتعامل مع ارتفاع الأسعار في حساباتك وقراراتك؟.
والسطر الثالث عملي في التقلّب المتوسّط: سعر داخلي معلن يُراجَع أسبوعيًّا بهامش أمان صغير. فيمنع تغيير الأسعار يوميًّا ويمنع التسعير بأقلّ من الكلفة معًا.
بنود تنقل الخطر أو تقاسمه
وأكثرها لا يُطلَب لأنه لا يُذكَر — وطلبه لا يكلّف شيئًا:
| البند | ما يفعله | ملاحظة |
|---|---|---|
| صلاحية العرض بمدّة | يمنع قبولًا متأخّرًا بسعر قديم | أبسط حماية |
| شرط مراجعة عند تجاوز حدّ | يُعيد التسعير عند حركة كبيرة | يُكتَب بنسبة ومرجع |
| تقاسم الفرق | يُوزَّع الأثر بين الطرفين | أسهل قبولًا من التمرير الكامل |
| التسعير بعملة العميل | ينقل الخطر إليك | يُقابَل بهامش أعلى |
| الدفع المقدّم جزئيًّا | يثبّت جزءًا من الكلفة | يحتاج نقدًا |
والسطر الثاني هو الأنفع عمليًّا: «يُعاد النظر في السعر إن تجاوز التغيّر نسبة معلنة». فهو لا يُفزع العميل لأنه مشروط بحركة كبيرة — ويحميك من التقلّب الحادّ وحده.
والسطر الأول يُكتَب في كل عرض بلا استثناء: عرض بلا مدّة صلاحية قد يُقبَل بعد أشهر — وأنت ملتزم بسعر لم تعد كلفته صحيحة.
توقيت الشراء: متى تشتري مبكرًا؟
والشراء المبكّر مراهنة إن لم يكن محسوبًا:
| الحالة | هل تشتري مبكرًا؟ | الشرط |
|---|---|---|
| طلب مؤكّد بعقد | نعم — تثبيت لا مراهنة | الكمية معروفة |
| صنف سريع الدوران | ربّما | أن يحتمله نقدك ومخزنك |
| صنف بطيء أو قابل للتقادم | لا | كلفة التخزين تبتلع الوفر |
| توقّع اتجاه بلا طلب | لا — هذه مضاربة | ليست عملك |
| قرب موسم معروف | نعم بحدود | بحساب كلفة الحمل |
والسطر الثالث يُحسَب لا يُقدَّر: وفر ٥٪ في السعر مقابل ستّة أشهر تخزين إضافي قد يكون خسارة بعد كلفة النقد والمساحة والتقادم. وقد فصّلنا حساب ذلك في التفاوض مع المورّدين: بأرقامك لا بمهارتك.
تمرير الفرق إلى العميل
وهو ممكن — لكن طريقته تحدّد إن كان يُقبَل أو يُخسِرك عميلًا:
أبلِغ قبل أن تُفوتِر
الزيادة المفاجئة في الفاتورة تُحوّل النقاش إلى الطريقة لا السبب.
اربطها بمرجع معلن
ارتفاع مرتبط بمصدر يُقرأ أسهل قبولًا من زيادة بلا سند.
مرّر جزءًا لا كلًّا
تقاسم الأثر يحفظ العلاقة ويقلّل الصدمة.
ميّز الأصناف المتأثّرة
رفع عامّ يُفقِدك مصداقية — ورفع مبرّر بالصنف مفهوم.
لا تنتظر تراكم الأثر
تأجيل ستّة أشهر يُنتِج زيادة واحدة كبيرة يصعب قبولها.
وانزل حين ينزل
من يرفع مع الارتفاع ولا ينزل مع الانخفاض يفقد الثقة مرّة واحدة.
والبطاقة الأخيرة تُبنى عليها العلاقة كلّها: الانخفاض يُمرَّر أيضًا. فعميل رأى سعرك ينزل حين نزلت الكلفة يقبل الرفع في المرّة القادمة بلا نقاش — ومن لم يرَ ذلك يشكّ في كل زيادة.
وحوكمة تغيير الأسعار وصلاحياتها مفصَّلة في سياسة التسعير: من يقرّر السعر ومتى يُراجَع؟.
متى تراجع أسعارك؟ بالحدث لا بالتقويم
والمراجعة الدورية وحدها بطيئة — والمراجعة اليومية مرهقة. والوسط حدود معلنة:
| الحدث | الإجراء | من يقرّر |
|---|---|---|
| تجاوز التغيّر نسبة معلنة | مراجعة الأصناف المتأثّرة | المالي مع المبيعات |
| هبوط هامش صنف دون حدّه | مراجعة الصنف وحده | المالي |
| اقتراب تجديد عقد ممتدّ | إعادة تسعير قبل التجديد | صاحب العلاقة |
| تغيّر مصدر التوريد | إعادة حساب الكلفة | المشتريات |
| مرور فترة معلنة | مراجعة دورية شكلية | المالي |
والسطر الأول يحتاج رقمًا مكتوبًا: «نراجع إن تجاوز التغيّر ٣٪» مثلًا. فبلا حدّ معلن تصير كل حركة موضوع نقاش — ويُتَّخذ القرار بالانطباع أو بالتأخّر.
والسطر الثاني هو الضابط الحقيقي: الهامش لا السعر. فقد يرتفع سعر الصرف ولا يتأثّر هامشك إن كان الصنف محلّيًّا — والمراجعة تتبع الأثر لا الخبر.
خمسة أخطاء تتكرّر
وكلّها تظهر في الهامش بعد شهرين لا اليوم:
| الخطأ | أثره | التصحيح |
|---|---|---|
| التسعير بكلفة تاريخية | ربح دفتري لا يشتري بديلًا | سعّر بكلفة الاستبدال |
| إغفال الرسوم والتحويل | كلفة أعلى من السعر المعلن | أدرِج كل ما يُدفَع |
| عقد طويل بسعر ثابت | خطر ممتدّ بلا شرط | شرط مراجعة |
| تجاهل التعرّض المعاكس | حماية زائدة بلا داعٍ | اطرح المبيعات من المشتريات |
| المضاربة بحجّة التوفير | خارج نشاطك | اشترِ لطلب لا لتوقّع |
والخطأ الرابع يقع عند من يبدأ بالانتباه: حساب المشتريات وحدها. فمن يشتري ٣٠٪ بعملة ويبيع ٢٥٪ بها تعرّضه الصافي ٥٪ فقط — والتصرّف على أساس الـ٣٠٪ كلفة بلا مقابل.
والخطأ الثاني يُكتشَف عند المطابقة: رسوم التحويل والفروق البنكية. فهي جزء من كلفتك وتُدرَج في التسعير — لا تُعامَل مصروفًا إداريًّا منفصلًا.
ومتى لا تحتاج إلى شيء من هذا؟
وهنا ما لا يخدم من يبيعك أدوات ولا استشارات: أكثر المنشآت الصغيرة لا تحتاج إدارة تعرّض أصلًا.
| الحالة | لماذا | الكافي |
|---|---|---|
| كل مشترياتك ومبيعاتك بعملتك | لا تعرّض | لا شيء |
| عملة مرتبطة بعملتك | التقلّب محدود بطبيعته | متابعة عامّة |
| تعرّض صافٍ ضئيل | الأثر أقلّ من كلفة الإدارة | حدّ تنبيه فقط |
| مدّة قصيرة جدًّا | تشتري وتبيع في أيام | سعر اليوم يكفي |
| حجم صغير | الأثر بالريالات لا بالآلاف | راقِب ولا تعقّد |
ونقولها ونحن نبيع أنظمة: لا يوجد نظام يحميك من تقلّب العملة. والنظام يُظهر تعرّضك ويحسب كلفتك بالسعر الصحيح ويُنبّهك عند تجاوز حدّ — أمّا القرار التجاري والتغطية المالية فخارج ما يفعله أي برنامج، والأخيرة تُسأل عن مختصّ.
قائمة فحص لإدارة الأثر
عشرة بنود — الثلاثة الأولى قد تُنهي الموضوع:
- عملة المعاملة مسجَّلة في نظامك لا ما يعادلها فقط.
- نسب الشراء والبيع بكل عملة مستخرَجة.
- صافي التعرّض محسوب — وقد يُنهي الحاجة.
- مدّة التعرّض معروفة من التسعير إلى الدفع.
- المطابقة الطبيعية جُرِّبت قبل أي أداة.
- سعر التسعير محدَّد ومكتوب — لا اجتهاد لكل عرض.
- صلاحية العرض في كل عرض تُصدره.
- شرط المراجعة بنسبة ومرجع في العقود الممتدّة.
- حدّ التنبيه معلن لمن يراجع الأسعار.
- سياسة التمرير مكتوبة — صعودًا ونزولًا.
والبند الأول شرط لكل ما بعده: بلا تسجيل العملة الأصلية لا يمكن قياس شيء. وهو إعداد يُضبَط مرّة ولا يُعاد.