أين يظهر أثر الارتفاع؟
ستّة مواضع — وأخطرها الأول لأنه يُظهر خبرًا سارًّا وهو ليس كذلك:
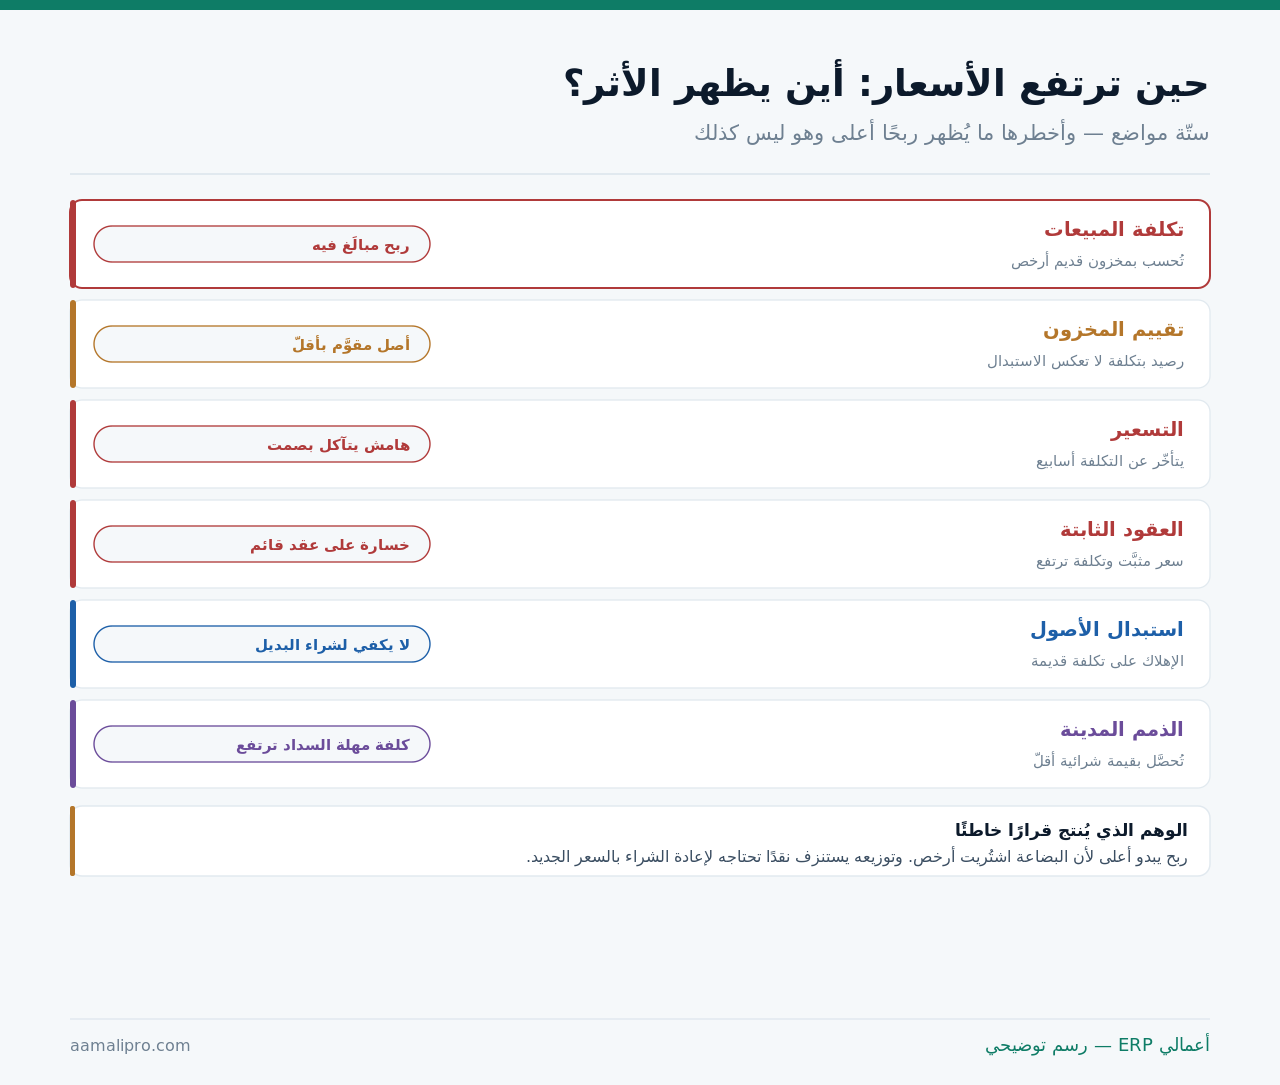
والسبب بنيوي لا خطأ في الدفاتر: القوائم تُعدّ بالتكلفة التاريخية. وهي طريقة سليمة ومعتمَدة — لكنها في فترات الارتفاع تصف ماضيًا أرخص من حاضرك، والقارئ هو من يجب أن ينتبه.
طريقة تقييم المخزون تغيّر الرقم
في فترات الارتفاع تختلف النتيجة اختلافًا كبيرًا بحسب الطريقة المتّبعة:
| الطريقة | تكلفة المبيعات | الربح المعلَن |
|---|---|---|
| المتوسط المرجّح | بين القديم والجديد | معتدل |
| الوارد أولًا صادر أولًا | بأقدم التكاليف | أعلى — وأبعد عن الواقع |
| التكلفة الفعلية للصنف | تكلفته هو | دقيق — للأصناف المميّزة |
والفارق ليس شكليًا: الطريقة نفسها تُطبَّق على الفترات كلّها ولا تُغيَّر لتحسين النتيجة. وتغييرها يحتاج مبرّرًا وإفصاحًا — وهو أمر يُسأل عنه مراجعك لا يُقرَّر داخليًا.
وأيًّا كانت طريقتك، أضِف قراءة موازية للإدارة: ما تكلفة إعادة الشراء اليوم؟ فهي الرقم الذي يُبنى عليه قرار التسعير — والتكلفة التاريخية تُبنى عليها القوائم.
سعّر بكلفة الاستبدال لا بكلفة الشراء
هذا هو القرار العملي الأهمّ في فترات الارتفاع — ويخالف الحدس المحاسبي:
- احسب هامشك بتكلفة الشراء — للقوائم والضريبة.
- واحسبه بتكلفة الاستبدال — للتسعير والقرار.
- سعّر على الثانية إن كنت ستُعيد الشراء فعلًا.
- راقب الفرق بينهما — اتّساعه إنذار مبكر.
| المقياس | يُستعمَل في | ما يجيب عنه |
|---|---|---|
| تكلفة الشراء الفعلية | القوائم والضريبة والمخزون | كم دفعنا فعلًا؟ |
| كلفة الاستبدال اليوم | التسعير وقرار البيع | بكم نُعيد الصنف؟ |
| الفرق بينهما | الإنذار المبكر | كم يتآكل هامشنا الحقيقي؟ |
| الهامش بالأولى | الربح المعلَن | ما نُظهره في القوائم |
| الهامش بالثانية | قرار الاستمرار في البيع | أنربح لو أعدنا الشراء؟ |
وهذا لا يعني رفع كل الأسعار فورًا: يعني أن تعرف هامشك الحقيقي قبل أن تقرّر. وقد تختار امتصاص الفرق مؤقّتًا لسبب تنافسي — لكن بقرار واعٍ لا بجهل بالرقم.
تأخّر التسعير: حيث يتآكل الهامش بصمت
التكلفة ترتفع فورًا والسعر يتأخّر أسابيع — والفجوة بينهما خسارة تُدفَع كل يوم:
| سبب التأخّر | الأثر | المعالجة |
|---|---|---|
| لا أحد يراقب أسعار الشراء | يُكتشَف عند الإقفال | تنبيه على تجاوز حدّ |
| مراجعة التسعير سنوية | شهور بهامش متآكل | اربطها بالمدخل لا بالتقويم |
| قوائم أسعار في أماكن متعددة | تحديث ناقص | مصدر واحد للسعر |
| خشية فقد العملاء | قرار مؤجَّل بلا حساب | احسب أثر الفقد مقابل التآكل |
| عروض قديمة سارية | التزام بسعر لم يعد يغطّي | مدّة صلاحية على كل عرض |
والسطر الأخير يُغفَل فيُلزِمك بما لا تريد: عرض سعر بلا مدّة صلاحية. فيعود عميل بعد أربعة أشهر ليقبله — وأنت ملزم أدبيًا بسعر لم يعد يغطّي تكلفتك.
والسطر الرابع يُتخذ بحساب لا بخوف: كم عميلًا ستفقد برفع ٥٪؟ وكم تخسر بعدم رفعه؟ والمقارنة تُنتج قرارًا — والتأجيل بلا حساب يُنتج تآكلًا مستمرًّا.
أتعرف هامشك بكلفة اليوم؟ نبني معك قراءة موازية بتكلفة الاستبدال — وتنبيهات على المدخلات الحرجة.
اطلب عرضًا توضيحيًاالعقود الثابتة: أخطر ما تحمله
سعر مثبَّت مع تكلفة ترتفع يعني خسارة تتراكم على عقد قائم لا مفرّ منه:
| نوع البند | ما يحمي | متى يُطلَب |
|---|---|---|
| مراجعة سعر دورية | يفتح باب التعديل | في كل عقد يتجاوز سنة |
| ربط بمؤشر مدخل | يعدّل تلقائيًا بارتفاع المادة | حين يهيمن مدخل واحد |
| سقف الالتزام بالكمية | يحدّ الخسارة | في عقود التوريد المفتوحة |
| حقّ إعادة التفاوض عند حدّ | يفتح النقاش عند تجاوز نسبة | الأسهل قبولًا عمليًا |
| مدّة أقصر مع تجديد | يحدّ التعرّض | البديل حين يُرفَض التعديل |
والبند الرابع هو الأسهل قبولًا في التفاوض: حقّ إعادة التفاوض عند تجاوز نسبة معلنة. لأنه لا يغيّر السعر تلقائيًا ولا يُقلِق العميل — ويفتح الباب حين يلزم فعلًا.
وإن كان العقد قائمًا بلا حماية: احسب الخسارة المتوقّعة عليه كاملةً وقيّدها فور توقّعها. وهي القاعدة نفسها التي شرحناها في محاسبة المشاريع طويلة الأجل.
الإهلاك لا يكفي لشراء البديل
أثر بطيء ومؤجَّل — ويظهر دفعةً واحدة يوم الاستبدال:
الإهلاك على تكلفة قديمة
أصل اشتُري بمئة يُهلَك على مئة. وبعد عشر سنوات ثمن البديل مئتان — والمتراكم لا يكفي نصفه.
خطّة استبدال بأسعار اليوم
قدّر ثمن البديل بسعر السوق الحالي لا بتكلفة الأصل. وهو تقدير إداري لا قيد محاسبي.
قرار التجديد المبكر
حين ترتفع الأسعار بحدّة قد يكون الاستبدال المبكر أرخص من الانتظار — يُحسب لا يُفترَض.
والبطاقة الأولى ليست خطأً في الإهلاك: الإهلاك يوزّع تكلفة تاريخية ولا يموّل استبدالًا. وهذا سليم محاسبيًا — والخلل في افتراض أن المتراكم يكفي للبديل.
والعلاج إداري لا محاسبي: جدول استبدال بأسعار اليوم يُراجَع سنويًا. فتعرف كم تحتاج فعلًا ومتى — وتفصيل السجل في إدارة الأصول الثابتة وحساب الإهلاك آليًا.
الأثر النقدي: تحتاج نقدًا أكثر للحجم نفسه
أثر يُغفَل لأنه لا يظهر في قائمة الدخل إطلاقًا:
- المخزون نفسه يكلّف أكثر — الكمية ذاتها تحبس نقدًا أكبر.
- الذمم تكبر بالقيمة — البيع بالسعر الجديد يزيد ما لك على العملاء.
- مهلة السداد تكلّفك أكثر — تنتظر مالًا قيمته الشرائية أقلّ.
- رأس المال العامل يتضخّم — بلا نموّ حقيقي في النشاط.
ولذلك اقرأ نموّك بالكمية لا بالقيمة: هل بعت وحدات أكثر أم الأسعار ارتفعت؟ ونموّ إيراد بـ٢٠٪ بكميات ثابتة ليس نموًّا — هو تضخّم يستهلك سيولتك.
وتفصيل قراءة الأثر النقدي في تقرير التدفق النقدي وأهميته للإدارة.
خمسة أرقام تُراقَب في فترات الارتفاع
| الرقم | ما يكشفه | الدورية |
|---|---|---|
| سعر الوحدة لأهمّ عشرة مدخلات | الارتفاع قبل أن يظهر في الهامش | شهريًا |
| الهامش بتكلفة الاستبدال | ربحيتك الحقيقية للقرار | شهريًا |
| الفجوة بين التاريخية والاستبدال | حدّة الارتفاع واتجاهه | شهريًا |
| النموّ بالكمية مقابل بالقيمة | أهو نشاط أم تضخّم | ربعيًا |
| رأس المال العامل كنسبة من الإيراد | كم يبتلع النموّ الاسمي من نقدك | ربعيًا |
والرقم الثالث هو الإنذار المبكر الأفضل: اتّساع الفجوة بين التكلفة التاريخية وكلفة الاستبدال. لأنه يسبق ظهور المشكلة في الهامش المعلَن بشهور — وتفصيل منطق الإشارات المبكرة في كيف تكتشف تراجع الأرباح مبكرًا؟.
والرقم الأول يُقاس بسعر الوحدة لا بالمبلغ: عشرة مدخلات تمثّل معظم تكلفتك. ومتابعتها شهريًا تكفي — ومتابعة الجميع تُنهك بلا فائدة إضافية.
ستّة إجراءات — مرتّبة بأثرها
- راجع التسعير بربطه بالمدخل لا بالتقويم — أسرع أثر.
- ضع مدّة صلاحية على كل عرض سعر — يمنع التزامًا بسعر قديم.
- تفاوض على تثبيت أسعار الشراء مدّة محدّدة مقابل كمية.
- راجع المواصفات — بديل مناسب قد يكون أقلّ ارتفاعًا.
- أضِف بنود مراجعة في العقود الجديدة كلّها.
- راجع سياسة التخزين — والشراء المسبق قرار يُحسَب لا يُفترَض.
والإجراء السادس يُساء فهمه كثيرًا: الشراء المسبق تحسّبًا للارتفاع مقامرة لا حماية. فهو يحبس نقدًا ويحمّلك مخاطرة كساد — ويصلح لمدخل مؤكّد الاستهلاك مستقرّ الطلب فقط، ويُحسب بمقارنة الوفر المتوقّع بكلفة النقد المجمَّد.
والإجراء الثالث كثيرًا ما يُقبَل ولا يُطلَب: تثبيت سعر لستّة أشهر مقابل التزام بكمية. والمورّد يفضّل اليقين أيضًا — والطلب وحده لا يكلّفك شيئًا.
ومتى يكون التصرّف أسوأ من الانتظار؟
هذا القسم يخالف ما يُنصَح به في فترات الارتفاع — وهو التحرّك السريع دائمًا:
ارتفاع مؤقّت معروف السبب
انقطاع توريد أو موسم. رفع السعر ثم خفضه بعد شهرين يُربك عملاءك ويُفقد ثقتهم في تسعيرك.
مدخل صغير من تكلفتك
ارتفاع ٣٠٪ في بند يمثّل ٢٪ من تكلفتك أثره ٠٫٦٪. تحرّك بحجم الأثر لا بحجم النسبة.
خفض المواصفة تحت الضغط
استبدال مادة بأرخص تحت ضغط التكلفة قد يزيد الفاقد والشكاوى — فتخسر أكثر مما وفّرت.
والبطاقة الثانية تصحّح خطأ شائعًا في القراءة: النسبة المرتفعة لا تعني أثرًا كبيرًا. ورتّب استجابتك بوزن المدخل في تكلفتك لا بنسبة ارتفاعه — تفصيل الترتيب بالأثر في تقارير تساعدك على خفض المصروفات.
ونقولها صراحة — وهي تخالف مصلحتنا: لا نظام محاسبي يحميك من ارتفاع الأسعار. النظام يُظهر الأثر أسرع ويتيح قراءة موازية بكلفة الاستبدال — والقرار تفاوض وتسعير ومواصفة. ومن يبيعك «حماية من التضخّم» في برنامج يبيعك تقريرًا.
ما وزن مدخلاتك في تكلفتك؟ نرتّب معك مدخلاتك بوزنها ونبني قراءة الهامش بكلفة الاستبدال — لتتحرّك بحجم الأثر لا بحجم النسبة.
اطلب فحص تكلفةقائمة فحص لفترات ارتفاع الأسعار
- أهمّ عشرة مدخلات مرتّبة بوزنها في تكلفتك.
- سعر الوحدة لكلٍّ يُتابَع شهريًا لا المبلغ.
- الهامش يُقرأ مرتين: بتكلفة الشراء وبكلفة الاستبدال.
- الفجوة بين الاثنين مراقَبة كإنذار مبكر.
- مراجعة التسعير مربوطة بالمدخل لا بالتقويم.
- كل عرض سعر يحمل مدّة صلاحية.
- العقود الجديدة فيها بند مراجعة أو إعادة تفاوض.
- الخسارة المتوقّعة على عقد قائم تُقيَّد فور توقّعها.
- خطّة استبدال الأصول مقدَّرة بأسعار اليوم.
- النموّ يُقرأ بالكمية لا بالقيمة وحدها.
- رأس المال العامل كنسبة من الإيراد مراقَب.
- قرار التوزيع يُتخذ على النقد لا على ربح دفتري متضخّم.
تسع من اثنتي عشرة تعني منشأة تقرأ ارتفاعها لا تتفاجأ به. والبند الثاني عشر يمنع أخطر قرار في هذه الفترات — توزيع ربح مصدره فرق سعر لا نشاط.