التكلفة أربع طبقات لا طبقة واحدة
وكل طبقة تختلف عن سابقتها في طريقة الوصول إليها — لا في نوعها فقط:
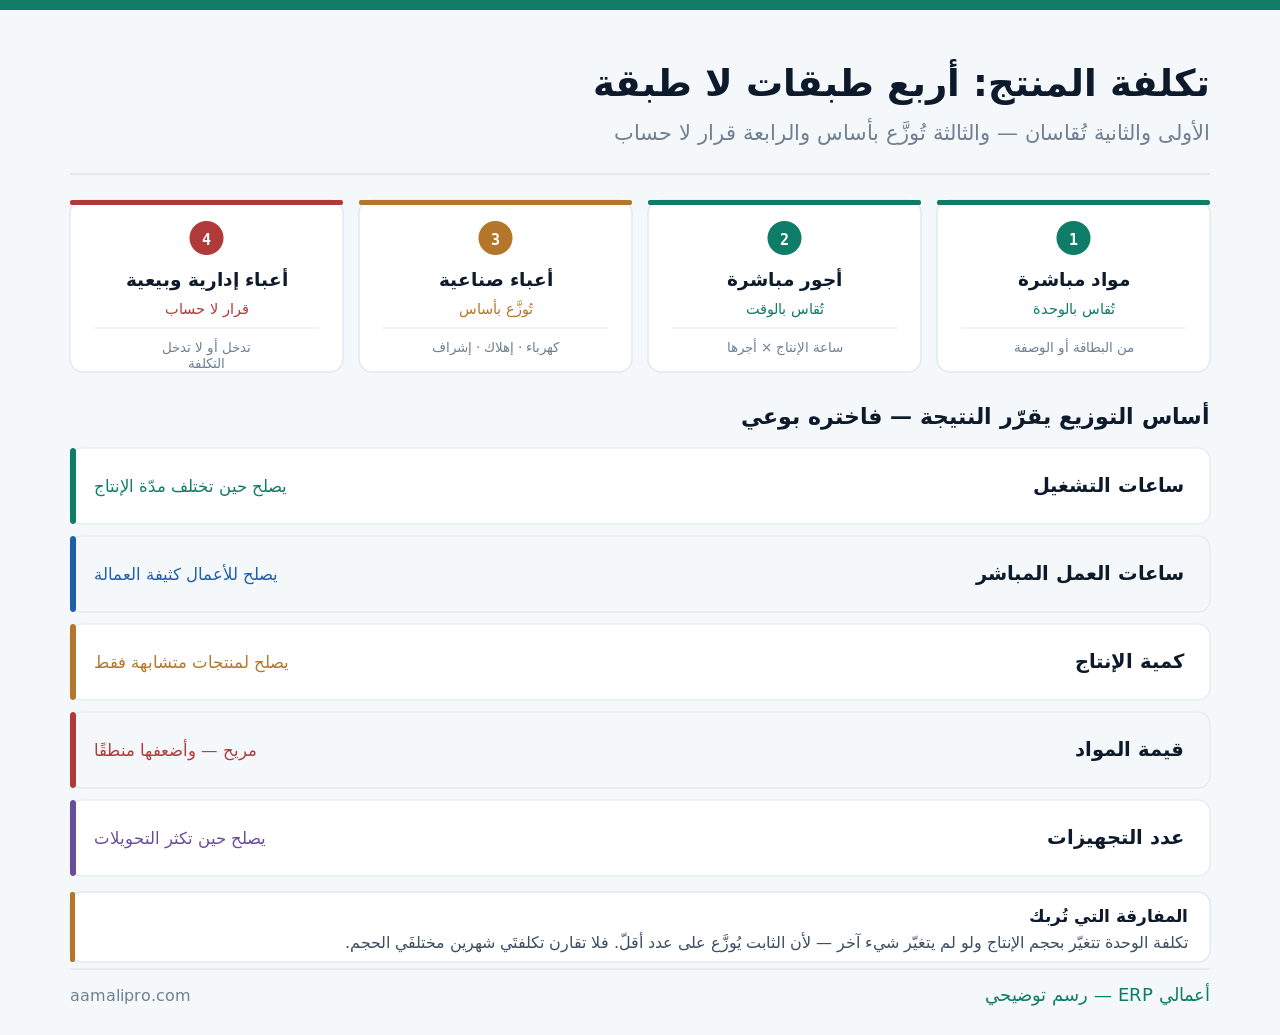
والطبقة الرابعة ليست حسابًا بل قرارًا: هل تدخل المصروفات الإدارية والبيعية في تكلفة المنتج؟ وفي التقارير الإدارية غالبًا لا — تبقى مصروف فترة. أمّا في التسعير فقد تُحمَّل بنسبة، وهذا اختيار يُعلَن لا يُخلَط.
المباشر: يُقاس ولا يُقدَّر
الطبقتان الأوليان يجب أن تُقاسا. وأي تقدير فيهما يُفسِد كل ما بُني عليه:
| المكوّن | مصدره الصحيح | الخطأ الشائع |
|---|---|---|
| كمية المواد | بطاقة الصنف أو أمر الإنتاج | تقدير من الذاكرة |
| سعر المواد | متوسط التكلفة أو آخر شراء | سعر قائمة المورّد |
| الفاقد في التصنيع | نسبة مقيسة في البطاقة | يُهمَل فيظهر فرقًا |
| ساعات العمل | سجل وقت على أمر الإنتاج | ساعات الدوام مقسومة |
| أجر الساعة | الكلفة الكاملة لا الراتب | الراتب وحده |
والسطر الأخير يُنقص التكلفة بنسبة معتبرة: أجر الساعة ليس الراتب مقسومًا على الساعات. هو الكلفة الكاملة — راتب والتزامات نظامية وإجازات وتدريب — مقسومة على الساعات الإنتاجية لا ساعات الدوام.
والسطر الثالث يُنتج ما يبدو فاقدًا وهو تصميم: نسبة الفاقد الطبيعية في البطاقة. وتفصيل ذلك في ربط الإنتاج والمخزون والمبيعات بالحسابات.
أساس توزيع الأعباء يقرّر النتيجة
هنا تُصنَع أكثر الفروق بين حساب وآخر — والأساس اختيار له أثر:
| الأساس | يصلح حين | يُضلّل حين |
|---|---|---|
| ساعات التشغيل | تختلف مدّة إنتاج المنتجات | المنتجات متقاربة الزمن |
| ساعات العمل المباشر | العمل كثيف العمالة | الأتمتة عالية |
| كمية الإنتاج | المنتجات متشابهة تمامًا | تختلف في التعقيد |
| قيمة المواد | المواد تمثّل معظم التكلفة | منتج غالٍ بسيط الصنع |
| عدد التجهيزات | تكثر تحويلات الخطّ | خطّ إنتاج واحد ثابت |
والأساس الرابع أكثرها استعمالًا وأضعفها منطقًا: قيمة المواد. لأنه يُحمّل منتجًا غالي المواد بسيط الصنع أعباءً لا يستهلكها — ويُخفّف عن منتج رخيص المواد معقّد التصنيع.
ويجوز استعمال أكثر من أساس: مجمّعات أعباء — أعباء الآلات بساعات التشغيل وأعباء الجودة بعدد الفحوص. وهذا أدقّ وأثقل إدخالًا، والاختيار بين الدقة والكلفة.
التكلفة المعيارية مقابل الفعلية
لا غنى عن الاثنين — ولكلٍّ وظيفة مختلفة:
| الوجه | المعيارية | الفعلية |
|---|---|---|
| متى تُعرَف | قبل الإنتاج | بعد الإقفال |
| تصلح لـ | التسعير والتقدير اليومي | النتيجة المحاسبية |
| تتغيّر | دوريًا بمراجعة | مع كل فترة |
| الفرق بينهما | انحراف يُحلَّل | — |
| خطر الاعتماد عليها وحدها | تصير خيالية إن لم تُراجَع | تصل متأخرة للقرار |
والانحراف بينهما لا يُقرأ رقمًا واحدًا بل يُفكَّك: انحراف سعر (اشترينا بأغلى) وانحراف كمية (استهلكنا أكثر). والأول مسؤولية المشتريات والثاني مسؤولية الإنتاج — ودمجهما يُضيّع الاثنين.
وراجع المعياري بدورية معلنة: ربعيًا أو عند تغيّر مدخل رئيسي. ومعياري عمره سنتان لا يصلح للتسعير — ويُنتج انحرافات ضخمة لا تدلّ على شيء.
أتعرف تكلفة منتجك أم تقدّرها؟ نبني معك طبقات التكلفة وأساس التوزيع المناسب لنشاطك — بمعياري يُراجَع وانحراف يُفكَّك.
اطلب عرضًا توضيحيًاأثر الحجم: لماذا تتغيّر التكلفة بلا سبب ظاهر؟
السؤال الذي يتكرّر: التكلفة ارتفعت والأسعار لم تتغيّر. والسبب غالبًا الحجم:
- العبء الثابت لا يتغيّر — إيجار وإهلاك وإشراف.
- يُوزَّع على عدد الوحدات المنتَجة في الفترة.
- إنتاج أقلّ يعني نصيبًا أكبر لكل وحدة.
- فتبدو التكلفة مرتفعة بينما لم يتغيّر شيء في المنتج.
والفرق بين الحجمين يُعالَج بوعي: عبء الطاقة غير المستغَلّة يُعرَض مصروف فترة لا يُحمَّل على المنتج. فتبقى تكلفة الوحدة مستقرّة، ويظهر ثمن الطاقة العاطلة صريحًا حيث يجب أن يُرى.
حين تُنتج العملية أكثر من منتج
ذبح أو تقطيع أو تكرير — عملية واحدة تُنتج عدّة منتجات بتكلفة مشتركة:
| طريقة التوزيع | كيف | ملاحظة |
|---|---|---|
| بالقيمة البيعية | بنسبة سعر بيع كل منتج | الأشيع — ومنطقي تجاريًا |
| بالوزن أو الكمية | بنسبة الوحدات الناتجة | يُظلِم المنتج الرخيص |
| بصافي القيمة المحقّقة | سعر البيع ناقص كلفة الإتمام | الأدقّ حين تختلف كلف الإتمام |
والمنتج الثانوي يُعالَج بطريقة مختلفة: إيراده يُخصَم من تكلفة المنتج الرئيسي بدل توزيع تكلفة عليه. وهذا يبسّط الحساب ويعكس واقعه — فهو ناتج عرضي لا هدف الإنتاج.
وتنبيه على استعمال خاطئ: لا تتخذ قرار إيقاف منتج بناءً على تكلفة مشتركة موزَّعة. لأن إيقافه لن يُلغي التكلفة — ستنتقل إلى الباقي. والقرار يُبنى على ما يُوفَّر فعلًا بإيقافه.
تكلفة الخدمة: المنطق نفسه بمكوّنات مختلفة
الخدمات لا مواد فيها غالبًا — والطبقات تتغيّر لا تختفي:
| الطبقة | في التصنيع | في الخدمة |
|---|---|---|
| المباشر الأول | مواد | وقت المنفّذ |
| المباشر الثاني | أجور تشغيل | مصاريف مرتبطة بالخدمة |
| العبء الموزَّع | أعباء صناعية | أدوات وبرمجيات وإشراف |
| وحدة القياس | الوحدة المنتَجة | الساعة أو الزيارة أو العقد |
| الطاقة غير المستغَلّة | آلات عاطلة | ساعات غير قابلة للفوترة |
والسطر الأخير هو أكبر مصدر خطأ في تسعير الخدمات: القسمة على ساعات الدوام لا الساعات القابلة للفوترة. وقد فصّلناه في إدارة قطع الغيار والخدمات في الورش.
والقاعدة واحدة في الحالين: ما لا يُقاس يُوزَّع بأساس معلن. والخدمات ليست استثناءً — هي فقط تقيس الوقت بدل المواد.
لكل قرار تكلفته المناسبة
أشيع خطأ في استعمال التكلفة: رقم واحد لكل الأسئلة. والصحيح أن لكل قرار تكلفته:
| القرار | التكلفة المناسبة |
|---|---|
| تسعير طلب عادي | التكلفة الكاملة + الهامش |
| قبول طلب إضافي بطاقة فائضة | المتغيّرة فقط |
| إيقاف منتج | ما يُوفَّر فعلًا بإيقافه |
| تصنيع أم شراء | المتغيّرة + ما يُتجنَّب من الثابت |
| تقييم المخزون | التكلفة الكاملة الصناعية |
| قياس أداء خطّ | المتغيّرة والثابتة القابلة للسيطرة |
والسطر الثاني قاعدة تُغفَل فتُرفَض طلبات مربحة: طلب إضافي بطاقة فائضة يُقاس بالمتغيّر. لأن الثابت مدفوع أصلًا — وطلب يغطّي متغيّره ويزيد يضيف ربحًا حقيقيًا.
ونبّه على الحدّ: هذه قاعدة للطاقة الفائضة لا لكل الطلبات. ومن يسعّر كل بيعه على المتغيّر لا يغطّي ثابته أبدًا — وقد شرحنا المنطق نفسه في حساب تكلفة الرحلة وربحية المركبة.
ما الذي يلزم لحساب هذا آليًا؟
| المتطلّب | وإلا |
|---|---|
| قائمة مكوّنات لكل منتج بكمياتها | لا تكلفة مواد إلا يدويًا |
| نسبة الفاقد في البطاقة | الفاقد الطبيعي يظهر انحرافًا |
| أمر إنتاج يجمع المواد والوقت | لا ربط بين المستهلَك والمنتَج |
| تسجيل وقت على الأمر | الأجر المباشر يُقدَّر |
| مجمّع أعباء وأساس توزيع معرَّف | الأعباء تبقى مصروف فترة |
| تكلفة معيارية قابلة للتحديث | لا انحراف يُقاس |
والسطر الرابع هو أضعف حلقة عمليًا: تسجيل الوقت على أمر الإنتاج. لأنه يحتاج انضباطًا بشريًا يوميًا — وبدونه يُقدَّر الأجر المباشر، فيصير جزء من «الدقة» تقديرًا مغلَّفًا برقم.
واسأل في العرض التوضيحي: «غيّر أساس التوزيع أمامي وأرِني أثره على تكلفة منتجين». والجواب يكشف إن كان النظام يدعم الأسس فعلًا أم يحسب بأساس واحد مثبَّت.
ومتى تكون الدقة الزائدة كلفة بلا عائد؟
هذا القسم يخالف عنوان المقال نفسه — وهو يطلب «الدقة». لكن للدقة حدًّا تنقلب بعده:
أعباء لا تتجاوز ٥٪
حين تكون الأعباء الموزَّعة جزءًا صغيرًا من التكلفة، فأي أساس يعطي نتيجة متقاربة. اختر الأبسط وانتقل.
منتج واحد أو منتجات متطابقة
لا يوجد ما تُوزَّع عليه. التكلفة الكلية ÷ الوحدات — ولا حاجة لمجمّعات ولا أسس.
حين يمنع الحساب القرار
نظام تكلفة يستغرق أسبوعين ليعطي رقمًا يُسأل عنه اليوم لم ينفع. تقدير سريع صحيح خير من دقّة متأخرة.
والبطاقة الثالثة تصف مقايضة حقيقية: الدقة والتوقيت يتنافسان. والحلّ العملي هو المعياري — رقم متاح فورًا يُراجَع دوريًا، بدل انتظار الفعلي في كل مرة.
ونقولها صراحة: لا يوجد رقم واحد اسمه «تكلفة المنتج الحقيقية». هناك تكلفة محسوبة بأساس معلن لغرض معلن. ومن يبيعك «التكلفة الدقيقة» يبيعك اختيارًا اتّخذه هو نيابةً عنك — والأنفع أن تعرف الأساس وتختاره.
ما نسبة الأعباء في تكلفتك؟ صِف لنا منتجاتك وبنية تكلفتها — نقترح أبسط أساس يعطيك رقمًا يُبنى عليه قرار.
اطلب رأيًا صريحًاقائمة فحص لحساب تكلفة المنتج
- قائمة مكوّنات لكل منتج بكمياتها الفعلية.
- نسبة الفاقد الطبيعية مسجَّلة في البطاقة.
- سعر المواد من متوسط التكلفة لا من قائمة المورّد.
- أجر الساعة بالكلفة الكاملة لا بالراتب.
- القسمة على الساعات الإنتاجية لا ساعات الدوام.
- أساس توزيع الأعباء معلن ومناسب لطبيعة الإنتاج.
- العبء محسوب بمعدّل طاقة طبيعي لا بإنتاج الشهر.
- الطاقة غير المستغَلّة تُعرَض مصروف فترة.
- تكلفة معيارية تُراجَع ربعيًا أو عند تغيّر مدخل.
- الانحراف مفكَّك: سعر وكمية منفصلين.
- التكلفة المشتركة موزَّعة بأساس معلن.
- لكل قرار تُستعمَل التكلفة المناسبة له لا رقم واحد.
تسع من اثنتي عشرة تعني تكلفة يُبنى عليها تسعير. والبند الثاني عشر يمنع أكثر القرارات الخاطئة — إيقاف منتج بناءً على تكلفة موزَّعة لن تختفي بإيقافه.