أربع محطات — ولكلٍّ حساب مستقل
الفرق الجوهري بين مخزون التجارة ومخزون التصنيع أن الثاني ليس حسابًا واحدًا بل ثلاثة، تنتقل القيمة بينها ثم إلى قائمة الدخل:
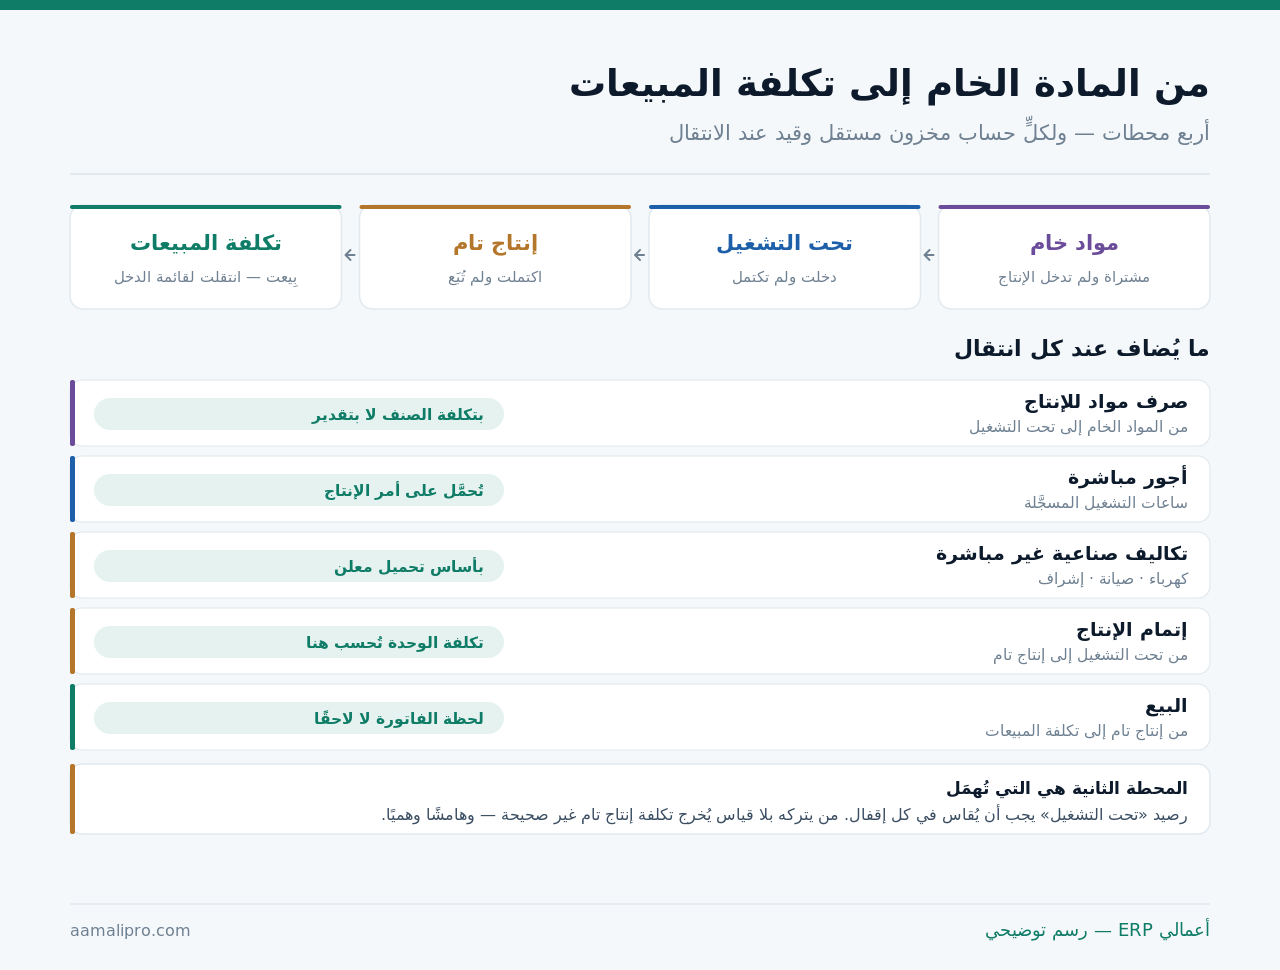
| الحساب | يحوي | يُخصَم منه عند |
|---|---|---|
| مواد خام | ما اشتُري ولم يدخل الإنتاج | صرف المواد لأمر إنتاج |
| تحت التشغيل | مواد + أجور + تكاليف غير مباشرة | إتمام أمر الإنتاج |
| إنتاج تام | وحدات جاهزة بتكلفتها الكاملة | البيع |
| تكلفة المبيعات | ما بِيع فعلًا | ليس حساب مخزون — بل مصروف |
قائمة المواد: الأساس الذي يُبنى عليه كل شيء
قائمة المواد تحدّد ما يدخل في كل وحدة منتَجة. وهي التي يقارن بها النظام الاستهلاك الفعلي — فيكشف الانحراف:
- حدّد الكميات المعيارية لكل مادة في الوحدة الواحدة — بدقّة تناسب نشاطك.
- أضف نسبة الفاقد المعيارية لكل مادة إن كان الفاقد حتميًا في التحويل.
- راجع القائمة عند تغيير المنتج أو المورّد أو الوصفة — لا سنويًا فقط.
- احتفظ بنسخ مؤرَّخة — لأن تكلفة أمر قديم تُحسب بقائمة وقته لا بقائمة اليوم.
- افصل قائمة المواد عن التسعير — الأولى فنية والثاني تجاري.
والبند الرابع تفصيل يُغفَل وأثره كبير: قائمة مواد تُعدَّل بلا نسخة مؤرَّخة تجعل تكلفة الأوامر السابقة تُعاد بأثر رجعي — فتتغيّر تكلفة إنتاج شهر مضى بلا سبب ظاهر.
والبند الثاني هو ما يربط هذا الباب بالفاقد: الفاقد المعياري جزء من التكلفة، وما زاد عليه انحراف يُحقَّق فيه. تفصيله في متابعة الهدر والفاقد.
أمر الإنتاج: الحاوية التي تتجمّع فيها التكلفة
أمر الإنتاج ليس ورقة تشغيل — بل حاوية محاسبية تتراكم فيها التكاليف حتى الإتمام. وهذه دورته:
| المرحلة | ما يحدث محاسبيًا |
|---|---|
| فتح الأمر | يُنشأ مركز تجميع بلا قيد |
| صرف المواد | من مواد خام إلى تحت التشغيل بتكلفتها |
| تسجيل ساعات التشغيل | أجور مباشرة تُحمَّل على الأمر |
| تحميل غير المباشرة | بأساس معلن — ساعات أو وحدات |
| إتمام الأمر | من تحت التشغيل إلى إنتاج تام بتكلفة الوحدة |
| إغلاق الأمر | الفروق تُعالَج ولا تبقى معلّقة |
والمرحلة الأخيرة هي التي تُهمَل: أوامر إنتاج مفتوحة منذ شهور تُبقي تكاليف عالقة في «تحت التشغيل» بلا أن تنتقل. راجع قائمة الأوامر المفتوحة شهريًا — وأي أمر انتهى فعليًا يُغلَق محاسبيًا.
وتكلفة الوحدة تُحسب عند الإتمام: إجمالي تكاليف الأمر ÷ الوحدات السليمة المنتَجة. والوحدات التالفة لا تُقسَّم عليها — بل تُعالَج فاقدًا معياريًا أو انحرافًا.
التكاليف الصناعية غير المباشرة: أصعب جزء
الكهرباء والصيانة والإشراف لا تُنسَب لأمر بعينه مباشرة. وتحميلها يحتاج أساسًا معلنًا وثابتًا:
| الأساس | يناسب | مشكلته |
|---|---|---|
| ساعات التشغيل المباشرة | إنتاج كثيف العمالة | يظلم المنتج اليدوي |
| ساعات تشغيل الآلات | إنتاج كثيف الآلات | يحتاج قياس ساعات الآلة |
| كمية المواد المستهلكة | تحويل بسيط | لا يعكس تعقيد التشغيل |
| عدد الوحدات المنتَجة | منتج واحد أو متشابه | يُخطئ مع تنوّع المنتجات |
والقاعدة: اختر الأساس الذي يعكس ما يستهلك التكلفة فعلًا. مصنع تكلفته الأكبر كهرباء آلات يُحمّل بساعات الآلة لا بساعات العمّال — وإلا ظهر المنتج اليدوي مكلفًا زورًا والآلي رخيصًا.
ولا تُبالغ في الدقة: أساس واحد معلن ومطبَّق باتساق أنفع من ثلاثة أسس تتغيّر. لأن تغيير الأساس يجعل مقارنة تكلفة المنتج بين الفترات بلا معنى.
تكلفة منتجك تقديرية؟ نراجع معك قوائم المواد وأساس التحميل ورصيد تحت التشغيل — وغالبًا يكون الخلل في محطة واحدة.
اطلب مراجعة تكلفةانحرافات التكلفة: أين تختلف عن المعيار؟
حين توجد قائمة مواد معيارية، يصير كل اختلاف بين الفعلي والمعياري معلومة لا خطأً:
| الانحراف | يعني | من يفسّره |
|---|---|---|
| انحراف سعر المواد | اشتُريت بأعلى أو أدنى من المعيار | المشتريات |
| انحراف كمية المواد | استُهلك أكثر أو أقلّ | الإنتاج |
| انحراف معدّل الأجر | أجر الساعة اختلف | الموارد البشرية |
| انحراف كفاءة العمل | ساعات أكثر أو أقلّ للوحدة | الإنتاج |
| انحراف التحميل | غير المباشرة الفعلية ≠ المحمَّلة | المالية |
والعمود الأخير هو ما يحوّل التحليل إلى إدارة: كل انحراف له جهة تفسّره. وخلطها يُنتج اجتماعًا يتبادل فيه الجميع اللوم بلا نتيجة.
وانحراف كمية المواد تحديدًا هو الأقرب للفاقد: استهلاك يفوق المعيار يعني هدرًا أو خطأ في القائمة — والتمييز بينهما يحتاج نظرة ميدانية لا حسابية.
الربط بالمبيعات: أين تكتمل الدائرة
الحلقة الأخيرة هي البيع. وهنا تنتقل التكلفة من الميزانية إلى قائمة الدخل — ويظهر الهامش:
- الفاتورة تخصم الإنتاج التام بتكلفته لحظة البيع لا لاحقًا.
- الهامش يظهر على مستوى السطر — لكل منتج على حدة.
- المرتجع يعيد الوحدة إلى إنتاج تام بتكلفتها الأصلية.
- الوحدة المعيبة المرتجعة تُعالَج تالفًا أو تُعاد للتشغيل بأمر إصلاح.
- الطلب على المخزون يُطلق أمر إنتاج عند بلوغ حدّ إعادة الطلب.
والبند الرابع يُغفَل في كثير من التطبيقات: مرتجع معيب يعود لمخزون الإنتاج التام كأنه سليم — فيُباع مرة أخرى أو يظهر في الجرد كوحدة صالحة. افصل مخزونًا للمعيب المنتظر إصلاحًا.
والبند الخامس يُغلق الدائرة تشغيليًا: الطلب يقود الإنتاج — وربطهما يمنع إنتاج ما لا يُباع وهو أكبر مصادر المخزون الراكد. تفصيل الترابط في أخطاء المخزون والأرباح.
خمس نقاط ينكسر عندها الربط
| نقطة الانكسار | الأثر |
|---|---|
| صرف مواد بلا أمر إنتاج | تكلفة بلا حاوية — تضيع |
| ساعات تشغيل لا تُسجَّل | تكلفة عمل غير محمَّلة |
| أوامر مفتوحة لا تُغلق | تحت التشغيل منتفخ |
| قائمة مواد قديمة | انحرافات وهمية كل أمر |
| إنتاج تام يدخل بلا تكلفة | هامش وهمي عند البيع |
والنقطة الأولى أشيعها في المصانع الصغيرة: صرف مواد «مستعجل» بلا أمر. والمواد تخرج فعليًا وتكلفتها لا تصل إلى أي منتج — فينخفض مخزون المواد ولا ترتفع تكلفة أي شيء، ويظهر الفرق لاحقًا فرق جرد.
والعلاج إجرائي لا تقني: لا صرف من مخزن المواد بلا أمر إنتاج مفتوح — ولو كان الأمر يُفتح في ثوانٍ.
الجرد في بيئة التصنيع: ثلاثة مخازن لا واحد
جرد المصنع أصعب من جرد المستودع لأن البضاعة لا تقف. جزء منها في الرفوف، وجزء على خطوط التشغيل، وجزء جاهز للشحن — ولكلٍّ طريقة عدّ وتقييم مختلفة.
| ما يُجرَد | صعوبة العدّ | صعوبة التقييم |
|---|---|---|
| مواد خام | سهل — ساكن | سهل — بتكلفة الشراء |
| تحت التشغيل | صعب — متحرّك وغير مكتمل | الأصعب — نسبة إنجاز |
| إنتاج تام | سهل — ساكن | متوسط — تكلفة الوحدة |
والصف الأوسط هو التحدي: وحدة نصف مكتملة ليست مادة خام ولا منتجًا تامًّا. وتقييمها يحتاج تقدير نسبة الإنجاز — كم من المواد دخلت وكم من العمل بُذل.
- أوقف الحركة أثناء العدّ أو اجرد بين ورديتين — العدّ على خط متحرّك لا يُعتمد عليه.
- عُدّ تحت التشغيل بالمرحلة لا بالوحدة، ثم قدّر إنجاز كل مرحلة بنسبة معلنة.
- أغلق أوامر الإنتاج المنتهية قبل الجرد — وإلا ظهرت وحداتها في مكانين.
- افصل المعيب والمنتظر إصلاحًا في موقع مستقل يُجرَد على حدة.
والبند الثالث سبب متكرر لفروق وهمية: أمر إنتاج انتهى فعليًا ولم يُغلق — فالوحدات موجودة في الإنتاج التام عدًّا، وقيمتها ما زالت في تحت التشغيل دفتريًا. والفرق يظهر في المكانين معًا.
ماذا لو كان تحويلك بسيطًا؟
ليس كل من يحوّل يحتاج دورة تصنيع كاملة. وبين «تجارة» و«تصنيع» مساحة واسعة:
تجميع فوري
باقة تُجمَّع من أصناف جاهزة لحظة البيع. لا تحتاج تحت تشغيل — قائمة مكوّنات تُخصم عند البيع تكفي.
تحويل بخطوة واحدة
تعبئة أو تقطيع أو خلط ينتهي في اليوم. أمر إنتاج مبسّط يُفتح ويُغلق في يومه بلا رصيد معلّق.
تصنيع بمراحل
مراحل متعددة تمتد أيامًا. هنا تحتاج الدورة الكاملة بحساب تحت تشغيل يُقاس في كل إقفال.
والبطاقة الأولى تحلّ حاجة كثير من المنشآت التي تظنّ أنها تحتاج وحدة تصنيع: قائمة مكوّنات تُخصم لحظة بيع الباقة — بلا أوامر إنتاج ولا تحت تشغيل ولا تحميل غير مباشر.
ومتى لا تحتاج وحدة تصنيع أصلًا؟
هذا القسم يخالف مصلحتنا — وحدة التصنيع من أعلى الوحدات قيمةً وأطولها تهيئة. لكنها غير ضرورية لكثيرين:
تحويلك تجميع بسيط
إن كان ما تفعله جمع أصناف جاهزة، فقائمة مكوّنات في وحدة المخزون تكفي — والوحدة الكاملة كلفة بلا مقابل.
لا تُسجَّل ساعات التشغيل
دورة تصنيع بلا ساعات مسجّلة تُنتج تكلفة ناقصة تُقرأ كأنها كاملة. ابدأ بالانضباط لا بالوحدة.
منتج واحد بتكلفة مستقرّة
إن كنت تنتج منتجًا واحدًا بتكلفة لا تتغيّر، فحساب تكلفة دوري بسيط يعطي المعلومة نفسها.
والبطاقة الثانية نقولها كثيرًا: وحدة تصنيع بلا تسجيل ساعات تعطي أرقامًا أسوأ من حساب يدوي منضبط — لأنها تبدو دقيقة وهي ناقصة. والدقة الظاهرة أخطر من التقدير المعلن.
وابدأ بالسؤال الصحيح: ما القرار الذي سيتغيّر بمعرفة تكلفة المنتج بدقة؟ إن كان التسعير مفروضًا من السوق ولا تملك تغييره، فالدقة الزائدة تكلفة بلا قرار.
أتحتاج دورة تصنيع أم قائمة مكوّنات؟ صِف لنا ما تفعله بالمواد ومدة التحويل وهل تُسجَّل ساعاتك — نقول لك أي مستوى يكفيك.
اطلب رأيًاقائمة فحص لربط الإنتاج بالحسابات
- ثلاثة حسابات مخزون منفصلة لا حساب واحد.
- لا صرف من مخزن المواد بلا أمر إنتاج مفتوح.
- قوائم المواد بكميات معيارية ونسبة فاقد.
- نسخ قوائم المواد مؤرَّخة لا تُعدَّل بأثر رجعي.
- ساعات التشغيل تُسجَّل على أمر الإنتاج.
- أساس تحميل غير المباشرة معلن وثابت.
- تكلفة الوحدة تُحسب على الوحدات السليمة فقط.
- أوامر الإنتاج المفتوحة تُراجَع وتُغلق شهريًا.
- رصيد تحت التشغيل يُقاس في كل إقفال.
- الإنتاج التام يُخصَم بتكلفته لحظة البيع.
- المرتجع المعيب لا يعود لمخزون السليم.
- الانحرافات مصنَّفة ولكلٍّ جهة تفسّره.
تسع من اثنتي عشرة تعني تكلفة يُعتمد عليها. والبند التاسع هو الفحص الذي يكشف كل ما قبله — رصيد تحت التشغيل الذي لا يُقاس يعني أن تكلفة منتجاتك رقم لم يكتمل.
وهذا المقال عن ربط دورة الإنتاج بالحسابات. أمّا تقييم الوحدات غير المكتملة نفسها — نسبتا الإتمام والوحدات المكافئة والتالف — فمفصّل في إدارة تكلفة التصنيع تحت التشغيل.