خمسة أنواع — ولكلٍّ مكان اكتشاف ومعالجة
الخطوة الأولى ليست التقليل بل التصنيف. لأن ما لا يُصنَّف لا يُعالَج — ويظهر كلّه في سطر واحد غامض:
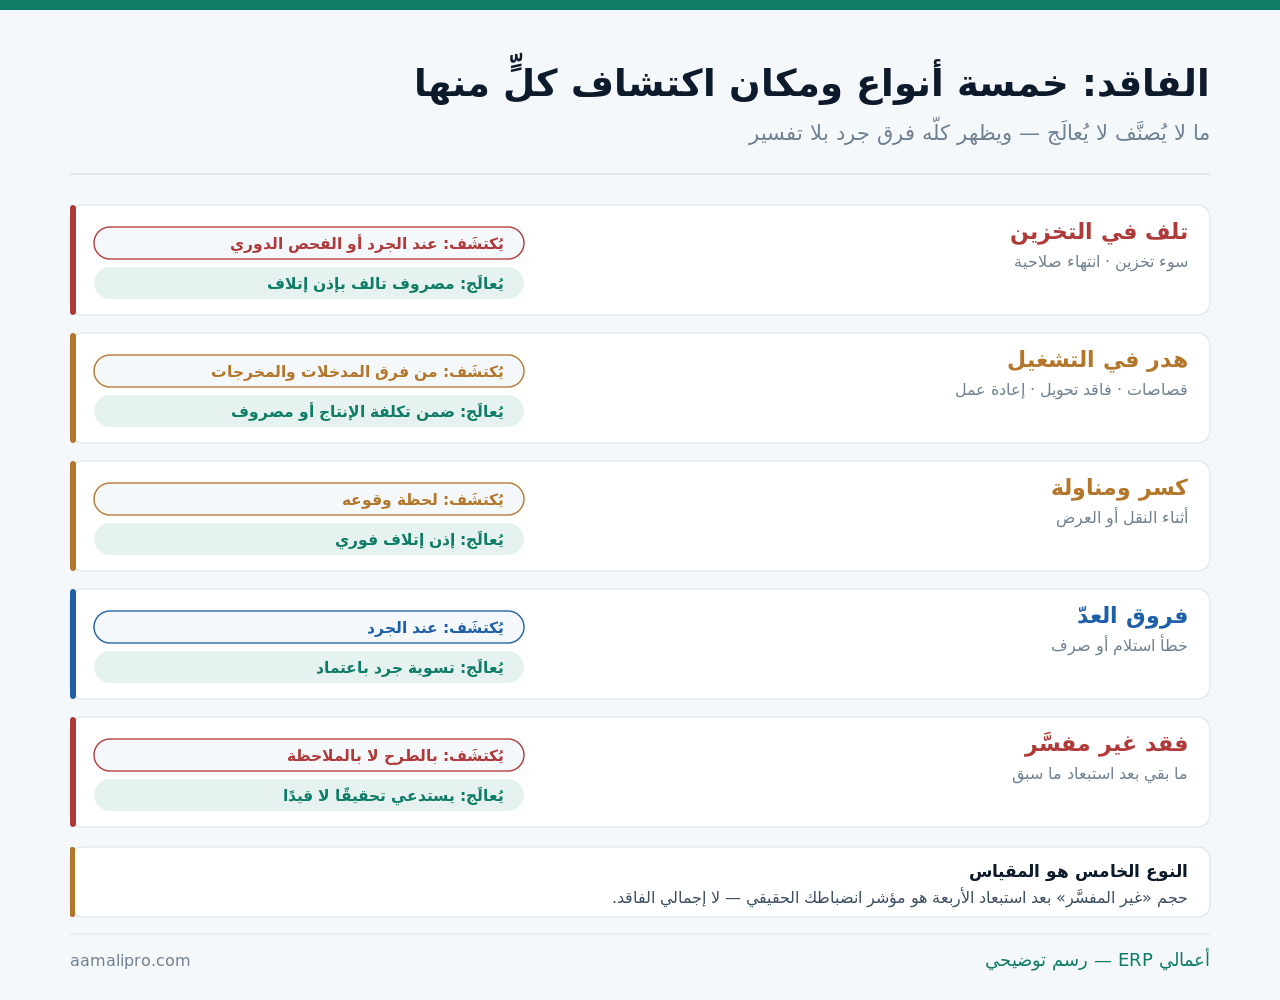
| النوع | مسؤوليته | قابل للتقليل؟ |
|---|---|---|
| تلف في التخزين | إدارة المخازن | نعم — بالظروف والدوران |
| هدر في التشغيل | الإنتاج أو التنفيذ | نعم — بالمعايير والتدريب |
| كسر ومناولة | النقل والعرض | جزئيًا |
| فروق العدّ | دقة الإجراءات | نعم — بالضوابط |
| فقد غير مفسَّر | يستدعي تحقيقًا | يجب أن يقترب من صفر |
قِسه بالمعدّل لا بالمبلغ
المبلغ المطلق للفاقد بلا معنى — يرتفع مع حجم العمل بالضرورة. والقياس بالمعدّلات هو ما يكشف الاتجاه:
| المؤشر | المعادلة | يناسب |
|---|---|---|
| نسبة الفاقد للمبيعات | قيمة الفاقد ÷ المبيعات | المقارنة عبر الفترات |
| نسبة الفاقد للمشتريات | قيمة الفاقد ÷ المشتريات | أنشطة التخزين |
| الفاقد لكل وحدة منتَجة | الفاقد ÷ عدد الوحدات | التصنيع والتحويل |
| نسبة غير المفسَّر | المجهول ÷ إجمالي الفاقد | قياس الانضباط |
| الفاقد حسب الصنف | لكل صنف على حدة | تحديد أين تركّز |
والمؤشر الأخير هو الذي يوجّه العمل: الفاقد لا يتوزّع بالتساوي. غالبًا يتركّز في عدد قليل من الأصناف — قصيرة الصلاحية أو هشّة أو عالية الطلب. وترتيب الأصناف بقيمة فاقدها يحدّد أين تبدأ.
وقارن بمعدّلك التاريخي أولًا لا بمعدّل القطاع. معدّل القطاع مرجع تقريبي؛ واتجاهك أنت هو المعلومة.
أين يظهر الفاقد في تكلفتك؟
الفاقد لا يختفي — يظهر في مكان ما. والسؤال أين، لأن موضعه يقرّر هل يشوّه هامشك أم لا:
| المعالجة | أين يظهر | أثره في الهامش |
|---|---|---|
| ضمن تكلفة الوحدة المنتَجة | تكلفة الإيراد | صحيح — يظهر في الهامش |
| مصروف تشغيلي مستقل | المصروفات | الهامش يبدو أعلى |
| تسوية جرد آخر السنة | شهر واحد | يشوّه شهرًا ويجمّل أحد عشر |
| لا يُسجَّل حتى يُكتشَف | يظهر فجأة | كل الأرقام قبله خاطئة |
والخيار الأول هو الأصحّ للفاقد المتوقّع والمعتاد: إن كان نشاطك يُنتج هدرًا معروف النسبة، فهو جزء من تكلفة الوحدة — لا مصروف منفصل. وإلا ظهر هامشك أعلى من الحقيقة وسعّرت على أساسه.
أما الفاقد غير المعتاد فيُفصَل: حادثة تلف كبيرة ليست تكلفة إنتاج بل خسارة استثنائية — ودمجها في تكلفة الوحدة يشوّه الهامش في الاتجاه الآخر.
وأثر ذلك في هامش المنتج مفصَّل في متابعة هامش الربح لكل منتج.
التسعير الذي لا يحتسب الفاقد يبيع بخسارة
هذه النتيجة العملية الأهمّ. إن كنت تعرف أن ٥٪ من الصنف يُفقَد قبل البيع، فتكلفتك الحقيقية للوحدة المباعة أعلى مما دفعت:
| البند | بلا احتساب الفاقد | باحتسابه |
|---|---|---|
| تكلفة شراء الوحدة | ١٠٠ | ١٠٠ |
| نسبة الفاقد المتوقّعة | — | ٥٪ |
| التكلفة الفعلية للوحدة المباعة | ١٠٠ | ١٠٥٫٣ |
| السعر بهامش ٣٠٪ مستهدف | ١٣٠ | ١٣٧ |
| الهامش المحقّق فعلًا | ٢٣٪ لا ٣٠٪ | ٣٠٪ |
سبع نقاط من الهامش ضاعت بلا أن يلاحظها أحد. والفرق أن الأول يعتقد أنه يربح ٣٠٪ ويقرّر خصومه على هذا الأساس — فيقترب من الخسارة عند أول عرض ترويجي.
ولا تُبالغ في المقابل: احتساب نسبة فاقد أعلى من الواقع يرفع سعرك ويُخرجك من المنافسة. استخدم معدّلك الفعلي المقيس لا تقديرًا احتياطيًا.
أتعرف نسبة فاقدك الفعلية؟ أرسل لنا بيانات جردك وحركة أصنافك — نحسب معدّلك ونحدّد الأصناف التي يتركّز فيها.
اطلب حساب معدّلستة ضوابط تمنع تحوّله إلى مجهول
| الضابط | ما يمنعه |
|---|---|
| إذن إتلاف بسبب إلزامي | تالف يُخصم عند الجرد بلا تصنيف |
| التسجيل لحظة الاكتشاف | تجميع الفاقد حتى نهاية الشهر |
| اعتماد منفصل عن من اكتشفه | إخفاء نقص بوصفه تلفًا |
| حدّ مبلغي يستدعي تحقيقًا | مرور فاقد كبير كإجراء روتيني |
| تصوير التالف قبل الإتلاف | إتلاف بلا إثبات |
| معايير هدر معلنة للتشغيل | اعتبار كل هدر طبيعيًا |
الضابط السادس هو ما يحوّل الهدر من قدر إلى رقم يُدار: معيار معلن لكل عملية — كم يُتوقّع أن يُفقَد في القصّ أو التحويل أو التجهيز. وبدونه لا يمكن التمييز بين هدر طبيعي وآخر يستحق التدخّل.
والضابط الثالث يعالج تسرّبًا حقيقيًا: وصف النقص بأنه تلف. حين يكون من يكتشف هو من يعتمد الإتلاف، يصير الإتلاف قناة مريحة لتغطية أي عجز. تفصيله في حماية المنشأة من الاحتيال المالي.
ما الذي يقلّل الفاقد فعلًا؟
بعد القياس والتصنيف يأتي التقليل. وأكثر ما ينفع إجرائي لا تقني:
- الصرف بالأقدم أولًا — إلزام النظام بترتيب الصرف حسب تاريخ الصلاحية أو الاستلام.
- تنبيه اقتراب الصلاحية — قبل الانتهاء بمدة تكفي للتصريف بخصم لا للإتلاف.
- مراجعة كميات الشراء — أكثر التلف مصدره شراء أكثر من معدّل الدوران.
- ضبط ظروف التخزين — والفحص الدوري بدل انتظار الجرد.
- معايير تشغيل مكتوبة — وتدريب عليها ثم قياس الانحراف عنها.
- مراجعة أعلى خمسة أصناف فاقدًا ربعيًا بقرار لكل صنف.
البند الثالث هو الأعلى أثرًا وأقلّ استخدامًا: أكثر التلف يُشترى. صنف يُشترى بكمية تكفي ثلاثة أشهر ودورانه شهران سيتلف جزء منه بالضرورة — والعلاج في أمر الشراء لا في المخزن.
والبند الثاني يحوّل خسارة كاملة إلى خسارة جزئية: التصريف بخصم قبل الانتهاء يسترد جزءًا. والإتلاف يخسر كل شيء. والفرق بينهما تنبيه في وقته.
الفاقد يختلف باختلاف نشاطك
أغذية ومواد قصيرة الصلاحية
الصلاحية هي المحرّك الأول. القياس يوميًا لا شهريًا، والتصريف المبكر أهمّ من التخزين الأفضل.
تصنيع وتحويل
الهدر معياري ومتوقّع. والمهم قياس الانحراف عن المعيار لا وجود الهدر نفسه.
تجزئة وسلع صغيرة
الفاقد موزّع على آلاف الوحدات الصغيرة. القياس بالفئة لا بالصنف، والضوابط عند نقطة البيع.
وفي كل نشاط، النسبة المقبولة تختلف اختلافًا كبيرًا — ولا معنى لمقارنة معدّل مطعم بمعدّل متجر قطع غيار. قارن بنفسك عبر الزمن، وبمنشأة في نشاطك إن توفّرت بيانات موثوقة.
وضبط المخزون عمومًا في أخطاء المخزون المؤثرة على الأرباح.
الفاقد في الخدمات: ساعات لا أصناف
حين يُذكر الفاقد يتّجه الذهن إلى المخزون. لكن المنشأة الخدمية لديها فاقد أكبر وأقلّ ظهورًا: ساعات دُفع أجرها ولم تُنتج إيرادًا. ولا تظهر في أي جرد لأنها لا تُخزَّن.
| نوع الفاقد | مثاله | كيف يُقاس |
|---|---|---|
| إعادة العمل | تصحيح ما سُلِّم خطأً | ساعات غير مفوترة على أمر مغلق |
| طاقة غير مستغلّة | فريق بلا أعمال مسندة | الساعات المتاحة ناقص المسجَّلة |
| عمل خارج النطاق | ما نُفِّذ بلا أمر تغيير | ساعات على مشروع تجاوزت المقدَّر |
| انتظار وتعطّل | انتظار قرار عميل أو مورّد | ساعات مسجَّلة بلا إنتاج |
| عمل لم يُفوتَر | أُنجز ونُسي في الفوترة | مقارنة المنجَز بالمفوتَر |
والسطر الأول هو الأخطر لأنه مضاعف: إعادة العمل تُنفق ساعات ثانية على إيراد قُبض مرة واحدة — فتخفض هامش الأمر مرتين. ومع ذلك لا تُسجَّل غالبًا لأن الأمر «مغلق».
والسطر الخامس خسارة صافية لا كلفة: عمل أُنجز ولم يُفوتَر. ويُكتشَف بمقارنة تقرير الإنجاز بتقرير الفوترة شهريًا — وهي مقارنة قليلة الكلفة عالية العائد.
- سجّل الساعات على أوامر حتى لو لم تُفوتَر — ما لا يُسجَّل لا يُقاس.
- افتح بند «إعادة عمل» على الأمر المغلق بدل إخفائه في أمر جديد.
- قِس معدّل استغلال الساعات شهريًا لكل فريق — لا لكل فرد.
- قارن المنجَز بالمفوتَر في نهاية كل شهر قبل الإقفال.
والبند الثالث يُقاس بالفريق عمدًا: قياس الاستغلال لكل فرد يدفع الناس إلى تسجيل ساعات وهمية. وقياسه بالفريق يعطي المعلومة نفسها بلا هذا الأثر — تفصيل قياس الربحية في ربحية المشاريع الحقيقية.
ومتى يكون خفض الهدر أغلى من الهدر نفسه؟
هذا القسم يخالف مصلحتنا — كل ضابط إضافي تهيئة وتدريب. لكن للتقليل حدًّا يصير بعده خسارة:
تتبّع أصناف ضئيلة القيمة
إذن إتلاف موثّق لصنف بريالين. كلفة الإجراء والوقت تفوق قيمة ما يُحمى — والنتيجة إجراء يُتجاهَل.
مطاردة الجزء الأخير
خفض الفاقد من ١٫٥٪ إلى ١٪ قد يكلّف أكثر مما يوفّر. الجزء الأخير دائمًا أغلى.
ضوابط تبطئ العمل
إجراء إتلاف من ثلاث موافقات يعني تراكم التالف في المخزن — فيزيد الضرر بدل أن يقلّ.
والبطاقة الثالثة مفارقة حقيقية: تعقيد إجراء الإتلاف يزيد التالف. لأن الموظف يؤجّل الإجراء فيبقى التالف مع السليم — ويُفسده أحيانًا. اجعل إثبات الفاقد سهلًا واعتماده منضبطًا، لا العكس.
والقاعدة: سهّل التسجيل واضبط الاعتماد. ما تريده أن يُسجَّل كل فاقد — والتصنيف والمراجعة يأتيان بعده.
إلى أي حدّ يستحق فاقدك المتابعة؟ أرسل لنا معدّلك الحالي وتوزيعه على الأصناف — نقول لك أين يستحق التدخّل وأين التتبّع أغلى من الفاقد.
اطلب تحليلًاقائمة فحص لإدارة الفاقد
- الفاقد مصنَّف بأنواعه الخمسة لا سطرًا واحدًا.
- إذن إتلاف بسبب إلزامي لكل حالة.
- التسجيل لحظة الاكتشاف لا عند الجرد.
- من يكتشف غير من يعتمد الإتلاف.
- حدّ مبلغي يستدعي تحقيقًا لا اعتمادًا روتينيًا.
- معايير هدر معلنة لعمليات التشغيل.
- نسبة غير المفسَّر تُقاس شهريًا وتتناقص.
- الفاقد المتوقّع محتسَب في تكلفة الوحدة.
- الفاقد الاستثنائي مفصول عن تكلفة الإنتاج.
- التسعير يحتسب معدّل الفاقد الفعلي المقيس.
- الصرف بالأقدم أولًا مُلزَم من النظام.
- أعلى خمسة أصناف فاقدًا تُراجَع ربعيًا بقرار.
تسع من اثنتي عشرة تعني فاقدًا يُدار لا يُحتمَل. والبند العاشر هو الذي يمسّ ربحك مباشرة — من يسعّر بلا احتساب فاقده يبيع بهامش أقلّ مما يظن، ويقرّر خصومه على رقم لا وجود له.