نسبة إتمام واحدة لا تكفي
الخطأ الأول في تقييم تحت التشغيل: نسبة إتمام واحدة لكل التكلفة. والواقع نسبتان:
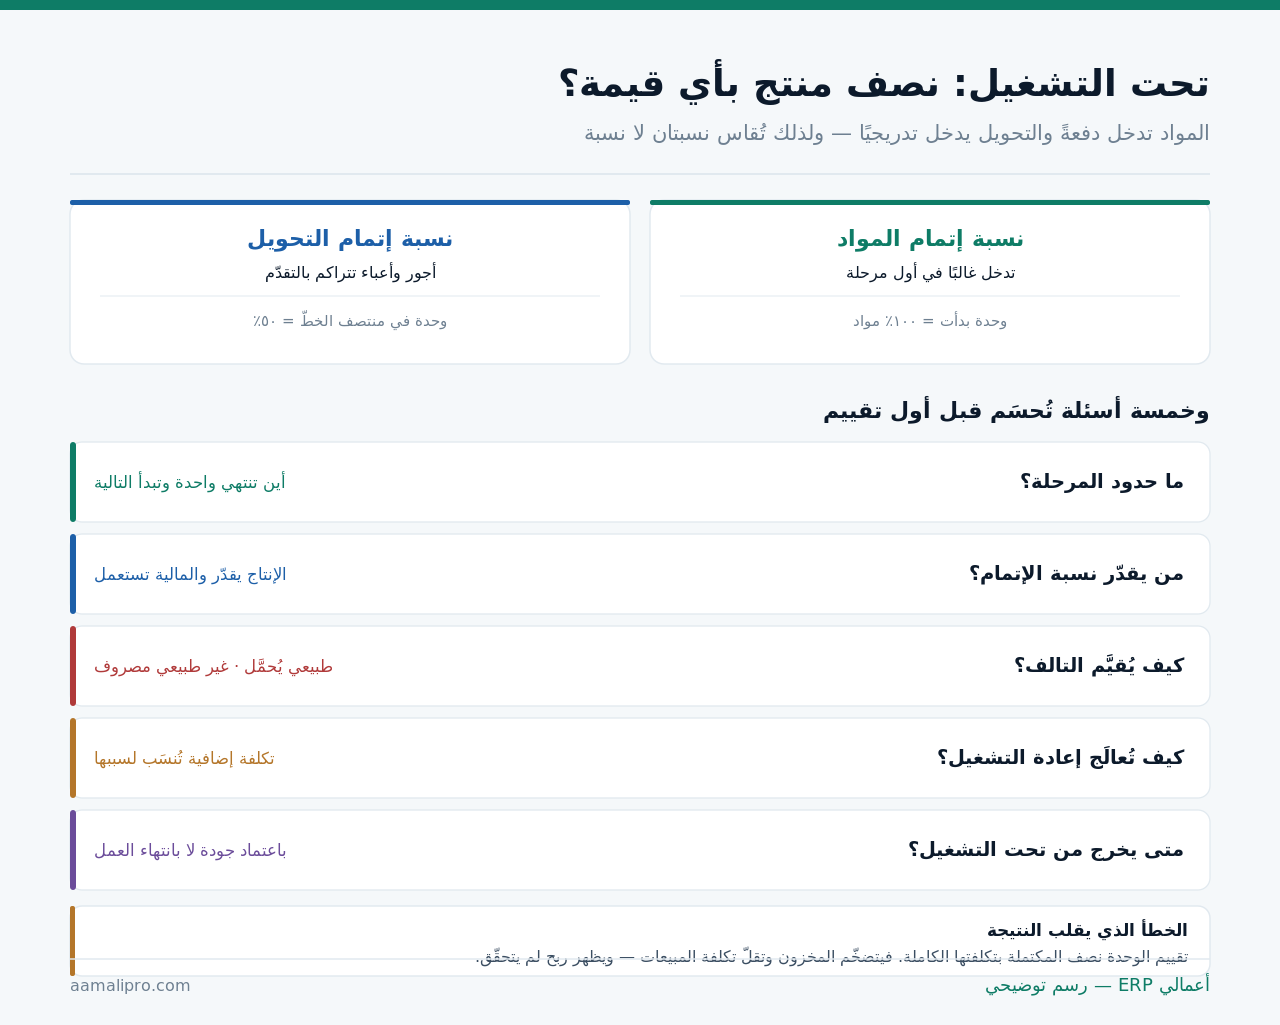
والسبب في اختلاف النسبتين تشغيلي: المواد تدخل دفعةً في أول مرحلة غالبًا. فوحدة بدأت استهلكت موادها كاملةً وإن لم يُبذَل فيها إلا ربع العمل — وتقييمها بربع تكلفتها يُنقص مخزونك.
الوحدات المكافئة: الأداة التي تحلّ المسألة
المفهوم بسيط: مئة وحدة نصف مكتملة تعادل خمسين وحدة كاملة — لغرض توزيع التكلفة:
- احسب الوحدات المكافئة للمواد: التامة + (تحت التشغيل × نسبة إتمام المواد).
- احسب الوحدات المكافئة للتحويل: التامة + (تحت التشغيل × نسبة إتمام التحويل).
- اقسم تكلفة المواد على وحداتها المكافئة ← تكلفة المواد للوحدة.
- اقسم تكلفة التحويل على وحداتها المكافئة ← تكلفة التحويل للوحدة.
- قيّم تحت التشغيل بجمع نصيبه من الاثنين.
والخطوة الثالثة والرابعة تُنجَزان بقسمتين لا بقسمة واحدة: مقام مختلف لكل نوع تكلفة. وهذا هو جوهر الطريقة — ودمجهما في مقام واحد يعيدنا إلى الخطأ الأول.
وتظهر الفائدة العملية فورًا: تكلفة الوحدة التامة تصير معلومة بلا انتظار اكتمال كل الخطّ. وهي رقم يُستعمَل في التسعير والتقييم معًا.
التالف: طبيعي وغير طبيعي — والفرق محاسبي
ليس كل تالف خسارة تُعرَض. والتفريق يغيّر موضع التكلفة في القوائم:
| النوع | ما هو | المعالجة |
|---|---|---|
| تالف طبيعي | ضمن نسبة متوقّعة من العملية | يُحمَّل على الوحدات السليمة |
| تالف غير طبيعي | يتجاوز النسبة المتوقّعة | مصروف فترة يُعرَض صراحةً |
| مخلَّفات لها قيمة | يُباع أو يُعاد استعماله | يُخصَم من تكلفة الإنتاج |
| إعادة تشغيل | يُصلَح ويعود للخطّ | تكلفة إضافية تُنسَب لسببها |
والسطر الثاني هو ما يجعل المشكلة مرئية: التالف غير الطبيعي يُعرَض مصروفًا مستقلًّا. وإخفاؤه داخل تكلفة الوحدات السليمة يرفع تكلفتها ويُخفي أن ثمّة خللًا في العملية يستحق معالجة.
ونسبة التالف الطبيعي تُقاس لا تُفترَض: من بيانات فعلية على مدى فترات. ونسبة موروثة لم تُراجَع تجعل كل تالف يبدو طبيعيًا — أو تجعل عملية محسَّنة تظهر بتالف غير طبيعي وهمي.
حدود المراحل: قرار يسبق كل حساب
قبل أي تقييم، يجب أن يكون واضحًا أين تنتهي مرحلة وتبدأ التالية:
| القرار | الاعتبار | أثره |
|---|---|---|
| عدد المراحل | كل مرحلة تعني نقطة قياس | أكثر = دقّة أعلى وعبء أكبر |
| أين تُضاف المواد | أوّل المرحلة أم بالتدرّج | يحدّد نسبة إتمام المواد |
| نقطة الفحص | أين يُكتشَف التالف | يحدّد كم تكلفة تحمّلها |
| التحويل بين المراحل | بمستند أم آليًا | يحدّد دقّة الرصيد اللحظي |
والقرار الثالث له أثر مالي مباشر يُغفَل: تالف يُكتشَف في آخر مرحلة حمل تكلفة كل المراحل السابقة. وتقديم نقطة الفحص يقلّل الخسارة — وهو قرار تشغيلي تكشفه المحاسبة.
والقرار الأول يُوازَن: مرحلتان أو ثلاث تكفيان أكثر المصانع المتوسطة. وعشر مراحل تعني عشر نقاط تسجيل يومية — والدقّة الزائدة تُشترى بانضباط قد لا يتوفّر.
أتقيّم تحت التشغيل أم تقدّره؟ نضبط معك المراحل ونسب الإتمام والوحدات المكافئة — وتقييمًا يصمد أمام الجرد والمراجعة.
اطلب عرضًا توضيحيًاالقطع عند نهاية الفترة: أين تقف الوحدة؟
تقييم تحت التشغيل يفترض لحظة قطع محدّدة. وما لم تُضبَط، اختلط ما يخصّ الفترة بما يخصّ التي تليها — وتغيّر الربح بلا حدث حقيقي.
| الحالة عند القطع | أين تُحتسَب | الخطأ الشائع |
|---|---|---|
| مواد صُرِفت ولم تبدأ المعالجة | مواد خام لا تحت تشغيل | تُحتسَب تحت التشغيل |
| وحدة أُنجِزت ولم تُفحَص | تبقى تحت التشغيل | تُنقَل إنتاجًا تامًّا |
| وحدة اجتازت الفحص ولم تُنقَل | إنتاج تام في موقعه | تبقى تحت التشغيل |
| أجور وردية تعبر منتصف الليل | تُوزَّع على اليومين | تُحمَّل على يوم واحد |
| فاتورة مواد وصلت بعد القطع | مستحقّ في فترتها | تُؤخَّر للفترة التالية |
والسطر الثاني هو الأكثر أثرًا على الربح: وحدة أُنجِز عملها ولم تُعتمَد جودتها ليست تامّة. ونقلها إلى الإنتاج التام يُتيح احتساب تكلفتها كاملةً — ويُظهر مخزونًا تامًّا قد يُردّ جزء منه.
والسطر الأول يُخطئ فيه النظام قبل الإنسان: الصرف من المخزن لا يعني بدء التشغيل. ومواد تنتظر عند الخطّ ما زالت مخزونًا خامًا — واحتسابها تحت التشغيل يضخّمه بلا عمل بُذل.
أعمار تحت التشغيل: مؤشر يُغفَل
كما تُقرأ أعمار الذمم، يُقرأ عمر ما هو تحت التشغيل — والدلالة مختلفة:
| العمر | ما يعنيه | الإجراء |
|---|---|---|
| ضمن زمن الدورة المعتاد | وضع طبيعي | لا شيء |
| ضعف زمن الدورة | تعثّر في مرحلة | افحص أين توقّف |
| أشهر | أمر منسيّ أو ملغى لم يُقفَل | قرار: إتمام أو إلغاء |
| أوامر بلا حركة منذ فترة | قد تكون قيمتها متدهورة | تقييم وتخفيض إن لزم |
والسطر الثالث يُنتج تضخيمًا صامتًا للمخزون: أوامر قديمة مفتوحة تحمل تكلفة لن تتحوّل إلى منتج. ومراجعتها ربعيًا تكشف ما يجب إقفاله أو شطبه — وتصحّح رقمًا يبدو أصلًا وهو ليس كذلك.
والسطر الأول يحتاج معيارًا مقيسًا: زمن الدورة المعتاد لكل منتج. وبدونه لا يوجد ما يُقارَن به العمر — والقراءة تصير انطباعًا.
الإنتاج بالطلب مقابل الإنتاج للمخزون
تحت التشغيل يتصرّف تصرّفين مختلفين تمامًا بحسب سبب الإنتاج — والتقييم والمخاطرة يختلفان معه:
| الوجه | إنتاج بالطلب | إنتاج للمخزون |
|---|---|---|
| سبب البدء | أمر عميل قائم | توقّع طلب |
| مخاطرة الرصيد | محدودة — له مشترٍ | قد لا يُباع |
| أثر الإلغاء | خسارة مباشرة على الأمر | يتحوّل مخزونًا |
| التقييم | بتكلفة الأمر الفعلية | بتكلفة معيارية غالبًا |
| ما يُراقَب | عمر الأمر مقابل موعد التسليم | الحجم مقابل الطلب المتوقّع |
والسطر الثالث يفسّر خطرًا خاصًّا بالإنتاج بالطلب: عميل يلغي وحدات نصف مكتملة مخصّصة له. فهي لا تصلح لغيره غالبًا — وتصير خسارة كاملة إن لم يكن العقد يغطّي التكلفة المتكبّدة عند الإلغاء.
ولذلك يُقرأ عمر الأمر في النمطين بمعيارين: بالطلب يُقارَن بموعد التسليم، وللمخزون بمعدّل دوران الصنف. والخلط بينهما يُنتج إنذارات في غير محلّها.
خطّ واحد ومنتجات متعددة: من يحمل تكلفة التحويل؟
حين ينتج الخطّ نفسه منتجات مختلفة بالتناوب، تظهر مسألة لا تظهر في الإنتاج المستمرّ الواحد: كيف تُوزَّع تكلفة التحويل بين منتجات تختلف في صعوبتها ومدّتها؟
| الأساس | يصلح حين | يُضلّل حين |
|---|---|---|
| ساعات التشغيل الفعلية | تختلف مدّة كل منتج | الأتمتة تجعل المدة متقاربة |
| وحدات مكافئة مرجَّحة | يختلف تعقيد المنتجات | المنتجات متشابهة الصعوبة |
| الكمية المنتَجة | المنتجات متطابقة تقريبًا | منتج معقّد يبدو رخيصًا |
| عدد التجهيزات | التحويل بين المنتجات مكلف | دفعات كبيرة نادرة التحويل |
والسطر الرابع يُغفَل في المصانع كثيرة التحويل: وقت التجهيز بين منتج وآخر تكلفة حقيقية. ودفعة صغيرة تحتاج التجهيز نفسه الذي تحتاجه دفعة كبيرة — فتحميلها بالكمية يجعلها تبدو رخيصة وهي أغلى وحدةً.
وهذا يقود إلى قرار تشغيلي تكشفه المحاسبة: حجم الدفعة الاقتصادي. فحين تظهر تكلفة التجهيز موزّعة صحيحًا، يتبيّن أن دفعات صغيرة متكررة تكلّف أضعاف ما يُظنّ — والحلّ جدولة تجمّع المتشابه.
ما الذي يلزم النظام ليدعم ذلك؟
| المتطلّب | وإلا |
|---|---|
| أمر إنتاج بمراحل معرَّفة | لا موضع لتحت التشغيل |
| استهلاك المواد على الأمر لا على المخزن | لا ربط بين المستهلَك والمنتَج |
| تسجيل وقت على المرحلة | تكلفة التحويل تُقدَّر |
| نسبة إتمام قابلة للإدخال بالمرحلة | الوحدات المكافئة تُحسب يدويًا |
| تسجيل التالف بنوعه | الطبيعي وغير الطبيعي يختلطان |
| تقرير أعمار الأوامر المفتوحة | أوامر منسيّة تتراكم |
والسطر الثاني هو الفارق بين نظام يدعم التصنيع وآخر يدعم المخزون فقط: الصرف على أمر إنتاج. وصرف المواد على المخزن دون ربطها بأمر يجعل تحت التشغيل رقمًا تقديريًا مهما دقّ ما بعده.
واسأل في العرض التوضيحي: «أرِني وحدات تحت التشغيل بقيمتها الآن — وكيف حُسِبت». والجواب يكشف إن كان النظام يحسب الوحدات المكافئة أم يعرض تكلفة متراكمة فقط.
ومتى لا تحتاج هذا التفصيل؟
هذا القسم يخالف مصلحتنا — وحدات التكاليف الصناعية من أعلى بنود التسعير. لكنها لا تلزم دائمًا:
دورة إنتاج أقصر من يوم
ما يبدأ وينتهي في اليوم نفسه لا يترك رصيدًا تحت التشغيل عند الإقفال. فلا شيء يُقيَّم أصلًا.
رصيد تحت التشغيل ضئيل
إن كان أقلّ من نسبة صغيرة من مخزونك، فأثر تقييمه على النتيجة أقلّ من كلفة قياسه بدقّة.
لا تسجيل وقت في المصنع
الوحدات المكافئة للتحويل تفترض ساعات مسجَّلة. وبدونها تُحسب على تقدير — فتكون دقّة ظاهرية.
والبطاقة الثالثة شرط يسبق كل ما في هذا المقال: ساعات مسجَّلة على المرحلة. ومصنع يقدّر ساعاته سيحصل على وحدات مكافئة مبنية على تقدير — ورقم يبدو دقيقًا وهو ليس كذلك.
ونقولها صراحة: ابدأ بتقييم معياري بسيط — نسبة إتمام موحّدة لكل مرحلة تُراجَع سنويًا. وهذا يكفي أكثر المصانع المتوسطة، والتفصيل الكامل يُبنى حين يكبر الأثر ويتوفّر الانضباط.
كم يبقى تحت التشغيل عندك؟ صِف لنا دورة إنتاجك ومراحلها ورصيدك المعتاد — نقترح أبسط تقييم صحيح لحالتك.
اطلب رأيًا صريحًاقائمة فحص لتحت التشغيل
- المراحل معرَّفة بحدود واضحة وموضع إضافة المواد فيها.
- نسبتا إتمام منفصلتان: مواد وتحويل.
- الوحدات المكافئة تُحسب بمقامين لا بمقام واحد.
- نسبة التالف الطبيعي مقيسة من بيانات فعلية.
- التالف غير الطبيعي يُعرَض مصروفًا مستقلًّا.
- إعادة التشغيل تُنسَب لسببها لا للمنتج عمومًا.
- المواد تُصرَف على أمر إنتاج لا على المخزن.
- الوقت مسجَّل على المرحلة لا مقدَّرًا.
- الجرد بالمرحلة مع إغلاق الأوامر المنتهية قبله.
- من قدّر نسبة الإتمام موثَّق بالاسم.
- أعمار الأوامر المفتوحة تُراجَع ربعيًا.
- الانحرافات مفكَّكة: سعر · استخدام · أجر · كفاءة · حجم.
تسع من اثنتي عشرة تعني تقييمًا يصمد. والبند الثالث هو جوهر الطريقة — مقام واحد لكل التكلفة يعيدك إلى الخطأ الذي يقلب النتيجة.