من أين تأتي تكلفة الرحلة؟
البنود صنفان يختلفان في سلوكهما — وخلطهما هو ما يُفسد التسعير:
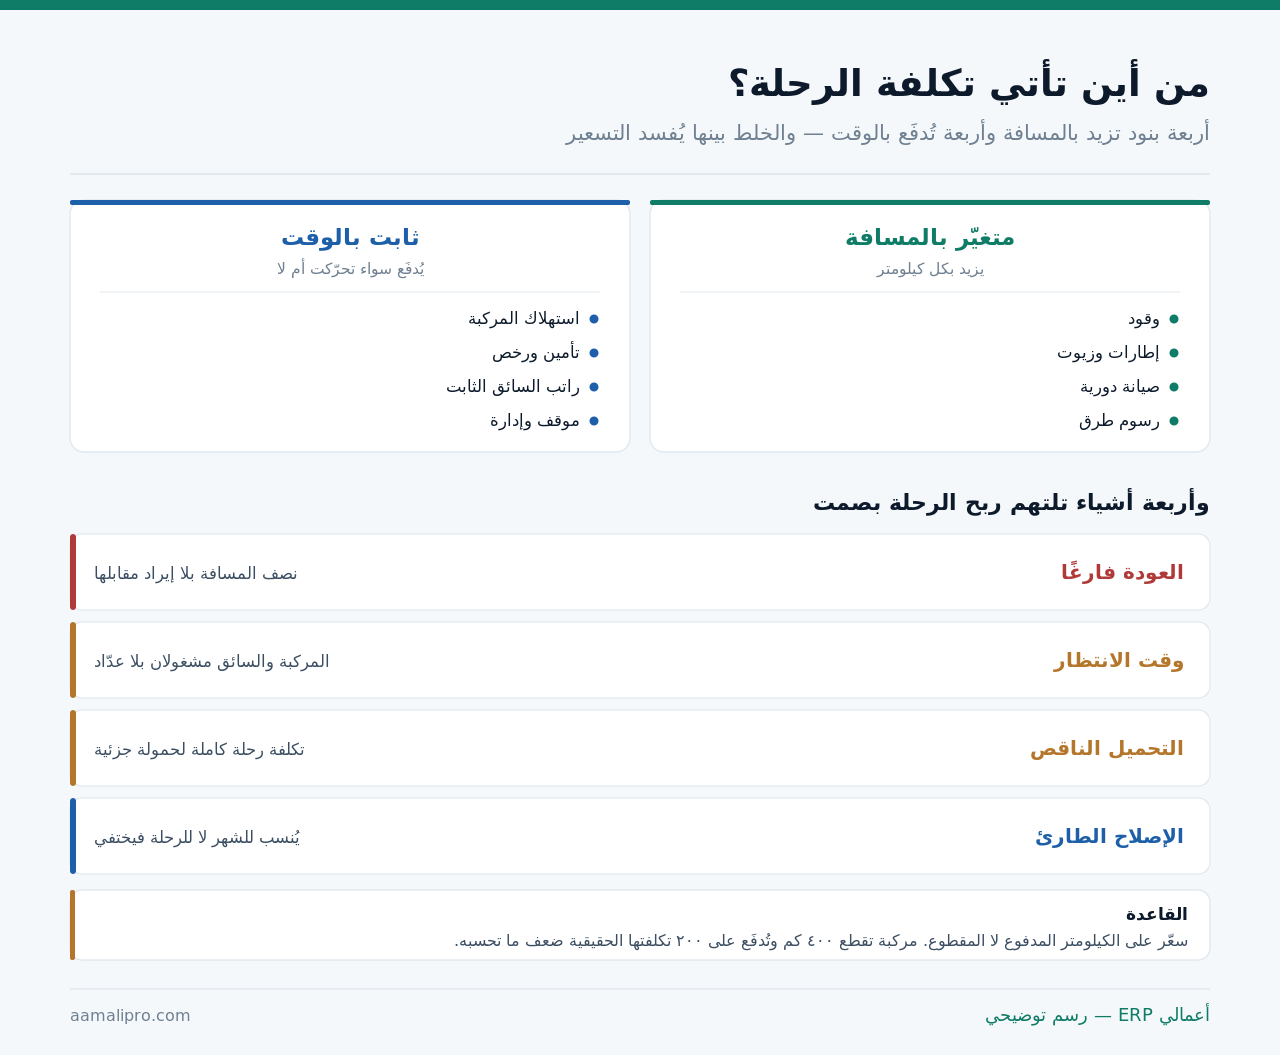
والبنود الثابتة هي ما يُغفَل: الاستهلاك والتأمين والرخص تُدفَع سواء تحرّكت المركبة أم وقفت. ومركبة تعمل نصف أيام الشهر تحمل الكلفة الثابتة كاملة موزّعة على نصف الرحلات.
تكلفة الكيلومتر: كيف تُحسب فعلًا؟
الحساب بسيط والدقة في المدخلات. وثلاث خطوات:
- اجمع التكلفة المتغيّرة السنوية واقسمها على الكيلومترات المقطوعة سنويًا ← تكلفة متغيّرة للكيلومتر.
- اجمع التكلفة الثابتة السنوية واقسمها على الكيلومترات نفسها ← تكلفة ثابتة موزّعة للكيلومتر.
- اجمع الرقمين ← التكلفة الكاملة للكيلومتر لهذه المركبة.
| المدخل | من أين | خطأ شائع |
|---|---|---|
| الوقود | فواتير التعبئة بالمركبة | يُحسب إجمالًا لا بالمركبة |
| الصيانة الدورية | أوامر الصيانة | يُنسى بين الفترات |
| الإطارات | الكلفة ÷ عمرها بالكيلومترات | تُحمَّل على شهر شرائها |
| الاستهلاك | قيمة المركبة ÷ عمرها الإنتاجي | يُهمَل تمامًا |
| الكيلومترات | عدّاد المركبة لا التقدير | يُقدَّر من الخرائط |
والسطر الثالث خطأ محاسبي متكرر: طقم إطارات يُحمَّل كاملًا على شهر شرائه. فيظهر ذلك الشهر خاسرًا والأشهر التالية مربحة زورًا. والصحيح توزيعه على عمره بالكيلومترات.
والسطر الرابع يُغفَل لأنه لا يُدفَع نقدًا: الاستهلاك تكلفة حقيقية — هو ما ستدفعه يوم تستبدل المركبة. وإهماله يجعل ربحك ورقيًا يتبخّر عند الاستبدال.
وطريقة احتساب الاستهلاك في إدارة الأصول الثابتة وحساب الإهلاك آليًا.
أربعة أشياء تلتهم ربح الرحلة بصمت
| الملتهِم | الأثر | المعالجة |
|---|---|---|
| العودة فارغًا | نصف المسافة بلا إيراد | حمولة عودة ولو بسعر أقلّ |
| وقت الانتظار | مركبة وسائق معطّلان | رسم انتظار بعد ساعة |
| التحميل الناقص | كلفة كاملة لحمولة جزئية | حدّ أدنى للشحنة |
| الإصلاح الطارئ | يختفي في مصروف الشهر | يُنسب للمركبة لا للشهر |
والأول أكبرها أثرًا: رحلة ذهابًا وإيابًا نصفها بلا إيراد. وحمولة عودة بنصف السعر تحوّل رحلة متعادلة إلى مربحة — لأن التكلفة الثابتة مدفوعة أصلًا.
والثاني يُتنازَل عنه لكسب العميل ثم يصير عرفًا: ساعات انتظار غير محاسَب عليها. والحلّ ليس رفض الانتظار بل تسعيره صراحةً في العقد — ساعة مجانًا ثم رسم معلن.
والرابع يخفي المركبة الخاسرة: إصلاح طارئ يُقيَّد مصروف صيانة عامًّا. فتظهر كل المركبات متقاربة، ولا تعرف أن مركبة واحدة تستهلك نصف ميزانية الصيانة.
ربحية المركبة أم ربحية الرحلة؟
مستويان يجيبان عن سؤالين مختلفين — وكلاهما لازم:
| الوجه | ربحية الرحلة | ربحية المركبة |
|---|---|---|
| السؤال | أنقبل هذا الطلب؟ | أنبقي هذه المركبة؟ |
| الدورية | قبل القبول | شهريًا وسنويًا |
| التكلفة المحمّلة | المتغيّرة + حصة ثابتة | كامل تكلفتها السنوية |
| القرار الناتج | تسعير وقبول | استبدال أو بيع أو إعادة نشر |
| الخطر إن أُهمِل | قبول رحلات خاسرة | إبقاء مركبة تستنزف |
وتنبيه مهمّ عند قرار قبول رحلة إضافية: إن كانت المركبة ستقف وإلّا، فالمقارنة بالتكلفة المتغيّرة وحدها. لأن الثابتة مدفوعة في الحالين — ورحلة تغطّي متغيّرها وتزيد قليلًا خير من وقوف.
لكن احذر أن تصير هذه استثناءً دائمًا: من يسعّر كل رحلاته على المتغيّر وحده لا يغطّي ثابته أبدًا. القاعدة للطاقة الفائضة لا لكل الطاقة.
أتعرف تكلفة كيلومترك؟ نبني معك حساب تكلفة الكيلومتر لكل مركبة — بمدخلات من دفاترك لا بتقديرات.
اطلب عرضًا توضيحيًاكلفة السائق: أكثر من الراتب
يُحسب السائق براتبه غالبًا. وكلفته الحقيقية أعلى وتُوزَّع على أساس مختلف:
| البند | طبيعته |
|---|---|
| الراتب الأساسي | ثابت بالوقت |
| بدل الرحلة أو السفر | متغيّر بالرحلة |
| ساعات إضافية | متغيّر بالوقت المستهلَك |
| تأمين والتزامات نظامية | ثابت بالوقت |
| إجازات ومناوبات تغطية | ثابت — ويُنسى |
| تدريب ورخص | ثابت دوري |
والسطر الخامس هو ما يُغفَل: سائق في إجازة يحتاج تغطية — إمّا سائق بديل أو مركبة واقفة. وكلا الحالين كلفة لا تظهر في راتب أحد.
والقاعدة عند التوزيع: ما هو ثابت بالوقت يُوزَّع على أيام التشغيل، وما هو متغيّر يُحمَّل على رحلته. وخلطهما يجعل الرحلات الطويلة تبدو أرخص مما هي.
المخالفات والحوادث: الكلفة التي لا تدخل أي حساب
تُعامَل هذه البنود مصروفات إدارية عامة فتختفي من تكلفة الرحلة ومن ربحية المركبة معًا. وهي في كثير من الأساطيل أكبر مما يُتوقَّع:
| البند | أين يُنسب عادةً | أين يجب |
|---|---|---|
| مخالفة مرورية | مصروف إداري | المركبة والسائق معًا |
| تحمّل التأمين عند حادث | مصروف عام | المركبة |
| أيام توقّف بعد حادث | لا يُحسب إطلاقًا | إيراد ضائع للمركبة |
| تلف في الحمولة | مصروف عام | الرحلة نفسها |
| ارتفاع قسط التأمين | يُقبَل بلا تحليل | يُربَط بسجلّ المركبة |
والسطر الثالث هو الأكبر أثرًا وأقلّها ظهورًا: مركبة متوقّفة أسبوعين بعد حادث لا تكلّف إصلاحها فقط — تكلّف أيضًا أسبوعين من إيراد لم يتحقّق بينما ثابتها يُدفَع كاملًا. وهي كلفة لا تظهر في أي قيد.
والسطر الأخير يُغلق الحلقة: ارتفاع قسط التأمين ليس رقمًا عامًّا — هو نتيجة سجلّ مركبات بعينها. وربطه بها يُظهر أن مركبة أو سائقًا واحدًا قد يكون سبب الزيادة كلها.
من التكلفة إلى السعر: أربع خطوات
- احسب التكلفة الكاملة للرحلة: (كم مقطوع × تكلفة الكيلومتر) + بدل السائق + رسوم الطريق.
- أضف كلفة العودة إن كانت فارغة — كاملةً لا نصفها.
- أضف وقت الانتظار المتوقّع بسعر ساعة المركبة والسائق.
- أضف الهامش المستهدف — على التكلفة الكاملة لا على الوقود.
والخطوة الثانية هي الفارق بين تسعير سليم وتسعير خاسر: العودة الفارغة تُحمَّل على الرحلة المدفوعة. ومن لا يفعل يسعّر نصف تكلفته الفعلية.
وراجع أسعارك عند تغيّر مدخل رئيسي: ارتفاع الوقود ١٠٪ لا يعني رفع السعر ١٠٪ — الوقود جزء من التكلفة لا كلّها، والرفع المتناسب يُحسب على وزنه في التكلفة.
ما الذي يلزم لقياس ذلك آليًا؟
الحساب لا يصعب. والصعب أن تصل المدخلات إلى مكان واحد بانتظام:
| المتطلّب | وإلا |
|---|---|
| كل مركبة أصل ومركز تكلفة | لا ربحية لمركبة |
| كل رحلة سجلّ بمسافتها | لا تكلفة للكيلومتر |
| كل تعبئة وقود منسوبة للمركبة | الوقود إجمالي لا يُوزَّع |
| كل صيانة منسوبة للمركبة | المركبة المستنزِفة مخفيّة |
| قراءة عدّاد عند كل تعبئة | الاستهلاك الفعلي غير معروف |
| إيراد الرحلة مربوط بسجلّها | ربحية الرحلة تقدير |
والسطر الخامس يعطي مؤشرًا وقائيًا مجانًا: قراءة العدّاد عند كل تعبئة تنتج معدّل استهلاك لكل مركبة. وارتفاعه المفاجئ إمّا عطل ميكانيكي أو تسرّب في الوقود — وكلاهما يستحق الفحص.
وربط الرحلة بإيرادها شرط للسطر الأخير — تفصيله في نظام ERP للنقل واللوجستيات.
ثلاثة قرارات تُبنى على هذه الأرقام
الاستبدال
مركبة تكلفة كيلومترها ترتفع سنويًا بسبب الصيانة. قارن الارتفاع بقسط مركبة جديدة — النقطة التي يتساويان عندها هي موعد الاستبدال.
التملّك أم الاستئجار
قارن تكلفة الكيلومتر المملوك بسعر الاستئجار للمسافة نفسها. والفارق يعتمد على معدّل تشغيلك لا على السعر وحده.
قبول خطّ جديد
خطّ منتظم يبدو مربحًا قد يكون خاسرًا بعودته الفارغة. احسبه ذهابًا وإيابًا قبل الالتزام بعقد.
والبطاقة الثانية فيها التفصيل الذي يُغفَل: الاستئجار يبدو أغلى للكيلومتر ويكون أرخص لمن يشغّل بتقطّع. لأن المملوكة تحمل ثابتها في أيام الوقوف أيضًا.
والبطاقة الأولى تحلّ جدلًا متكررًا: متى تُستبدَل المركبة؟ ليس بعمرها ولا بعدّادها — بل حين تتجاوز الزيادة السنوية في تكلفة كيلومترها كلفة البديل.
ومتى لا تحتاج هذا التفصيل أصلًا؟
هذا القسم يخالف مصلحتنا — وحدات إدارة الأسطول بند تسعير. لكن التفصيل الزائد كلفة بلا عائد:
مركبة أو مركبتان
جدول شهري بالوقود والصيانة والكيلومترات يكفي تمامًا. وحدة أسطول كاملة لمركبتين كلفة بلا عائد.
نقل داخلي لبضاعتك
إن كنت لا تبيع النقل بل تنقل بضاعتك، فالمطلوب ضبط الكلفة لا ربحية الرحلة — ومركز تكلفة واحد يكفي.
رحلات متطابقة
خطّ واحد ثابت يوميًا بالمسافة نفسها. احسبه مرة واحدة سنويًا — لا تحتاج قياسًا لكل رحلة.
والبطاقة الثانية تصحّح فهمًا شائعًا: النقل الداخلي مصروف لا نشاط. وتحويله إلى مركز ربح بأسعار داخلية وهمية يُنتج جدلًا داخليًا بلا قرار حقيقي في نهايته.
ونقولها صراحة: وحدة أسطول لا تُنتج قيمة إن لم يُدخَل العدّاد والوقود بانضباط يومي. ومن لا يملك هذا الانضباط سيشتري وحدة تعطيه تقارير فارغة — والانضباط يُبنى أولًا.
كم مركبة وأي نشاط؟ صِف لنا أسطولك ونمط رحلاتك — نقترح أبسط قياس يعطيك ما تحتاجه.
اطلب تصميم قياسقائمة فحص لقياس تكلفة الرحلة
- كل مركبة أصل ومركز تكلفة مستقلّ.
- الوقود منسوب للمركبة لا إجمالًا.
- قراءة عدّاد عند كل تعبئة.
- الصيانة منسوبة للمركبة بأمر صيانة.
- الإطارات موزّعة على عمرها لا على شهر شرائها.
- الاستهلاك محسوب ومحمَّل على الكيلومتر.
- المسافة من العدّاد لا من التقدير.
- العودة الفارغة محمَّلة على الرحلة المدفوعة.
- وقت الانتظار مسعَّر في العقد.
- كلفة السائق مفصولة: ثابت بالوقت ومتغيّر بالرحلة.
- إيراد كل رحلة مربوط بسجلّها.
- تكلفة الكيلومتر تُراجَع ربعيًا لكل مركبة.
تسع من اثنتي عشرة تعني تسعيرًا مبنيًّا على أرقام. والبند الثامن وحده يفرّق بين ربح ظاهري وربح حقيقي — العودة الفارغة نصف مسافتك بلا إيراد مقابلها.