ما الذي يُعدّ أصلًا ثابتًا — وما لا يُعدّ
القاعدة العملية: الأصل الثابت شيء اشتريته لتستخدمه لا لتبيعه، ويخدمك أكثر من سنة، وقيمته تستحق التتبّع. والشروط الثلاثة معًا لا واحد منها.
| البند | أصل ثابت؟ | لماذا |
|---|---|---|
| سيارة توصيل | نعم | تُستخدم سنوات ولا تُباع في النشاط |
| أجهزة حاسب للموظفين | نعم | عمر إنتاجي يتجاوز سنة |
| سيارة معروضة في معرض سيارات | لا — مخزون | اشتُريت للبيع لا للاستخدام |
| صيانة دورية للمكيّفات | لا — مصروف | تحافظ على الحالة ولا تزيد العمر |
| تحسينات على عين مستأجرة | نعم — بعمر العقد | منفعة تمتد سنوات |
| أدوات صغيرة رخيصة | يُفضَّل صرفها | كلفة تتبّعها تفوق فائدته |
السطر الأخير يستحق سياسة مكتوبة: حدّ رسملة يُصرَف تحته كل شيء مهما طال عمره. بدونه ينتهي بك الأمر إلى سجل فيه ألف بند صغير لا أحد يجردها — وهذا أسوأ من عدم التتبّع.
ما الذي يدخل في تكلفة الأصل؟
تكلفة الأصل ليست سعر الفاتورة وحده، بل كل ما أُنفق حتى صار الأصل جاهزًا للاستخدام:
| البند | يُرسمَل؟ | ملاحظة |
|---|---|---|
| سعر الشراء بعد الخصم | نعم | صافي الخصم التجاري |
| الشحن والتأمين حتى الموقع | نعم | جزء من التكلفة |
| التركيب والاختبار | نعم | حتى الجاهزية للاستخدام |
| رسوم جمركية غير مستردة | نعم | المستردة لا تُرسمَل |
| تدريب المشغّلين | لا | مصروف الفترة |
| ضريبة قابلة للاسترداد | لا | حساب ضريبة المدخلات |
| صيانة بعد التشغيل | لا | مصروف — إلا إن أطالت العمر |
طريقتا الإهلاك وأثرهما في أرباحك المعلنة
الإهلاك توزيع لتكلفة الأصل على سنوات انتفاعك به. والطريقة لا تغيّر المجموع — تغيّر توزيعه، وبالتالي ربح كل سنة.
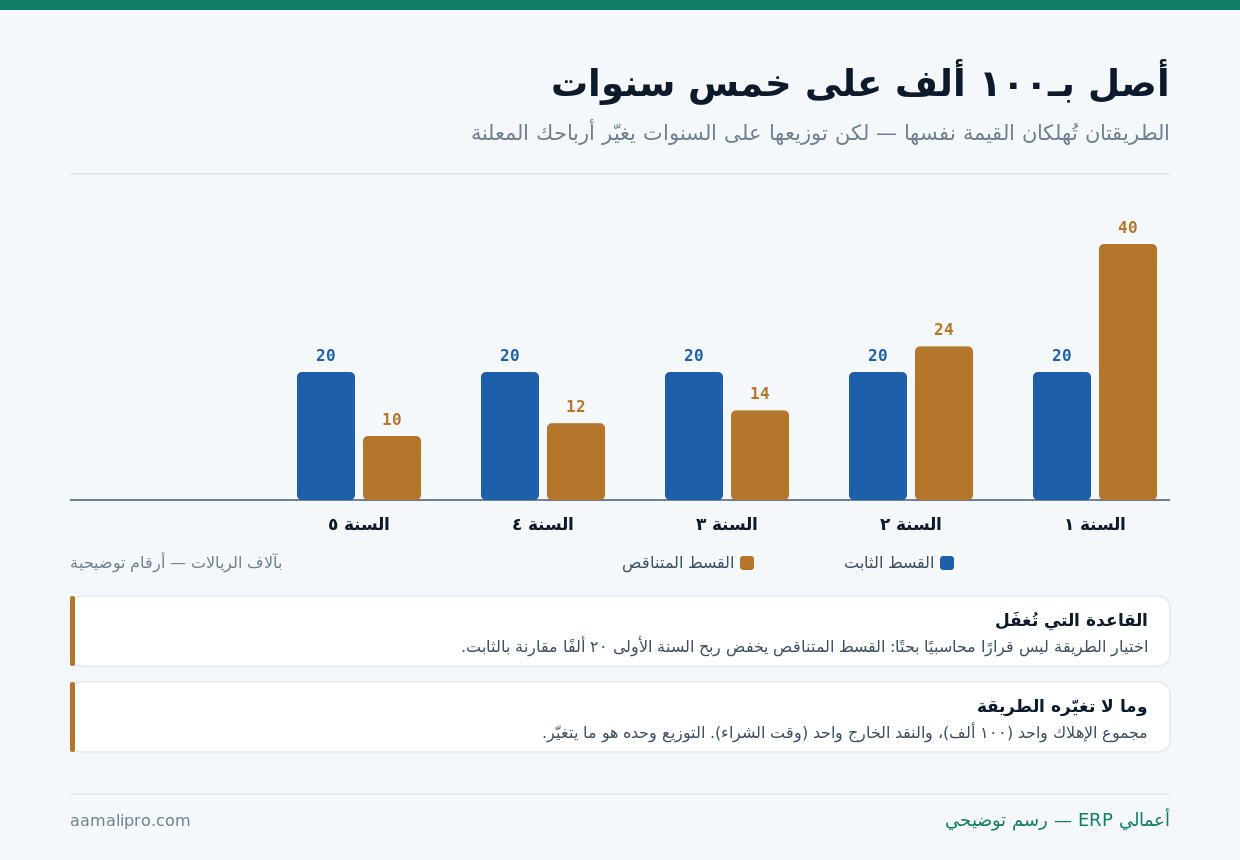
| المعيار | القسط الثابت | القسط المتناقص |
|---|---|---|
| التوزيع | متساوٍ على العمر | مرتفع أولًا ثم ينخفض |
| يناسب | مباني وأثاث ومنفعة مستقرة | أجهزة وتقنية تتقادم سريعًا |
| أثره في ربح السنة الأولى | أعلى | أقل |
| سهولة الحساب والشرح | عالية | متوسطة |
| مجموع الإهلاك | واحد | واحد |
| أثره في النقد | لا أثر | لا أثر |
السطران الأخيران يستحقان تشديدًا: الإهلاك مصروف دفتري لا يخرج منه ريال. النقد خرج كاملًا يوم الشراء. ولذلك يُضاف الإهلاك مرة أخرى عند حساب التدفق النقدي — انظر لماذا الربح لا يساوي النقد.
واختيار الطريقة قرار سياسة يُوثَّق ويُطبَّق باتساق. تغييرها من سنة لأخرى يجعل مقارنة الأرباح بلا معنى — وهو أول ما يسأل عنه المراجع.
العمر الإنتاجي والقيمة المتبقية: تقديران يغيّران كل شيء
قسط الإهلاك يعتمد على تقديرين يضعهما البشر لا النظام: كم سنة سيخدمك الأصل، وكم سيساوي في نهايتها.
- قدّر العمر بالاستخدام لا بالعمر الفني. جهاز يعمل عشر سنوات قد تستبدله بعد أربع لأسباب تشغيلية — والأربع هي العمر الإنتاجي عندك.
- ضع سياسة موحّدة لكل فئة. كل الحاسبات بعمر واحد، وكل السيارات بعمر واحد — لا اجتهاد لكل أصل.
- القيمة المتبقية تقدير لا صفر تلقائي. سيارة بعد خمس سنوات لها قيمة سوقية معتبرة، وإهمالها يضخّم القسط.
- راجع التقديرات عند تغيّر جوهري — لا كل سنة. والمراجعة تُطبَّق على المستقبل لا بأثر رجعي.
- وثّق أساس التقدير في صفحة واحدة. هذا ما يُسأل عنه في المراجعة ولا يُتذكَّر بعد ثلاث سنوات.
وانتبه لأصل بلغ نهاية عمره الدفتري وما زال يعمل: لا يُهلَك أكثر من تكلفته. يبقى في السجل بقيمته المتبقية حتى يُستبعد فعليًا — ووجوده في السجل هو ما يمنع «فقدانه» من الجرد.
عندك جدول إهلاك في إكسل؟ نعرض عليك كيف يُرحَّل إلى سجل أصول داخل النظام يولّد القيد شهريًا بلا تدخّل — وأين ستظهر الفروق أثناء الترحيل.
اطلب عرضًا توضيحيًاما الذي يتغيّر حين يصير الإهلاك آليًا؟
الفرق ليس في توفير عشر دقائق شهريًا — بل في اختفاء فئة كاملة من الأخطاء:
| الحالة | مع جدول إكسل | مع سجل أصول في النظام |
|---|---|---|
| إضافة أصل منتصف الشهر | يُنسى أو يُحسب شهرًا كاملًا | قسط نسبي آلي |
| قيد الإهلاك الشهري | يُكتب يدويًا كل شهر | يُولَّد ويُرحَّل آليًا |
| أصل بلغ نهاية عمره | يستمر الإهلاك سهوًا | يتوقّف تلقائيًا |
| استبعاد أصل | يُحذف السطر بلا قيد | قيد استبعاد بالربح أو الخسارة |
| مطابقة السجل بالدفاتر | تُكتشف الفروق سنويًا | مطابَقان دائمًا |
| من يملك الملف | شخص واحد | صلاحية موثّقة |
السطر الثالث تحديدًا يتكرر كثيرًا: أصول تُهلَك بعد نهاية عمرها الدفتري لأن أحدًا لم ينتبه — فتظهر قيمة سالبة أو مصروف بلا سند. والمطابقة السنوية تكشفه بعد أن يكون قد أثّر في اثني عشر إقفالًا.
الاستبعاد والبيع: أين يقع الخطأ عادةً
بيع أصل ليس إيرادًا. المعالجة الصحيحة تقارن ثمن البيع بالقيمة الدفترية — والفرق ربح أو خسارة استبعاد:
| الخطوة | ما يحدث |
|---|---|
| ١ — إيقاف الإهلاك من تاريخ الاستبعاد | يُحسب قسط الشهر بالنسبة |
| ٢ — استخراج القيمة الدفترية | التكلفة ناقص مجمّع الإهلاك |
| ٣ — إثبات ثمن البيع | نقدًا أو ذمة بضريبته |
| ٤ — قيد الفرق | ربح أو خسارة استبعاد — لا إيراد نشاط |
| ٥ — إخراج الأصل ومجمّعه | يختفي من السجل ومن الميزانية |
وأشيع ثلاثة أخطاء هنا: تسجيل ثمن البيع إيرادًا فينتفخ الإيراد التشغيلي زورًا، وترك مجمّع الإهلاك في الدفاتر بعد خروج الأصل، وإخراج أصل تالف بلا قيد فتبقى قيمته في الميزانية سنوات.
وللأصول التالفة تحديدًا: تحتاج محضر إتلاف معتمدًا قبل القيد. بدونه لا يوجد ما يثبت أن الأصل لم يخرج بطريقة أخرى — وهذه نقطة رقابية معروفة، تفصيلها في حماية المنشأة من الاحتيال المالي.
جرد الأصول: التحقّق الذي يُؤجَّل دائمًا
جرد الأصول أقل الجردين اهتمامًا وأكثرهما كشفًا. والسبب أنه لا يُطلب شهريًا — فيُؤجَّل حتى يصير مشروعًا.
- رقّم كل أصل بلاصق ثابت مرتبط برقمه في السجل — بدونه الجرد تخمين.
- سجّل الموقع والمسؤول لكل أصل، وحدّثهما عند أي نقل بمستند.
- اجرد سنويًا بالكامل أو دوريًا بالعيّنة للفئات عالية القيمة.
- عالج الفروق بقيد لا بتعديل صامت — نقص الأصل خسارة تُعتمد لا سطر يُحذف.
- راجع الأصول المهلَكة كاملًا وما زالت تعمل، وقرّر: استبعاد أم إعادة تقدير عمر.
ما يكشفه الجرد الأول عادةً: أصول في السجل غير موجودة فعلًا (بيعت أو تلفت بلا قيد)، وأصول موجودة ليست في السجل (اشتُريت وصُرفت مباشرة). والفئتان معًا تعنيان أن ميزانيتك لا تصف واقعك.
البعد الضريبي: ما يجب ألا يُخلط
ثلاث نقاط ضريبية تتعلق بالأصول تُغفَل كثيرًا:
ضريبة شراء الأصل
ضريبة المدخلات على شراء أصل قابلة للخصم بشروطها، ولا تُرسمَل ضمن تكلفة الأصل. رسملتها خطأ يتضخّم بالإهلاك سنوات.
ضريبة بيع الأصل
بيع أصل خاضع للضريبة ويحتاج فاتورة ضريبية — حتى لو لم يكن بيع الأصول نشاطك. الإغفال هنا متكرر.
الإهلاك الضريبي
قد يختلف عن الإهلاك المحاسبي بحسب المعالجة النظامية. لا تفترض تطابقهما — واحتفظ بجدولين إن اختلفا.
البطاقة الثالثة مهمة عمليًا: الإهلاك المحاسبي يخدم القوائم، والإهلاك الضريبي يخدم الوعاء. حين يختلفان يحتاج نظامك أن يحتفظ بالجدولين — وأن يُخرج التسوية بينهما عند الطلب. مزيد في تجهيز النظام للمراجعة الضريبية.
ومتى لا تحتاج وحدة أصول أصلًا؟
هذا القسم يخالف مصلحتنا. وحدة الأصول ليست ضرورية لكل منشأة:
أصول قليلة ومستقرة
خمسة أو عشرة أصول لا تتغيّر: أثاث وحاسبات. جدول بسيط وقيد شهري ثابت يكفيان بلا وحدة مستقلة.
نشاط خدمي بلا معدّات
استشارات أو تسويق بلا أصول تُذكر. الوحدة هنا كلفة بلا مقابل — والحد الأدنى قيد إهلاك سنوي.
كل شيء مستأجر
مكتب وسيارات وأجهزة بعقود إيجار تشغيلي. لا رسملة ولا إهلاك — إيجار شهري ينتهي الأمر.
والحد الفاصل عملي: إن كان عدد أصولك أقل من خمسة عشر ولا يتغيّر كثيرًا، فالوحدة المستقلة ترف. وإن تجاوزت الخمسين أو كانت تتحرّك بين فروع ومواقع، فإدارتها خارج النظام مسألة وقت قبل أن تنفصل عن الدفاتر.
كم أصلًا عندك فعلًا؟ أرسل لنا جدولك الحالي — نقول لك إن كان يكفي، أو ما الذي سيكسره خلال سنة.
اطلب رأيًاقائمة فحص لسجل الأصول
- سياسة مكتوبة لحدّ الرسملة — يُصرَف تحته كل شيء.
- أعمار إنتاجية موحّدة لكل فئة لا اجتهاد لكل أصل.
- طريقة الإهلاك موثّقة ومطبَّقة باتساق بين السنوات.
- قيد الإهلاك يُولَّد آليًا من السجل لا من ملف خارجي.
- الإهلاك يتوقّف تلقائيًا عند بلوغ التكلفة.
- الأصل المضاف منتصف الشهر يُهلَك بقسط نسبي.
- كل أصل مرقَّم بلاصق ومربوط بموقعه ومسؤوله.
- الاستبعاد يُنتج قيد ربح أو خسارة لا حذفًا للسطر.
- الأصول التالفة لها محضر إتلاف معتمد قبل القيد.
- مطابقة السجل بالدفاتر تتم شهريًا لا سنويًا.
سبع من عشر تعني سجلًا يُعتمد عليه. وأول بندين وحدهما يمنعان أشيع مشكلتين: سجل متضخّم بأدوات صغيرة، وأعمار متضاربة تجعل المقارنة بين الفروع بلا معنى.