أين يختبئ المصروف القابل للخفض؟
المصروف القابل للخفض لا يظهر في قائمة الدخل — يظهر في تقارير تفصيلية محدّدة:
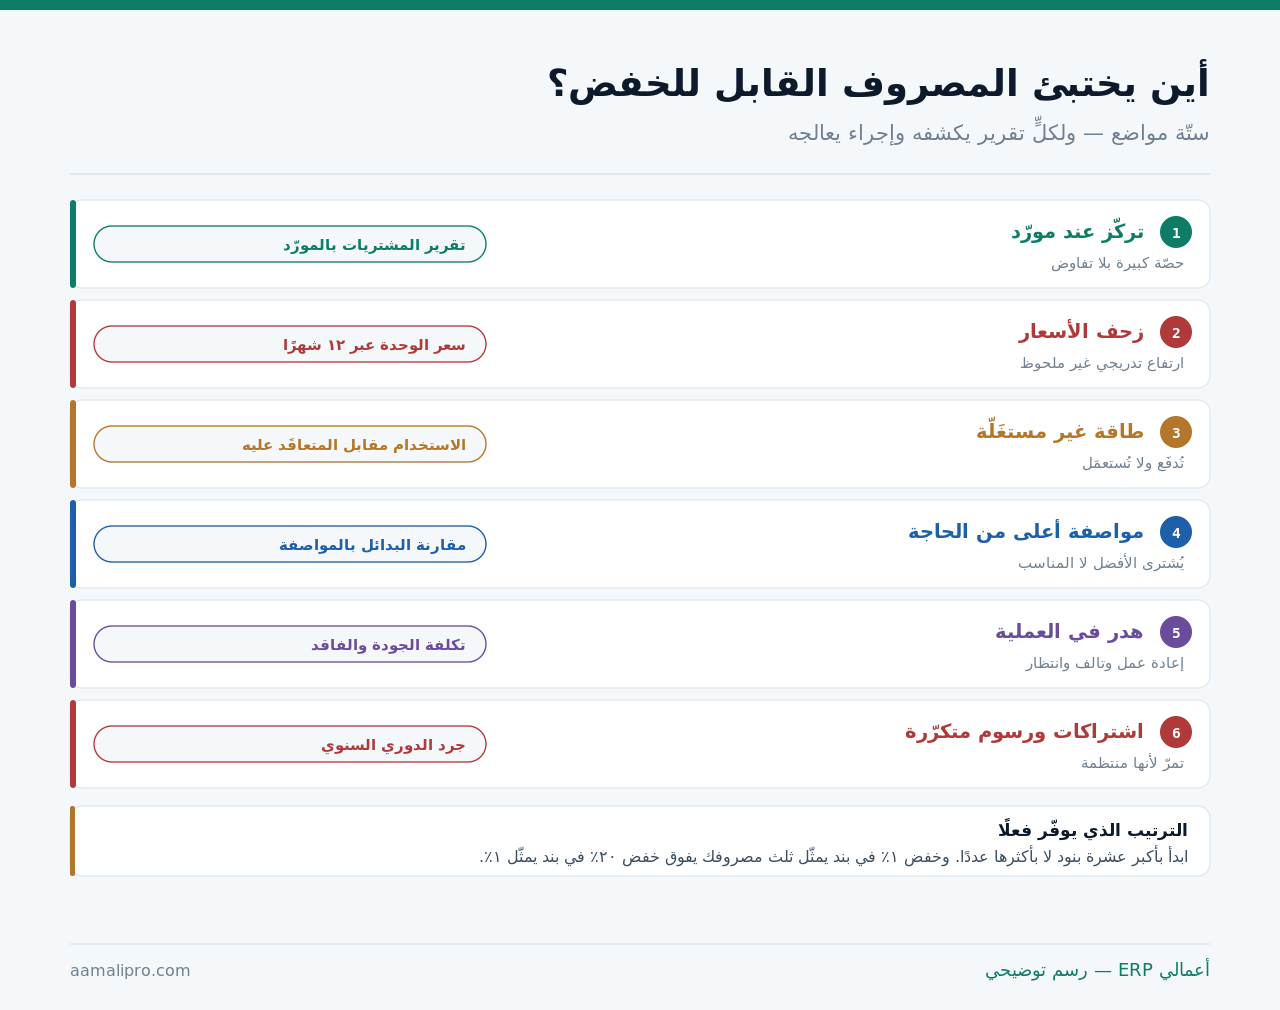
وأول تقرير يُطبَع قبل أي شيء: المصروفات مرتّبة تنازليًا بالقيمة السنوية. والعشرة الأوائل يمثّلون غالبًا معظم مصروفك — وهم موضع العمل كلّه.
زحف الأسعار: أخفى مواضع الخفض
ارتفاع تدريجي بنسب صغيرة لا يلفت النظر — ومجموعه في سنتين كبير:
| ما تقارنه | كيف | ما يظهر |
|---|---|---|
| سعر الوحدة عبر ١٢ شهرًا | للصنف نفسه من المورّد نفسه | ارتفاع تراكمي غير ملحوظ |
| السعر عند موردين مختلفين | للمواصفة نفسها | فجوة سعرية قائمة |
| السعر مقابل الكمية | هل يقلّ بالكمية فعلًا؟ | خصم كمية غير مفعَّل |
| سعر أول تعامل مقابل الآن | منذ بداية العلاقة | ما تغيّر بلا تفاوض |
والسطر الأول هو التقرير الأهمّ وأقلّه استعمالًا: سعر الوحدة لا المبلغ الإجمالي. لأن الإجمالي يتأثّر بالكمية — وقد يقلّ إجمالي شرائك بينما سعر وحدتك ارتفع.
والسطر الرابع يُنتج مفاجآت: سعر أول تعامل مقابل اليوم. وكثير من العلاقات تبدأ بسعر تنافسي ثم تنزلق تدريجيًا — لأن أحدًا لم يقارن بعد السنة الأولى.
ما تدفعه ولا تستعمله
أسهل خفض على الإطلاق لأنه لا يمسّ العمليات إطلاقًا:
| البند | كيف يُفحَص | ما يُوجَد عادةً |
|---|---|---|
| رخص برمجية بالمستخدم | المستخدمون النشطون مقابل المدفوع | رخص لمن غادروا |
| باقات اتصال | الاستهلاك مقابل الباقة | باقة أكبر من الحاجة |
| عقود صيانة | الاستدعاءات الفعلية مقابل الشامل | شامل لا يُستعمَل |
| مساحات مستأجَرة | المستعمَل مقابل المستأجَر | مساحة معطّلة |
| اشتراكات خدمات | آخر استعمال لكل اشتراك | ما لم يُفتَح منذ شهور |
والسطر الأول أشيعها في المنشآت النامية: رخصة لكل موظف تبقى بعد مغادرته. والفحص بسيط — قائمة الرخص مقابل قائمة الموظفين النشطين — والفرق يُلغى في أسبوع.
والسطر الثالث يحتاج قراءة بالتاريخ: عقد صيانة شامل بلا استدعاءات. وقد يكون مبرَّرًا لمعدّة حرجة توقّفها مكلف — والقرار يُتخذ بحساب لا بإلغاء آلي.
المواصفة الأعلى من الحاجة
موضع خفض يحتاج شجاعة إدارية أكثر من تحليل — لأنه يمسّ عادات شراء:
- حدّد المواصفة المطلوبة فعلًا لا المفضَّلة.
- اطلب عرضين بمواصفتين: المطلوبة والحالية.
- احسب الفرق سنويًا لا للطلبية الواحدة.
- جرّب على جزء قبل التحويل الكامل.
- قِس الأثر التشغيلي — أعطال أو شكاوى أو إعادة عمل.
والخطوة الخامسة تمنع أشيع فشل في هذا الموضع: خفض المواصفة يُنتج كلفة في مكان آخر. ومادة أرخص تزيد الفاقد أو الأعطال قد تكلّفك أكثر — والقياس بعد التغيير جزء من القرار لا تحسين له.
والخطوة الرابعة تحمي من قرار لا رجعة فيه: جرّب على جزء. فالتحويل الكامل قبل التجربة يجعل التراجع مكلفًا إن ظهر أثر سلبي.
أين يتركّز مصروفك؟ أرسل لنا مصروفاتك السنوية — نرتّبها بالقيمة ونُخرج تقارير المواضع الستّة على بياناتك.
اطلب فحص مصروفاتالهدر: مصروف لا يظهر بندًا
أصعب المواضع كشفًا لأنه موزَّع على بنود عادية:
| نوع الهدر | أين يظهر ماليًا | التقرير |
|---|---|---|
| إعادة العمل | أجور ومواد مضاعفة | تكلفة إعادة التشغيل |
| التالف والفاقد | فرق الجرد وتكلفة المبيعات | الفاقد بالصنف |
| الانتظار | أجور بلا إنتاج | الساعات غير المنتِجة |
| الشحن العاجل | مصروف شحن مرتفع | الشحن العاجل مقابل العادي |
| المرتجعات | خصم إيراد وتكلفة معالجة | المرتجع بالسبب |
والسطر الرابع مؤشر ممتاز على خلل في التخطيط: نسبة الشحن العاجل. لأن كل شحنة عاجلة تعني طلبًا تأخّر أو مخزونًا نفد — وكلفتها الإضافية ثمن سوء تخطيط لا ثمن خدمة.
والسطر الأول يحتاج قياسًا مستقلًّا: تكلفة إعادة العمل تُسجَّل منفصلة. وإخفاؤها في تكلفة الإنتاج العادية يمنع رؤيتها — وهي غالبًا أكبر مما يُظنّ. وتفصيلها في متابعة الهدر والفاقد وأثره على الأرباح.
التركّز: قوة تفاوضية لا تُستعمَل
تقرير المشتريات بالمورّد يكشف موضعين متقابلين — وكلاهما فرصة:
تركّز عالٍ بلا تفاوض
مورّد يأخذ حصّة كبيرة ولم يُراجَع سعره منذ سنوات. حجمك عنده ورقة لم تُستعمَل.
تشتّت بلا داعٍ
الصنف نفسه من خمسة موردين بكميات صغيرة. التجميع عند اثنين يعطي سعرًا أفضل وإدارة أقلّ.
شراء خارج الاتفاقيات
مشتريات تمّت خارج المورّد المتعاقَد معه بأسعار أعلى. تظهر بمقارنة الفواتير بالاتفاقيات.
والبطاقة الثالثة تكشف تسرّبًا شائعًا في المنشآت متعددة المواقع: شراء محلي عاجل بأسعار التجزئة بينما توجد اتفاقية بسعر أفضل. والفرق يتراكم بلا أن يظهر في أي بند.
والبطاقة الأولى تُقرأ مع مخاطرة التركّز: القوة التفاوضية تقابلها مخاطرة اعتماد. وقد فصّلنا موازنتهما في تقارير الموردين والالتزامات المستحقة.
اقرأ التكلفة للوحدة لا المبلغ
أهمّ تحويل في قراءة المصروف: من مبلغ إلى نسبة أو معدّل:
| بدل قراءة | اقرأ | ما يكشفه |
|---|---|---|
| إجمالي مصروف الشحن | كلفة الشحن للطلب الواحد | أهو نمو أم تدهور كفاءة |
| إجمالي أجور المستودع | كلفة معالجة الطلب | إنتاجية العملية |
| إجمالي الكهرباء | الكلفة لوحدة الإنتاج | كفاءة التشغيل |
| إجمالي التسويق | كلفة اكتساب العميل | عائد الإنفاق |
| إجمالي المصروف الإداري | نسبته من الإيراد | أينمو أسرع من نشاطك |
والسطر الأخير هو الأسرع كشفًا: نسبة المصروف الإداري من الإيراد. ونموّها يعني أن هيكلك يكبر أسرع من نشاطك — وهو أخطر من ارتفاع أي بند منفرد.
والقاعدة العامة: مصروف يرتفع مع نمو الإيراد ليس مشكلة. والمشكلة أن يرتفع أسرع منه — والمعدّل هو ما يفرّق بين الحالتين، والمبلغ لا يفرّق.
قارن داخليًا قبل أن تقارن بالخارج
يُطلَب معيار خارجي لمقارنة المصروفات — وهو نادرًا ما يكون متاحًا بدقّة أو مناسبًا لظروفك. والمقارنة الداخلية أقرب وأصدق:
| المقارنة | ما تكشفه | شرط صحّتها |
|---|---|---|
| فرع مقابل فرع | ممارسة أفضل قابلة للنقل | تشابه الحجم والطبيعة |
| خطّ مقابل خطّ | كفاءة تشغيلية متفاوتة | منتجات متقاربة |
| هذا العام مقابل الماضي | اتجاه حقيقي بعد عزل النمو | قراءة المعدّل لا المبلغ |
| أفضل شهر مقابل المتوسط | ما هو ممكن فعلًا عندك | الشهر لم يكن استثنائيًا |
والسطر الرابع هو أنفعها وأقلّها استعمالًا: أفضل شهر لديك هو معيارك. لأنه تحقّق فعلًا بمواردك وظروفك — فهو هدف واقعي لا نظري. والسؤال الذي يليه: ما الذي كان مختلفًا في ذلك الشهر؟
والسطر الأول أسرع مصدر للتوفير في المنشآت متعددة الفروع: فرقان في البند نفسه بين فرعين متشابهين. وأحدهما يفعل شيئًا مختلفًا — واكتشافه ونقله أرخص من أي تفاوض خارجي.
وحذار من المقارنة الخارجية بلا سياق: نسبة مصروف إداري في منشأة أخرى قد تعكس نموذج عمل مختلفًا — وليس كفاءة أعلى. تفصيل قراءة المقارنات في تقارير مالية لمجالس الإدارة واللجان.
رتّب المعالجة بالأثر لا بالسهولة
- ابدأ بما لا يمسّ العمليات — رخص غير مستعمَلة وباقات زائدة واشتراكات ميّتة.
- ثم بالتفاوض — أسعار زحفت وموردون لم يُراجَعوا.
- ثم بالهدر — إعادة عمل وشحن عاجل وفاقد.
- ثم بالمواصفة — بتجربة جزئية وقياس أثر.
- وأخيرًا بالهيكل — وهو الأصعب والأبطأ أثرًا.
والترتيب مقصود: الأوّل يعطي نتيجة في أسابيع بلا مقاومة. وهو ما يبني الثقة في المشروع كلّه ويُنتج زخمًا للخطوات الأصعب.
والأخير يُترَك أخيرًا لسبب: خفض الهيكل يُنتج أثرًا فوريًا في التكلفة وأثرًا متأخرًا في القدرة. وكثير من المنشآت خفّضت طاقتها ثم عجزت عن التقاط تعافي السوق.
ومتى يكون الخفض خسارة لا توفيرًا؟
هذا القسم يخالف عنوان المقال — وهو يدعو للخفض. لكن بعض الخفض يكلّف أكثر مما يوفّر:
خفض ما يُنتج الإيراد
تقليص فريق البيع أو خدمة العملاء يُظهر توفيرًا شهريًا ويُنتج تراجعًا في الإيراد أكبر منه بأضعاف.
تأجيل الصيانة
أوضح توفير وأكذبه. عطل واحد يفوق ما وُفِّر سنة — والتأجيل يُراكم كلفة لا يُلغيها.
خفض التدريب والضوابط
كلفتها ظاهرة وعائدها غير ظاهر — فتُخفَّض أولًا. وأثرها يظهر بعد شهور في أخطاء وفاقد.
خفض بالتساوي على الجميع
عادل ظاهريًا وضارّ عمليًا: يُخفَّض القابل قليلًا وغير القابل بما يضرّ. الخفض يُوجَّه لا يُوزَّع.
والبطاقة الرابعة تصف القرار الذي كتب هذا المقال لتفاديه: «خفّضوا عشرة بالمئة». وهو قرار يبدو حازمًا ويُنتج أضرارًا موزّعة — بينما الخفض الموجَّه يعطي المبلغ نفسه من مواضع لا تُؤلِم.
ونقولها صراحة: لا تقرير يخفض مصروفًا. التقارير تُظهر أين يمكن الخفض وبكم — والقرار والتفاوض والتنفيذ بشريّة. ومن يبيعك «توفيرًا آليًا» يبيعك تقريرًا لن يقرأه أحد.
خفض موجَّه لا موزَّع نُخرج معك المواضع الستّة على بياناتك مرتّبة بالأثر — ونحدّد ما يُخفَّض بلا مساس بالعمليات.
اطلب فحص مصروفاتقائمة فحص لخفض المصروفات
- المصروفات مرتّبة تنازليًا بالقيمة السنوية.
- العمل يبدأ بأكبر عشرة بنود لا بأكثرها عددًا.
- سعر الوحدة يُتابَع لا المبلغ الإجمالي.
- مقارنة سعر أول تعامل بسعر اليوم لكل مورّد رئيسي.
- الرخص والاشتراكات مقارَنة بالمستخدمين النشطين.
- الباقات والعقود مقارَنة بالاستهلاك الفعلي.
- تكلفة إعادة العمل مسجَّلة منفصلة.
- نسبة الشحن العاجل مقيسة.
- المشتريات خارج الاتفاقيات مرصودة.
- المصروفات تُقرأ معدّلات لا مبالغ.
- الترتيب: غير المستعمَل ثم التفاوض ثم الهدر ثم المواصفة.
- لا خفض بالتساوي — الخفض موجَّه بأثره.
تسع من اثنتي عشرة تعني خفضًا يُدار. والبند الثاني عشر يمنع أكثر الأضرار — الخفض المتساوي يُخفِّض القابل قليلًا وغير القابل بما يضرّ.