خمسة أقسام تكفي
ملفّ يتجاوز خمسة أقسام يُقرأ أوّله ويُتصفَّح باقيه. والبنية التي تُقرأ كاملة:
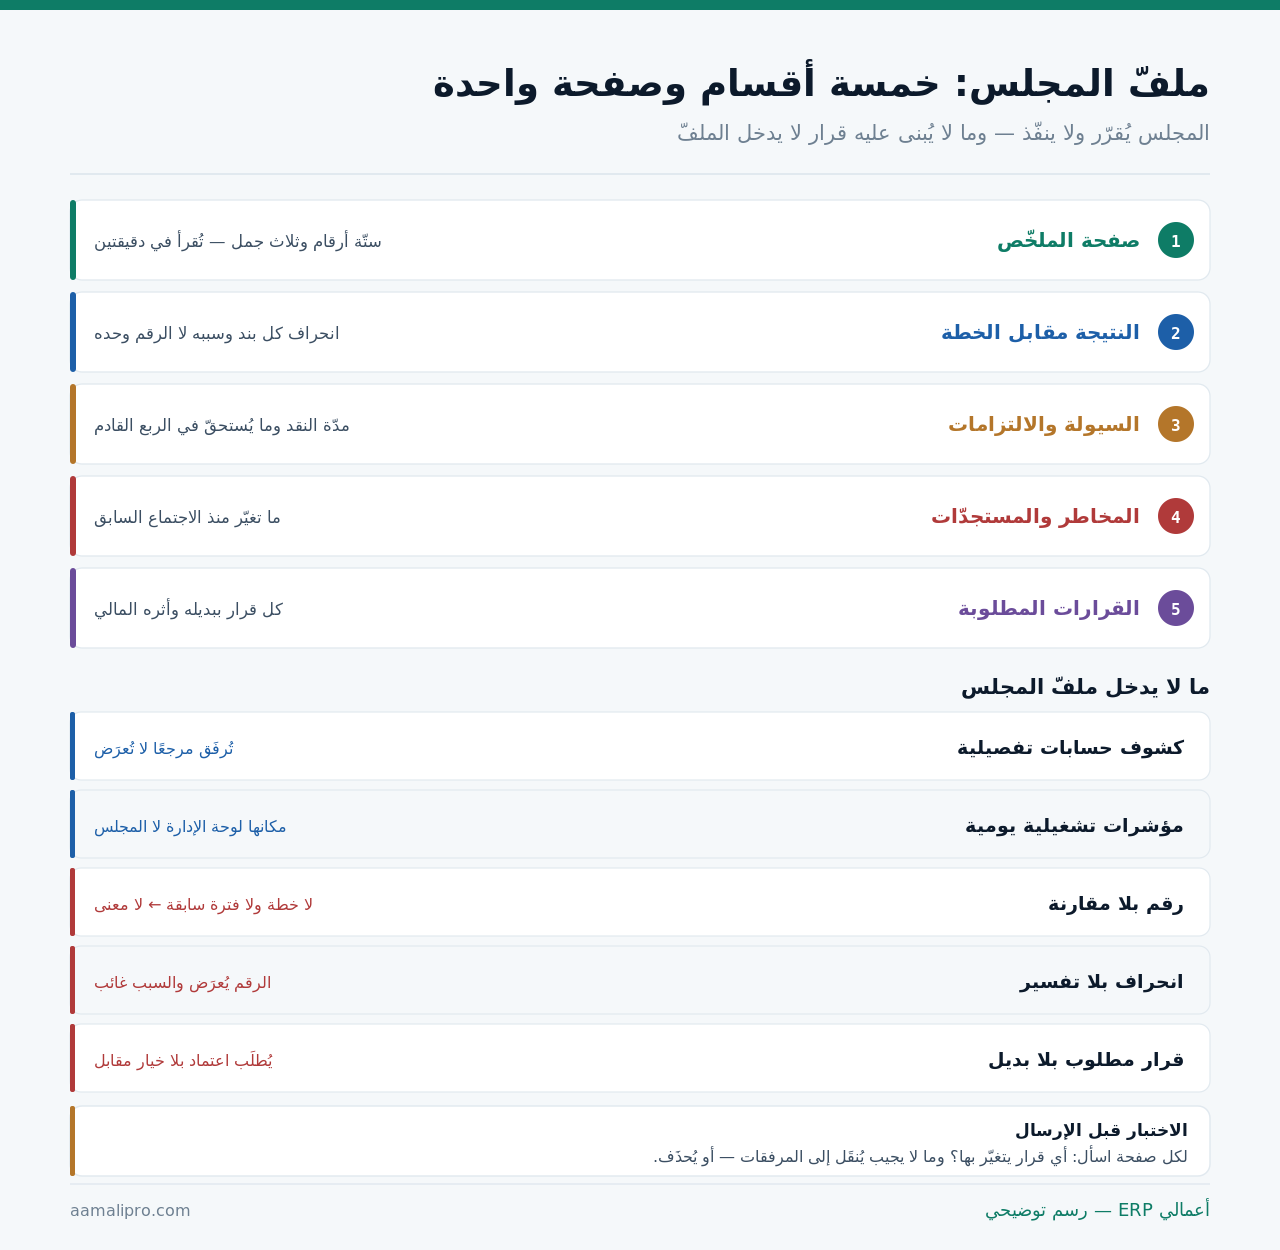
والقسم الأول هو الذي يُقرأ فعلًا: صفحة واحدة بستّة أرقام وثلاث جمل. وأكثر أعضاء المجالس لا يقرؤون أبعد منها قبل الاجتماع — فاجعلها كافية وحدها.
ما الفرق عن تقرير الإدارة؟
الخلط بينهما يُنتج ملفًّا لا يخدم أحدًا — طويلًا على المجلس وسطحيًّا على الإدارة:
| الوجه | تقرير الإدارة | ملفّ المجلس |
|---|---|---|
| الدورية | شهري | ربعي غالبًا |
| التجميع | مفصّل بالبند والمركز | مجمّع بالقطاع أو الخطّ |
| الأفق | الشهر والربع | السنة وما بعدها |
| السؤال | ما الذي نصلحه؟ | أنمضي في الاتجاه الصحيح؟ |
| المخرَج | إجراءات تشغيلية | قرارات واعتمادات |
| الحجم | بلا حدّ — يُقرأ انتقائيًا | محدود — يُقرأ كاملًا |
والسطر الرابع يحدّد كل ما سبقه: المجلس لا يُصلِح بندًا. فعرض انحراف بند صغير عليه استهلاك لوقته — إلّا إن كان مؤشرًا على شيء أكبر.
والسطر الثاني يُخطئ فيه المديرون الماليون كثيرًا: يُرسَل التفصيل ظنًّا أنه شفافية. والشفافية أن يكون المرجع متاحًا عند الطلب — لا أن يُغرَق المجلس بما لا يقرّر عليه.
صفحة الملخّص: ستّة أرقام وثلاث جمل
أهمّ صفحة في الملفّ — وأصعبها كتابةً. وبنية تصلح لأكثر المنشآت:
| العنصر | المحتوى |
|---|---|
| الإيراد | الفعلي · الخطة · الفترة نفسها من العام الماضي |
| صافي الربح | الثلاثة نفسها |
| الهامش المجمل كنسبة | واتجاهه على أربعة أرباع |
| النقد المتاح ومدّته | كم شهرًا يكفي بمعدّل الصرف |
| الالتزامات المستحقّة خلال ٩٠ يومًا | رقم واحد |
| مؤشر تشغيلي واحد | يختلف بالنشاط — ويثبت بين الاجتماعات |
ثم ثلاث جمل لا أكثر: ما الذي سار كما خُطِّط؟ وما الذي لم يسر؟ وما القرار المطلوب اليوم؟ ومن لا يستطيع كتابتها في ثلاث جمل لم يفهم ربعه بعد.
والعنصر السادس يجب أن يثبت: مؤشر يتغيّر كل اجتماع يعني اختيارًا انتقائيًا. وثباته هو ما يجعل المقارنة ممكنة والثقة قائمة.
الانحراف يُعرَض بسببه لا برقمه
«الإيراد أقلّ من الخطة بـ١٢٪» ليست معلومة — هي بداية سؤال. والعرض المفيد يجيب قبل أن يُسأل:
| مستوى العرض | ما يقوله | كفايته |
|---|---|---|
| الرقم فقط | أقلّ من الخطة بـ١٢٪ | غير كافٍ |
| + التفكيك | ٨٪ من قطاع و٤٪ من آخر | أفضل |
| + السبب | تأخّر عقدين إلى الربع القادم | كافٍ |
| + الأثر السنوي | لا أثر على السنة أو أثر بكذا | الأفضل |
| + ما اتُّخِذ | ما فعلته الإدارة بالفعل | مكتمل |
والمستوى الرابع هو ما يبحث عنه المجلس فعلًا: أهو توقيت أم خسارة؟ فانحراف ربعي بسبب تأجيل مختلف تمامًا عن انحراف بسبب فقد عميل — والرقم وحده لا يفرّق.
والمستوى الخامس يمنع سؤالًا محرجًا: «وماذا فعلتم؟». وعرض ما اتُّخِذ قبل أن يُسأل يُظهر إدارة تعمل — لا إدارة تُبلّغ.
أملفّك يُقرأ أم يُتصفَّح؟ نبني معك ملفّ مجلس من خمسة أقسام يُخرَج من نظامك — بصفحة ملخّص تُقرأ في دقيقتين.
اطلب تصميم ملفّلجنة المراجعة: ملفّ مختلف
اللجنة ليست مجلسًا مصغَّرًا — تنظر إلى أشياء أخرى بعمق أكبر:
| ما تنظر فيه | ما يُعرَض عليها |
|---|---|
| سلامة القوائم | السياسات المحاسبية وأي تغيير فيها |
| ملاحظات المراجع | الملاحظات وما نُفِّذ منها بتواريخ |
| الرقابة الداخلية | الضوابط ونتائج اختبارها |
| التقديرات الجوهرية | المخصّصات وأساس تقديرها |
| الأطراف ذات العلاقة | كل تعامل وأساس تسعيره |
| البلاغات | ما ورد وما عولج منه |
والسطر الرابع أكثر ما يستحق وقتها: التقديرات هي حيث يسكن الاجتهاد. مخصّص ديون مشكوك فيها وتقييم مخزون راكد وعمر إنتاجي للأصول — وتغييرها يغيّر النتيجة بلا حدث حقيقي.
والسطر الثاني يُتابَع بجدول لا بسرد: الملاحظة · المسؤول · التاريخ · الحالة. وملاحظة تتكرر ثلاث سنوات في الجدول تقول ما لا يقوله أي نصّ.
وما يخصّ الاستعداد للمراجعة نفسها في تجهيز النظام المحاسبي للمراجعة.
ثبات العرض: شرط الثقة
أسرع طريق لفقد ثقة مجلس أن تتغيّر طريقة العرض بين اجتماعين:
- الأقسام نفسها بالترتيب نفسه كل مرة.
- المؤشرات نفسها — وأي إضافة تُشرَح ولا تحلّ محلّ غيرها.
- أسس التوزيع نفسها — وأي تغيير يُعاد به احتساب المقارن.
- التجميع نفسه — لا قطاع يظهر ويختفي.
- الأرقام السابقة لا تتغيّر — وإن تغيّرت، يُوضَّح لماذا صراحةً.
والبند الخامس هو الأخطر: رقم ربع سابق يظهر مختلفًا في ملفّ اليوم. ولو كان التصحيح مشروعًا، فإخفاؤه يهدم الثقة أكثر مما يهدمها الخطأ نفسه — وإعلانه في سطر يحفظها.
والبند الثاني يمنع اتّهامًا مؤلمًا: تغيير المؤشر عند سوء النتيجة يُقرأ تجميلًا — حتى لو كان لسبب فنّي وجيه.
المجلس يريد ما هو قادم لا ما مضى
توقّع بقيّة السنة
الفعلي حتى اليوم + المتوقّع للباقي، وأين يقف مقابل الخطة. أهمّ رقم أمامي وأكثره طلبًا.
مدّة النقد
كم شهرًا يكفي النقد المتاح بمعدّل الصرف. رقم واحد يختصر الوضع — ويُقرأ قبل أي قرار توسّع.
حساسية لمتغيّرين
ماذا لو انخفض الإيراد ١٠٪؟ وماذا لو ارتفعت كلفة مدخل رئيسي؟ سيناريوهان لا عشرة.
والبطاقة الأولى تحتاج انضباطًا في الصياغة: التوقّع يُبنى على مفترضات تُذكَر. وتوقّع بلا مفترضات معلنة رقم لا يُناقَش — ومفترض معلن يُناقَش ويُصحَّح.
والبطاقة الثالثة يكفي فيها سيناريوهان: تحليل حساسية بعشرة متغيّرات لا يُقرأ. واختر المتغيّرين اللذين يملكان أكبر أثر على نتيجتك.
سبعة أسئلة تُطرَح دائمًا — استبقها
أعضاء المجالس يسألون أسئلة متقاربة مهما اختلف النشاط. وإجابتها داخل الملفّ توفّر نصف وقت الاجتماع وتُظهر إدارة مستعدّة:
| السؤال | أين تُجاب في الملفّ |
|---|---|
| لماذا انخفض الهامش؟ | تفكيك الانحراف: سعر بيع أم كلفة أم مزيج مبيعات |
| متى نصل إلى التعادل؟ | التوقّع بمفترضاته لا بجملة تطمين |
| هل النقد يكفي للخطة؟ | مدّة النقد + الالتزامات المستحقّة معًا |
| ما الذي تغيّر عن الربع الماضي؟ | قسم المستجدّات — لا يُترَك للذاكرة |
| أين نقف مقابل المنافسين؟ | يُجاب بحدود — أو يُقال إنه غير متاح |
| ما أكبر مخاطرة الآن؟ | واحدة محدّدة لا قائمة من عشرة |
| ماذا تحتاجون منّا؟ | قسم القرارات المطلوبة — بالبديل والأثر |
والسؤال الخامس يستحق موقفًا صريحًا: بيانات المنافسين نادرًا ما تكون متاحة بدقّة. وتقديم تقدير بلا مصدر أسوأ من قول «غير متاح لدينا، وهذا ما نعرفه من مؤشرات غير مباشرة».
والسؤال السادس يُختبَر به نضج الملفّ: من يعرض عشر مخاطر لم يرتّبها. والمجلس يريد واحدة يركّز عليها — ومن لا يستطيع اختيارها لم يحلّل بعد.
كم منه يخرج من النظام؟
سؤال عملي: ما الذي يُؤتمَت وما الذي يبقى كتابةً؟
| المكوّن | من النظام؟ |
|---|---|
| الأرقام والمقارنات | نعم — كلّها |
| تفكيك الانحراف بالبند | نعم |
| الرسوم البيانية | نعم |
| أسباب الانحراف | لا — كتابة بشرية |
| المخاطر والمستجدّات | لا |
| التوقّع ومفترضاته | جزئيًا — المفترضات بشرية |
والسطر الرابع هو حيث تكمن القيمة كلّها: السبب لا يُستخرَج من نظام. والنظام يعطيك أن الهامش انخفض ثلاث نقاط — وأنت من يعرف أن مورّدًا رفع سعره أو أن خصمًا مُنِح لعميل كبير.
ولذلك تُبنى القوالب لا التقارير: قالب ثابت تُملأ أرقامه آليًا وتُكتَب تفسيراته. وهذا يوفّر أيام إعداد ويُبقي المحتوى بشريًّا.
ومتى يضرّ الإفراط في التقرير؟
هذا القسم يخالف مصلحتنا — لوحات المجالس وقوالبها بند نبيعه. لكن الإفراط له ثمن:
ملفّ من ستّين صفحة
يُنتج مجلسًا لا يقرأ ويسأل أسئلة سطحية. والملفّ الأطول لا يعني إشرافًا أفضل — بل غالبًا العكس.
مؤشرات تُضاف بلا حذف
كل اجتماع يُضاف مؤشر لأن أحدهم سأل. وبعد سنتين لوحة لا أحد يعرف أيّها المهمّ.
تقارير للمجلس شهريًا
دورية المجلس ربعية غالبًا. وإرسال ملفّ شهري يخلط دوره بدور الإدارة — ويستهلك وقت المالية.
والبطاقة الثالثة تصف خلطًا في الأدوار: مجلس يتلقّى تقارير شهرية يبدأ في الإدارة. وهذا يُضعِف الإدارة التنفيذية ويُشغل المجلس عن دوره — وهو الإشراف والقرار الاستراتيجي.
ونقولها صراحة: لا نظام يكتب ملفّ مجلس. النظام يعطي أرقامًا صحيحة سريعة، والملفّ يُكتَب بعقل من يفهم النشاط. ومن يبيعك «تقارير مجلس آلية» يبيعك قوالب فارغة تحتاج من يملؤها.
أرقام تخرج آليًا وتفسير يُكتَب نبني قالب ملفّك ونربط أرقامه بنظامك — فيبقى وقتك للتفسير لا للتجميع.
اطلب تصميم قالبقائمة فحص لملفّ المجلس
- صفحة ملخّص بستّة أرقام وثلاث جمل.
- كل رقم مقابل الخطة والفترة نفسها من العام الماضي.
- الانحراف يُعرَض بسببه وأثره السنوي لا برقمه.
- ما اتُّخِذ من إجراءات مذكور قبل أن يُسأل.
- مدّة النقد وتوقّع بقيّة السنة موجودان.
- التوقّع مصحوب بمفترضاته.
- كل قرار مطلوب مصحوب ببديل وأثر مالي.
- الأقسام والمؤشرات ثابتة بين الاجتماعات.
- أي تغيير في رقم سابق مُعلَن صراحةً.
- التفاصيل في المرفقات لا في المتن.
- لكل صفحة إجابة عن: أي قرار يتغيّر بها؟
- الدورية ربعية لا شهرية.
تسع من اثنتي عشرة تعني ملفًّا يُقرأ ويُقرَّر عليه. والبند الحادي عشر هو المصفاة التي تُطبَّق قبل الإرسال — وهو وحده يُنقص أكثر الملفّات إلى نصفها بلا فقد معلومة.