ثماني علامات تستحق سؤالًا
لا واحدة منها دليل على شيء. وكلها سبب كافٍ لفتح المستند والنظر:
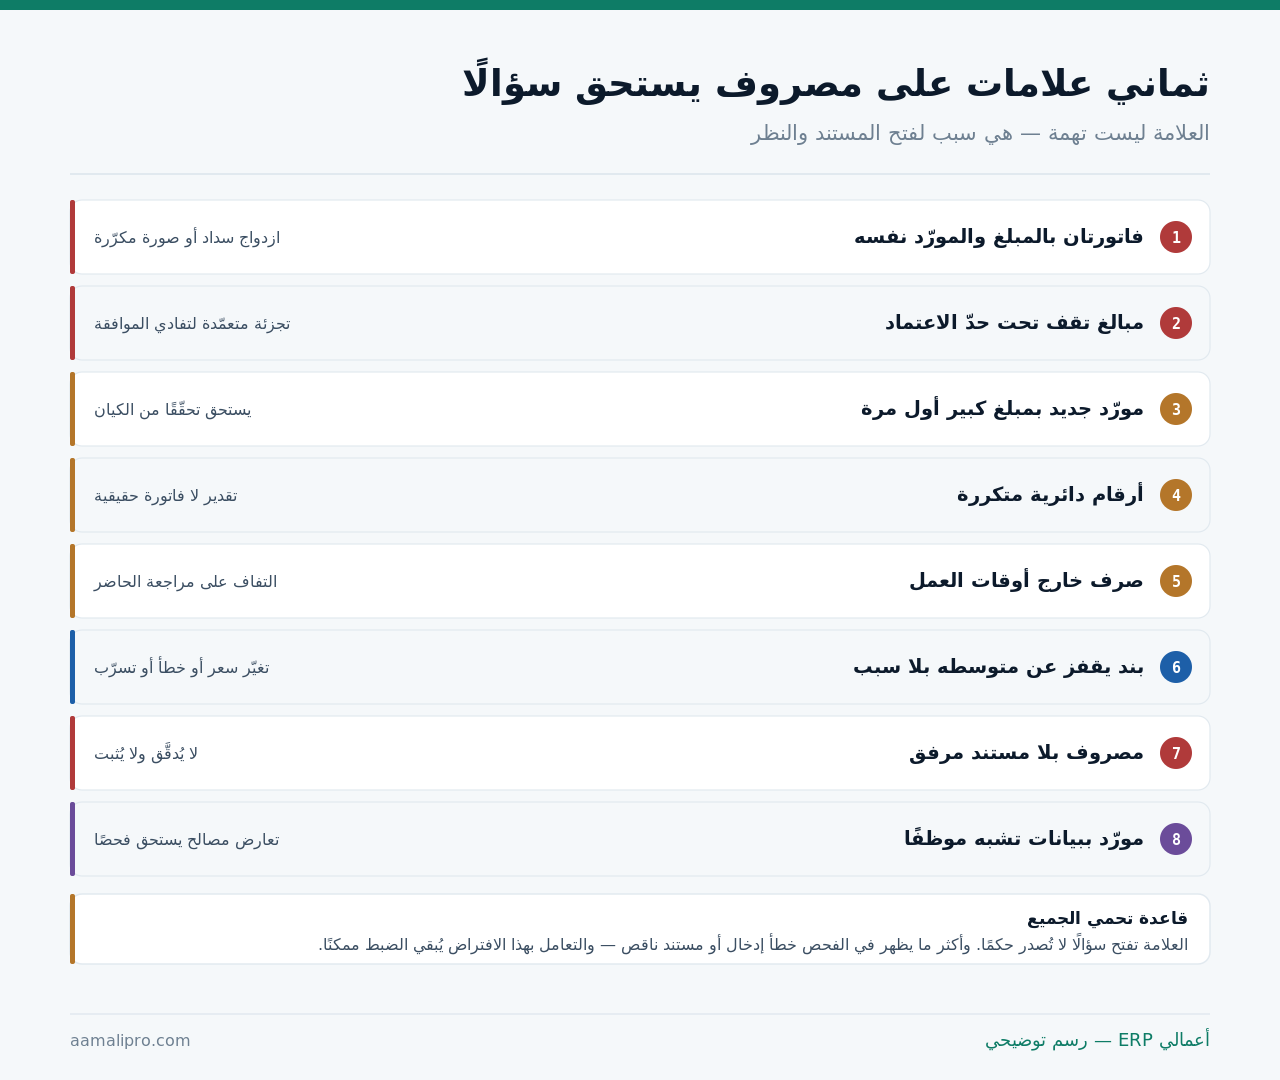
والعلامة الثانية هي أكثرها دلالة حين تتكرر: مبالغ تقف باستمرار تحت حدّ الاعتماد مباشرة. حدّ اعتماد عند خمسة آلاف وسلسلة فواتير بأربعة آلاف وتسعمئة نمط لا صدفة.
كيف تُبنى قاعدة كشف عملية؟
القاعدة الجيدة ترفع علامات قليلة يستحق كلٌّ منها النظر. والقاعدة السيئة ترفع مئات فتُتجاهَل كلها:
| القاعدة | ما تكشفه | الضبط |
|---|---|---|
| مبلغ ومورّد وتاريخ متقاربة | ازدواج سداد | خلال ٣٠ يومًا |
| مبلغ بين ٩٠٪ و١٠٠٪ من الحدّ | تجزئة لتفادي الاعتماد | يُقرأ بالتكرار لا بالمرة |
| مورّد جديد بأول فاتورة كبيرة | كيان غير متحقّق منه | حدّ مبلغ معلن |
| انحراف بند عن متوسط ٦ أشهر | قفزة تستحق تفسيرًا | نسبة انحراف لا مبلغًا |
| قيد بلا مرفق | مستند مفقود | يُستثنى ما لا يحتاج مرفقًا |
| صرف خارج أوقات العمل | التفاف على المراجعة | يُضبَط بنشاط المنشأة |
وعمود الضبط هو الفرق بين قاعدة تُستعمَل وقاعدة تُطفَأ. قاعدة انحراف تُقاس بالنسبة لا بالمبلغ — وإلا رفعت علامة على كل بند كبير طبيعي وسكتت عن قفزة في بند صغير.
والقاعدة الأولى وحدها تستحق تفعيلها اليوم: ازدواج السداد أشيع خطأ مكلف وأقلّه اكتشافًا — لأنه لا يشتكي منه أحد.
المنع والكشف: أيهما أين؟
خلط بين أداتين مختلفتين. والاعتماد على واحدة وحدها يُنتج إمّا تعطيلًا أو انكشافًا:
| الوجه | المنع | الكشف |
|---|---|---|
| التوقيت | قبل الحركة | بعدها |
| الأثر على العمل | قد يعطّل | لا يعطّل |
| يصلح لـ | ما لا يُحتمَل حدوثه | ما يُحتمَل ويُعالَج |
| مثاله | حدّ اعتماد · صلاحية · إقفال فترة | تقرير شذوذ · مراجعة عيّنة |
| خطره | التفاف إن ضاق | اكتشاف متأخر |
والسطر الأخير يصف المعادلة: منع مفرط يُنتج التفافًا — من يُمنَع من صرف صغير يصرف من العهدة بلا مستند. وكشف وحده يعني أن الخطأ وقع ويحتاج استردادًا.
والتوزيع العملي: امنع ما لا يُحتمَل — الصرف فوق حدّ، والتعديل بعد الإقفال، والصلاحية خارج الدور. واكشف الباقي. تفصيل ضوابط المنع في منع التعديل والحذف دون رقابة.
المراجعة بالعيّنة: كيف تختار العيّنة؟
مراجعة كل مستند مستحيلة. والعيّنة العشوائية وحدها ضعيفة. والمزج بين ثلاث طبقات أفضل:
- كل ما فوق مبلغ معيّن — مراجعة كاملة بلا استثناء.
- كل ما رفعت عليه قاعدة علامة — العلامات لا تُتجاهَل.
- عيّنة عشوائية من الباقي — نسبة صغيرة تكفي.
والطبقة الثالثة هي التي تُغفَل وهي الأهمّ سلوكيًا: عشوائية معلنة تجعل كل مستند محتمل المراجعة. ومن يعلم أن مستنده قد يُراجَع بلا سبب يتصرّف كأنه سيُراجَع.
وأعلن النسبة ولا تعلن التوقيت. «نراجع ٥٪ عشوائيًا شهريًا» يكفي — ومعرفة أن المراجعة قائمة أهمّ أثرًا من معرفة موعدها.
أتراجع مصروفاتك بالعيّنة أم بالذاكرة؟ نبني معك قواعد كشف مضبوطة على نشاطك — قليلة العلامات وعالية الدلالة.
اطلب عرضًا توضيحيًاأثر التدقيق: ما الذي يجعله مفيدًا؟
كل نظام يقول إن لديه سجل تدقيق. والفرق بين سجل يُستعمَل وسجل يُذكَر في العرض ستة شروط:
| الشرط | وإلا |
|---|---|
| يسجّل من ومتى وماذا تغيّر | تعرف أن شيئًا تغيّر لا ما تغيّر |
| يحفظ القيمة قبل وبعد | لا تستطيع إعادة بناء الحالة |
| لا يُحذَف ولا يُعدَّل | سجل قابل للمحو ليس سجلًا |
| يشمل القراءة للبيانات الحسّاسة | لا تعرف من اطّلع |
| قابل للبحث بالمستخدم والفترة | موجود ولا يُستعمَل |
| يشمل تغيير الصلاحيات نفسها | من يمنح نفسه صلاحية لا يُرى |
والسطر الأخير هو الأكثر إغفالًا وأشدّها أثرًا: تغيير الصلاحيات يجب أن يُسجَّل كما تُسجَّل الحركات. لأن من يستطيع منح نفسه صلاحية ثم سحبها يستطيع أن يفعل أي شيء بينهما بلا أثر.
والسطر الخامس يفرّق بين الوجود والفائدة: سجل لا يُبحَث فيه بالمستخدم والفترة غير موجود عمليًا. واطلب في العرض التوضيحي أن يُبحَث أمامك.
المقارنة بالمعيار: ثلاث مقارنات تكشف الكثير
بالبند عبر الزمن
مصروف هذا الشهر مقابل متوسط ستة أشهر. أبسط مقارنة وأكثرها كشفًا — والقفزة تحتاج تفسيرًا لا تبريرًا.
بين الفروع أو الإدارات
البند نفسه في وحدتين متشابهتين. فرق كبير بلا سبب واضح يستحق نظرة — بشرط تشابه الحجم.
كنسبة من الإيراد
مصروف ينمو أسرع من إيرادك يظهر هنا وحده. والمبلغ المطلق قد يبدو طبيعيًا والنسبة تكشف.
والبطاقة الثالثة تكشف ما لا يكشفه المبلغ: مصروف زاد ١٥٪ بينما زاد إيرادك ٥٪. الرقم يبدو مبرّرًا بالنمو حتى تُحسب النسبة.
والبطاقة الثانية بشرط لا يُهمَل: لا تقارن وحدتين مختلفتي الحجم أو الطبيعة — وإلا صارت المقارنة مصدر جدل لا أداة كشف. تفصيل ذلك في مراكز التكلفة وأداء الإدارات.
الاشتراكات المتكررة: المصروف الذي لا يراه أحد
لا ترفع عليه قاعدة علامة لأنه ثابت ومنتظم ومتوقَّع. وهذا بالضبط ما يجعله يمرّ سنوات بلا مراجعة — فالقواعد تبحث عن الشذوذ، والاشتراك لا يشذّ.
| النوع | كيف يتسرّب | الفحص |
|---|---|---|
| اشتراك برمجي بالمستخدم | رخص لمن غادروا | قارن المستخدمين النشطين بالمدفوع |
| خدمة جُدّدت تلقائيًا | لم تُستعمَل منذ أشهر | اطلب تقرير استخدام قبل التجديد |
| عقد صيانة | يُجدَّد بلا مراجعة نطاق | قارن ما دُفع بما استُدعي فعلًا |
| خطّ اتصال أو جهاز | مرتبط بموظف سابق | راجع قائمة الخطوط سنويًا |
| رسوم بنكية دورية | تُقبَل لأنها صغيرة | اجمعها سنويًا وتفاوض |
والصف الأول أشيعها في المنشآت التي تنمو: رخصة لكل موظف تبقى بعد مغادرته. وعشر رخص غير مستعمَلة على مدى سنتين مبلغ يستحق النظر — ولا ترفع عليه أي قاعدة علامة.
والصف الخامس يُستهان به لصغره: رسم شهري صغير مضروب في اثني عشر وفي عدد الحسابات يصير رقمًا يُتفاوَض عليه. والبنك لا يبادر بالتخفيض.
- اجرد كل ما يُدفَع دوريًا مرة في السنة — بالاسم والمبلغ وتاريخ التجديد.
- اربط كل بند بمالك يؤكّد استمرار الحاجة كتابةً.
- ضع تنبيهًا قبل التجديد بثلاثين يومًا لا بعده.
- أوقف ما لا يؤكّده أحد — فإن اشتكى مستخدم أُعيد، وإن لم يشتكِ فقد ثبت أنه بلا حاجة.
والخطوة الثالثة هي الفارقة عمليًا: التنبيه بعد التجديد بلا قيمة — لأنك دفعت سنة كاملة. والتنبيه قبل ثلاثين يومًا يعطيك مهلة القرار والتفاوض معًا.
ظهرت علامة — ماذا بعد؟
خطأ في التعامل يُفسد الضبط كله. والترتيب يهمّ:
- افتح المستند بنفسك قبل أن تسأل أحدًا — أكثر العلامات تُفسَّر بلا محادثة.
- تحقّق من السياق: هل ثمّة موافقة؟ عقد؟ ظرف تشغيلي معروف؟
- اسأل استفسارًا لا اتهامًا: «أحتاج فهم هذا البند» لا «لماذا فعلت؟».
- وثّق النتيجة حتى لو كانت «سليم» — فالعلامة نفسها ستتكرر.
- عدّل القاعدة إن كانت العلامة بلا قيمة متكررة.
والخطوة الخامسة هي ما يُبقي النظام حيًّا: قاعدة ترفع علامات سليمة دائمًا تُضبَط أو تُطفَأ. وإبقاؤها يُعلِّم الجميع تجاهل العلامات — فتضيع القيمة كلها.
والخطوة الرابعة توفّر جهدًا متكررًا: توثيق «فُحص وسليم» يمنع فحص البند نفسه كل شهر.
الأثر على الفريق: ضبط بلا ريبة
نظام كشف يُدار بسوء يُنتج بيئة عمل سيئة وفريقًا متحفّظًا. وأربع قواعد تمنع ذلك:
| القاعدة | لماذا |
|---|---|
| القواعد معلنة للجميع | الضبط الخفي يُقرأ تجسّسًا |
| تُطبَّق على الجميع بلا استثناء | استثناء الإدارة يُفرغها من معناها |
| العلامة تُناقَش مع صاحبها | لا تُبنى ملفات في الظلّ |
| النتيجة تُغلَق ولا تُترَك معلّقة | الشكّ المفتوح أسوأ من السؤال |
والقاعدة الثانية هي اختبار المصداقية كله: ضوابط لا تنطبق على من وضعها لا تُحترَم. ومصروف المؤسّس يمرّ بالقواعد نفسها — وإلّا فالرسالة واضحة.
والقاعدة الأولى تخالف حدسًا شائعًا: أعلن قواعدك. الهدف منع السلوك لا اصطياده — ومن يعرف أن التجزئة تحت الحدّ مكشوفة لن يجزّئ.
وثلاثة أشياء لا يكشفها نظام مهما كان
هذا القسم يخالف مصلحتنا — نحن نبيع النظام. لكن الاعتماد عليه وحده يترك أوسع الثغرات مفتوحة:
ما لم يدخل النظام أصلًا
بيع نقدي لم يُسجَّل، أو بضاعة خرجت بلا إذن. لا نظام يكشف ما لا يعرف بوجوده — والضبط هنا مادي لا برمجي.
معاملة سليمة الشكل خاطئة الجوهر
فاتورة صحيحة من مورّد حقيقي بسعر مبالغ فيه متفق عليه سرًّا. تجتاز كل قاعدة — ويكشفها فحص أسعار السوق.
تواطؤ بين اثنين
الفصل بين المهام يفترض استقلال الطرفين. واتفاقهما يُبطله — ويكشفه التدوير والمراجعة المستقلة.
والبطاقة الأولى تحدّ من كل ما سبق: النظام يضبط ما دخله. ومنشأة تبيع نقدًا بلا فوترة منضبطة لا يحلّ مشكلتها أي برنامج — تفصيله في أخطاء المخزون والأرباح.
ونقولها صراحة: من يبيعك نظامًا بوصفه ضمانًا ضدّ الاختلاس يبيعك ما لا يملك. النظام يضيّق المساحة ويترك أثرًا ويجعل الاكتشاف أسرع — وهذا كثير، وليس ضمانًا.
أين ثغراتك الفعلية؟ صِف لنا دورة الصرف عندك — نُريك ما يُضبَط بالنظام وما يحتاج إجراءً بشريًا.
اطلب فحص ضوابطقائمة فحص لضوابط المصروفات
- كشف الفواتير المكرّرة مفعَّل ويُراجَع.
- قاعدة على المبالغ القريبة من حدّ الاعتماد.
- تحقّق من كل مورّد جديد قبل أول دفعة كبيرة.
- قاعدة انحراف بالنسبة لا بالمبلغ.
- كل قيد مصروف له مرفق أو استثناء معلن.
- مراجعة كاملة لكل ما فوق مبلغ محدّد.
- عيّنة عشوائية معلنة النسبة مجهولة التوقيت.
- سجل تدقيق يحفظ القيمة قبل وبعد ولا يُعدَّل.
- تغيير الصلاحيات مسجَّل في السجل نفسه.
- مقارنة المصروف كنسبة من الإيراد شهريًا.
- كل علامة تُغلَق بنتيجة موثّقة.
- القواعد معلنة وتنطبق على الجميع.
تسع من اثنتي عشرة تعني ضبطًا يعمل. والبند الثاني عشر شرط لبقاء البقية — ضوابط لا تنطبق على من وضعها تُفرَّغ من معناها خلال أشهر.