الربح آخر ما يتراجع
الإشارات تظهر بترتيب شبه ثابت. ومعرفة الترتيب هي كل الفائدة:
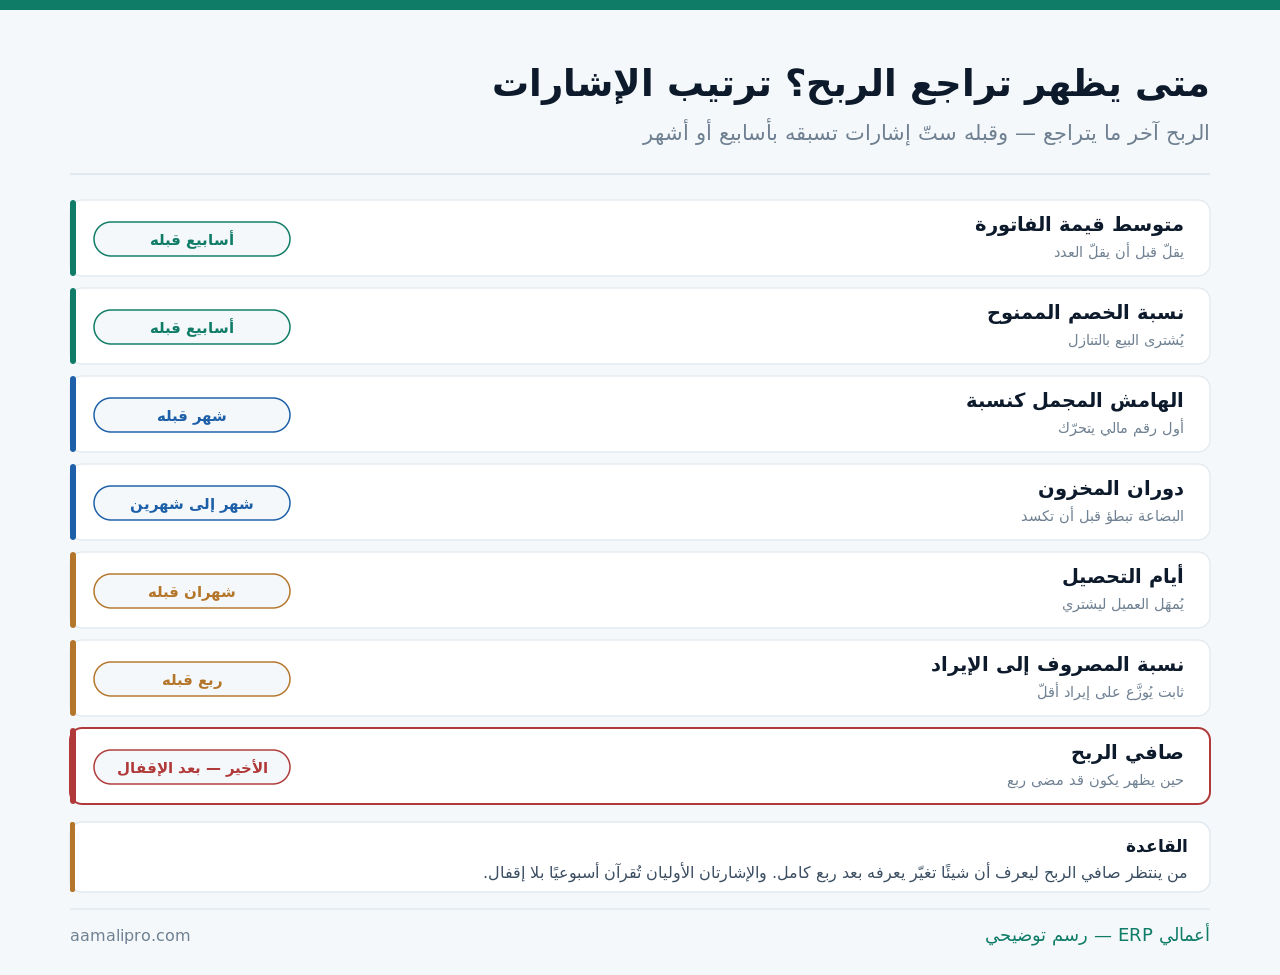
والسبب في هذا الترتيب بسيط: ما يُقاس بالحركة يسبق ما يُقاس بالإقفال. متوسط الفاتورة يُحسَب من فواتير اليوم، وصافي الربح يحتاج إهلاكًا ومخصّصات وتسويات — فيتأخّر بطبيعته.
الإشارتان الأوليان: تُقرآن أسبوعيًا
هاتان أبكر ما يتحرّك وأسهل ما يُقاس — ولا تحتاجان أكثر من تقرير مبيعات:
| الإشارة | ما يعنيه تراجعها | ما تفحصه |
|---|---|---|
| متوسط قيمة الفاتورة | العميل يشتري أقلّ في الزيارة | المزيج · التشكيلة · البيع الإضافي |
| عدد الفواتير | العملاء أقلّ | الحركة · التسويق · المنافسة |
| نسبة الخصم الممنوح | البيع يُشترى بالتنازل | ضغط المنافسة · انضباط التسعير |
| نسبة المرتجعات | مشكلة جودة أو وصف | الأصناف الأعلى ارتجاعًا |
والفرق بين السطرين الأول والثاني تشخيصي: عدد ثابت بمتوسط أقلّ يعني مشكلة سلّة، وعدد أقلّ بمتوسط ثابت يعني مشكلة حركة. ولكل حالة علاج مختلف تمامًا — والخلط بينهما يُنتج قرارًا في الاتجاه الخاطئ.
والسطر الثالث أخطرها لأنه يُخفي نفسه: مبيعات ثابتة بخصم متزايد تبدو استقرارًا في تقرير المبيعات — والهامش وحده يكشفها بعد شهر.
الهامش المجمل: أول رقم مالي يتحرّك
حين يتراجع الهامش المجمل كنسبة، الأسباب أربعة لا أكثر — وتشخيصها يحسم العلاج:
| السبب | كيف تتحقّق |
|---|---|
| انخفاض سعر البيع | متوسط سعر البيع للصنف نفسه |
| ارتفاع تكلفة الشراء | متوسط تكلفة الشراء للصنف نفسه |
| تغيّر مزيج المبيعات | نسبة كل فئة من الإجمالي |
| زيادة الفاقد أو الهدر | فرق الجرد ونسبة التالف |
والسبب الثالث هو الأكثر إغفالًا: الهامش انخفض ولا سعر تغيّر ولا تكلفة. لأن المبيعات مالت نحو أصناف هامشها أقلّ — وهذا لا يُصلَح بتسعير بل بعرض وتشكيلة.
واقرأ الهامش بالفئة لا بالإجمالي: هامش كلّي ثابت قد يُخفي فئة تنهار وأخرى تعوّضها. والتعويض لا يستمرّ.
وتفصيل قياسه في كيف تتابع هامش الربح لكل منتج؟.
كيف تفرّق بين تقلّب واتجاه؟
أكثر «الإنذارات المبكرة» إنذارات كاذبة. وأربع قواعد تفرّق:
- ثلاث فترات متتالية في الاتجاه نفسه — لا فترة واحدة.
- قارن بالفترة المناظرة من العام الماضي لعزل الموسمية.
- افحص إن كان الأمر شاملًا أم في فئة واحدة أو فرع واحد.
- ابحث عن سبب معروف قبل أن تفترض مشكلة بنيوية.
والبند الثالث يوجّه العلاج: تراجع في فرع واحد ليس تراجعًا في السوق. وعلاجه إداري محلي لا استراتيجي — والخلط بينهما يُنتج تغييرًا شاملًا لمشكلة موضعية.
إشارات نقدية تسبق التراجع المحاسبي
أحيانًا يظهر الخلل في النقد قبل أن يظهر في الربح إطلاقًا:
| الإشارة | ما قد تعنيه | الأولوية |
|---|---|---|
| أيام التحصيل تطول | ائتمان أوسع لدعم المبيعات | عالية |
| نسبة الذمم المتأخرة ترتفع | جودة عملاء أقلّ | عالية |
| دوران المخزون يبطؤ | شراء يفوق البيع | متوسطة |
| الاعتماد على تمديد السداد | سيولة تضيق | عالية |
| استعمال متزايد للتسهيلات | التشغيل لا يموّل نفسه | حرجة |
والسطر الأول يكشف نمطًا خطرًا: مبيعات تُدعَم بائتمان أوسع. فيبدو النمو قائمًا والنقد يضيق — والمشكلة تنفجر بعد أشهر حين لا يُحصَّل ما بِيع.
والسطر الأخير أوضح إنذار على الإطلاق: اعتماد متزايد على التسهيلات في التشغيل العادي. وقراءته مع قائمة التدفق النقدي تحسم — تقرير التدفق النقدي وأهميته للإدارة.
أتقرأ إشاراتك قبل أن تصل للربح؟ نبني معك لوحة إنذار مبكر بسبع إشارات مرتّبة زمنيًا — تُقرأ أسبوعيًا بلا انتظار إقفال.
اطلب عرضًا توضيحيًاظهرت إشارة — ماذا تفعل؟
الاستجابة تختلف بالإشارة. وردّ واحد على كل الإشارات هو أشيع خطأ:
| الإشارة | الاستجابة الصحيحة | الخطأ الشائع |
|---|---|---|
| متوسط الفاتورة ينخفض | راجع التشكيلة والعرض | تخفيض عام للأسعار |
| الخصم يرتفع | اضبط صلاحيات الخصم | تجاهله لأن المبيعات ثابتة |
| الهامش ينخفض | شخّص السبب من الأربعة | ضغط المشتريات فورًا |
| الدوران يبطؤ | أوقف شراء الراكد | زيادة الشراء لتحسين التوفّر |
| التحصيل يطول | شدّد الائتمان تدريجيًا | إيقاف البيع الآجل فجأة |
والسطر الأول يصف حلقة مدمّرة: ردّ تراجع المبيعات بخفض السعر. فينخفض الهامش ويظلّ الحجم دون المستهدف — ويصير الخروج من الخفض أصعب من الدخول فيه.
والسطر الثالث تنبيه على تسرّع مألوف: الضغط على المورّد قبل تشخيص السبب. وإن كان السبب مزيج مبيعات، فالضغط لن يُصلِح شيئًا — وقد يُفسِد علاقة توريد.
لوحة أسبوعية بستّة أرقام
لا تحتاج نظام تحليل. تحتاج ستة أرقام تُقرأ كل أسبوع في الوقت نفسه:
- المبيعات وعدد الفواتير ومتوسط قيمتها — ثلاثة في سطر.
- نسبة الخصم الممنوح من إجمالي المبيعات.
- الهامش المجمل التقديري بتكلفة معيارية.
- التحصيل مقابل المستحقّ في الأسبوع.
- المتأخّر فوق ٦٠ يومًا كنسبة من الذمم.
- النقد المتاح ومدّته.
وكل رقم يُعرَض بجانبه رقمان: الأسبوع الماضي ومتوسط أربعة أسابيع. والقراءة بلا مرجع لا تكشف شيئًا — والمتوسط هو ما يفصل التقلّب عن الاتجاه.
واقرأها في وقت ثابت: صباح الأحد قبل أي اجتماع. لأن اللوحة التي تُقرأ «حين يتيسّر» لا تُقرأ — وقيمتها في انتظامها لا في تفصيلها.
ترتيب الإشارات يختلف بنموذج عملك
الترتيب الذي عرضناه يصف نشاطًا بيعيًّا بدورة قصيرة. أمّا في نماذج أخرى فالإشارة الأبكر ليست متوسط الفاتورة إطلاقًا:
| نموذج العمل | أبكر إشارة فيه | لماذا |
|---|---|---|
| بيع بالتجزئة | متوسط قيمة الفاتورة | الدورة تنتهي في اليوم |
| خدمات تعاقدية | الساعات القابلة للفوترة | تقلّ قبل أن يقلّ الإيراد بشهور |
| اشتراكات متكرّرة | نسبة عدم التجديد | تظهر قبل انخفاض الإيراد بدورة كاملة |
| مقاولات ومشاريع | قيمة الأعمال المرساة | الإيراد يتبع الترسية بأشهر |
| تصنيع | حجم أوامر الإنتاج | يسبق المبيعات بمدة الدورة |
والسطر الرابع يفسّر مفارقة يعيشها المقاولون: سنة إيرادها ممتاز وأنت تعرف أن القادمة سيّئة. لأن دفتر الأعمال المرساة فرغ قبل ستة أشهر — والإيراد الحالي تنفيذ لعقود قديمة. ومن يقرأ الإيراد وحده يُفاجأ متأخرًا سنة.
والسطر الثالث في الاشتراكات: عدم التجديد لا يظهر في إيراد الشهر — يظهر بعد انتهاء الدورة المدفوعة. ومتابعته شهريًا تعطيك مهلة تصحيح لا يملكها من ينتظر الإيراد.
ليس كل تراجع سببه داخلي
موسمية معروفة
تراجع يتكرر في الفترة نفسها كل عام. يُقارَن بالفترة المناظرة لا بالسابقة — وإلّا صار إنذارًا كاذبًا سنويًا.
منافس جديد أو سعر سوق
تراجع في الحجم مع ثبات كل شيء داخليًا. يُعالَج بموقع تنافسي لا بضغط داخلي على الفريق.
تغيّر في كلفة مدخل
ارتفاع مادة أو أجر أو شحن. يظهر في الهامش لا في المبيعات — وعلاجه تسعير أو بديل.
والبطاقة الأولى تمنع أكثر الإنذارات الكاذبة: مقارنة بالفترة السابقة في نشاط موسمي بلا معنى. والمقارنة الصحيحة بالفترة نفسها من العام الماضي.
والبطاقة الثانية تحتاج صدقًا: ليس كل تراجع خطأ فريقك. وتحميلهم مسؤولية تغيّر سوقي يُفقد أفضلهم — ويُبقيك بمشكلة أكبر.
ومتى تنقلب الإنذارات إلى ضرر؟
هذا القسم يخالف مصلحتنا — لوحات الإنذار المبكر بند نبيعه. لكن الإفراط فيها يُبطل قيمتها:
إنذار على كل تقلّب
نظام يُنبّه على انحراف ٣٪ في يوم واحد يُنتج عشرات التنبيهات — فتُتجاهَل كلّها بما فيها الحقيقي.
مؤشرات لا يملك أحد تغييرها
إنذار على متغيّر خارجي لا تتحكّم فيه يُنتج قلقًا بلا فعل. راقبه ولا تُنذِر عليه.
ردّ فعل على كل إشارة
تغيير التسعير أو التشكيلة كل أسبوع يربك الفريق والعميل — ويجعل قياس أثر أي تغيير مستحيلًا.
والبطاقة الثالثة تُفسِد الأداة نفسها: تغييران متزامنان يجعلان أثر كليهما مجهولًا. وإن غيّرت السعر والتشكيلة معًا، فلن تعرف أيهما نفع أو ضرّ.
ونقولها صراحة: لا يوجد نظام «يتنبّأ» بتراجع أرباحك. النظام يعرض أرقامًا أبكر وأسرع، والقراءة والتشخيص بشريّان. ومن يبيعك تنبّؤًا يبيعك متوسطًا متحرّكًا باسم آخر.
ستة أرقام أسبوعية تكفي نبني لوحتك الأسبوعية من نظامك — بستة أرقام لكلٍّ مرجعان، بلا إنذارات تُتجاهَل.
اطلب تصميم لوحةقائمة فحص للإنذار المبكر
- ستة أرقام تُقرأ أسبوعيًا في وقت ثابت.
- كل رقم بجانبه الأسبوع الماضي ومتوسط أربعة أسابيع.
- متوسط الفاتورة وعددها يُقرآن منفصلين.
- نسبة الخصم الممنوح تُقاس وتُتابَع.
- الهامش يُقرأ بالفئة لا بالإجمالي.
- المقارنة بالفترة المناظرة في الأنشطة الموسمية.
- لا تصرّف على فترة واحدة — ثلاث متتالية.
- تشخيص سبب الهامش قبل أي إجراء.
- إشارات النقد تُقرأ مع إشارات الربح.
- تغيير واحد في كل مرة لقياس أثره.
- لا إنذار على متغيّر لا تتحكّم فيه.
- الأسباب الخارجية تُفصَل عن الداخلية قبل تحميل الفريق.
تسع من اثنتي عشرة تعني إنذارًا يعمل. والبند السابع وحده يمنع أكثر القرارات المتسرّعة — فترة واحدة سؤال، وثلاث اتجاه.
وتنبيه على الفرق: هذا المقال عن الاتجاه — إشارات تُقرأ على أسابيع لتكشف تحوّلًا. أمّا ما يُعرَف في يوم واحد وحدوده فمفصّل في كيف يعرف صاحب المشروع أرباحه اليومية؟. واليومي للتشغيل وهذا للإنذار.