ما الذي يُعرَف يوميًا حقًّا؟
الأرقام ثلاث فئات لا فئة واحدة — والخلط بينها هو مصدر خيبة الأمل:
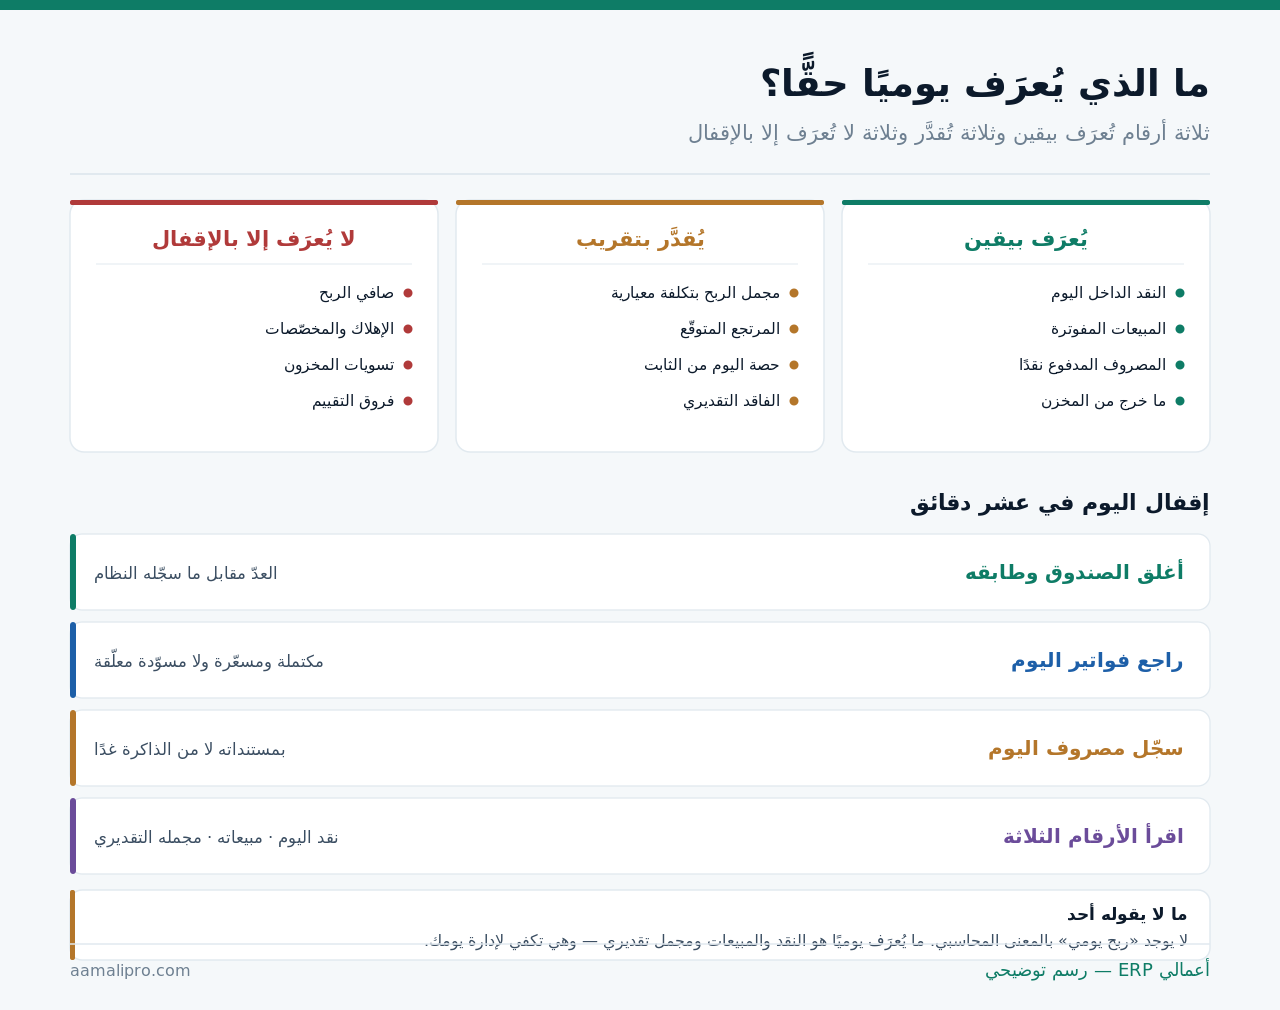
والفئة الثالثة تفسّر لماذا يختلف «ربح اليوم» عن نتيجة الشهر: بنود لا تُدفَع يوميًا لكنها تخصّ كل يوم. إيجار وإهلاك ورواتب — كلّها تُستهلَك يوميًا وتُدفَع شهريًا.
أربعة أرقام تُعرَف بيقين كل مساء
| الرقم | مصدره | ما يخبرك |
|---|---|---|
| النقد الداخل اليوم | الصندوق + البوابة + التحويلات | سيولتك الفعلية |
| المبيعات المفوترة | فواتير اليوم | حجم نشاطك — لا نقدك |
| المصروف النقدي | سندات صرف اليوم | ما خرج فعلًا |
| ما خرج من المخزن | أذون الصرف | أساس تكلفة اليوم |
والفرق بين الأول والثاني هو أهمّ ما يجب أن يفهمه صاحب مشروع يبيع آجلًا: مبيعات اليوم ليست نقد اليوم. يوم بمبيعات عالية وتحصيل صفر يوم جيد تجاريًّا وسيّئ نقديًّا.
والرابع يُغفَل ويُفقد معنى الثلاثة الباقية: ما خرج من المخزن هو تكلفة ما بعت. وبدونه تعرف إيرادك ولا تعرف كلفته — وتفصيله في لماذا الربح لا يساوي النقد.
التكلفة المعيارية: كيف تُقدِّر مجملك يوميًا
مجمل الربح الحقيقي يحتاج تكلفة فعلية تُحسَب عند الإقفال. لكن تقديره اليومي ممكن ودقيق بما يكفي:
- حدّد تكلفة معيارية لكل صنف — آخر تكلفة شراء أو متوسط الشهر الماضي.
- اضربها في الكميات المباعة اليوم ← تكلفة تقديرية.
- اطرحها من مبيعات اليوم ← مجمل ربح تقديري.
- قارن التقديري بالفعلي شهريًا وعدّل المعياري إن انحرف.
| دقة التقدير | متى |
|---|---|
| عالية | أسعار شراء مستقرّة وأصناف محدودة |
| متوسطة | أسعار تتغيّر شهريًا |
| منخفضة | أسعار متقلّبة أو تصنيع بمكوّنات كثيرة |
والخطوة الرابعة هي التي تُبقي التقدير نافعًا: معياري لا يُراجَع يصير خياليًا خلال أشهر. وانحراف يتجاوز خمسة بالمئة يعني أن المعياري يحتاج تحديثًا لا أن اليوم كان سيّئًا.
وكن صريحًا مع نفسك في التسمية: سمّه «مجمل تقديري» لا «ربح اليوم». لأن التسمية الخاطئة تُنتج قرارًا خاطئًا حين يُقارَن بنتيجة الشهر.
إقفال اليوم في عشر دقائق
روتين قصير آخر كل يوم يجعل الأرقام اليومية ممكنة — وبدونه لا تُعرَف حتى الأرقام اليقينية:
| الخطوة | الوقت | ما تمنعه |
|---|---|---|
| إغلاق الصندوق ومطابقته | ٣ دقائق | فرق يُكتشَف بعد أسبوع |
| مراجعة فواتير اليوم | ٣ دقائق | مسوّدة معلّقة أو فاتورة بلا سعر |
| تسجيل مصروف اليوم بمستنداته | ٢ دقيقة | مصروف يُنسى تمامًا |
| قراءة الأرقام الثلاثة | ٢ دقيقة | اكتشاف متأخر لاتجاه سيّئ |
والخطوة الثالثة أعلى عائد لأقلّ وقت: مصروف نقدي لا يُسجَّل اليوم يُنسى. وتراكم ذلك شهرًا يُظهر ربحك أعلى مما هو — ثم يظهر النقص في الصندوق بلا تفسير.
وثبّت وقتًا معلومًا: قبل الإغلاق لا بعد الوصول إلى البيت. والروتين الذي يُترَك لـ«حين يتيسّر» لا يقع.
أتعرف أرقام يومك قبل أن تُغلِق؟ نضبط معك روتين إقفال يومي بعشر دقائق — بتكلفة معيارية تعطيك مجملًا تقديريًا كل مساء.
اطلب عرضًا توضيحيًااقرأ الاتجاه لا اليوم
أخطر ما في المتابعة اليومية أن يُقرأ اليوم منفردًا. واليوم الواحد ضجيج لا إشارة:
| المقارنة | ما تعنيه | الحكم |
|---|---|---|
| اليوم مقابل أمس | ضجيج غالبًا | لا تتخذ عليها قرارًا |
| اليوم مقابل اليوم نفسه الأسبوع الماضي | أفضل — يعزل أثر اليوم | مؤشر مبدئي |
| متوسط ٧ أيام مقابل السابق | إشارة حقيقية | يستحق النظر |
| الشهر حتى اليوم مقابل الشهر الماضي | الأوضح | أساس القرار |
والسطر الثاني ضروري في أنشطة كثيرة: الخميس لا يُقارَن بالأحد. ولكل نشاط نمطه الأسبوعي — ومقارنة يوم بيوم مختلف الطبيعة تُنتج إنذارات كاذبة يوميًا.
وهذا يحمي من أسوأ أثر للمتابعة اليومية: قرارات متسرّعة على تقلّب طبيعي. تخفيض سعر يوم الثلاثاء لأن الاثنين كان ضعيفًا قرار بلا أساس.
ما يُعرَف يوميًا يختلف بنشاطك
تجزئة نقدية
أقرب الأنشطة إلى ربح يومي حقيقي: البيع نقدي والتكلفة معروفة والدورة تنتهي في اليوم. المجمل التقديري هنا دقيق جدًّا.
خدمات بعقود
لا معنى للربح اليومي أصلًا — العقد يمتدّ شهورًا. المتابعة اليومية هنا للساعات المسجَّلة والنقد لا للربح.
مقاولات ومشاريع
الربح يُقاس بنسبة الإنجاز لا باليوم. وما يُتابَع يوميًا هو الصرف على المشروع مقابل ميزانيته.
والبطاقة الثانية تصحّح سؤالًا خاطئًا: صاحب نشاط خدمي يسأل عن ربحه اليومي يسأل عمّا لا يوجد. والسؤال الصحيح: كم ساعة قابلة للفوترة سُجّلت اليوم؟ وكم حُصِّل؟
وتفصيل قياس المشاريع في حل مشكلة عدم معرفة الربح الحقيقي لكل مشروع.
أرقام يومية أنفع من «الربح»
حين تتخلّى عن مطاردة ربح يومي لا يوجد، تنفتح أرقام أنفع تُدار بها فعلًا:
| الرقم | يجيب عن |
|---|---|
| نقد اليوم مقابل مصروفه | هل غطّيت يومك؟ |
| عدد الفواتير ومتوسط قيمتها | أهو ركود أم فواتير أصغر؟ |
| أعلى خمسة أصناف مبيعًا | أين يتحرّك الطلب اليوم؟ |
| أصناف قاربت النفاد | ما الذي يُطلَب غدًا؟ |
| تحصيل اليوم مقابل المستحقّ | هل التحصيل يسير؟ |
| فواتير معلّقة أو ناقصة | ماذا لم يُغلَق اليوم؟ |
والسطر الثاني يشخّص تراجع المبيعات بدل أن يعلنه فقط: عدد فواتير ثابت بمتوسط أقلّ يعني مشكلة سعر أو تشكيلة، وعدد أقلّ بمتوسط ثابت يعني مشكلة حركة. ولكل حالة علاج مختلف.
والسطر الرابع يجعل المتابعة اليومية تُنتج فعلًا لا قلقًا: قائمة ما يُطلَب غدًا. وهذا أنفع من أي رقم ربح تقديري.
من يقرأ أي رقم؟ ثلاثة مستويات
عرض الأرقام نفسها على الجميع خطأ شائع: يُثقِل من لا يحتاجها ويُغفِل ما يحتاجه من يقرّر. والتوزيع العملي ثلاثة مستويات:
| من | يقرأ يوميًا | لا يحتاج يوميًا |
|---|---|---|
| المناوب أو الكاشير | مطابقة صندوقه ومبيعات ورديته | الهامش والتكاليف |
| مدير الفرع | الأرقام الستّة كاملة | القوائم المالية |
| المالك | نقد اليوم واتجاه الأسبوع | تفاصيل كل فاتورة |
والسطر الأول فيه ضابط يُغفَل: الكاشير يطابق صندوقه ولا يرى هامش الأصناف. لأن معرفته بالهامش تُغري بخصم غير مأذون على ما هامشه عالٍ — والمطابقة وحدها هي مسؤوليته.
والسطر الثالث يخالف ما يفعله كثير من الملّاك: المالك لا يحتاج أن يرى كل فاتورة يوميًا. ومتابعة التفاصيل تستهلك وقته وتُنتج تدخّلًا في قرارات صغيرة — بينما ما يخصّه هو النقد والاتجاه.
ما الذي يلزم ليكون هذا ممكنًا؟
- كل بيع يُسجَّل لحظة وقوعه — لا تجميع آخر اليوم.
- كل صنف له تكلفة معيارية مُحدَّثة شهريًا.
- كل مصروف نقدي بسند يُدخَل في يومه.
- الصندوق يُقفَل ويُطابَق كل مساء.
- شاشة واحدة تعرض الأرقام — لا خمسة تقارير تُفتَح.
والبند الخامس يحدّد إن كان الروتين سيستمرّ: ما يحتاج خمس نقرات لن يُقرأ يوميًا. والشاشة الواحدة التي تُفتَح بضغطة هي الفرق بين عادة تدوم وأخرى تُترَك بعد أسبوعين.
والبند الأول شرط لكل ما سبق: تسجيل مؤجَّل يعني أرقامًا متأخرة — ومتابعة يومية بأرقام أمس ليست متابعة يومية.
ومتى تضرّ المتابعة اليومية؟
هذا القسم يخالف مصلحتنا — لوحات المتابعة اللحظية بند نبيعه. لكنها تضرّ في حالات:
حين تُنتج قرارات يومية
تخفيض سعر أو إلغاء صنف بناءً على يوم واحد. القرارات التجارية تُبنى على أسابيع — واليوم الواحد تقلّب طبيعي.
حين تُقرأ على الفريق يوميًا
عرض رقم اليوم على الطاقم كل مساء يُنتج ضغطًا وسلوكًا قصير النظر — بيعًا بأي خصم لتحسين رقم اليوم.
حين تشغل عن الشهري
من يتابع يوميًا ولا يقرأ قوائمه الشهرية يرى الحركة ولا يرى النتيجة. اليومي للتشغيل والشهري للقرار.
والبطاقة الثالثة هي الخلط الأشيع: المتابعة اليومية لا تُغني عن الإقفال الشهري. ومن يظنّ أن لوحته اليومية تكفيه سيُفاجأ بقوائم لا تشبه ما كان يراه.
ونقولها صراحة: من يبيعك «ربحًا لحظيًا» يبيعك تسمية لا رقمًا. ما يُعرَض لحظيًا مجمل تقديري في أحسن أحواله — وأي بائع يسمّيه صافي ربح إمّا لا يعرف أو لا يقول.
أي الأرقام تحتاج يوميًا؟ صِف لنا نشاطك — نحدّد معك ما يُقاس يوميًا فعلًا وما يُترَك للإقفال الشهري.
اطلب تصميم متابعةقائمة فحص للمتابعة اليومية
- تفرّق بين نقد اليوم ومبيعات اليوم.
- تسمّي المجمل التقديري باسمه لا «ربح اليوم».
- لكل صنف تكلفة معيارية تُراجَع شهريًا.
- كل بيع يُسجَّل لحظة وقوعه.
- كل مصروف نقدي يُسجَّل في يومه بمستنده.
- الصندوق يُقفَل ويُطابَق كل مساء.
- روتين الإقفال في وقت ثابت قبل الإغلاق.
- شاشة واحدة تعرض الأرقام بضغطة.
- المقارنة بمتوسط سبعة أيام لا بأمس.
- اليوم يُقارَن بنظيره من الأسبوع الماضي.
- لا قرار تجاري يُتخذ على يوم واحد.
- القوائم الشهرية تُقرأ رغم المتابعة اليومية.
تسع من اثنتي عشرة تعني متابعة تُدار بها لا تُقلقك. والبند الثاني وحده يمنع أكثر سوء الفهم — تسمية الرقم بغير اسمه تُنتج قرارًا مبنيًّا على ما ليس صحيحًا.
وهذا المقال عن اليوم الواحد وحدوده. أمّا قراءة الإشارات على أسابيع لاكتشاف تحوّل قبل أن يصل إلى الربح فمفصّلة في كيف تكتشف تراجع الأرباح مبكرًا؟.